Đợt phát hành ra công chúng (PO) của F88 sẽ kết thúc nhận đăng ký lúc 16:00 ngày 27/07 trong bối cảnh kết quả kinh doanh nửa đầu 2026 vượt xa kỳ vọng. Tổng doanh thu 6 tháng đầu năm đạt khoảng 2.758 tỷ đồng, tăng 58,1% so với cùng kỳ, trong khi lợi nhuận sau thuế tăng hơn 100%, lên 545 tỷ đồng.
Con số biết nói: lãi ròng 6 tháng tăng hơn 100%, ROE hiếm có trên 40%
Tỷ suất sinh lời trên vốn chủ sở hữu bình quân (ROAE) 12 tháng gần nhất đạt khoảng 40,6%; tỷ lệ chi phí/thu nhập (CIR) giảm mạnh từ 56,2% quý I/2025 xuống còn 42,6% quý II/2026, cho thấy bộ máy vận hành ngày càng hiệu quả.
Kết quả này đến từ nhu cầu vay của khách hàng có xu hướng tăng trưởng tích cực so với cùng kỳ, cả ở khách hàng mới và khách hàng quay lại, dù chưa vào mùa vụ cao điểm kinh doanh cuối năm. Ngoài nguyên nhân quy mô thị trường cho vay cầm đồ mở rộng với tốc độ 15% hàng năm, F88 vẫn đang chiếm giữ thêm thị phần nhờ lợi thế dẫn đầu toàn ngành.
F88 đang duy trì vị thế dẫn đầu với hơn 70% thị phần chuỗi cầm đồ hiện đại, 972 cửa hàng trên 63 tỉnh thành, phục vụ 1,6 triệu khách hàng với tỷ lệ quay lại khoảng 55% và vẫn còn dư địa hơn 53 triệu khách hàng tiềm năng chưa được tiếp cận.
CAGR lợi nhuận sau thuế giai đoạn 2021–2025 của F88 lên tới 93%, cho thấy tăng trưởng bền vững qua nhiều chu kỳ. ROE quý I/2026 đạt khoảng 38%, tiếp tục tiến lên trên 40% quý 2, thuộc nhóm cao nhất trong các doanh nghiệp cho vay cầm cố trong khu vực, còn lợi nhuận 2 quý đầu năm liên tiếp duy trì tăng trưởng hơn 100% so với cùng kỳ.
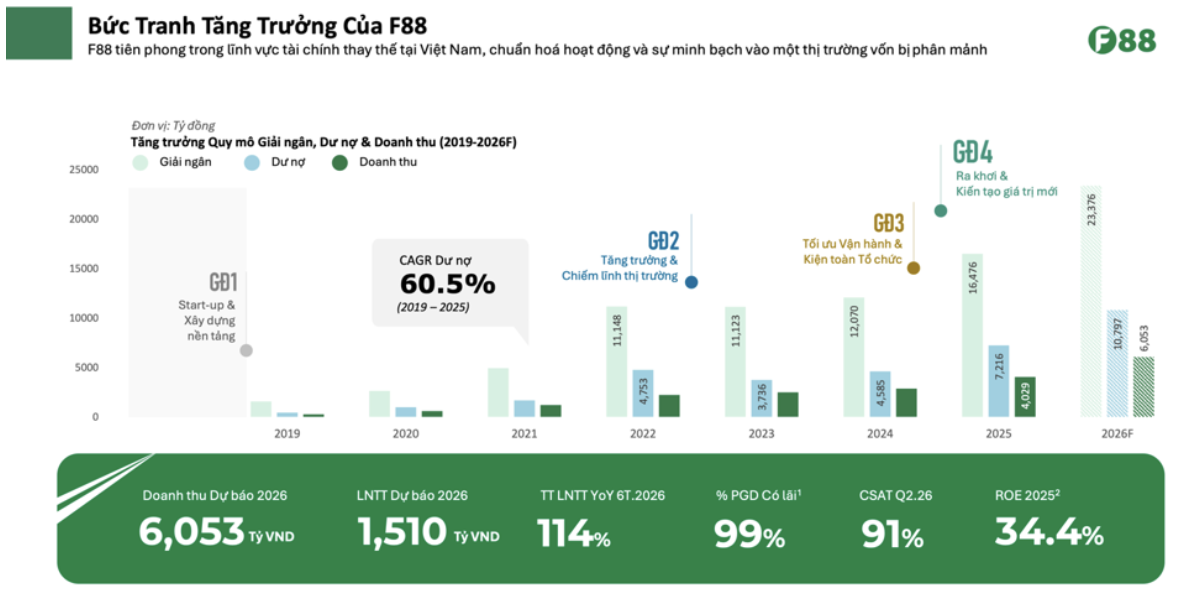
Caption: Kết quả tăng trưởng đã được kiểm chứng. Nguồn F88
Theo Vietcap, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ năm 2026 có thể đạt khoảng 1.168 tỷ đồng, tăng 62,4% so với năm trước, đưa ROE lên 39,1% – mức cao nhất trong lịch sử hoạt động. Tăng trưởng được kỳ vọng đến từ quy mô giải ngân dự kiến đạt 23.349 tỷ đồng (+45,6%), doanh thu bảo hiểm khoảng 883 tỷ đồng (+77%) và tỷ lệ chi phí trên thu nhập (CIR) giảm từ 51,1% xuống 46,3% nhờ hiệu quả quy mô.
Tăng trưởng ấn tượng, F88 được giới phân tích và nhà đầu tư tổ chức đón nhận
Trên nền tảng tăng trưởng và hiệu quả sinh lời cao, giá PO hiện thấp hơn giá cổ phiếu F88 trên UPCoM, tương ứng P/E dự phóng 2026 khoảng 14 lần và P/E 2027 chỉ quanh 10 lần theo ước tính của Vietcap – mức định giá được coi là hấp dẫn cho một cổ phiếu như F88 có sự kết hợp hiếm thấy tốc độ tăng trưởng cao và hiệu quả sinh lời vượt trội.
Vietcap nâng giá mục tiêu của F88 lên 98.000 đồng/cổ phiếu và nâng khuyến nghị từ Outperform lên Buy, sau khi điều chỉnh tăng khoảng 18% dự báo lợi nhuận giai đoạn 2026 – 2030. Điểm mấu chốt là F88 không chỉ tăng trưởng nhanh hơn, mà còn tạo ra nhiều lợi nhuận hơn trên cùng một nền tảng hoạt động.
Còn trong góc nhìn của SHS Research, với lợi thế ROE vượt trội so với trung bình các doanh nghiệp so sánh, F88 xứng đáng được chấp nhận với hệ số P/E cao hơn mức trung bình. Sử dụng tỷ lệ ROE dự báo năm 2026 của F88 so với trung bình nhân với hệ số P/E các doanh nghiệp so sánh, hệ số P/E hợp lý của F88 là 18,5 lần. Với tốc độ tăng trưởng lợi nhuận trước thuế dự kiến 54% trong năm 2026, hệ số P/E này tương đương PEG 0,34 lần, thấp hơn 1, cho thấy tính hấp dẫn của hệ số định giá. SHS Research đưa ra giá hợp lý của F88 đạt 86.000 đồng/cổ phiếu, cao hơn 21% so với giá F88 thực hiện chào bán ra công chúng.
Theo VNDIRECT, định giá được hỗ trợ bởi triển vọng tăng trưởng tín dụng bền vững, khả năng duy trì ROE ở mức cao và tiềm năng mở rộng dài hạn của thị trường tài chính thay thế tại Việt Nam. VNDIRECT lựa chọn mức P/B mục tiêu của F88 năm 2027 là 3,0x. Mặc dù cao hơn mặt bằng định giá của các ngân hàng niêm yết tại Việt Nam (thường dao động quanh 1,0x–2,0x P/B), F88 sở hữu tỷ suất sinh lời trên vốn chủ sở hữu (ROE) >30%, vượt trội so với phần lớn các tổ chức tín dụng truyền thống. Với khả năng tạo lợi nhuận cao hơn và dư địa tăng trưởng còn rất lớn trong phân khúc tài chính thay thế, F88 xứng đáng được hưởng mức định giá premium so với ngành ngân hàng.
Đối với phương pháp P/E, VNDIRECT áp dụng mức P/E mục tiêu là 20 lần. Theo VNDIRECT, F88 có nhiều điểm tương đồng với các doanh nghiệp tài chính thay thế và cho vay cầm cố tại Thái Lan, đồng thời sở hữu đặc điểm vận hành gần với các doanh nghiệp bán lẻ theo chuỗi tại Việt Nam, khi tăng trưởng được thúc đẩy bởi việc mở rộng mạng lưới cửa hàng, nâng cao hiệu quả trên từng điểm bán và tối ưu chi phí vận hành. Do đó, thị trường thường định giá các doanh nghiệp này dựa trên P/E nhằm phản ánh kỳ vọng tăng trưởng lợi nhuận và khả năng mở rộng quy mô, thay vì chỉ dựa trên giá trị sổ sách.
Kết hợp các phương pháp, VNDIRECT ước tính giá trị hợp lý của F88 đạt 93.100 đồng/cổ phiếu dựa trên số lượng cổ phiếu đang lưu hành hiện tại. Trong trường hợp F88 hoàn tất kế hoạch chào bán 10% cổ phần ra công chúng trong năm 2026, điều chỉnh định giá theo số lượng cổ phiếu lưu hành sau phát hành, qua đó đưa giá trị hợp lý về mức 91.100 đồng/cổ phiếu.
Công ty Chứng khoán Nhật Bản (JSI) đưa ra khuyến nghị mua đối với cổ phiếu F88 với giá mục tiêu là 114.000 đồng/cp. F88 hiện đang giao dịch ở mức P/E forward năm 2027 chỉ là 11.07x, cho thấy thị trường đang định giá thấp một cách đáng kể so với tiềm năng tăng trưởng thực tế của doanh nghiệp,theo báo cáo của JSI nêu.
Về diễn biến giá cổ phiếu, điểm thú vị, F88 có sự cải thiện thanh khoản theo thời gian, và xuất hiện lực mua đan xen trong các phiên giao dịch từ nhà đầu tư nước ngoài (gần nhất là tháng 6) tới nay.
Thông tin mới nhất từ F88, các nhà đầu tư tổ chức nước ngoài đã đăng ký tham gia phát hành ra công chúng (PO). Trước đó, F88 cho biết lượng đăng ký mua và tiền đặt cọc đã đạt 14,7% tổng số cổ phần chào bán sau 2 ngày mở bán, bao gồm lượng đăng ký 5% của Chủ tịch Phùng Anh Tuấn.
Chia sẻ từ đại diện Vietcap, đơn vị tư vấn thương vụ, F88 đón nhận nhiều sự quan tâm của các nhà đầu tư tổ chức nước ngoài trong đợt tổ chức roadshow quốc tế và trong nước nhờ mô hình kinh doanh độc bản, triển vọng tăng trưởng rõ ràng. Điều nhà đầu tư đánh giá cao ở F88 là doanh nghiệp đã xây dựng được một hệ thống vận hành trên quy mô lớn nhưng vẫn duy trì chất lượng tài sản và hiệu quả sử dụng vốn ở mức cao. Đây là điều không dễ thực hiện đối với một mô hình tài chính phục vụ số lượng lớn khách hàng cá nhân.
F88 đáp ứng đúng những tiêu chí khan hiếm trong rổ Việt Nam hiện nay: ROE trên 30%, tăng trưởng có lộ trình rõ ràng, tính độc nhất trong ngành. Trong nhóm các cổ phiếu Việt Nam đang được các nhà đầu tư theo dõi, F88 là một trong số rất ít doanh nghiệp có câu chuyện khác biệt đủ mạnh để đầu tư.
Hiện trong cơ cấu cổ đông của F88 cũng đang có sự đồng hành của rất nhiều quỹ đầu tư nổi tiếng.
F88 là doanh nghiệp tiên phong trong ngành cầm đồ thế hệ mới với việc huy động vốn quốc tế ngay từ giai đoạn đầu thành lập từ các quỹ cổ phần đầu tư có tiếng trên thế giới (Granite Oak, Mekong Enterprise Fund). Sau đó, công ty mở rộng sang kênh trái phiếu nội địa và vay vốn quốc tế (CLSA Capital Partners, Lendable).
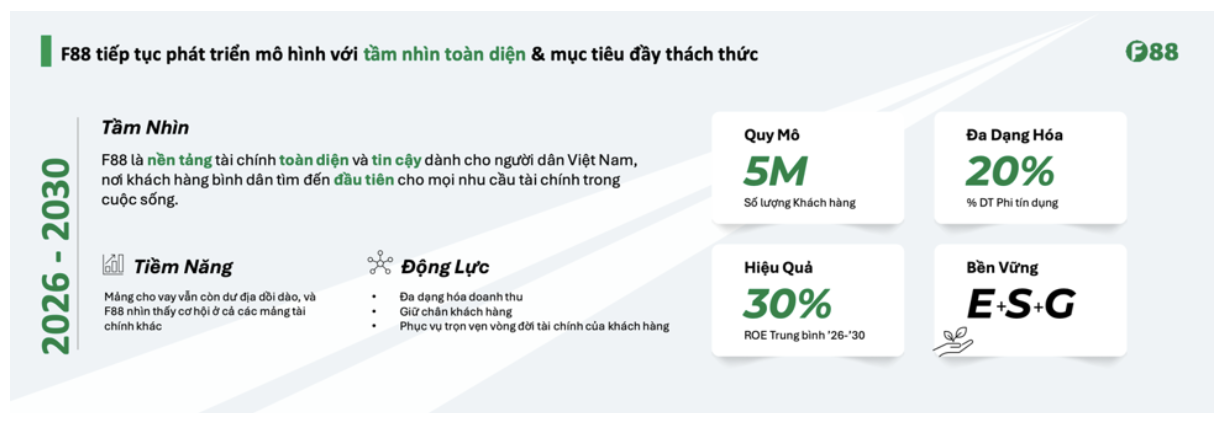
Nguồn F88
Trong giai đoạn tới, việc thực hiện niêm yết và phát hành ra công chúng trong năm 2026 giúp F88 tiếp cận dòng vốn đại chúng từ thị trường chứng khoán, mở rộng thêm một kênh huy động quan trọng để phục vụ tăng trưởng.
F88 được đánh giá là cơ hội đầu tư trung–dài hạn vào mô hình tài chính thay thế phục vụ phân khúc khách hàng bình dân đã chứng minh được năng lực mở rộng và tạo lợi nhuận mạnh mẽ. Đây là thời điểm thích hợp để nhà đầu tư rà soát danh mục, đánh giá khẩu vị đầu và cân nhắc đăng ký mua PO F88 trước khi cửa sổ cơ hội khép lại trong 3 ngày tới.
Bài viết chi tiết tại đây: Redirecting...
