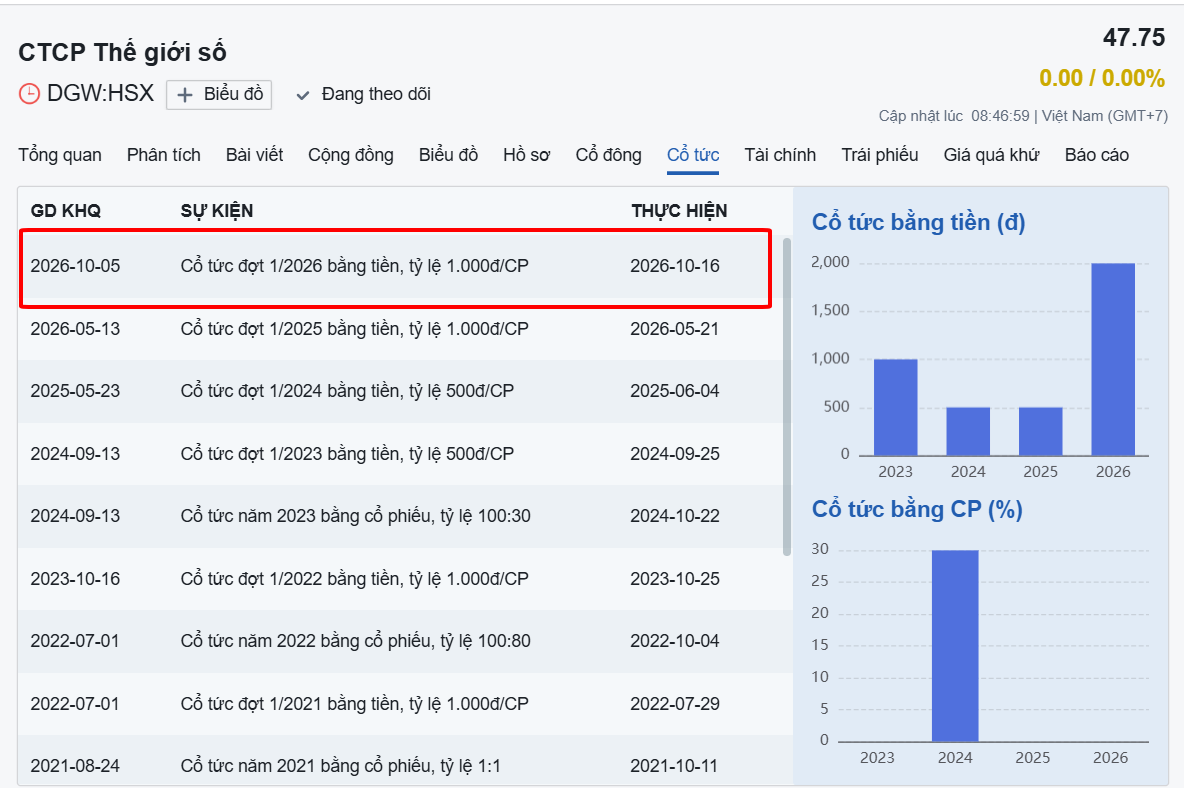
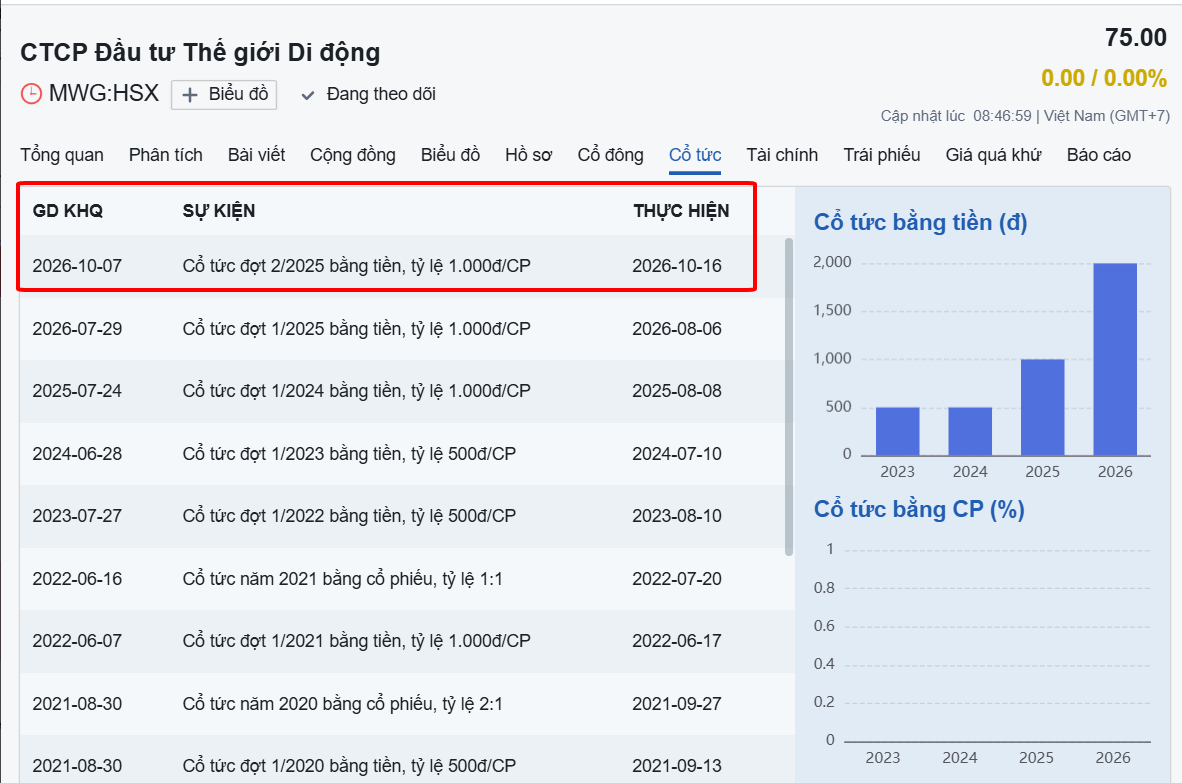
DGW trả cây tím sau chia cổ tức, liệu MWG có tiếp bước? 🟣

,

Nhìn DGW trả một cây tím sau điều chỉnh cổ tức, mình thấy nhịp tăng này có cơ sở từ kết quả kinh doanh. Doanh thu quý III/2026 đạt 10.757 tỷ đồng, tăng 46%; lũy kế 9 tháng vượt 26.500 tỷ đồng, tăng 42%. Lợi nhuận sau thuế 6 tháng cũng đạt gần 510 tỷ đồng, tăng 130%. Mùa tựu trường thúc đẩy nhu cầu laptop, máy tính bảng; các đợt ra mắt điện thoại mới hỗ trợ doanh số, trong khi mùa mua sắm cuối năm tiếp tục mở ra kỳ vọng. Theo mình, diễn biến giá đang phản ánh tích cực nền tảng kinh doanh và triển vọng này.

Nhìn sang MWG, câu chuyện tăng trưởng cũng rất đáng chú ý . Ngoài cơ hội từ mùa cao điểm điện thoại, điện máy, doanh nghiệp còn có Bách Hóa Xanh đang tăng tốc: doanh thu 8 tháng đạt khoảng 40.100 tỷ đồng, tăng 32% ; đến 14/9 đã có 3.719 cửa hàng, mở thêm 1.160 điểm bán so với đầu năm . Đáng chú ý, theo doanh nghiệp, các cửa hàng mới đã có lợi nhuận hoạt động dương ở cấp cửa hàng sau chi phí kho vận. Điều này củng cố kỳ vọng việc mở rộng mạng lưới sẽ dần đóng góp thêm lợi nhuận khi cửa hàng mới ổn định doanh số.

Hôm nay 07/10, MWG cũng bước qua ngày điều chỉnh cổ tức. Liệu MWG có “trả” cổ đông một cây tím như DGW không?

MWG: Doanh thu quý 3 tăng 30%, nhưng bài toán quan trọng nằm ở hiệu quả mở rộng BHX

CTCP Đầu tư Thế Giới Di Động (MWG) vừa công bố doanh thu quý 3/2026 đạt 52.648 tỷ đồng, tăng 30,5% so với cùng kỳ, đưa doanh thu 9 tháng lên 147.953 tỷ đồng, tăng 30,4%. Con số tăng trưởng cao là điểm tích cực, nhưng điều đáng theo dõi hơn trong những quý tới không chỉ là MWG bán được nhiều hàng hơn, mà là doanh nghiệp có duy trì được biên lợi nhuận khi Bách Hóa Xanh đang mở rộng với tốc độ rất nhanh hay không.

Ở mảng điện thoại và điện máy, TGDĐ và ĐMX ghi nhận doanh thu quý 3 khoảng 34.181 tỷ đồng, tăng 25,3%. Đáng chú ý, tăng trưởng không đi kèm mở rộng số lượng cửa hàng, khi hai chuỗi tiếp tục đóng thêm 10 điểm bán trong quý. Điều này cho thấy động lực chính đang đến từ tăng doanh thu trên hệ thống hiện hữu và mở rộng thị phần, thay vì quay lại mô hình tăng trưởng dựa vào mở cửa hàng như trước.

Cơ cấu tăng trưởng cũng cho thấy MWG đang hưởng lợi khá rõ từ nhóm điện thoại và công nghệ. Doanh thu iPhone tăng 50% so với cùng kỳ, Android tăng 29% và máy tính xách tay tăng 24%. Bên cạnh nhu cầu đối với iPhone, nhóm máy tính còn được hỗ trợ bởi tâm lý mua sớm khi giá RAM và chip tiếp tục tăng. Đây là yếu tố thuận lợi cho doanh thu trong ngắn hạn, nhưng cần lưu ý một phần nhu cầu có thể được kéo từ các quý sau lên sớm hơn.

Một thay đổi đáng chú ý khác là kênh trực tuyến đang ngày càng đóng vai trò lớn hơn. Doanh thu qua SuperApp đạt 14.361 tỷ đồng, tương đương khoảng 14% doanh thu chuỗi, mức cao nhất từ trước tới nay. Song song đó, doanh thu liên quan đến hình thức mua trước trả sau tăng 50% và chiếm khoảng 38–40%. Nếu tỷ trọng trực tuyến tiếp tục tăng nhưng MWG vẫn kiểm soát tốt chi phí bán hàng, đây có thể trở thành một trong những yếu tố hỗ trợ biên lợi nhuận của TGDĐ và ĐMX trong các quý tới.

Tuy nhiên, câu chuyện đáng chú ý hơn hiện nay nằm ở Bách Hóa Xanh. Chuỗi này ghi nhận doanh thu quý 3 khoảng 17.560 tỷ đồng, tăng 48,8%. Riêng trong ba tháng 7, 8 và 9, BHX lần lượt mở mới 187, 234 và 292 cửa hàng, nâng tổng số cửa hàng mở mới trong quý lên tới 713 điểm bán. Tốc độ này cao hơn đáng kể so với kỳ vọng khoảng 400 cửa hàng trước đó.

Điểm cần lưu ý là doanh thu bình quân mỗi cửa hàng chỉ khoảng 1,5 tỷ đồng/tháng, thấp hơn mức kỳ vọng 1,6 tỷ đồng. Một phần nguyên nhân có thể đến từ việc số lượng lớn cửa hàng mới chưa đạt trạng thái vận hành ổn định, đồng thời nhiều điểm bán mới có diện tích nhỏ hơn. Vì vậy, việc doanh thu BHX tăng gần 49% chưa đủ để kết luận hiệu quả kinh doanh tăng tương ứng. Trong giai đoạn mở rộng mạnh, điều quan trọng hơn là MWG có giữ được doanh thu trên mỗi cửa hàng và kiểm soát chi phí logistics, kho bãi hay không.

Ở chiều tích cực, các cửa hàng quy mô 150–200 m² có chi phí vận hành thấp hơn và tập trung nhiều hơn vào nhóm hàng khô có biên lợi nhuận tốt. Nhờ đó, biên lợi nhuận ròng BHX trong quý 3 được kỳ vọng vẫn duy trì khoảng 3,3–3,5%. Đây mới là biến số cần quan sát khi kết quả lợi nhuận quý 3 chính thức được công bố: nếu BHX vừa mở nhanh vừa giữ được biên lợi nhuận, chất lượng tăng trưởng của MWG sẽ được củng cố đáng kể. Ngược lại, nếu doanh thu bình quân cửa hàng tiếp tục giảm hoặc chi phí mở mới tăng nhanh, tốc độ mở rộng hiện tại có thể gây áp lực lên lợi nhuận.

Nhìn sang quý 4, MWG đang có hai động lực tương đối rõ: TGDĐ và ĐMX tiếp tục mở rộng thị phần trên nền hệ thống cửa hàng tinh gọn, trong khi BHX bước vào giai đoạn kiểm chứng hiệu quả của hàng trăm cửa hàng mới. Vì vậy, yếu tố đáng theo dõi nhất không còn đơn thuần là doanh thu tăng bao nhiêu, mà là doanh thu trên mỗi cửa hàng BHX, biên lợi nhuận của chuỗi và khả năng chuyển tốc độ mở rộng thành lợi nhuận thực sự.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của MWG có thể vào trang tiểu sử để nhận phân tích chi tiết.
1 Likes

tím mắt rồi

DGW: Doanh thu bứt tốc, nhưng quý IV có thể khó lặp lại nhịp tăng

CTCP Thế Giới Số (DGW) vừa trải qua một quý tăng trưởng rất mạnh về doanh thu, nhưng điểm đáng chú ý không chỉ nằm ở con số tăng trưởng. Doanh thu quý III đạt 11.022 tỷ đồng, tăng 49,1% so với cùng kỳ, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 278 tỷ đồng, tăng 65,9%. Tuy nhiên, lợi nhuận lại giảm 10,7% so với quý trước và biên lợi nhuận ròng chỉ còn 2,5%. Điều này cho thấy DGW vẫn tăng trưởng tốt, nhưng chất lượng lợi nhuận đã bắt đầu khác so với quý II.

Động lực lớn nhất trong quý III đến từ nhu cầu nhập hàng sớm trước khi giá thiết bị công nghệ tăng. Mảng máy tính xách tay và máy tính bảng đạt 4.178 tỷ đồng, tăng 33% so với cùng kỳ. Mảng điện thoại di động đạt 2.818 tỷ đồng, tăng 44,3%, nhờ Xiaomi phục hồi và giá bán của nhiều hãng tăng lên. Đáng chú ý hơn, thiết bị văn phòng đạt 2.857 tỷ đồng, tăng 89,3%, trong đó doanh thu máy chủ phục vụ các ứng dụng trí tuệ nhân tạo lên tới 2.178 tỷ đồng, tăng hơn 155%.

Như vậy, tăng trưởng doanh thu của DGW không chỉ đến từ thị trường điện thoại và máy tính phục hồi. Doanh nghiệp còn hưởng lợi từ việc các đại lý chủ động tích trữ hàng trước khi chi phí RAM và chip tăng, đồng thời mở rộng được thị phần phân phối. Bên cạnh đó, nhu cầu đầu tư trung tâm dữ liệu và hạ tầng trí tuệ nhân tạo đang tạo thêm một trụ tăng trưởng mới.

Nhưng đây cũng chính là điểm cần thận trọng khi nhìn sang quý IV.

Biên lợi nhuận gộp quý III giảm xuống 8,4%, từ mức 13% trong quý II, do lợi thế từ lượng hàng tồn kho giá thấp không còn nhiều. Đồng thời, lãi suất vay bình quân tăng lên 8,1% trong bối cảnh dư nợ vay tăng 21,5% so với cùng kỳ, khiến chi phí lãi vay tăng hơn 42%. DGW còn ghi nhận 22 tỷ đồng lỗ từ việc bán khoản đầu tư HPG và 34 tỷ đồng dự phòng giảm giá khoản đầu tư KBC.

Điều này lý giải vì sao doanh thu quý III tăng tới 51,5% so với quý trước nhưng lợi nhuận lại giảm. Nói cách khác, câu chuyện của DGW hiện không còn đơn giản là “bán được nhiều hàng hơn thì lợi nhuận sẽ tăng tương ứng”. Biên lợi nhuận và chi phí vốn đang trở thành biến số quan trọng hơn.

Trong 1–2 quý tới, rủi ro lớn nhất nằm ở việc các nhà bán lẻ đã tích trữ lượng hàng khá lớn. Khi tồn kho điện thoại và máy tính tại hệ thống bán lẻ tăng mạnh, nhu cầu nhập thêm từ nhà phân phối có thể chậm lại. Vì vậy, doanh thu DGW trong quý IV có thể khó tiếp tục tăng mạnh theo quý, trong khi lợi thế từ hàng tồn kho giá thấp cũng không còn như quý II.

Ở chiều ngược lại, triển vọng trung hạn vẫn có những điểm hỗ trợ. Nếu giá RAM tiếp tục tăng trong năm 2027, nhu cầu nhập hàng có thể phục hồi sau khi tồn kho tại các nhà bán lẻ trở về mức bình thường. Quan trọng hơn, nhu cầu đầu tư trung tâm dữ liệu và hạ tầng trí tuệ nhân tạo từ các doanh nghiệp lớn vẫn có thể giúp mảng máy chủ duy trì đà tăng. DGW cũng đang giảm tỷ trọng đầu tư cổ phiếu và chuyển sang tiền gửi, trái phiếu, qua đó hạn chế biến động bất thường lên lợi nhuận tài chính.

Vì vậy, quý III cho thấy DGW vẫn đang trong chu kỳ tăng trưởng, nhưng tốc độ tăng doanh thu mạnh không nên được ngoại suy thẳng sang quý IV. Biến số đáng chú ý nhất trong giai đoạn tới là tốc độ giải phóng tồn kho tại các nhà bán lẻ và khả năng giữ biên lợi nhuận khi chi phí đầu vào tăng. Nếu hai yếu tố này ổn định, mảng hạ tầng trí tuệ nhân tạo có thể trở thành động lực giúp DGW duy trì tăng trưởng trong năm 2027.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của DGW có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết.