Công nghệ: khí hóa than — đây là gốc rễ của mọi thứ
DHB không dùng khí thiên nhiên như DPM/DCM, mà đi tuyến than → khí tổng hợp → NH₃ → urê:
- Khí hóa than (than antraxit Quảng Ninh) tạo khí than thô CO + H₂
- Chuyển hóa CO + tinh chế khử H₂S, CO₂ → khí nguyên liệu sạch
- Tổng hợp NH₃ (Haber–Bosch, áp suất cao)
- NH₃ + CO₂ → urê
Dây chuyền gốc từ thập niên 1960 (viện trợ Trung Quốc) dùng khí hóa than cục tầng cố định — tiêu hao cao, cũ kỹ. Dự án cải tạo mở rộng 2011–2015 (tổng thầu EPC Trung Quốc) nâng công suất lên ~500 nghìn tấn urê/năm.
Hệ quả kinh tế của tuyến than:
- Than chiếm phần lớn giá thành, cộng thêm điện rất lớn (tách khí, máy nén) → chi phí biến đổi cao hơn hẳn tuyến khí, DHB nằm ở nửa trên đường chi phí ngành
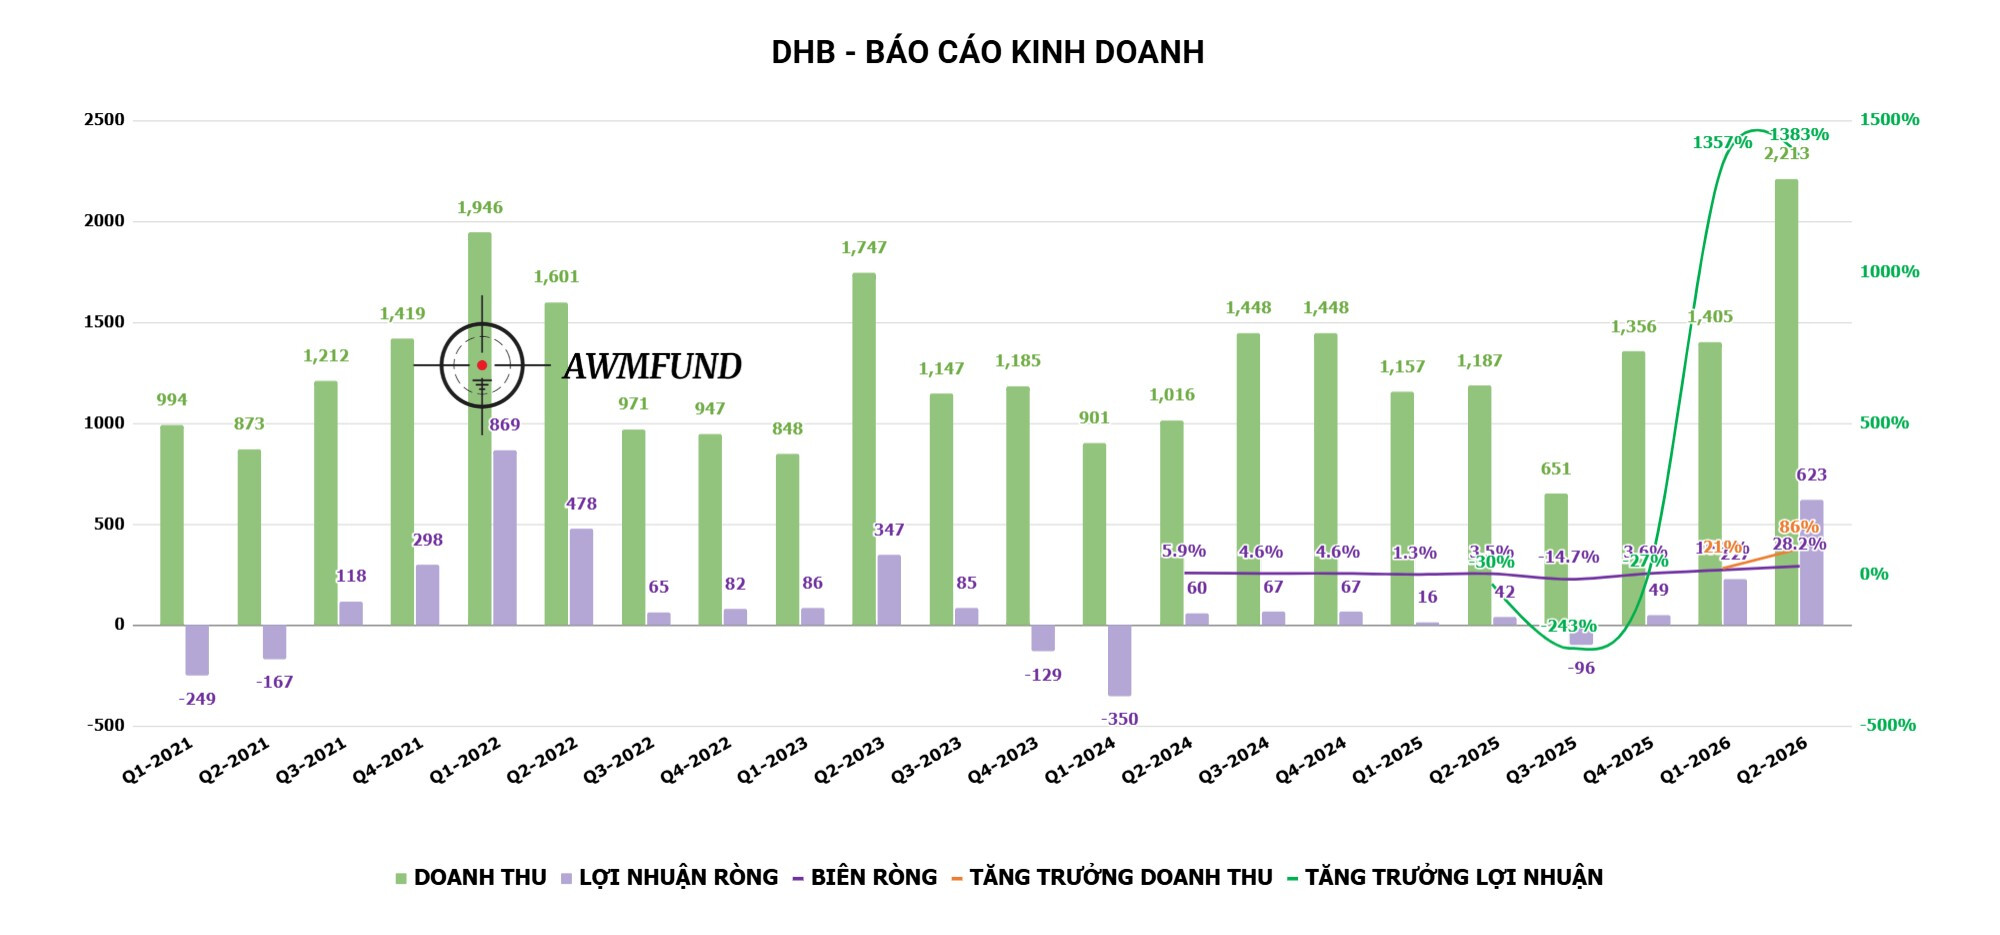
- Biên gộp mỏng → đòn bẩy hoạt động cực lớn: giá urê nhích vài phần trăm là dấu lợi nhuận đảo chiều
- Thiết bị cũ, dễ sự cố.
Giá đầu vào - đầu ra hiện tại
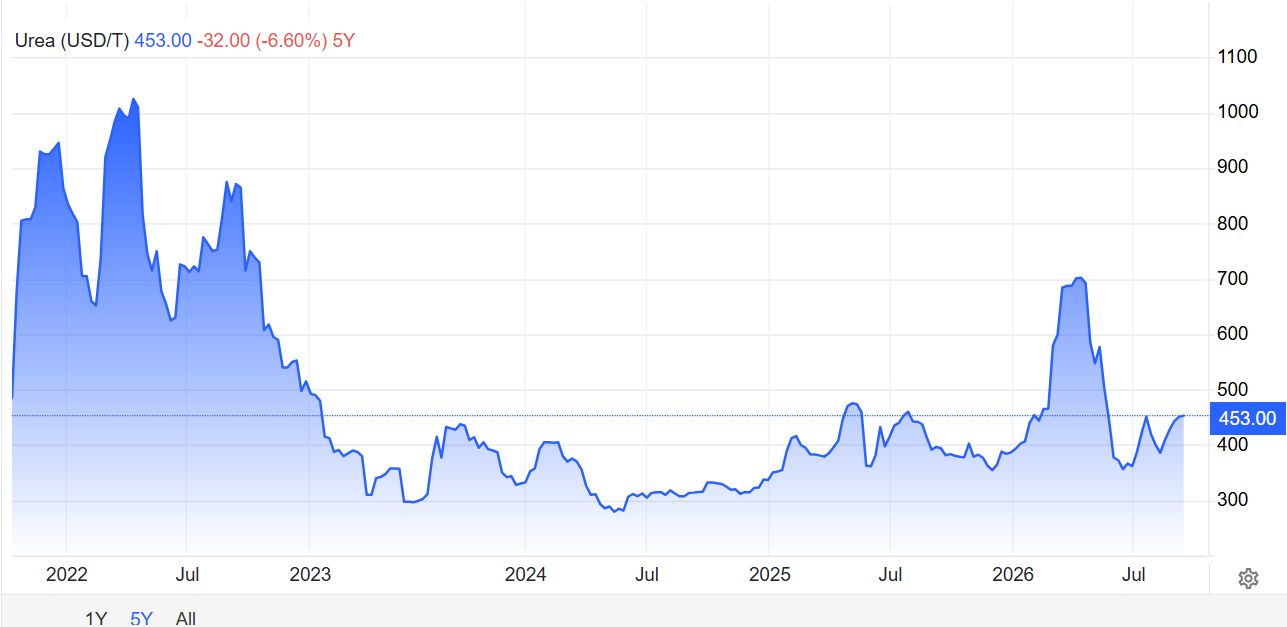
Urê: đã hạ nhiệt khỏi đỉnh 908 USD/tấn hồi cuối tháng 4, nhưng vẫn ở vùng cao. Tháng 8/2026 urê bán lẻ tại Mỹ ở 664 USD/tấn, tháng thứ năm liên tiếp có 5/8 loại phân điều chỉnh giảm — nghĩa là xu hướng đi xuống nhưng nền còn cao so với bình quân 5T/2026 (652 USD/tấn Trung Đông). Trong nước tháng 8–9 vốn là vùng trũng theo mùa vụ, sau cao điểm Hè Thu.
Than: đây mới là điểm quan trọng. Giá than nhiệt thế giới 2026 được dự báo chỉ ổn định hoặc tăng nhẹ (~110–125 USD/tấn), TKV tăng sản lượng antraxit nội địa, và than nhập khẩu còn rẻ hơn than nội 0,4–1 triệu đồng/tấn. Không có cú sốc chi phí nào từ phía than.
Spread vì thế hẹp lại so với Q2 nhưng vẫn rộng hơn nhiều so với ngưỡng hòa vốn.
DHB sẽ rất thú vị nếu URE đi lên trong chu kỳ này.
