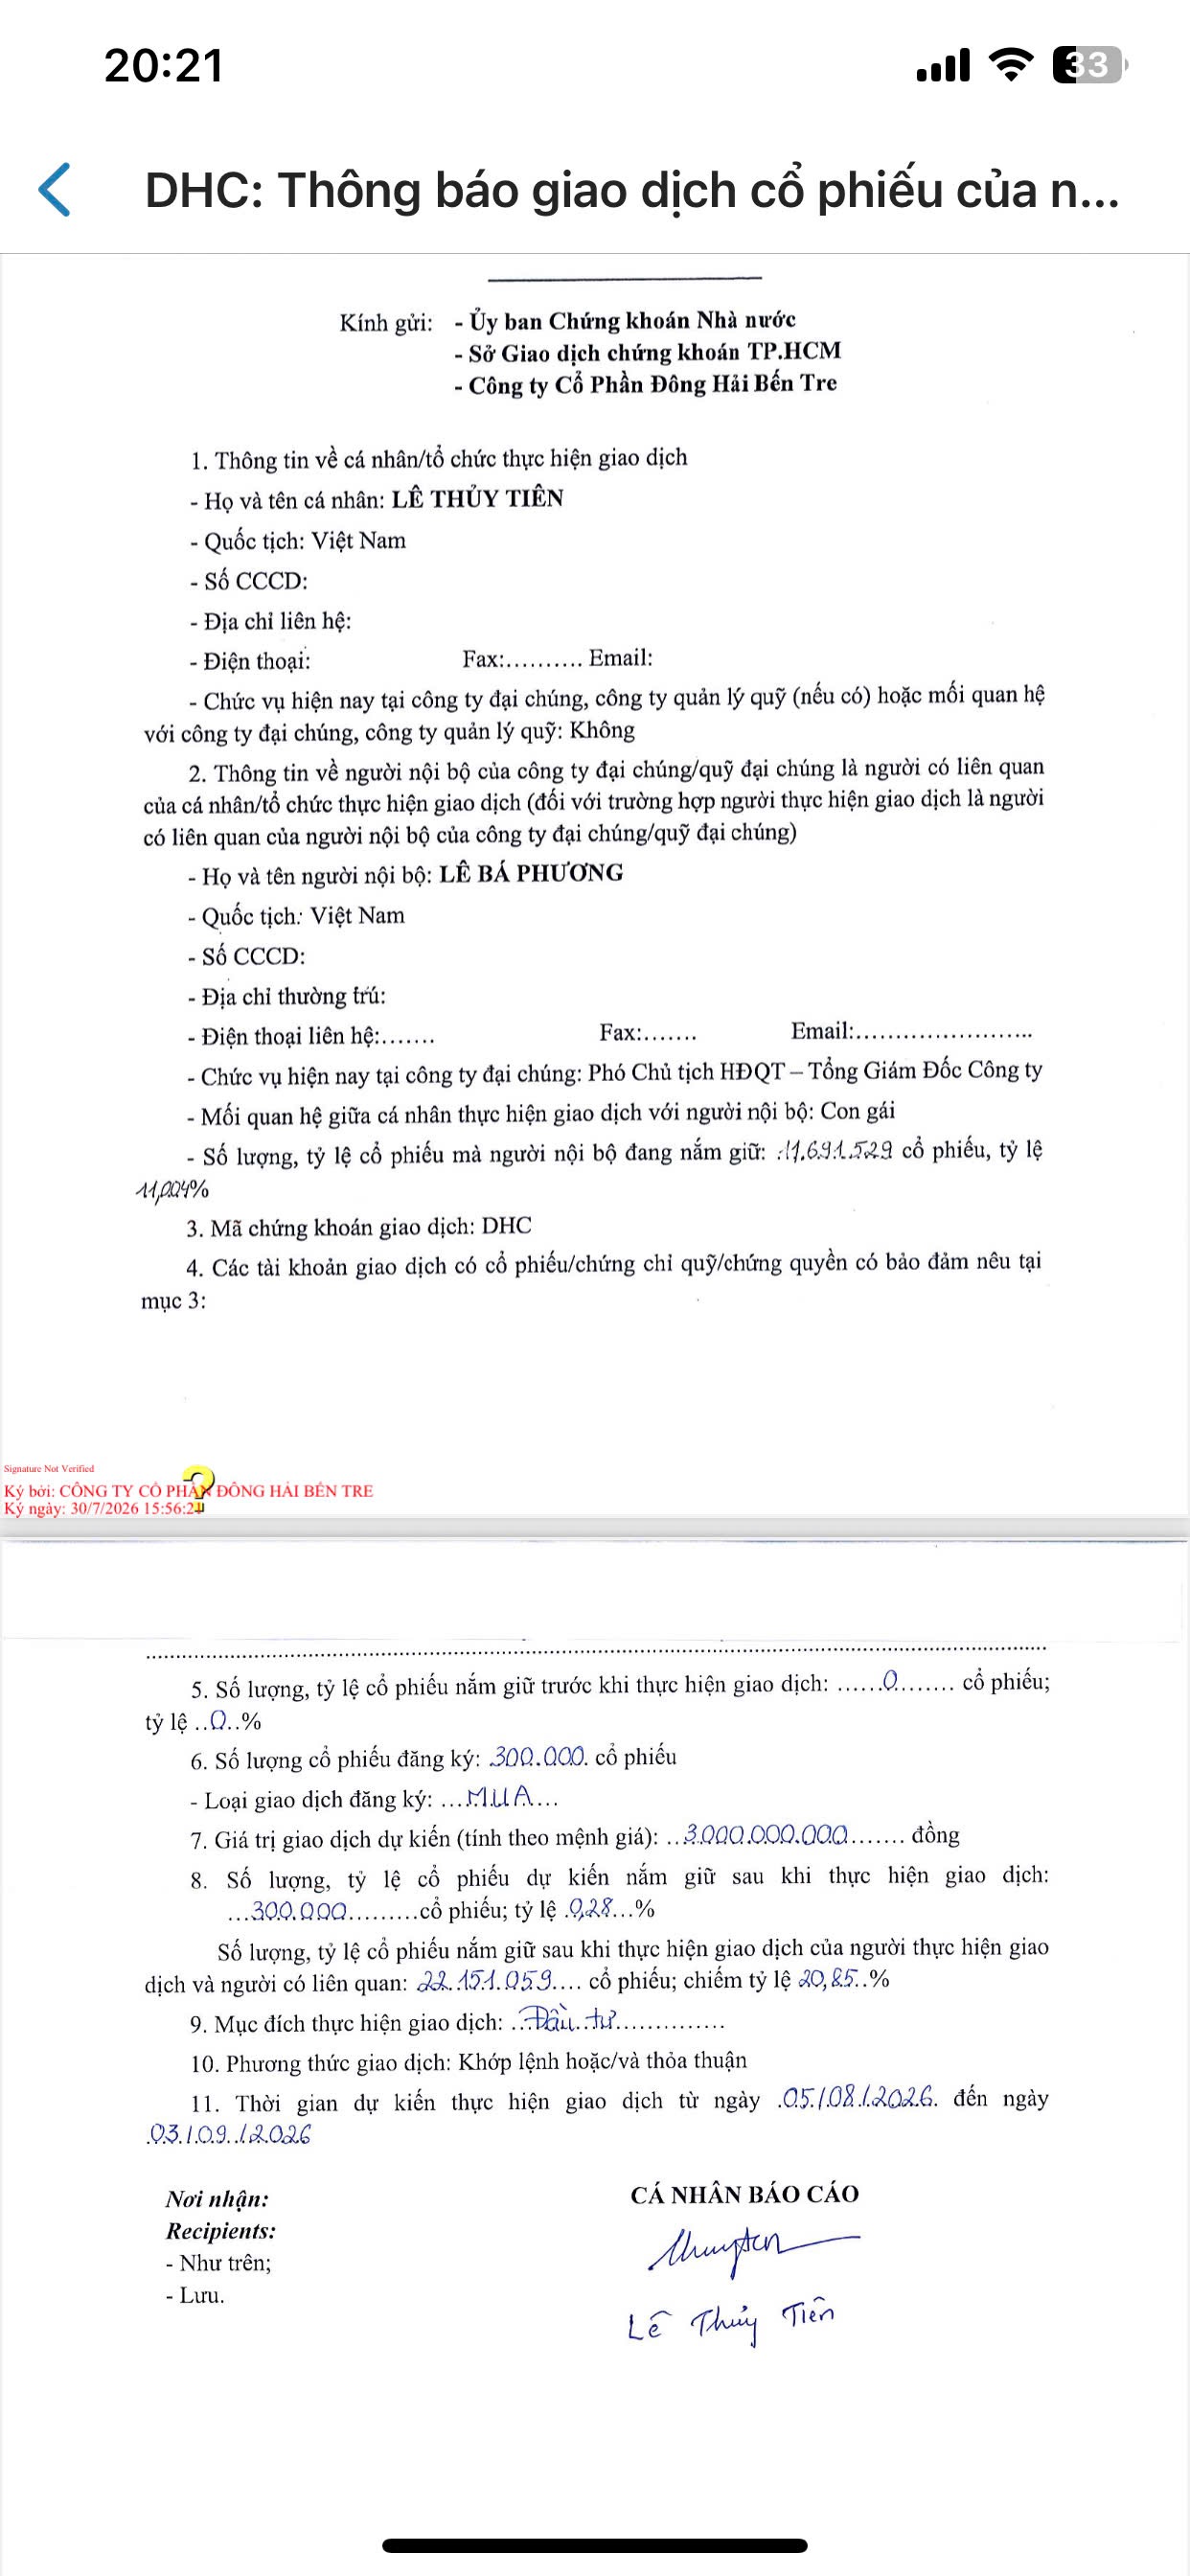
#DHC 4 năm đi ngang mặc dù LN tăng trưởng từng quý ?
DHC là DN đầu ngành giấy
Biên LN gộp cao
LNST tăng trưởng đều từng quý
Cổ tức tiền mặt đều đặn
Kế hoạch tăng trưởng:
• Chuẩn bị công tác di dời nhà máy bao bì nhằm mở rộng quy mô, tăng công suất của nhà máy bao bì, phát triển thêm dòng
sản phẩm in offset.
• Giao Long 3 dự kiến vận hành chính thức từ tháng 09/2027 với công suất 390.000tấn/năm, cao hơn tổng
công suất 2 nhà máy Giao Long 1&2. Cơ cấu sản phẩm mở rộng sản xuất giấy Kraftliner (chiếm 30%, thay thế giấy Medium) với biên lợi nhuận tương đối cao, trên 20%.
Kỳ vọng Giao Long 3 sẽ không chỉ mở rộng đáng kể quy mô doanh thu mà còn giúp DHC gia tăng thị phần trong bối cảnh nguồn cung ngành giấy đang được tái cơ
cấu theo hướng tập trung vào các doanh nghiệp quy mô lớn và đáp ứng tiêu chuẩn môi trường cao hơn.
Vậy thì DHC sẽ sớm vượt đỉnh thời đại sớm thôi. #DaviidNguyen
Phải cân với cái vốn hoá chứ, tăng trưởng nhưng so với vốn hoá thì cái tăng trưởng đó nó chỉ như gửi ngân hàng hoặc nhỉnh hơn tí thì cũng ko ăn thua lắm, dĩ nhiên là nếu mua được chiết khấu thì vẫn có ăn, nhưng để nói là cổ ngon ăn x2 trở lên thì chắc chắn ko có
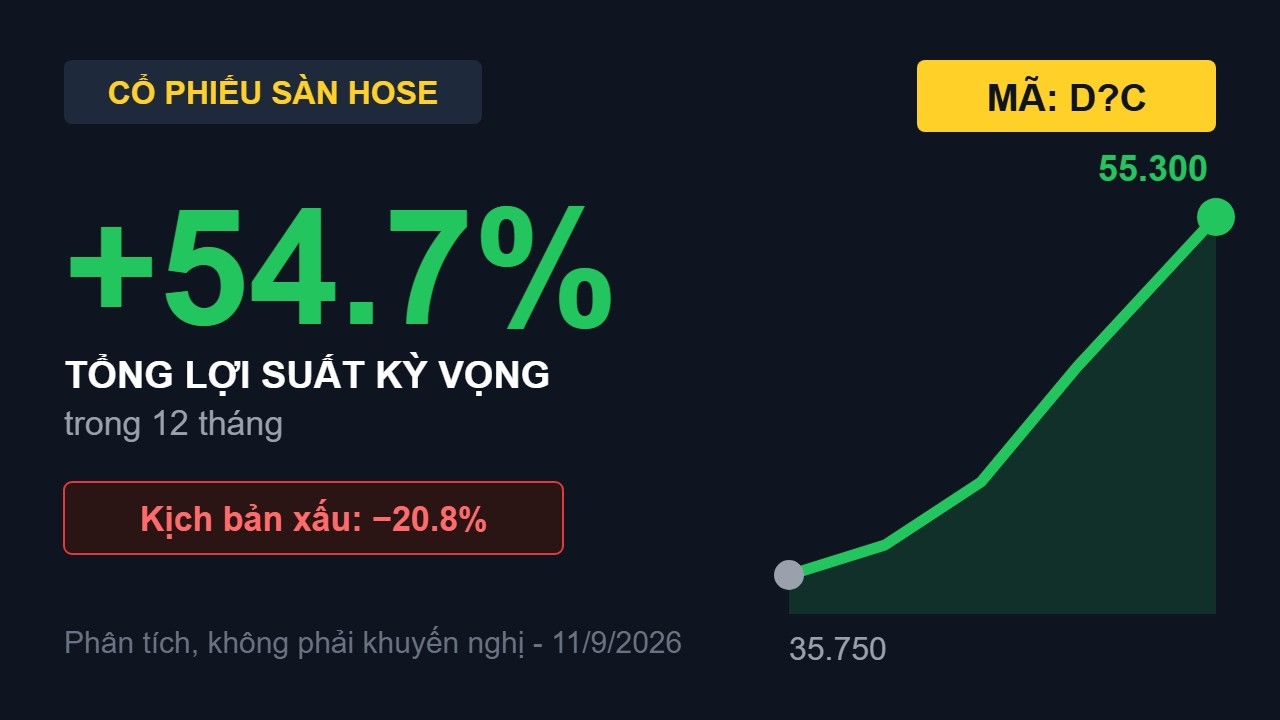
Chia sẻ góc nhìn định lượng cùng các bác về lý do vì sao DHC đi ngang tích lũy suốt thời gian qua dù lợi nhuận từng quý vẫn duy trì mức nền rất tốt, cũng như điểm bứt phá sắp tới:
Nút thắt công suất cơ học: Hiện 2 nhà máy Giao Long 1 và 2 (công suất thiết kế 280.000 tấn/năm) luôn phải chạy kịch trần ở mức 108% - 117%. Việc không còn dư địa mở rộng sản lượng khiến quy mô doanh thu chạm trần tạm thời, biên lợi nhuận ngắn hạn phụ thuộc chủ yếu vào biến động “The Spread” giữa giá bán giấy và giá phế liệu OCC nhập khẩu.
Tái lập sàn giá bán bền vững: Việc đóng cửa hơn 130 cơ sở sản xuất gây ô nhiễm tại Cụm công nghiệp Phong Khê (Bắc Ninh) đã thanh lọc khoảng 2 triệu tấn giấy phế phẩm (tương đương 22% nguồn cung), giúp thiết lập mặt bằng giá bán giấy công nghiệp ổn định trên 9.800 đ/kg.
Động lực thay đổi toàn diện từ Siêu dự án Giao Long 3: Dự án với tổng mức đầu tư 2.250 tỷ đồng sẽ nâng công suất thêm 390.000 tấn/năm (+139% lên 670.000 tấn/năm). Suất đầu tư của Giao Long 3 chỉ khoảng 230 - 240 USD/tấn, cạnh tranh hơn đáng kể so với mức 350 - 420 USD/tấn của các tập đoàn FDI như SCGP hay Lee & Man.
Lưu ý cấu trúc vốn: Giai đoạn 2026-2027 dồn lực thi công Giao Long 3, dòng tiền tự do (FCF) sẽ âm khoảng 1.150 tỷ và nợ vay ngân hàng dự kiến tăng thêm 950 tỷ đồng, DHC có thể tạm thời tiết chế cổ tức tiền mặt để ưu tiên vốn thi công.
Bác nào quan tâm mô hình định lượng chi tiết EV/EBITDA, rào cản Quy chế EU 2024/1157 về nhập khẩu OCC và phân tích đối chuẩn cạnh tranh khu vực có thể xem thêm video bóc tách chuyên sâu tại đây: