**DHC nâng kế hoạch lãi 2026 thêm 43%, cổ tức tiền mặt lên 28%: kế hoạch mới đã đủ “thật” chưa?**

, , ,

DHC vừa công bố tài liệu ĐHCĐ bất thường ngày 12/10/2026. Điểm nhấn là công ty nâng mạnh kế hoạch kinh doanh năm 2026, chỉ vài tháng trước khi kết thúc năm tài chính.

Cụ thể, kế hoạch doanh thu được điều chỉnh lên 3.990 tỷ đồng (từ 3.800 tỷ), tức +10% YoY. Thay đổi lớn hơn nằm ở lợi nhuận: kế hoạch LNST tăng từ 350 tỷ lên 500 tỷ đồng, tương đương tăng 43% so với kế hoạch cũ và +27% YoY. So với dự báo của Vietcap, kế hoạch mới đạt khoảng 97% về doanh thu và 88% về LNST. Đáng lưu ý, DHC vốn có thói quen đặt kế hoạch thận trọng: trong 10 năm qua, LNST thực tế bình quân đạt 121% kế hoạch năm.

Song song với đó, cổ đông cũng được hưởng lợi trực tiếp. DHC đề xuất nâng cổ tức tiền mặt năm 2026 từ 20% lên 28% mệnh giá, tương đương 2.800 đồng/cp, ứng với lợi suất khoảng 7,6%. Công ty đã tạm ứng 2.000 đồng/cp, nên phần còn lại là 800 đồng/cp. Ngoài cổ tức tiền mặt, DHC còn đề xuất thưởng cổ phiếu tỷ lệ 10% (10:1), phát hành 10,6 triệu cp từ nguồn vốn chủ sở hữu. Sau đợt phát hành, số cp lưu hành tăng lên 116,9 triệu và vốn điều lệ tăng từ khoảng 1.063 tỷ lên 1.169 tỷ đồng. Bên cạnh đó, công ty cũng bổ sung ngành nghề bán buôn tinh bột công nghiệp (mã 4631).

Động lực chính đứng sau việc nâng kế hoạch là chênh lệch thuận lợi giữa giá giấy thành phẩm và giá giấy tái chế OCC, trong bối cảnh ngành giấy đang thiếu hụt nguồn cung. Kết quả kinh doanh vì vậy tích cực hơn kỳ vọng. Vietcap hiện duy trì khuyến nghị MUA với giá mục tiêu 45.800 đồng/cp.

:point_right: Câu hỏi đặt ra là biên lợi nhuận hiện tại phụ thuộc khá nhiều vào chênh lệch giá giấy và OCC. Theo anh chị, lợi thế này còn duy trì được bao lâu khi cung cầu ngành dần cân bằng trở lại? Và với “truyền thống” thường xuyên vượt kế hoạch, liệu DHC có tiếp tục vượt mốc 500 tỷ năm nay?
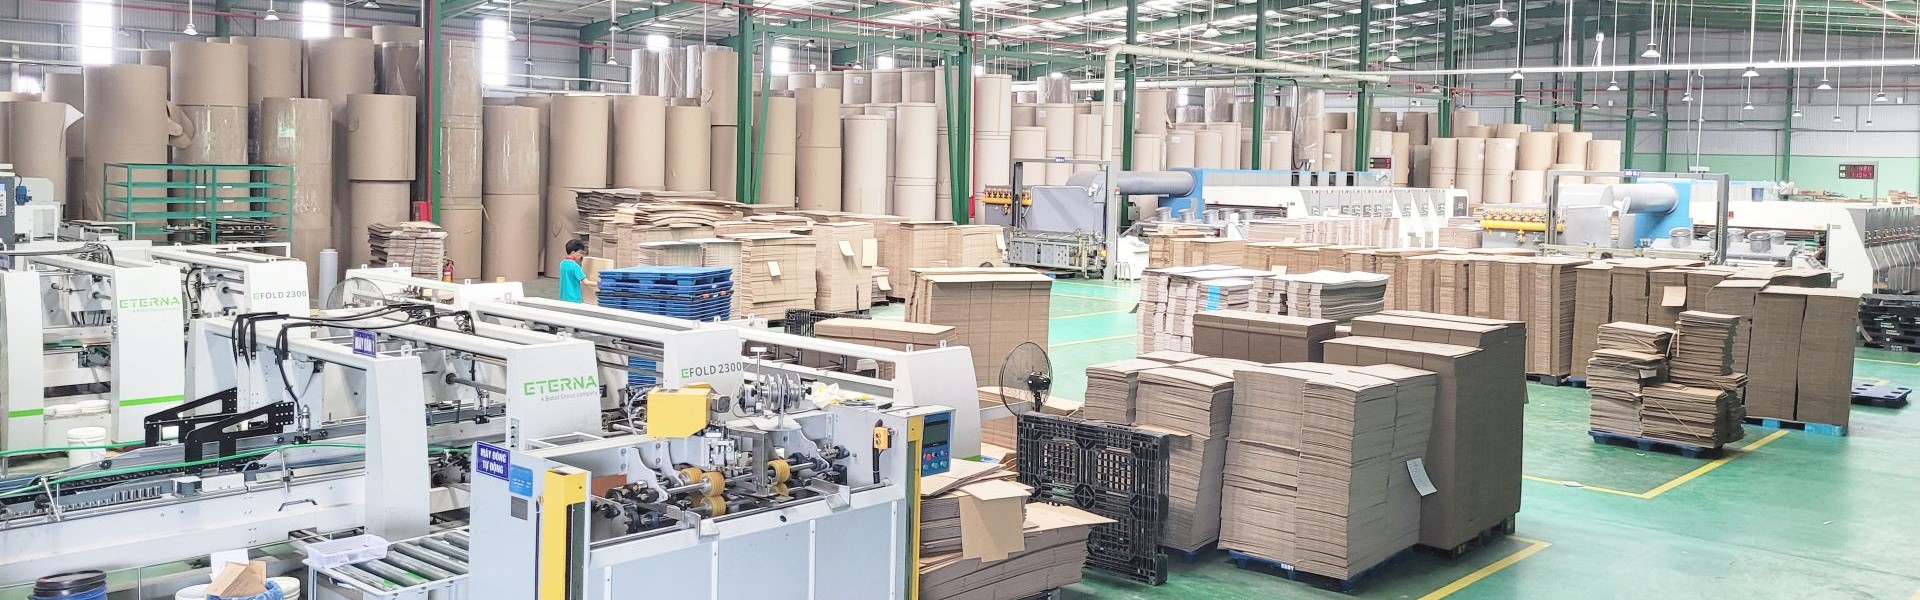
DHC vượt kế hoạch lợi nhuận sau 10 tháng, nhưng đà tăng có kéo dài sang năm 2027?

Công ty Cổ phần Đông Hải Bến Tre (DHC) vừa nâng kế hoạch lợi nhuận năm 2026 thêm 43%, nhưng điều đáng chú ý hơn là lợi nhuận 10 tháng đã vượt cả mục tiêu mới. Câu hỏi lúc này không còn là DHC có hoàn thành kế hoạch hay không, mà là mức lợi nhuận hiện tại có duy trì được khi giá nguyên liệu tăng cao. Triển vọng cuối năm vẫn tích cực, nhưng biên lợi nhuận đầu năm 2027 có thể chịu áp lực.

Tại đại hội cổ đông bất thường ngày 6/11, DHC thông qua nâng kế hoạch doanh thu năm 2026 từ 3.800 tỷ lên 3.990 tỷ đồng, tăng 10% so với năm trước. Đáng chú ý, mục tiêu lợi nhuận sau thuế được điều chỉnh từ 350 tỷ lên 500 tỷ đồng, tăng 27% so với năm 2025.

Việc nâng kế hoạch có cơ sở từ kết quả kinh doanh thực tế. Trong 10 tháng đầu năm, DHC ghi nhận doanh thu sơ bộ khoảng 3.500 tỷ đồng và lợi nhuận sau thuế 506 tỷ đồng, tương đương 101% kế hoạch lợi nhuận mới. Điều này cho thấy hoạt động kinh doanh đang thuận lợi hơn kỳ vọng ban đầu.

Động lực ngắn hạn vẫn khá tích cực. Ban lãnh đạo kỳ vọng lợi nhuận tháng 11 và tháng 12 duy trì khoảng 40 tỷ đồng mỗi tháng, tương đương tháng 10. Nếu đạt được mức này, lợi nhuận cả năm có thể lên khoảng 586 tỷ đồng, vượt 17% kế hoạch vừa điều chỉnh.

Tuy nhiên, vấn đề đáng quan tâm nằm ở khả năng duy trì biên lợi nhuận.

Giá giấy phế liệu nhập khẩu, nguyên liệu quan trọng trong sản xuất giấy bao bì, đã tăng lên 185–187 USD/tấn đối với hàng châu Âu và trên 200 USD/tấn đối với hàng Nhật Bản, Mỹ. DHC đã tăng giá bán khoảng 300 đồng/kg trong tháng 10 để bù đắp chi phí.

Nhờ lượng nguyên liệu dự trữ đủ dùng đến cuối năm, áp lực chi phí trong quý 4 có thể được kiểm soát. Nhưng sang quý 1/2027, các lô nguyên liệu nhập khẩu giá cao bắt đầu về nhà máy, trong khi khả năng tiếp tục tăng giá bán có thể hạn chế. Đây là yếu tố có thể khiến biên lợi nhuận thu hẹp dù doanh thu vẫn duy trì tích cực.

Ở góc nhìn dài hạn, dự án Giao Long 3 mới là động lực tăng trưởng đáng chú ý. DHC đặt mục tiêu hoàn thành xây dựng và lắp đặt thiết bị vào tháng 6/2027, chạy thử trong tháng 8–9 và vận hành thương mại từ tháng 10/2027. Nếu đúng tiến độ, dự án sẽ mở rộng năng lực sản xuất và tạo thêm nguồn doanh thu trong các năm tiếp theo.

Đổi lại, DHC dự kiến giải ngân thêm khoảng 1.350 tỷ đồng vốn vay trong giai đoạn cuối năm 2026 và năm 2027. Điều này có thể làm tăng chi phí tài chính, khiến hiệu quả vận hành của nhà máy mới trở nên quan trọng hơn.

Về cổ đông, DHC nâng kế hoạch cổ tức năm 2026 lên 38% mệnh giá bằng tiền mặt và/hoặc cổ phiếu, đồng thời thông qua phát hành cổ phiếu thưởng tỷ lệ 10%. Tuy nhiên, cổ phiếu thưởng không trực tiếp làm tăng giá trị doanh nghiệp.

Nhìn chung, DHC có cơ sở vượt kế hoạch lợi nhuận năm 2026 và triển vọng mở rộng công suất trong năm 2027. Dù vậy, khả năng chuyển chi phí nguyên liệu tăng sang giá bán sẽ quyết định chất lượng lợi nhuận trong 1–2 quý tới. Đây cũng là yếu tố cần đánh giá trước khi kỳ vọng mức lợi nhuận cao hiện tại có thể kéo dài.

Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của DHC có thể vào trang tiểu sử để xem phân tích chi tiết.