*Câu chuyện cơ bản doanh nghiệp:
-
Động lực tăng trưởng chính: GMD đang chuyển trọng tâm từ tìm kiếm nguồn hàng sang mở rộng công suất để đáp ứng nhu cầu tăng cao, đặc biệt tại Gemalink và khu vực Cái Mép – Thị Vải. Đây là nền tảng quan trọng cho tăng trưởng trung hạn của doanh nghiệp.
-
Triển vọng kết quả kinh doanh năm 2026: Doanh thu dự phóng đạt 6.580 tỷ đồng (+10,5%), LNST thuộc cổ đông công ty mẹ đạt 2.607 tỷ đồng (+48,5%). Tuy nhiên, lợi nhuận bao gồm khoảng 624 tỷ đồng thu nhập bất thường từ tái cấu trúc và chuyển nhượng vốn hợp tác với CJ Logistics, trong khi lợi nhuận hoạt động cốt lõi dự kiến chỉ tăng 11,3%.
-
Gemalink tiếp tục là động lực tăng trưởng cốt lõi: Sản lượng Gemalink năm 2026 dự kiến đạt 2,14 triệu TEU (+11%), đưa lợi nhuận đóng góp từ cảng tăng gần 15%. Với sản lượng năm 2025 đã đạt 1,9 triệu TEU, vượt công suất thiết kế 1,5 triệu TEU, nút thắt hiện tại của Gemalink chủ yếu nằm ở năng lực khai thác thay vì nhu cầu khách hàng.
-
Lợi thế cạnh tranh của Gemalink: Cảng sở hữu vị trí chiến lược tại Cái Mép – Thị Vải, khả năng tiếp nhận tàu container lớn và năng suất khai thác cao nhất khu vực, đạt 32,1 container/giờ trong nửa đầu năm 2026. Quan hệ với CMA CGM và Ocean Alliance giúp duy trì mạng lưới tuyến tàu ổn định, với khoảng 17 tuyến/tuần tính đến tháng 8/2026.
-
Mở rộng Gemalink giai đoạn 2–3: Giai đoạn 2 dự kiến vận hành từ quý I/2028, bổ sung khoảng 1 triệu TEU công suất; giai đoạn 3 dự kiến bổ sung thêm 1 triệu TEU. Việc mở rộng trong bối cảnh công suất hiện hữu gần bão hòa tạo cơ sở để hấp thụ công suất mới nhanh hơn, với điều kiện tiến độ dự án được đảm bảo.
-
Nam Đình Vũ đối mặt áp lực cạnh tranh: Sản lượng cảng giảm 10% trong nửa đầu năm 2026 do một phần hàng hóa dịch chuyển sang Lạch Huyện. Nguồn cung cảng tại Hải Phòng tiếp tục gia tăng từ năm 2027, khiến Nam Đình Vũ có thể ưu tiên giữ thị phần và phục hồi sản lượng thay vì tăng trưởng mạnh.
-
Nền tảng tài chính lành mạnh: Tiền mặt và tài sản tài chính ngắn hạn từng chiếm khoảng 28% tổng tài sản, tương đương 5.000 tỷ đồng, tạo dư địa tài chính để GMD đầu tư mở rộng. Đây là lợi thế quan trọng trong chu kỳ CAPEX mới tại Gemalink và Nam Đình Vũ, đồng thời giúp doanh nghiệp hạn chế phụ thuộc vào đòn bẩy.
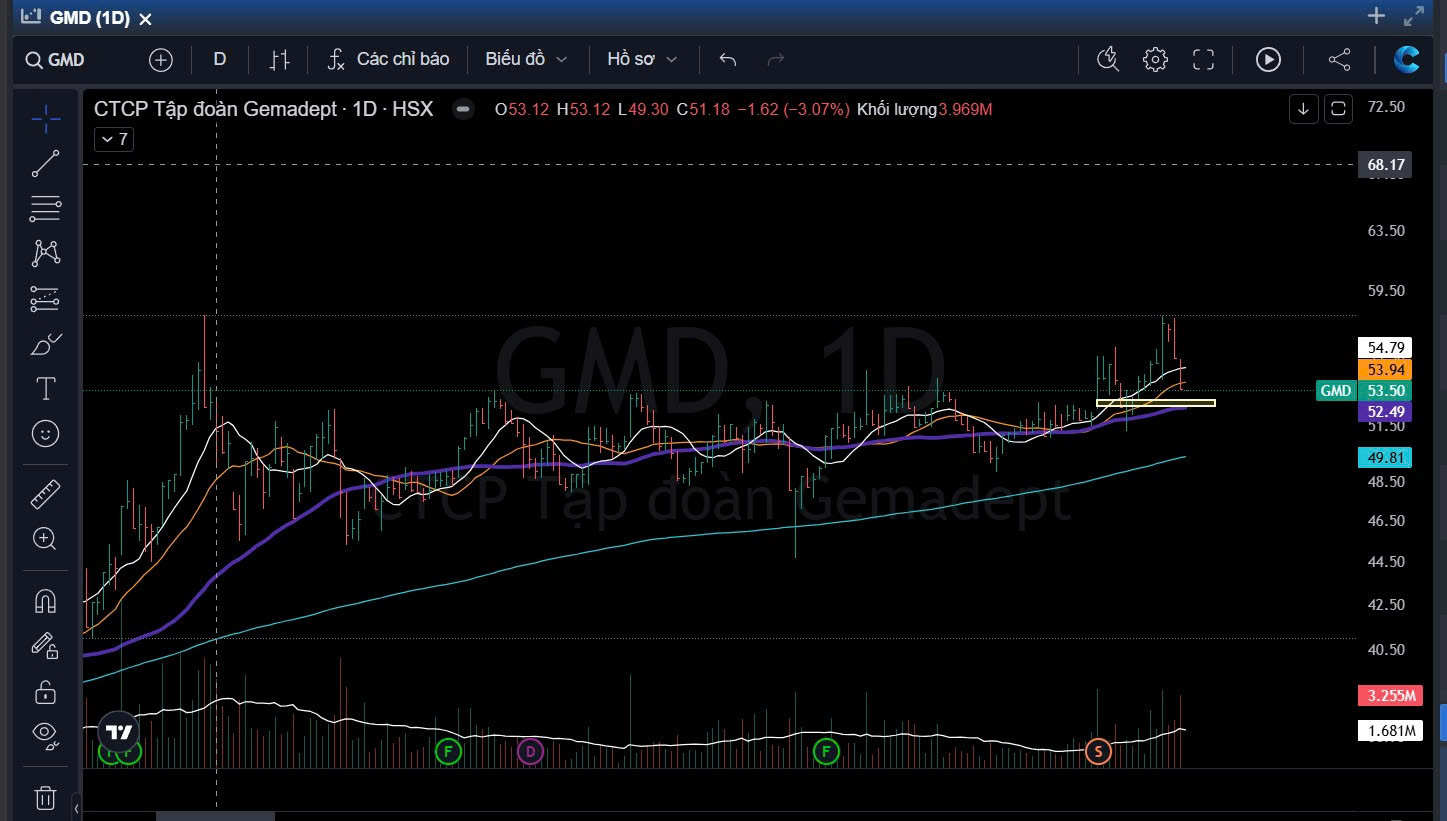
*Yếu tố kĩ thuật: Mua 10% NAV thăm dò vùng giá 53±2%
-
GMD có sức mạnh hơn thị trường chung, bằng chứng cổ phiếu giữ nền giá trên cao trong 1 khoảng thời gian dài trong khi đó VNINDEX biến động mạnh nhưng cổ phiếu có xu hướng thu hẹp biến động
-
Cổ phiếu đang test đỉnh thời đại nên 1 vài phiên tới sẽ có rung lắc
-
Trước đó cổ phiếu đã tạo một nền giá biên độ nhỏ à nguồn cung đang được kiểm soát
-
Điểm hổ trợ quan trọng cũng là điểm mua thăm dò với 10% NAV – vùng giá 53±2% (MA50 ngày)
à Có 2 kịch bản xảy ra:
*Kịch bản 1 (60%): Cổ phiếu test vùng giá 53 – MA50 ngày với khối lượng nhỏ, sau đó quay đầu vượt đỉnh. Kỳ vọng tăng >20%
*Kịch bản 2 (40%): Cổ phiếu xuyên thủng giá 53 hơn 5% à cổ phiếu không rơi một mạch, sẽ có nhịp hồi lại vùng 53 để cơ cấu
==>Theo xác suất: Mua GMD quanh giá 53, chờ xác nhận vượt đỉnh mua gia tăng, bán - cơ cấu khi cổ phiếu phục hồi lại vùng MA50 sau khi thủng.