DMX - Bước vào chu kỳ tăng trưởng vững mạnh

Bất Ngờ Tại Điện Máy Xanh: 5 Điểm Tựa Chiến Lược Đẩy Lợi Nhuận Vượt Kế Hoạch Và Ván Cờ AI "House of Future"

Trong khi nhiều ý kiến cho rằng ngành bán lẻ điện máy truyền thống đang tiệm cận điểm bão hòa, CTCP Đầu tư Điện Máy Xanh (DMX) lại gây bất ngờ lớn khi công bố kết quả kinh doanh 9 tháng đầu năm 2026 bứt phá mạnh mẽ. Doanh nghiệp đồng thời hé lộ kế hoạch chiến lược giai đoạn 2026–2030 với những con số tài chính gây kinh ngạc.

Tại Đại hội đồng cổ đông bất thường diễn ra ngày 29/10/2026, ban lãnh đạo DMX đã mang đến góc nhìn toàn diện về sự chuyển dịch chiến lược: từ mở rộng quy mô diện tích cửa hàng sang tối ưu hóa hiệu quả vận hành, kiến tạo các ngành hàng công nghệ mới và khai thác tối đa hệ sinh thái giá trị gia tăng. Dưới đây là 5 điểm nhấn chiến lược quan trọng nhất tác động trực tiếp đến vị thế của DMX.

1. “Tốc Độ Vọt Xà” Tài Chính: 9 Tháng Bứt Phá, Cán Mốc 105% Lợi Nhuận Cả Năm

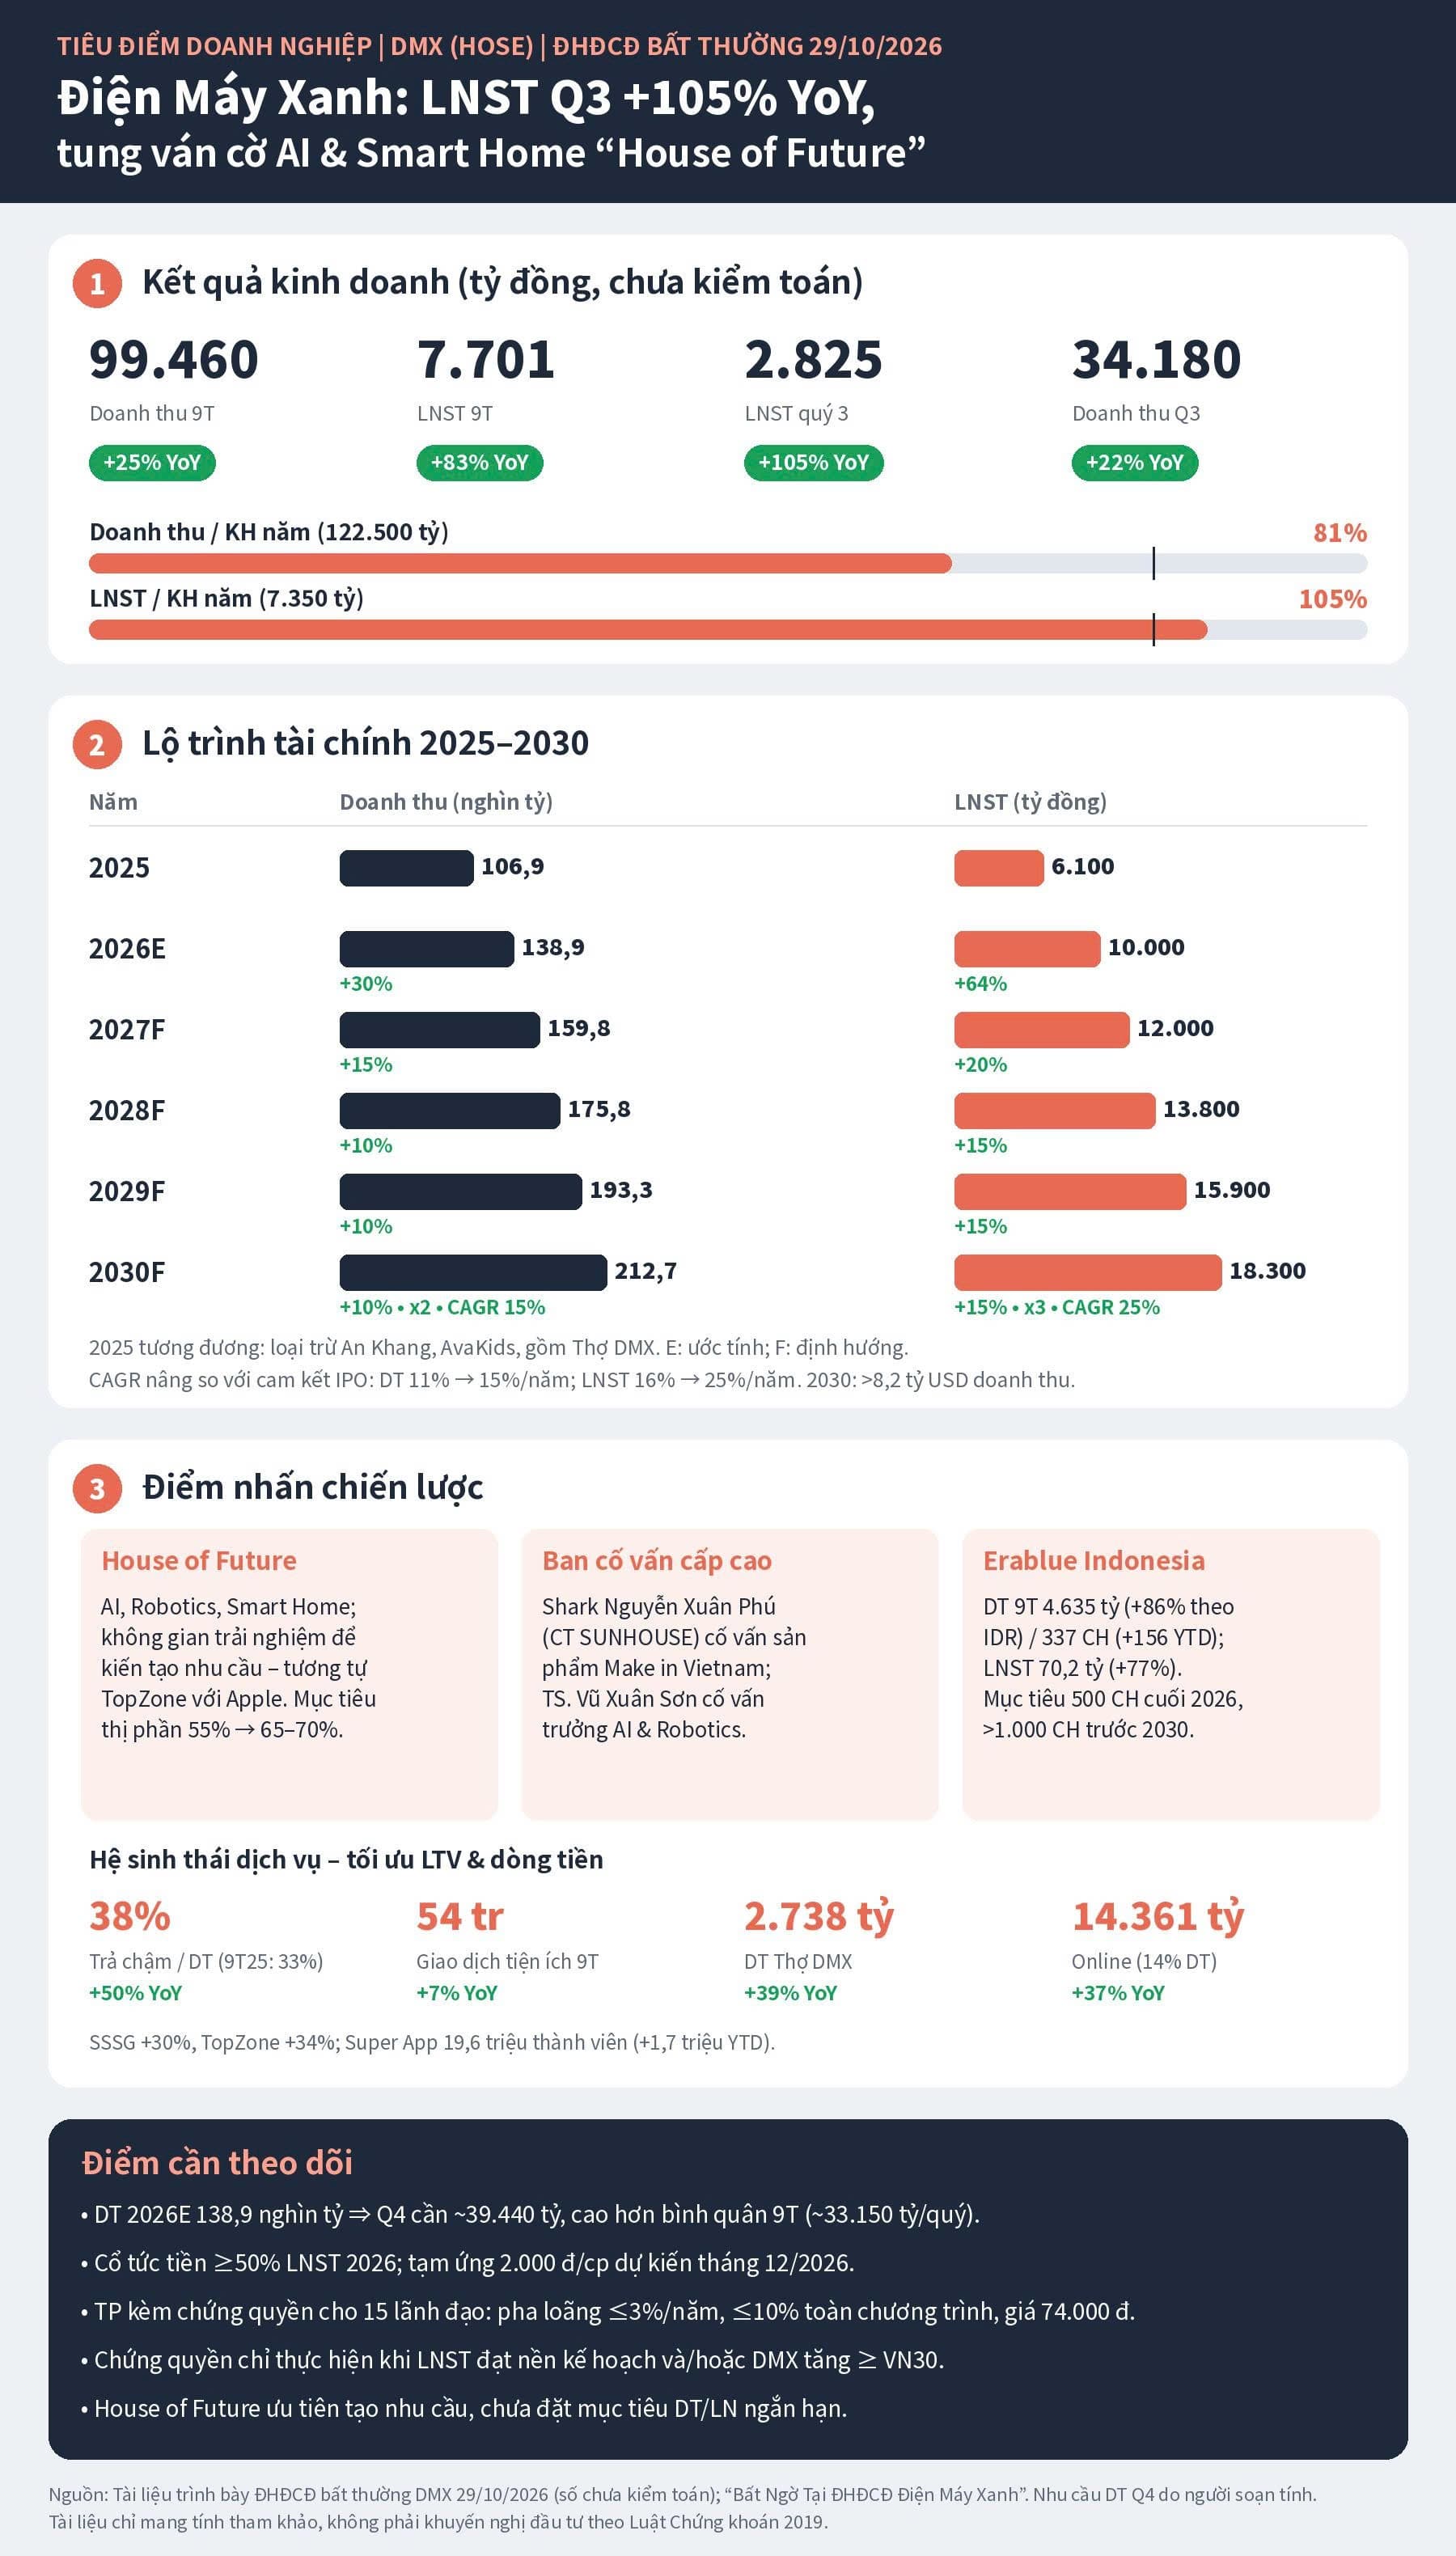
Khép lại 9 tháng đầu năm 2026, DMX ghi nhận doanh thu đạt 99.460 tỷ đồng (+25% YoY), hoàn thành 81% kế hoạch cả năm. Tốc độ tăng trưởng lợi nhuận ghi nhận sức bật vượt trội khi lợi nhuận sau thuế (LNST) đạt 7.701 tỷ đồng (+83% YoY), chính thức cán mốc 105% mục tiêu cả năm (7.350 tỷ đồng) chỉ sau 3 quý. Tính riêng quý III/2026, LNST đạt 2.825 tỷ đồng (+105% YoY), nâng biên LNST lũy kế lên mức 7,7%.

Bản chất của việc lợi nhuận tăng trưởng vượt xa doanh thu (+83% so với +25%) nằm ở đòn bẩy vận hành (operating leverage) mạnh mẽ. Khi doanh thu từ các cửa hàng hiện hữu tăng trưởng 30% YoY mà không phát sinh thêm chi phí mở rộng điểm bán tương ứng, hệ thống DMX đã tối ưu hóa triệt để chi phí cố định trên từng điểm bán. Dự kiến cả năm 2026, DMX sẽ hướng tới doanh thu 138,9–140,0 nghìn tỷ đồng và LNST vượt 10.000–10.500 tỷ đồng.

Lộ trình tăng trưởng tài chính giai đoạn 2025–2030:

  • Năm 2025 (Nền tảng): Doanh thu 106,9 nghìn tỷ đồng | LNST 6.100 tỷ đồng.
  • Năm 2026E (Tăng tốc): Doanh thu 138,9 nghìn tỷ đồng (+30%) | LNST 10.000 tỷ đồng (+64%).
  • Năm 2027F (Bứt phá): Doanh thu 159,8 nghìn tỷ đồng (+15%) | LNST 12.000 tỷ đồng (+20%).
  • Năm 2030F (Mục tiêu dài hạn): Doanh thu 212,7 nghìn tỷ đồng (>8,2 tỷ USD, CAGR +15%/năm, gấp 2 lần năm 2025) | LNST 18.300 tỷ đồng (CAGR +25%/năm, gấp 3 lần năm 2025).

Nhìn vào quỹ đạo này, việc DMX tự tin nâng mục tiêu CAGR doanh thu lên +15%/năm (so với cam kết IPO 11%) và LNST lên +25%/năm (so với cam kết IPO 16%) chứng minh doanh nghiệp đang chuyển dịch thành công từ tăng trưởng theo “lượng” sang tối ưu theo “chất”.

2. Bắt Tay Cùng Shark Phú – Nước Đi Bất Ngờ Cho Chuỗi Cung Ứng "Made in Vietnam"

Một điểm nhấn thu hút sự chú ý đặc biệt tại ĐHĐCĐ bất thường ngày 29/10/2026 là sự xuất hiện của ông Nguyễn Xuân Phú (Shark Phú - Chủ tịch HĐQT Tập đoàn SUNHOUSE). Ông đảm nhiệm vai trò Cố vấn sản phẩm Made in Vietnam trong Ban cố vấn cấp cao dự án “House of Future” kiêm cổ đông của DMX. Không chỉ mang danh nghĩa cố vấn, Shark Phú đã trực tiếp tham gia thảo luận và đặt câu hỏi chất vấn ban lãnh đạo ngay tại đại hội, thể hiện sự đồng hành sát sao cùng doanh nghiệp.

Sự hợp tác này đánh dấu bước đi chiến lược khi DMX không còn đơn thuần làm thương mại phân phối, mà bắt tay trực tiếp với nhà sản xuất gia dụng hàng đầu Việt Nam để chủ động xây dựng chuỗi cung ứng. Việc tích hợp năng lực sản xuất nội địa của SUNHOUSE vào hệ sinh thái DMX giúp tối ưu hóa chi phí đầu vào và hạ giá thành các thiết bị AI/Smart Home.

Đây là cơ sở quan trọng để DMX bình dân hóa các sản phẩm công nghệ cao, đón đầu làn sóng nâng cấp thiết bị gia dụng thông minh của hàng triệu gia đình Việt Nam trong thời gian tới.

3. Dự Án “House of Future”: Ván Cờ Kích Cầu Thị Trường AI & Smart Home

DMX chính thức công bố dự án chiến lược “House of Future”, tập trung vào 3 ngành hàng tiên phong: AI, Robotics và Smart Home. Doanh nghiệp định hướng tạo ra không gian trải nghiệm thực tế để người tiêu dùng trực tiếp tương tác với các công nghệ tương lai, qua đó từng bước hình thành nhu cầu thị trường thay vì đặt nặng mục tiêu doanh thu hay lợi nhuận ngắn hạn.

Tư duy kiến tạo thị trường này có sự tương đồng rõ nét với chiến lược phát triển chuỗi TopZone trước đây. TopZone từng đặt ra và hiện thực hóa 3 mục tiêu tham vọng: đưa doanh thu Apple đạt 1 tỷ USD, chiếm 50% thị phần Apple và biến Việt Nam thành thị trường Tier 1 của Apple. Nếu TopZone giúp nâng tầm trải nghiệm thiết bị di động cao cấp, thì “House of Future” đóng vai trò là động cơ chuyển đổi người tiêu dùng bình dân thành những người dùng thiết bị thông minh thế hệ mới.

Nhấn mạnh tầm nhìn rút ngắn khoảng cách tiếp cận công nghệ cho người tiêu dùng trong nước, Tổng Giám đốc Đoàn Văn Hiểu Em khẳng định:

“Tại sao người Việt Nam lại phải chờ đợi?”

Trong bối cảnh mạng lưới cửa hàng truyền thống (đã phủ 34 tỉnh thành) bắt đầu tiệm cận điểm bão hòa và DMX đặt mục tiêu nâng thị phần điện thoại, điện máy từ 55% lên 65–70%, “House of Future” chính là không gian tăng trưởng mới giúp DMX nâng cao giá trị trung bình trên từng đơn hàng (ASP) và gia tăng biên lợi nhuận dài hạn.

4. “Quả Ngọt” Erablue Indonesia – Công Thức Nhân Rộng Đã Xóa Sạch Nợ Lũy Kế

Chuỗi bán lẻ Erablue tại Indonesia đang chứng minh năng lực “đóng gói” và xuất khẩu mô hình vận hành bán lẻ điện máy của DMX ra khu vực. Sau 4 năm thâm nhập thị trường, Erablue đã mang về những kết quả tài chính rất tích cực:

  • Doanh thu 9 tháng: Đạt 4.635 tỷ đồng từ 337 cửa hàng (mở mới 156 cửa hàng so với năm trước).
  • Đóng góp lợi nhuận: Mang về 70,2 tỷ đồng lợi nhuận chia về cho công ty mẹ (+77% YoY).
  • Trạng thái tài chính: Chính thức xóa sạch toàn bộ nợ lũy kế từ giai đoạn đầu đầu tư và duy trì dòng tiền có lãi.
  • Mục tiêu quy mô: Đạt 500 cửa hàng vào cuối năm 2026 và vượt 1.000 cửa hàng trước năm 2030.

Việc Erablue xóa sạch nợ lũy kế khẳng định công thức vận hành điện máy của DMX hoàn toàn có thể nhân rộng thành công tại thị trường quốc tế, trở thành động cơ tăng trưởng thứ hai vững chắc bên cạnh thị trường nội địa.

5. Hệ Sinh Thái 5 Trụ Cột: Động Cơ Tối Ưu LTV Và Dòng Tiền Hoạt Động

Dưới góc nhìn chiến lược bán lẻ, sức mạnh tài chính của DMX không chỉ dựa vào việc bán một thiết bị phần cứng đơn lẻ, mà nằm ở hệ sinh thái dịch vụ phụ trợ giúp tối ưu hóa Chi phí Phân bổ Khách hàng (CAC) và gia tăng Giá trị Vòng đời Khách hàng (LTV). Các trụ cột dịch vụ cao cấp đang hoạt động như một động cơ tạo dòng tiền liên tục:

  • Tài chính tiêu dùng & Tiện ích: Mảng mua trả chậm chiếm ~38% doanh thu toàn hệ thống (+50% YoY). Các dịch vụ thu hộ và tiện ích tạo ra nguồn traffic khổng lồ với 54 triệu lượt khách trong 9 tháng (trung bình 6 triệu lượt/tháng), giúp kéo khách hàng đến điểm bán với chi phí tiếp thị gần như bằng 0.
  • Dịch vụ Thợ DMX: Đạt 2.738 tỷ đồng doanh thu, trong đó mảng cung cấp dịch vụ ra bên ngoài mang về 332 tỷ đồng (chiếm 12%), đảm bảo điểm chạm chăm sóc khách hàng sau bán hàng.
  • Online & Super App: Đạt doanh thu 14.361 tỷ đồng (+37% YoY, đóng góp 14% tổng doanh thu) với 19,6 triệu user, chuẩn bị ra mắt phiên bản Super App hoàn thiện vào cuối năm để khép kín hành trình mua sắm số.

Sự kết hợp giữa bán lẻ phần cứng, tài chính tiêu dùng, dịch vụ kỹ thuật và nền tảng số tạo thành một vòng lặp giữ chân khách hàng toàn diện. Dòng tiền thuần ổn định từ hệ sinh thái này chính là nguồn lực tài chính dồi dào để DMX tài trợ cho các chiến dịch tái đầu tư dài hạn như “House of Future”.

Kết Luận & Câu Hỏi Mở

Bức tranh chiến lược của Điện Máy Xanh tại ĐHĐCĐ bất thường 2026 thể hiện sự kết hợp chặt chẽ giữa Tối ưu hóa vận hành (xóa nợ lũy kế tại Erablue, phát huy đòn bẩy vận hành, khai thác dòng tiền từ 5 trụ cột) và Kiến tạo thị trường mới (dự án House of Future kết hợp cùng chuỗi cung ứng Made in Vietnam của SUNHOUSE).

Chuyển dịch từ một nhà bán lẻ thuần túy sang một hệ sinh thái tiêu dùng công nghệ tích hợp, DMX đang đặt nền móng vững chắc để hướng tới mốc doanh thu 8,2 tỷ USD và LNST 18.300 tỷ đồng vào năm 2030.

Liệu mô hình không gian trải nghiệm “House of Future” kết hợp cùng năng lực sản xuất nội địa có thể tạo nên một làn sóng tiêu dùng mới, biến các thiết bị Smart Home, AI và Robotics trở thành những vật dụng thiết yếu trong mọi gia đình Việt Nam trước năm 2030?
1 Likes

DMX đặt mục tiêu lợi nhuận gấp 3 lần: tăng trưởng sẽ đến từ đâu khi sản lượng đi ngang?

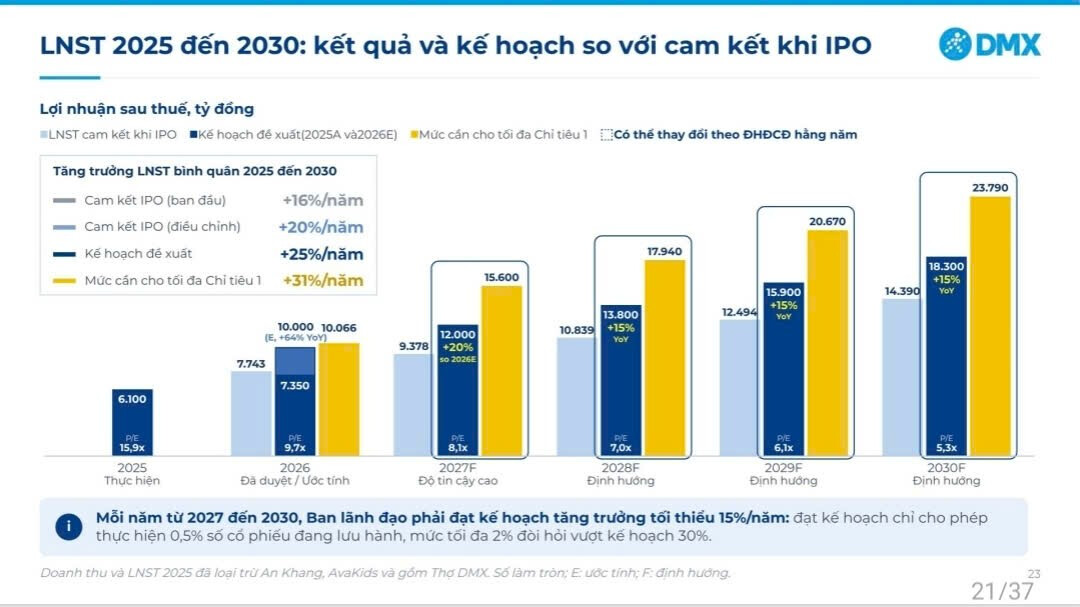
Công ty Cổ phần Đầu tư Điện máy Xanh (DMX) đang nâng đáng kể tham vọng tăng trưởng cho giai đoạn 2026–2030, với mục tiêu lợi nhuận sau thuế từ 6.100 tỷ đồng năm 2025 lên 18.300 tỷ đồng năm 2030. Điểm đáng chú ý là kế hoạch này được đặt ra trong bối cảnh sản lượng toàn thị trường năm 2027 có thể gần như đi ngang. Vì vậy, câu hỏi quan trọng không phải DMX muốn tăng trưởng bao nhiêu, mà là lợi nhuận sẽ tăng bằng cách nào khi số lượng sản phẩm bán ra không còn là động lực chính.

Theo kế hoạch mới, doanh thu DMX dự kiến đạt 138.900 tỷ đồng năm 2026, tăng 30%, trong khi lợi nhuận sau thuế hướng tới 10.000 tỷ đồng, tăng 64%. Sang năm 2027, lợi nhuận tiếp tục được đặt mục tiêu 12.000 tỷ đồng, tăng 20%. Từ 2028 đến 2030, mức tăng tối thiểu được định hướng khoảng 15% mỗi năm.

Điều đáng chú ý là tăng trưởng đang chuyển từ “bán nhiều hơn” sang “bán giá trị cao hơn”. Trong 9 tháng năm 2026, giá trị thị trường công nghệ và điện máy tăng khoảng 20% nhưng sản lượng chỉ tăng 5%. Nếu loại DMX khỏi thị trường, sản lượng gần như đi ngang. Đây là dấu hiệu cho thấy động lực doanh thu ngày càng phụ thuộc vào giá bán bình quân, cơ cấu sản phẩm và khả năng đưa khách hàng lên các phân khúc cao hơn.

Xu hướng này có thể tiếp tục trong năm 2027. Dù sản lượng toàn thị trường được kỳ vọng không tăng đáng kể, giá thiết bị có thể tăng khoảng 15–20% nhờ nhu cầu nâng cấp các sản phẩm tích hợp trí tuệ nhân tạo. Các chương trình trả góp cũng giúp khách hàng tiếp cận những thiết bị có giá trị cao hơn. Nếu xu hướng nâng cấp sản phẩm duy trì, DMX vẫn có cơ sở tăng doanh thu và lợi nhuận mà không cần dựa hoàn toàn vào tăng trưởng sản lượng.

Một điểm khác đáng chú ý là chương trình quyền chọn mua cổ phiếu dành cho 15 lãnh đạo được gắn trực tiếp với hiệu quả kinh doanh trong 5 năm. Để đạt mức phân bổ tối đa theo tiêu chí lợi nhuận, kết quả thực tế phải cao hơn mức cơ sở tới 30%. Cơ chế này tạo sự đồng thuận tương đối rõ giữa lợi ích của đội ngũ điều hành và mục tiêu tăng trưởng của doanh nghiệp, đồng thời cho thấy kế hoạch hiện tại chưa phải ngưỡng tham vọng cao nhất.

Tuy nhiên, nhà đầu tư cũng cần phân biệt giữa mục tiêu có độ tin cậy cao và định hướng dài hạn. Ban lãnh đạo đánh giá kế hoạch năm 2027 có mức độ tin cậy cao, trong khi các con số giai đoạn 2028–2030 vẫn phụ thuộc vào kế hoạch được thông qua từng năm. Vì vậy, chưa nên mặc định mức tăng trưởng lợi nhuận 15% mỗi năm sau 2027 là kết quả chắc chắn.

Tương tự, sáng kiến House of Future trong các lĩnh vực trí tuệ nhân tạo, robot, nhà thông minh và công nghệ y tế hiện mới ở giai đoạn thử nghiệm. Doanh nghiệp chưa đặt mục tiêu doanh thu hay lợi nhuận cho dự án này trong giai đoạn đầu, nên đây phù hợp hơn với câu chuyện tăng trưởng dài hạn thay vì động lực tài chính cho 1–2 quý tới.

Như vậy, điểm đáng theo dõi nhất của DMX không nằm ở con số lợi nhuận gấp 3 lần đến năm 2030, mà ở khả năng chuyển tăng trưởng thị trường từ sản lượng sang giá trị thành tăng trưởng lợi nhuận thực tế. Nếu doanh nghiệp tiếp tục nâng giá trị đơn hàng, cải thiện cơ cấu sản phẩm và duy trì tốc độ lợi nhuận vượt doanh thu, mục tiêu dài hạn sẽ có thêm cơ sở. Ngược lại, nếu sức mua sản phẩm cao cấp suy yếu, khoảng cách giữa tham vọng và kết quả thực tế có thể nhanh chóng mở rộng.

Nhà đầu tư muốn đánh giá sâu hơn khả năng DMX thực hiện kế hoạch lợi nhuận mới và mức giá phù hợp với kịch bản tăng trưởng này có thể tham khảo thêm vùng giá tích sản và giá mục tiêu của DMX tại trang tiểu sử.

DMX - Dự kiến doanh thu hơn 8 tỷ USD vào năm 2030, lợi nhuận tăng gấp 3 lần sau 5 năm

- Chiều 29/10, CTCP Đầu tư Điện Máy Xanh (DMX) đã tổ chức thành công ĐHCĐ bất thường 2026. Tổng giám đốc Điện Máy Xanh – ông Đoàn Văn Hiểu Em cho biết doanh nghiệp đã hoàn thành 81% kế hoạch năm, đồng thời hé lộ kế hoạch kinh doanh 5 năm tới. Cụ thể:

  • Doanh thu 9T/2026 đạt 99.460 tỷ , tăng 25% yoy - hoàn thành 81% kế hoạch năm

  • LNST đạt 7.701 tỷ , tăng 83% yoy - vượt 5% mục tiêu lợi nhuận cả năm (7.350 tỷ)

  • Biên LNST đạt 7,7% nhờ đòn bẩy vận hành từ chiến lược chuyển dịch từ “lượng sang chất”

  • Cả năm 2026 dự kiến DT đạt 140 nghìn tỷ và LNST vượt mốc 10.500 tỷ

DMX đặt kế hoạch tới 2030: X2 doanh thu lên 212,7 nghìn tỷ (CAGR 15%/năm) và X3 LNST lên 18.300 tỷ (CAGR 25%/năm) nhờ tập trung triển khai 5 trụ cột chiến lược chính

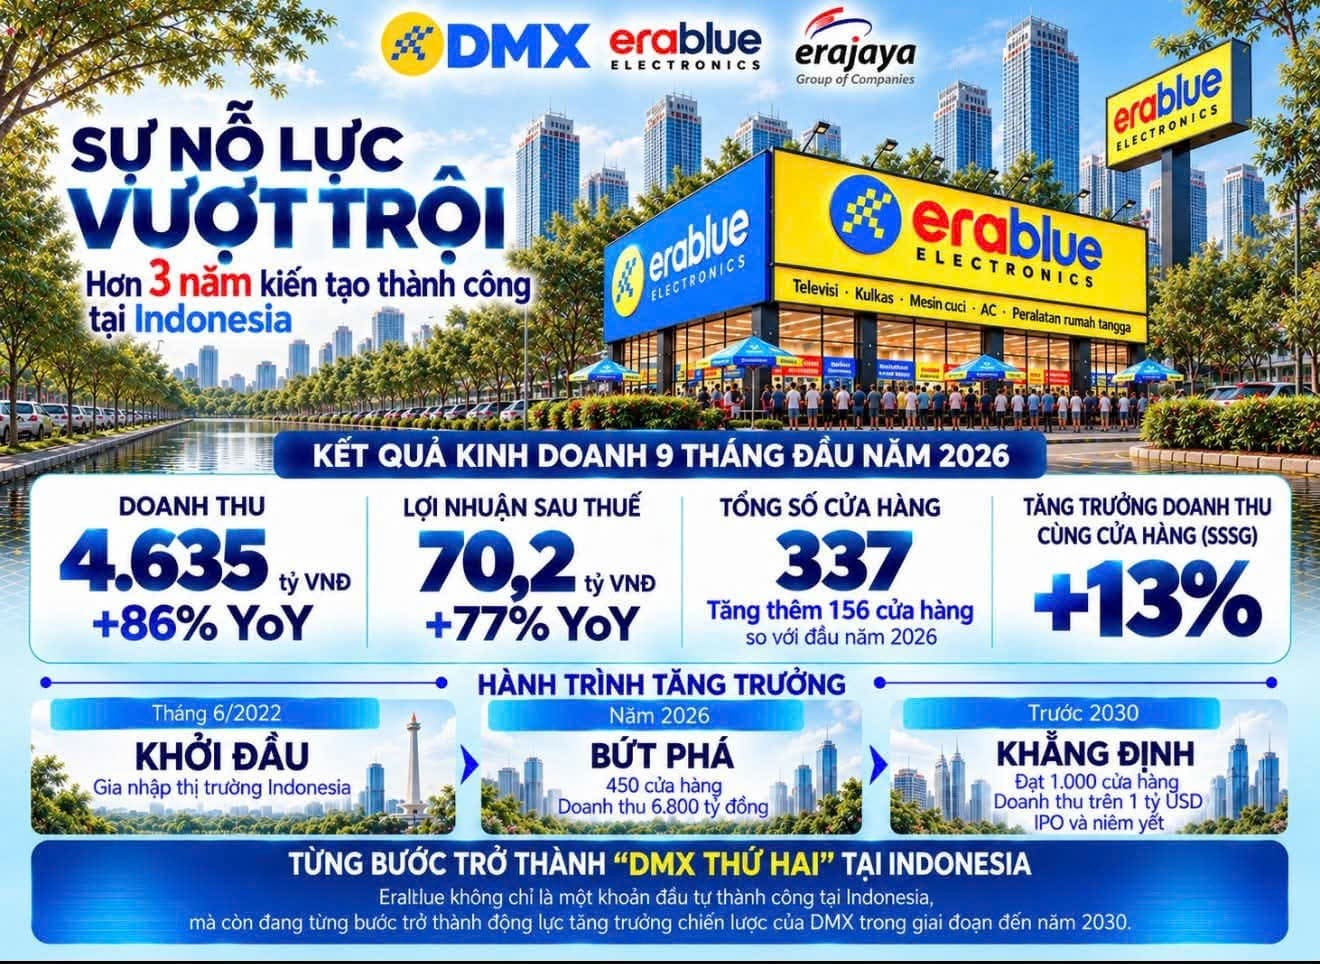
DMX - EraBlue: “Cột mốc quan trọng sau hơn 3 năm tại Indonesia”

- Chuỗi EraBlue của DMX đang sẵn sàng bước vào chu kỳ tăng trưởng mới khi KQKD 9T/2026 ghi nhận những kết quả tăng trưởng ấn tượng:

  • Doanh thu đạt 4.635 tỷ đồng, tăng 86% và LNST đạt 70,2 tỷ đồng, tăng 77% yoy
  • Chính thức xóa toàn bộ lỗ lũy kế sau hơn 3 năm đầu tư và phát triển tại thị trường Indonesia, đánh dấu bước ngoặt quan trọng từ giai đoạn Khởi đầu – Bứt phá sang Khẳng định.
  • Mở mới 156 cửa hàng so với đầu năm, nâng tổng quy mô lên 337 cửa hàng. Khẳng định vai trò là một trong 5 trụ cột tăng trưởng chiến lược quan trọng của DMX.

EraBlue đặt kế hoạch trước 2030: Doanh thu trên 1 tỷ USD với 1.000 cửa hàng - Hiện thực hóa khát vọng trở thành “DMX thứ hai” tại xứ sở vạn đảo.

DMX đặt mục tiêu lợi nhuận tăng 20% năm 2027: Động lực có bền vững?

Công ty Cổ phần Đầu tư Điện Máy Xanh (DMX) đặt mục tiêu doanh thu năm 2027 tăng 15% và lợi nhuận sau thuế tăng 20%, sau một năm 2026 có thể ghi nhận tăng trưởng rất mạnh. Tuy nhiên, câu hỏi quan trọng là lợi nhuận cải thiện nhờ hiệu quả kinh doanh thực chất hay chỉ hưởng lợi tạm thời từ hàng tồn kho giá thấp. Các tín hiệu hiện tại cho thấy động lực chính đến từ việc gia tăng thị phần, kiểm soát chi phí và mở rộng hoạt động tại Indonesia.

Trong quý 3/2026, DMX ghi nhận lợi nhuận sau thuế khoảng 2.800 tỷ đồng, nâng lợi nhuận 9 tháng lên 7.700 tỷ đồng. Doanh nghiệp kỳ vọng lợi nhuận quý 4 không thấp hơn quý 3 nhờ mùa mua sắm cuối năm. Nếu đạt được mức này, lợi nhuận cả năm có thể xấp xỉ 10.500 tỷ đồng, vượt mục tiêu 10.000 tỷ đồng, tương ứng mức tăng trưởng khoảng 64% so với năm trước.

Điểm tích cực nhất nằm ở chất lượng tăng trưởng. Tỷ lệ chi phí quản lý trên doanh thu trong quý 3 giảm xuống 2,4%, thấp hơn 0,7 điểm phần trăm so với cùng kỳ. Nguyên nhân đến từ việc gắn chi phí nhân sự và thuê mặt bằng với doanh thu, giúp DMX vận hành linh hoạt hơn. Đây là yếu tố có khả năng hỗ trợ lợi nhuận lâu dài, thay vì chỉ phụ thuộc vào tăng trưởng doanh số.

Bên cạnh đó, giá thiết bị điện tử đã tăng khoảng 10–15% trong giai đoạn 2025–2026. DMX hưởng lợi khi bán lượng hàng nhập trước thời điểm nhà cung cấp tăng giá. Tuy nhiên, lợi ích này chỉ mang tính tạm thời và không đóng góp lớn vào tổng lợi nhuận. Vì vậy, khả năng duy trì biên lợi nhuận sau khi yếu tố hàng tồn kho giá thấp không còn sẽ là phép thử quan trọng trong năm 2027.

Một động lực đáng chú ý khác là thị phần. Trong 9 tháng đầu năm, thị trường điện thoại và điện máy nội địa nhìn chung tăng trưởng yếu nếu loại trừ DMX. Điều này cho thấy doanh nghiệp đang giành thêm thị phần từ đối thủ. Đáng chú ý, doanh thu điện thoại Android vẫn tăng 20% so với cùng kỳ.

DMX cũng đẩy mạnh bán hàng trả góp, hiện chiếm 38% doanh số và hướng tới trên 50% trong năm 2027. Việc mở rộng kỳ hạn trả góp có thể giúp khách hàng dễ dàng tiếp cận sản phẩm giá trị cao, hỗ trợ doanh thu. Tuy nhiên, hiệu quả còn phụ thuộc vào chi phí tài chính và chất lượng các khoản vay.

Điểm sáng lớn nhất ngoài thị trường Việt Nam là EraBlue tại Indonesia. Chuỗi hiện có gần 370 cửa hàng, tất cả đều có lãi và đã xóa hết lỗ lũy kế. Doanh thu tại các cửa hàng hiện hữu tăng khoảng 17%, bất chấp thị trường Indonesia suy yếu trong quý 3.

EraBlue dự kiến đạt khoảng 500 cửa hàng trong quý 1/2027, sau đó tập trung tối ưu vận hành trước khi tiếp tục mở rộng. Mục tiêu dài hạn là 1.000 cửa hàng tại đảo Java trước năm 2030. Nếu duy trì được hiệu quả trên từng cửa hàng, EraBlue có thể trở thành động lực tăng trưởng lợi nhuận quan trọng trong những năm tới.

Dù vậy, triển vọng năm 2027 không hoàn toàn không có rủi ro. Giá thiết bị tăng có thể ảnh hưởng sức mua, chi phí trả góp có thể gây áp lực lên biên lợi nhuận, trong khi tốc độ mở rộng EraBlue đòi hỏi khả năng kiểm soát vận hành tốt. DMX cũng chưa đưa ra mục tiêu biên lợi nhuận cụ thể cho năm tới.

Nhìn chung, mục tiêu lợi nhuận tăng 20% năm 2027 có cơ sở từ thị phần, hiệu quả chi phí và sự phát triển của EraBlue. Điều quan trọng không chỉ là DMX bán được nhiều hàng hơn, mà còn là khả năng duy trì biên lợi nhuận khi lợi thế hàng tồn kho giá thấp dần biến mất.

Với triển vọng tăng trưởng này, việc đánh giá mức giá đầu tư phù hợp cần gắn với khả năng thực hiện kế hoạch kinh doanh và những rủi ro trong các quý tới.

Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của DMX có thể vào trang tiểu sử để xem phân tích chi tiết.

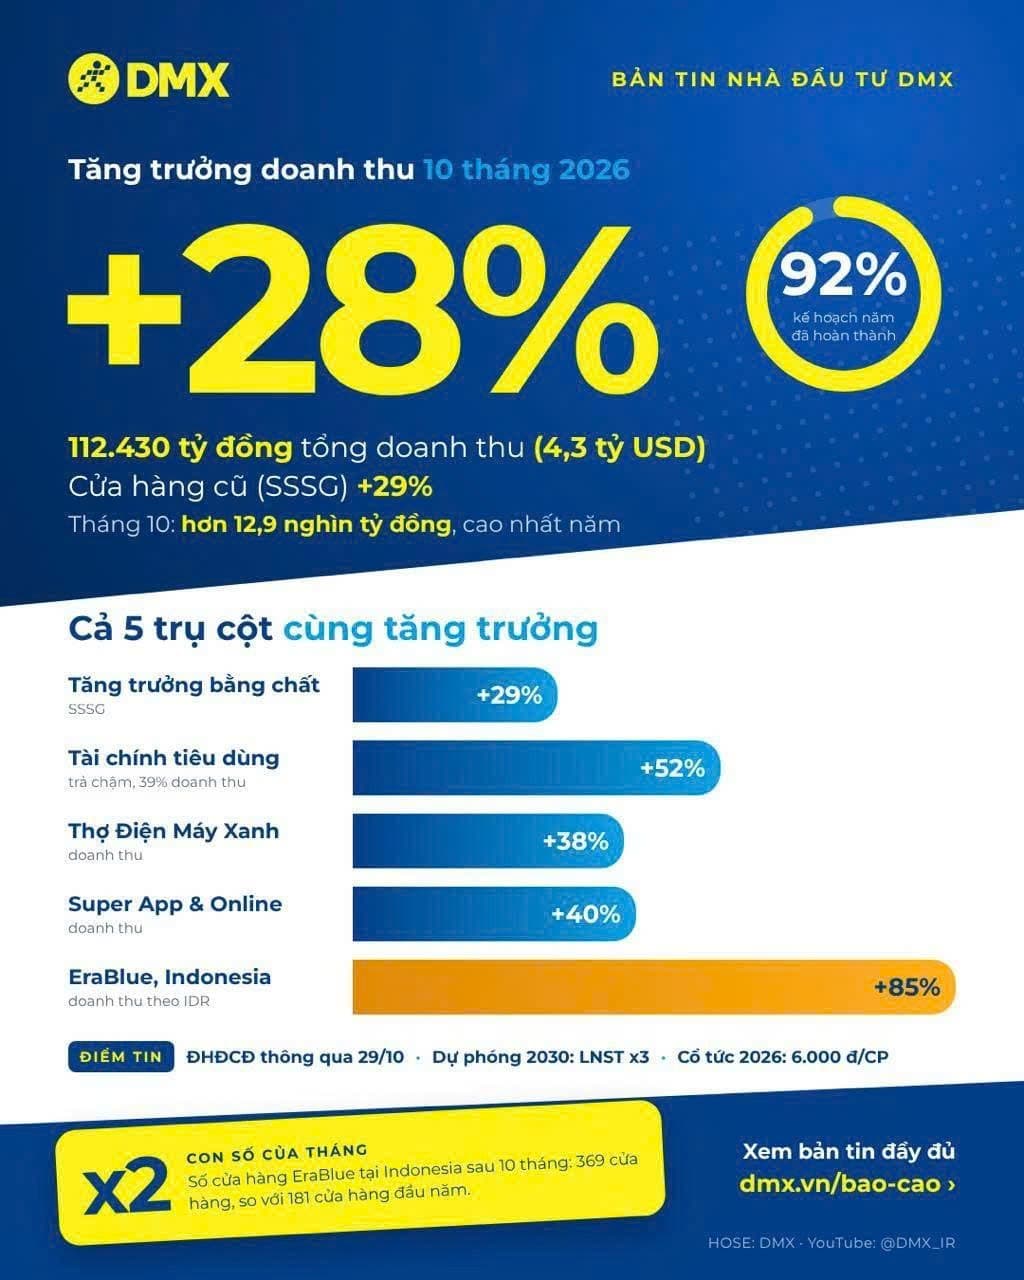
DMX - KQKD 10T duy trì đà tăng trưởng, bứt tốc đồng đều 5 trụ cột chiến lược

- CTCP Đầu tư Điện Máy Xanh (HOSE: DMX) vừa công bố KQKD 10T/2026 ghi nhận những con số ấn tượng:

  • Doanh thu thuần đạt 112.430 tỷ (tương đương 4,3 tỷ USD), tăng 28% YoY và hoàn thành 92% kế hoạch năm - riêng tháng 10 đạt hơn 12,9 nghìn tỷ , cao nhất kể từ đầu năm.
  • Tăng trưởng từ các cửa hàng hiện hữu (SSSG) đạt mức ấn tượng 29%
  • Mảng tài chính tiêu dùng tăng trưởng vượt bậc 52% và đóng góp tới 39% tổng doanh thu, tạo đòn bẩy mở rộng biên lợi nhuận và dòng tiền vững chắc.
  • Kênh Super App & Online tăng 40% và mảng dịch vụ Thợ Điện Máy Xanh tăng trưởng 38% về doanh thu
  • Erablue: DT đạt 5.289 tỷ, tăng 85% yoy. Mở mới 188 CH từ đầu năm, nâng gấp đôi số lượng từ 181 lên 369 cửa hàng

DMX đặt kế hoạch tới 2030: Lợi nhuận sau thuế tăng gấp 3 lần (LNST x3) cùng kế hoạch cổ tức tiền mặt năm 2026 lên tới 6.000 đồng/cổ phiếu - Tối ưu hiệu quả nội tại và mở khóa giá trị từ thị trường quốc tế

Không Dựa Vào Mở Rộng Mạng Lưới Nội Địa Vẫn Tăng Trưởng 28%: 5 Điểm Nhấn Của DMX Trong 10 Tháng Năm 2026

Trong bối cảnh thị trường bán lẻ điện máy và công nghệ đầy thách thức, một câu hỏi quản trị kinh điển được đặt ra: Làm thế nào để một “gã khổng lồ” tiếp tục duy trì đà tăng trưởng hai chữ số khi không còn phụ thuộc vào đòn bẩy mở rộng điểm bán tràn lan?

Báo cáo kết quả kinh doanh 10 tháng đầu năm 2026 của DMX chính là lời giải đáp bằng số liệu mang tính thuyết phục cao. Bằng việc dịch chuyển trọng tâm chiến lược từ “chiều rộng” sang “chiều sâu”, tối ưu hóa năng suất vận hành trên từng điểm bán hiện hữu và kích hoạt các động cơ tăng trưởng mới, DMX đã ghi nhận tổng doanh thu hợp nhất đạt 112.430 tỷ đồng (tương đương khoảng 4,3 tỷ USD), tăng trưởng +28% YoY trên cơ sở so sánh tương đương (loại trừ ảnh hưởng An Khang, AvaKids và hợp nhất Thợ DMX). Với thành tích này, doanh nghiệp đã hoàn thành 92% kế hoạch doanh thu cả năm (122.500 tỷ đồng) chỉ sau 10 tháng.

Đặc biệt, riêng tháng 10/2026 đã ghi nhận mốc đỉnh điểm doanh thu của năm khi đạt hơn 12,9 nghìn tỷ đồng (tăng +4% MoM). Dưới góc nhìn phân tích kinh doanh chuyên sâu, hãy cùng giải mã 5 điểm sáng chiến lược tạo nên bước tăng trưởng này.

1. Điểm nhấn 1: Tái cơ cấu mạng lưới nội địa | Khi “ít hơn” tạo nên hiệu suất vận hành tích cực

Theo bản tin nhà đầu tư 10T2026 do người dùng cung cấp, các chuỗi tại Việt Nam tăng trưởng doanh thu 28%-34% dù không mở cửa hàng mới. Phạm vi nhận định này là mạng lưới nội địa, không bao gồm EraBlue tại Indonesia. Nguồn chưa cung cấp diện tích sàn hoặc doanh thu trên mỗi mét vuông để định lượng năng suất diện tích.

Tính đến cuối tháng 10/2026, mạng lưới cửa hàng nội địa của DMX ghi nhận sự thu hẹp rõ rệt:

  • Điện Máy Xanh: Giảm 20 cửa hàng YoY (giảm 10 cửa hàng so với đầu năm), còn 1.998 cửa hàng.
  • Thế Giới Di Động: Giảm 7 cửa hàng YoY (giảm 7 cửa hàng so với đầu năm), còn 920 cửa hàng.
  • TopZone: Tăng nhẹ 1 cửa hàng YoY (tăng 1 cửa hàng so với đầu năm), đạt 86 cửa hàng.

Mặc dù mạng lưới trong nước thu hẹp ròng 16 cửa hàng từ đầu năm, còn 3.004 cửa hàng, tăng trưởng doanh thu cửa hàng cũ (SSSG) lũy kế 10 tháng đạt +29%. Điều này cho thấy tăng trưởng bán lẻ nội địa chủ yếu đến từ cửa hàng hiện hữu. Doanh thu Điện Máy Xanh và Thế Giới Di Động cùng tăng +28% YoY; TopZone tăng +34% YoY. Nguồn 10T chưa đủ dữ liệu chi phí, lưu lượng khách và diện tích sàn để lượng hóa tác động lên biên lợi nhuận.

“Tăng trưởng lan tỏa trên mọi chuỗi và ngành hàng, đến từ cửa hàng hiện hữu thay vì mở mới (SSSG 29%).”

2. Điểm nhấn 2: Tài chính tiêu dùng 0% | Chiến lược bảo vệ biên lợi nhuận và kích cầu thông minh

Trước sức ép lạm phát và giá bán sản phẩm tăng, nhiều nhà bán lẻ thường rơi vào cái bẫy “cuộc đua xuống đáy” (price war) bằng cách chiết khấu giảm giá sâu, làm bào mòn nghiêm trọng biên lợi nhuận gộp. DMX đã triển khai giải pháp: Sử dụng đòn bẩy Tài chính tiêu dùng trả chậm 0% lãi suất kết hợp với các gói dịch vụ hậu mãi mở rộng để giải bài toán chi tiêu của người tiêu dùng mà không làm tổn hại tới giá trị sản phẩm.

Các dữ liệu kinh doanh chính minh chứng cho sự thành công của công cụ này:

  • Doanh thu trả chậm: Tăng trưởng vọt +52% YoY.
  • Tỷ trọng đóng góp: Nâng tỷ trọng doanh thu trả chậm lên 39% tổng doanh thu toàn hệ thống (so với mức 33% của cùng kỳ 10T2025).
  • Độ phủ giải pháp: Có tới 96% sản phẩm trong danh mục kinh doanh được áp dụng chính sách ưu đãi này.

Bên cạnh tài chính tiêu dùng, mảng dịch vụ tiện ích tiếp tục đóng vai trò là “trạm thu hút dòng tiền” ổn định. Giá trị giao dịch thanh toán tiện ích và ngân hàng đạt 92 nghìn tỷ đồng (tăng +3% YoY), xử lý thành công 60 triệu giao dịch tại hơn 3.000 điểm bán (tăng +7% YoY), có thể tạo thêm điểm tiếp xúc với khách hàng; nguồn chưa công bố tần suất ghé thăm.

3. Điểm nhấn 3: Cơ cấu doanh thu đa đòn bẩy và sức bứt phá từ hệ sinh thái sản phẩm Apple

Nhìn vào bức tranh tổng thể, đà tăng trưởng 28% của DMX được gia cố chắc chắn nhờ sự đóng góp đồng đều từ các chuỗi bán lẻ, kênh bán hàng và danh mục ngành hàng đa dạng.

Bức tranh cơ cấu doanh thu tổng thể (không bao gồm Thợ ĐMX)

  1. Phân theo chuỗi kinh doanh: Chuỗi Điện Máy Xanh đóng góp cốt lõi với 65% tổng doanh thu; Thế Giới Di Động chiếm 31%; và TopZone đóng góp 4%.
  2. Phân theo kênh bán hàng: Kênh cửa hàng truyền thống chiếm chủ đạo với 85%, trong khi kênh Online & Super App bứt phá chiếm 15% tổng doanh thu.
  3. Phân theo ngành hàng: Nhóm Thiết bị viễn thông & Công nghệ (ICT) chiếm 57%; Nhóm Điện máy & Gia dụng (CE) chiếm 38%; và Mảng Dịch vụ chiếm 5%.

Động lực từ Apple và sự tăng trưởng đồng đều của danh mục sản phẩm

Nhóm sản phẩm Điện thoại Apple là đầu máy kéo tăng trưởng mạnh nhất khi đạt doanh thu tăng +50% YoY. Sức hút từ đợt mở bán và giao hàng sớm hai dòng sản phẩm iPhone 18 series và iPhone Duo ngay trong tháng 10 đã tạo cú hích trực tiếp giúp chuỗi TopZone tăng trưởng +34% YoY.

Bảng tổng hợp chi tiết tỷ trọng và mức tăng trưởng theo sản phẩm chính:

Ngành hàng / Sản phẩm Tỷ trọng Doanh thu Tăng trưởng YoY
Điện thoại Apple 22% +50%
Điện thoại Android 22% +20%
Gia dụng 10% +30%
Máy lạnh 7% +50%
Tủ lạnh 7% +25%
TV 7% +10%
Máy giặt 6% +20%
Laptop 6% +30%
Dịch vụ 5% +15%
Phụ kiện 4% +30%
Khác 3% —

(Ngu ồn: Báo cáo Nhà đầu tư DMX 10T2026) Tỷ trọng sản phẩm hiển thị cộng thành 99%, khớp nguồn; tỷ trọng có thể không cộng đủ 100% do làm tròn. Giữ nguyên số gốc, không tự điều chỉnh mục Khác từ 3% lên 4%.

4. Điểm nhấn 4: Động cơ tăng trưởng kép | Chuyển đổi “Thợ ĐMX” và bứt tốc trên không gian số

Mảng dịch vụ kỹ thuật và kênh số tiếp tục mở rộng doanh thu; chưa có số liệu lợi nhuận riêng trong bản tin 10T để xác nhận hiệu quả từng mảng.

  • Thợ Điện Máy Xanh | Mở rộng doanh thu dịch vụ ngoài hệ thống: Mảng dịch vụ lắp đặt, sửa chữa và bảo dưỡng đạt tổng doanh thu 3.006 tỷ đồng (tăng +38% YoY). Đáng chú ý, doanh thu phát sinh từ khách hàng ngoài hệ sinh thái DMX đạt 384 tỷ đồng (tăng +44% YoY), đóng góp tới 13% vào tổng doanh thu của mảng Thợ. Doanh thu khách hàng bên ngoài cho thấy mảng Thợ đang mở rộng dịch vụ ngoài hệ thống. Tuy nhiên, bản tin 10T chưa công bố lợi nhuận riêng hoặc biên gộp của mảng, nên chưa đủ cơ sở kết luận về mức đóng góp lợi nhuận hay tính độc lập của mô hình.
  • Super App & Kênh Online | Đòn bẩy chuyển đổi số: Kênh số hóa ghi nhận doanh thu 16.322 tỷ đồng (tăng +40% YoY), chiếm 15% tổng doanh thu theo bản tin. Số thành viên Super App đạt 19,8 triệu, tăng 1,9 triệu từ đầu năm. Tỷ trọng 15% được giữ nguyên theo nguồn, không coi là lỗi số liệu.

5. Điểm nhấn 5: EraBlue tại Indonesia | “Bản sao thành công” nhân rộng vị thế ra quốc tế

Một thương vụ “xuất khẩu mô hình” mở rộng của DMX chính là chuỗi bán lẻ điện máy EraBlue tại thị trường Indonesia (hợp tác liên doanh).

  • Tăng trưởng doanh thu: Doanh thu lũy kế 10 tháng đạt 5.289 tỷ đồng, tăng trưởng bứt phá +85% YoY (tính theo đồng nội tệ IDR)*. Tăng trưởng cửa hàng cũ (SSSG) lũy kế giữ vững mức +12%.
  • Tốc độ phủ mạng lưới: EraBlue đã nhân đôi quy mô chỉ sau 10 tháng, tăng từ 181 cửa hàng đầu năm lên 369 cửa hàng (tăng thêm 188 cửa hàng từ đầu năm, tương đương tăng +211 cửa hàng YoY).
  • Tầm nhìn chiến lược: EraBlue đang đi đúng lộ trình hướng tới mốc 500 cửa hàng vào năm 2027 và tiến tới quy mô 1.000 cửa hàng vào năm 2030, hứa hẹn trở thành một “Điện Máy Xanh thứ hai” tại thị trường Đông Nam Á đông dân nhất.

"Mô hình EraBlue tại Indonesia ghi nhận tốc độ mở rộng nhanh khi nhân đôi số lượng điểm bán lên 369 cửa hàng sau 10 tháng, đạt mức tăng trưởng doanh thu +85% YoY."

(Ghi chú: Doanh thu EraBlue được quy đổi từ IDR theo tỷ giá tham chiếu 26.190 VND/USD và 16.600 IDR/USD).

Triển vọng Q4/2026 & Thông tin Điểm tin dành cho Nhà đầu tư

Bước vào quý 4 | giai đoạn cao điểm bán lẻ quan trọng nhất trong năm, DMX sở hữu chuỗi đòn bẩy kích cầu từ đợt giao hàng đỉnh điểm của iPhone 18/Duo, đại tiệc mua sắm Black Friday và nhu cầu sắm sửa chuẩn bị Tết. Ban lãnh đạo doanh nghiệp tự tin hướng tới mục tiêu tăng trưởng doanh thu cả năm đạt 30% YoY.

Thông tin điểm tin quan trọng dành cho cổ đông & nhà đầu tư:

  • ĐHĐCĐ bất thường năm 2026: Theo báo cáo Vietcap, cổ đông đã thông qua chính sách cổ tức tiền mặt năm 2026 và chương trình trái phiếu kèm chứng quyền. Ngày họp/ngày thông qua chưa chốt do ảnh điểm tin ghi 29/10, trong khi báo cáo Vietcap ghi đã tham dự ngày 28/10; cần đối chiếu biên bản và nghị quyết để phân biệt ngày họp với ngày công bố.
  • Tầm nhìn 2030 của DMX: Định hướng LNST đạt 18.300 tỷ đồng, gấp 3 lần mức 6.100 tỷ đồng năm 2025 trên cơ sở tương đương (không gồm An Khang, AvaKids, có Thợ DMX). Đây là mục tiêu dài hạn, không phải kết quả đã thực hiện và không phải mục tiêu LNST của EraBlue.
  • Cổ tức của DMX: Tạm ứng cổ tức năm 2026 ở mức 2.000 đồng/cổ phiếu, dự kiến chi trả tháng 12/2026; tổng mức cổ tức năm 2026 sẽ trình ĐHĐCĐ thường niên 2027. Mức 6.000 đồng/cổ phiếu là lũy kế từ khi niêm yết nếu cộng 4.000 đồng/cổ phiếu đã trả ngày 26/08/2026 và 2.000 đồng/cổ phiếu dự kiến tạm ứng, không phải tổng cổ tức riêng năm tài chính 2026.

Bằng việc kiên định loại bỏ tư duy tăng trưởng bằng diện tích sàn thuần túy để tập trung vào tối ưu hóa chi phí vận hành, khai thác tối đa giá trị vòng đời khách hàng qua dịch vụ tiện ích và nhân rộng các mô hình kinh doanh thắng lợi ra quốc tế, DMX đang thiết lập một tiêu chuẩn vận hành mới cho ngành bán lẻ.

Liệu mô hình tăng trưởng bằng “chất”, tập trung tối ưu năng suất cửa hàng cũ kết hợp cùng đòn bẩy vươn ra quốc tế như EraBlue có tiếp tục là kim chỉ nam cho các tập đoàn bán lẻ Việt Nam trong thập kỷ tới?

Nguồn và phạm vi rà soát | 09/11/2026

Nguồn số liệu kinh doanh: Bản tin nhà đầu tư DMX 10T2026, hai trang và các ảnh đối chiếu do người dùng cung cấp; cập nhật theo lần đối chiếu cuối ngày 09/11/2026. Số liệu chưa kiểm toán. Tăng trưởng doanh thu +28% là so sánh tương đương theo chú thích nguồn; +30% là mục tiêu cả năm. Thông tin cổ tức và định hướng 2030 tham chiếu báo cáo Vietcap ngày 08/10 và 29/10/2026 đã đối chiếu ở lần rà soát trước. Ảnh dọc ghi cổ tức 2026 là 6.000 đồng/cổ phiếu nhưng hai trang bản tin không có nội dung này; bản sửa sử dụng cách diễn đạt chi tiết về tạm ứng 2.000 đồng/cổ phiếu và không coi 6.000 đồng là tổng cổ tức riêng năm tài chính 2026. Chưa xác thực độc lập đường dẫn công bố bản 10T; ngày họp/ngày thông qua ĐHĐCĐ còn khác biệt giữa nguồn. Bản cập nhật nội dung không thay thế phê duyệt phát hành.

Miễn trừ trách nhiệm

Tài liệu chỉ nhằm cung cấp thông tin tham khảo, không phải lời mời chào hoặc khuyến nghị mua, bán chứng khoán. Số liệu chưa kiểm toán; mục tiêu và định hướng không phải cam kết kết quả tương lai. Nhà đầu tư cần tự đánh giá mức độ phù hợp và rủi ro trước khi quyết định. Bản rà soát không thay thế phê duyệt phát hành của đơn vị có thẩm quyền.

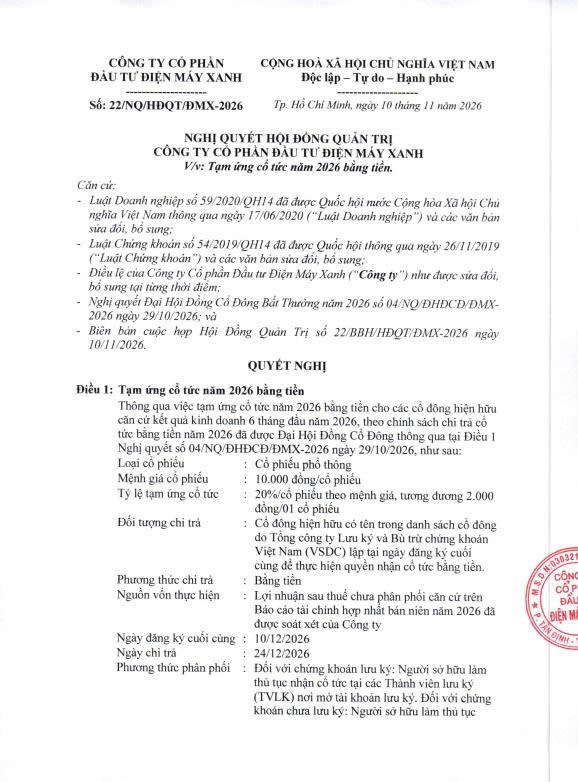
DMX - Tạm ứng cổ tức tiền mặt 2026 tỷ lệ 20%!!

- Ngày 10/11/2026, CTCP Đầu tư Điện Máy Xanh (ĐMX) ban hành Nghị quyết số 22/NQ/HĐQT/ĐMX-2026 thông qua phương án tạm ứng cổ tức năm 2026 bằng tiền mặt nhằm hiện thực hóa cam kết dòng tiền cổ tức cao cho cổ đông hiện hữu, cụ thể:

  • Tỷ lệ 20%, tương đương 2.000đ/cp
  • Ngày GDKHQ là 09/12
  • Ngày thanh toán là 24/12