Biên lợi nhuận gộp kỳ vọng phục hồi: Nhờ giá bán giấy bao bì tăng và chi phí đầu vào ổn định, biên lợi nhuận gộp được dự báo cải thiện.
Dự án Giao Long 3: Nhà máy mới dự kiến tăng công suất hơn 110% và bổ sung sản phẩm giấy Kraftliner với lợi nhuận cao hơn.
Thị trường giấy bao bì triển vọng: Nhu cầu tiêu thụ giấy tăng nhờ phục hồi kinh tế, thương mại điện tử phát triển và xu hướng bền vững.
2, Chi tiết các yếu tố chính:
Hiệu quả kinh doanh: Chi phí nguyên liệu đầu vào giảm do giá cước vận tải giảm, trong khi nhu cầu giấy bao bì tăng trưởng mạnh (10.6% YoY trong 9 tháng đầu 2024).
Dự án Giao Long 3: Vốn đầu tư 1.8 nghìn tỷ đồng, dự kiến hoàn thành vào 2027, tập trung sản xuất giấy cao cấp cho ngành điện tử, dược phẩm.
Thị trường dài hạn: Thị trường bao bì giấy Việt Nam dự kiến tăng trưởng 9.73%/năm từ 2024-2029, đạt 4.14 tỷ USD vào 2029.
3, Rủi ro:
Biến động chi phí nguyên liệu (giấy OCC).
Nhu cầu nội địa hoặc xuất khẩu phục hồi chậm hơn dự kiến.
Cạnh tranh ngành cao, gây áp lực lên giá bán và biên lợi nhuận.
Trích nguồn: Báo cáo HDC của KBSV, FPTS, ACBS.
Tình hình tài chính: DHC là doanh nghiệp có cơ cấu tài chính an toàn khi tỷ lệ nợ thấp và khả năng thanh toán lãi vay cao; lợi nhuận hàng quý đều đặn, ít đột biến; có trả cổ tức hàng năm
4, Kết luận và định giá:
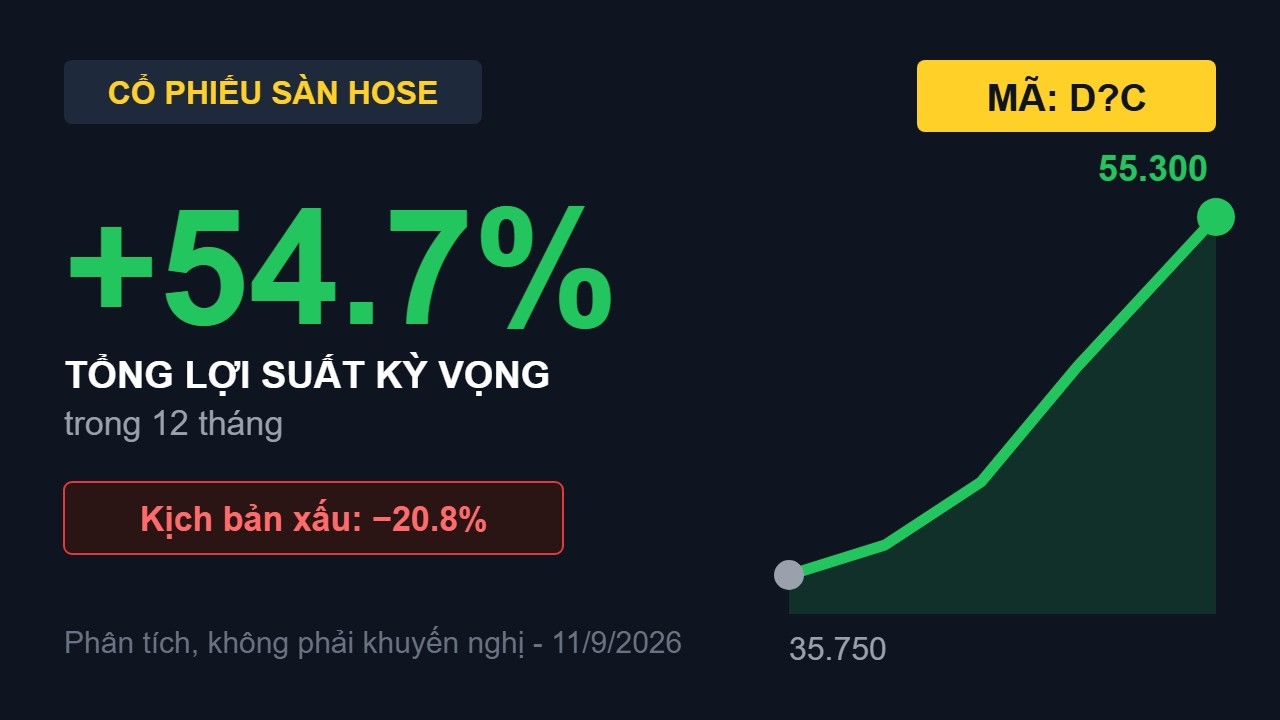
Kỳ vọng lớn nhất của doanh nghiệp nằm ở câu chuyện nhà máy Giao Long 3 trong năm 2027; ngành giấy bao bì phục hồi, và tỷ giá hạ nhiệt vì DHC nhập khẩu NVL đầu vào lớn từ Mỹ vè EU. Tất cả câu chuyện này đều hướng đến cuối năm 2025 và 2026. Thêm vào đó, đây sẽ là một DN có câu chuyện tăng trưởng tuyệt vời vì số lượng người tiếp cận và mua hàng qua thương mại điện tử đang ngày càng tăng cao.
Chào các bác cổ đông Đông Hải Bến Tre (DHC) và các bác quan tâm đến nhóm cổ phiếu ngành giấy bao bì công nghiệp,
Góp thêm góc nhìn phân tích định lượng cùng các bác về cơ chế The Spread, cú hích đại dự án Giao Long 3 và bài toán cấu trúc vốn của DHC giai đoạn 2026 - 2028:
Cơ chế The Spread & Chu kỳ biên lợi nhuận: Phân tích nguyên nhân biên lợi nhuận gộp lập đỉnh 24,2% trong nửa đầu năm 2026 nhờ tích trữ tồn kho giấy phế liệu OCC giá rẻ (~147 USD/tấn) và xu hướng bình thường hóa về vùng 19,5% - 20,5% trong nửa cuối năm khi cước tàu biển quốc tế gia tăng.
Tác động tái cấu trúc nguồn cung từ chính sách môi trường: Đánh giá việc đóng cửa hơn 130 cơ sở giấy gây ô nhiễm tại Cụm công nghiệp Phong Khê (Bắc Ninh) giúp loại bỏ khoảng 2 triệu tấn giấy phế phẩm, tạo lập sàn giá bán giấy công nghiệp bền vững trên 9.800 đ/kg.
Điểm bứt phá công suất từ đại dự án Giao Long 3: Bóc tách bài toán vốn đầu tư 2.250 tỷ đồng nâng tổng công suất giấy lên 670.000 tấn/năm (+139%). Đánh giá suất đầu tư cạnh tranh chỉ 230 - 240 USD/tấn so với mức 350 - 420 USD/tấn của các tập đoàn FDI đối thủ.
Đảo chiều dòng tiền FCF & Thách thức cấu trúc vốn: Phân tích giai đoạn thâm hụt dòng tiền tự do FCF âm 1.150 tỷ đồng trong hai năm 2026-2027 khi chuyển dịch từ thặng dư tiền ròng sang vay nợ ngân hàng khoảng 950 tỷ đồng, đi kèm kịch bản điều chỉnh chính sách cổ tức tiền mặt để ưu tiên vốn thi công.
Đối chuẩn năng lực cạnh tranh & Định giá định lượng: So sánh hiệu quả sinh lời trên vốn (ROE 18,7% vượt trội) với các tập đoàn bao bì khu vực (SCG Packaging, Cheng Loong, Lee & Man, Nine Dragons) kết hợp mô hình định giá EV/EBITDA chu kỳ chuẩn hóa, P/B chi phí thay thế tài sản và chiết khấu dòng tiền DCF.
Chi tiết bóc tách số liệu tài chính, tác động Quy chế EU 2024/1157 về nhập khẩu phế liệu OCC, kịch bản xâm nhập mặn sông Tiền và các kịch bản định giá cụ thể các bác có thể tham khảo thêm tại video phân tích định lượng này:
Chúc các bác cổ đông DHC đầu tư hiệu quả và vững tay chèo!