Tuần lễ LME thường niên ở London năm nay xoay quanh một câu chuyện: AI sẽ tiếp tục đẩy đồng lên những đỉnh mới. Nhưng một câu hỏi khác xuất hiện: nếu đà tăng của AI suy yếu, làn sóng nhu cầu đồng kỳ vọng trong thập kỷ tới có thành hiện thực? Một số nhà phân tích cho rằng giá đang chạy trước nguồn cung, trong khi giới lãnh đạo ngành vẫn tin nguồn cung hạn chế sẽ đỡ giá về dài hạn.
Một nhà đầu tư kim loại hàng đầu chia sẻ: khả năng AI là bong bóng là “hơn cả nửa nửa”, và nếu đà tăng AI chùng xuống, giá kim loại sẽ chịu tác động. Ông còn cho rằng đến một lúc nào đó trong năm 2027, “sẽ có chuyện xảy ra”.
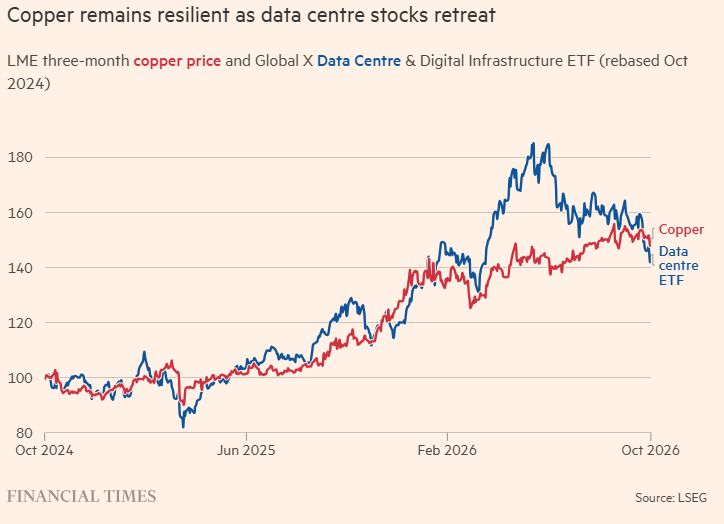
Vì sao đồng nhạy với câu chuyện này? Đồng dẫn điện tốt nên có mặt từ dây cáp, hệ thống dây điện, xe cộ, đồ điện tử tiêu dùng đến các công trình xây dựng lớn. Nhu cầu cho hạ tầng AI và điện khí hóa được dự báo rất lớn, trong khi các mỏ đang già đi, kém năng suất, và nhiều mỏ bị gián đoạn trong năm nay do thời tiết cực đoan hoặc đình công. Kỳ vọng thiếu hụt đã đẩy giá đồng lên gần mức kỷ lục năm nay, và giá lại quanh mức đó trong vài tuần gần đây.
Trung tâm dữ liệu thực sự đóng góp bao nhiêu?
Trung tâm dữ liệu gần như không đóng góp gì vào tăng trưởng nhu cầu đồng năm 2023, nhưng được ước tính sẽ thêm khoảng 350.000 tấn trong năm nay, theo Graeme Train, trưởng bộ phận phân tích kim loại của Trafigura. Tổng cầu đồng toàn cầu mỗi năm khoảng 28 triệu tấn, phần lớn do các mỏ cung cấp.
Đó là khoảng 1,25% tổng cầu. Một câu chuyện rất lớn đang được định giá trên một phần rất nhỏ của thị trường.
Ông Train cũng nhận định giá cao đã “ép bớt” nhu cầu từ các lĩnh vực ngoài AI, nên tổng tiêu thụ khó tăng. Chuyên gia Alice Fox của Macquarie đi xa hơn: giá đang chạy trước mức cung, thị trường thặng dư lớn năm ngoái và nhiều khả năng còn thặng dư trong vài năm tới trên phạm vi toàn cầu. Ghi chú của Macquarie cũng chỉ ra rủi ro giảm ngày càng lớn từ quy mô quá lớn của kế hoạch xây trung tâm dữ liệu AI và hạ tầng đi kèm.
Một số lãnh đạo ngành đã sớm cảnh báo. Một nhà đầu tư cho rằng giá có thể giảm tới 1.000 USD/tấn từ đỉnh gần 15.000 USD đầu năm (khoảng 6–7%, tương đương gần 26 triệu đồng/tấn theo tỷ giá tham chiếu). Người khác nhìn rủi ro lớn nhất ở chỗ phần lớn đà tăng của thị trường kim loại “phụ thuộc vào AI”, cùng lúc lãi suất và lạm phát tăng và nợ công Mỹ phình ra. Người thứ ba mô tả ngành đang mắc vào “vòng luẩn quẩn của tư duy bầy đàn”, nhưng quan điểm ngược lại, rằng đồng sẽ có đợt điều chỉnh mạnh, bắt đầu xuất hiện.
----------------------------------------------------------------------------------------------------------
Phân tích chi tiết: Đồng: Sự bùng nổ nhu cầu và rủi ro bong bóng AI!