Trong bối cảnh giá cao su duy trì ở mặt bằng cao, DRI là cổ phiếu mình lựa chọn để theo dõi , bởi hoạt động kinh doanh tập trung rõ vào khai thác và bán mủ. Năm 2025, cao su đóng góp gần 97% doanh thu và lợi nhuận gộp ; trong nửa đầu 2026, toàn bộ doanh thu bán hàng hợp nhất đến từ mủ.
Lực đỡ cho ngành nằm ở nguồn cung khó tăng nhanh. Vườn cây già hóa, diện tích thu hẹp và thời gian 6–7 năm từ trồng mới đến khai thác khiến các vùng sản xuất truyền thống khó bổ sung ngay sản lượng khi giá tăng. Đây là cơ sở cho kỳ vọng mặt bằng giá thuận lợi có thể kéo dài nhiều năm, dù vẫn cần theo dõi nhu cầu lốp xe và nguồn cung tăng thêm từ châu Phi.
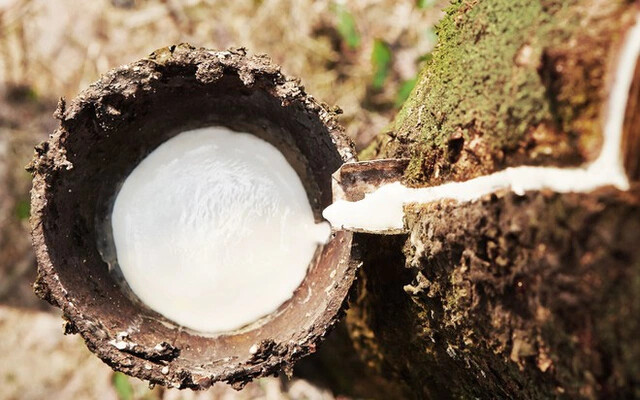
DRI có lợi thế sở hữu vườn cây và nhà máy chế biến. Thông qua Daklaoruco tại Lào, doanh nghiệp quản lý khoảng 8.592 ha cao su , cùng nhà máy công suất 18.000 tấn/năm . Với phần mủ tự khai thác, giá vốn không tăng ngay theo giá mua nguyên liệu ngoài thị trường. Nếu giá bán tăng trong khi sản lượng và chi phí được giữ ổn định, lợi nhuận có thể tăng nhanh hơn doanh thu.
Kết quả bán niên đã cho thấy hiệu quả kinh doanh cải thiện: doanh thu thuần gần 490 tỷ đồng, tăng 61,4%; lợi nhuận sau thuế hợp nhất khoảng 142 tỷ đồng, tăng 83%; biên lợi nhuận gộp đạt 40,64%. Tuy nhiên, tăng trưởng giai đoạn này chủ yếu được hỗ trợ bởi lượng bán tăng, hàng tồn kho chuyển sang và phân bổ chi phí tốt hơn. Dư địa tiếp theo nằm ở việc mặt bằng giá cao mới phản ánh vào giá bán thực nhận: tháng 8, giá bán bình quân tính từ doanh thu và lượng bán đạt khoảng 2.228 USD/tấn , cao hơn mức gần 2.000 USD/tấn bình quân 8 tháng .
Chất lượng lợi nhuận cũng đáng chú ý. Dòng tiền kinh doanh 6 tháng đạt gần 137 tỷ đồng , tương đương khoảng 96% lợi nhuận sau thuế. Tại cuối tháng 6, tiền và đầu tư đến đáo hạn ngắn hạn khoảng 365 tỷ đồng , trong khi nợ vay gần 100 tỷ đồng . Nền tài chính này giúp DRI có dư địa duy trì hoạt động và đầu tư chăm sóc vườn cây.
Điểm cần theo dõi sát là sản lượng . Tháng 8, mưa liên tục khiến lượng khai thác chỉ đạt khoảng 72% kế hoạch tháng. Giá bán cao sẽ không phát huy hết tác dụng nếu doanh nghiệp thiếu mủ để bán; tăng trưởng từ giải phóng tồn kho cũng khó lặp lại mãi.
Luận điểm của mình với DRI là giá mủ thuận lợi, lợi nhuận chủ yếu đến từ hoạt động cốt lõi và dòng tiền tốt. Nếu sản lượng phục hồi cùng giá bán thực nhận cải thiện, doanh nghiệp có cơ hội tiếp tục tăng lợi nhuận. Đây là những yếu tố cần kiểm chứng trong các kỳ tới để đánh giá DRI tại mức giá cổ phiếu phù hợp.