Kết quả kinh doanh Q3/2026 của DRI đang tạo ra sự lệch pha giữa diễn biến lợi nhuận và kỳ vọng của thị trường đối với giá cao su tự nhiên. Trong khi giá cao su thế giới tăng mạnh, kết quả kinh doanh quý này của doanh nghiệp lại suy giảm so với cùng kỳ.
Tuy nhiên, để đánh giá chính xác triển vọng DRI, cần nhìn sâu hơn vào sản lượng tiêu thụ, cơ cấu hàng tồn kho, biên lợi nhuận và khả năng chuyển hóa mặt bằng giá cao su hiện tại thành lợi nhuận trong những quý tới.
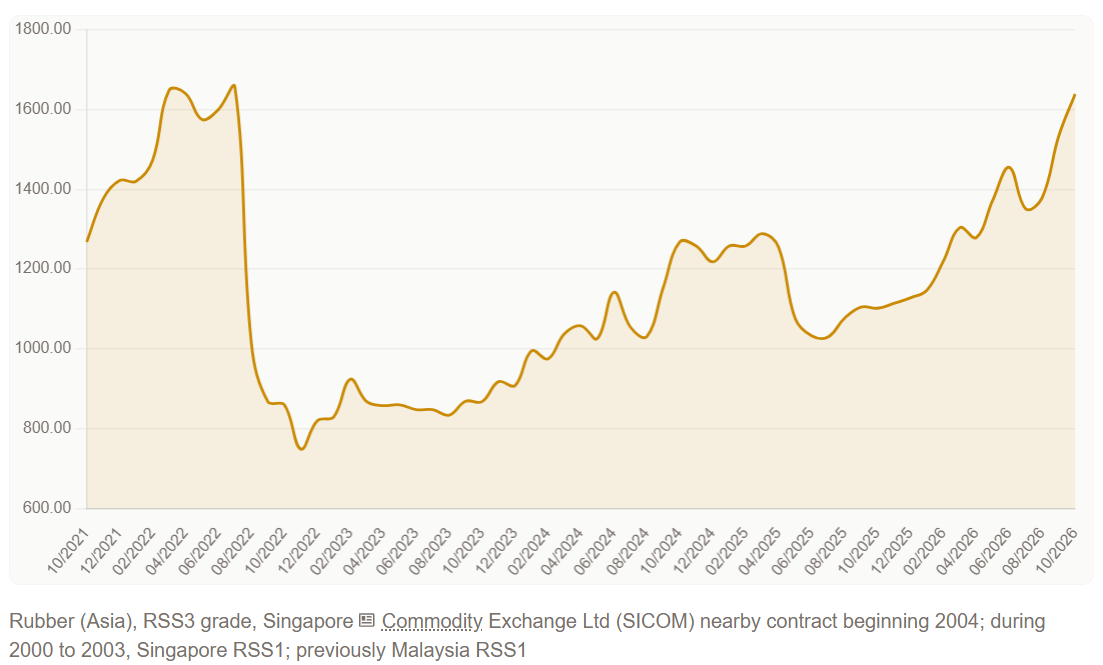
KQKD Q3/2026: Sự suy giảm đến từ đâu?
Trong Q3/2026, DRI ghi nhận doanh thu khoảng 136 tỷ, giảm 26% svck, trong khi lợi nhuận sau thuế đạt 26 tỷ, giảm 33,3%. Mức suy giảm này gây thất vọng nếu đặt cạnh diễn biến tích cực của giá cao su tự nhiên trên thị trường quốc tế. Tuy nhiên, xét trên lũy kế 9T2026, doanh thu của DRI đạt khoảng 626 tỷ và lợi nhuận sau thuế đạt 168 tỷ, kết quả kinh doanh cả năm vẫn có cơ sở tích cực.
Với doanh nghiệp thuần cao su như DRI, kết quả kinh doanh phụ thuộc đồng thời vào giá bán thực tế, sản lượng khai thác, sản lượng tiêu thụ, cơ cấu nguồn nguyên liệu và thời điểm ghi nhận doanh thu. Do đó, giá cao su tăng chưa chắc giúp lợi nhuận tăng ngay trong cùng quý, đặc biệt khi doanh nghiệp thay đổi kế hoạch bán hàng hoặc cơ cấu sản phẩm.
Tồn kho tăng: DRI đang đánh đổi lợi nhuận hiện tại lấy cơ hội trong tương lai?
Theo báo cáo tài chính hợp nhất tại ngày 30/9/2026, hàng tồn kho của DRI đạt khoảng 183,9 tỷ, tăng so với 176,1 tỷ đầu năm. Nếu lượng mủ cao su được giữ lại thay vì bán ngay trong giai đoạn giá tăng, doanh nghiệp có thể tạo ra cơ hội cải thiện doanh thu và lợi nhuận ở những quý tiếp theo khi xuất bán với mức giá cao hơn.
Có hai yếu tố hỗ trợ cho cách lý giải này:
-
Thứ nhất, mùa mưa có thể làm giảm sản lượng khai thác, khiến lượng hàng bán ra trong quý thấp hơn.
-
Thứ hai, nếu ban lãnh đạo chủ động trì hoãn bán hàng để chờ giá tốt hơn, lợi nhuận có thể được dịch chuyển giữa các kỳ báo cáo. Đây là cơ sở để lý giải vì sao kết quả kinh doanh quý III chưa phản ánh đầy đủ kỳ vọng từ giá cao su.
Nền tảng tài chính là điểm tựa cho giai đoạn biến động
Bên cạnh những yếu tố chưa thuận lợi trong quý III, tình hình tài chính của DRI vẫn có một điểm đáng chú ý là lượng tiền và các khoản đầu tư tài chính ngắn hạn tương đối lớn so với dư nợ vay.
Tiền và tương đương tiền khoảng 72,6 tỷ, còn đầu tư tài chính ngắn hạn khoảng 311,8 tỷ, tổng hai khoản mục này vào khoảng 384,4 tỷ. Trong khi đó, vay ngắn hạn và dài hạn khoảng 107,6 tỷ, tương ứng lượng tiền ròng và đầu tư tài chính sau khi trừ dư nợ vay khoảng 276,8 tỷ. Nền tảng này giúp DRI có dư địa tài chính để duy trì hoạt động, đáp ứng nhu cầu vốn lưu động và giảm áp lực từ chi phí lãi vay.
Triển vọng DRI: Giá cao su và sản lượng khai thác mới
Triển vọng của DRI trong các quý tới phụ thuộc chủ yếu vào diễn biến giá cao su tự nhiên thế giới và khả năng duy trì sản lượng khai thác. Nếu giá cao su tiếp tục tăng và sản lượng được phục hồi sau mùa mưa, doanh nghiệp có thể đồng thời hưởng lợi từ giá bán cao hơn và lượng hàng tiêu thụ lớn hơn. Trong trường hợp lượng mủ được giữ lại thực sự được bán ở mặt bằng giá thuận lợi, kết quả kinh doanh các quý sau có thể cải thiện so với quý III.
Ngoài ra, nếu chu kỳ thời tiết El Niño tác động đến nguồn cung cao su tại các khu vực sản xuất lớn, thị trường có thể tiếp tục đối mặt với áp lực nguồn cung. Tuy nhiên, với cao su, giá bán sẽ còn phụ thuộc vào nhu cầu sản xuất công nghiệp và xuất khẩu.
Quan điểm đầu tư:
Nhìn chung, KQKD Q3/2026 của DRI chưa đáp ứng kỳ vọng nếu chỉ xét riêng tốc độ tăng trưởng lợi nhuận. Dù vậy, kết quả một quý chưa đủ để kết luận triển vọng kinh doanh đã suy yếu, nhất là khi sản lượng khai thác, cơ cấu hàng bán và thời điểm ghi nhận doanh thu có thể tạo ra sự chênh lệch giữa diễn biến giá cao su và lợi nhuận kế toán.
Luận điểm đầu tư đối với DRI vẫn nằm ở khả năng duy trì mặt bằng giá cao su thuận lợi, sản lượng khai thác ổn định và việc chuyển hóa các yếu tố này thành dòng tiền, lợi nhuận thực tế.
Về diễn biến giá cổ phiếu, theo quan điểm cá nhân, 2 vùng giá MA50 và MA200 là vùng giá có thể cân nhắc phân bổ tỷ trọng.