Dxg - lợi nhuận giảm 87%, nhưng 1 con số quan trọng tăng 382%

,

DXG - LỢI NHUẬN GIẢM 87%, NHƯNG 1 CON SỐ QUAN TRỌNG TĂNG 382%

I. Kết quả kinh doanh


1. KQKD DXG Q2/2026

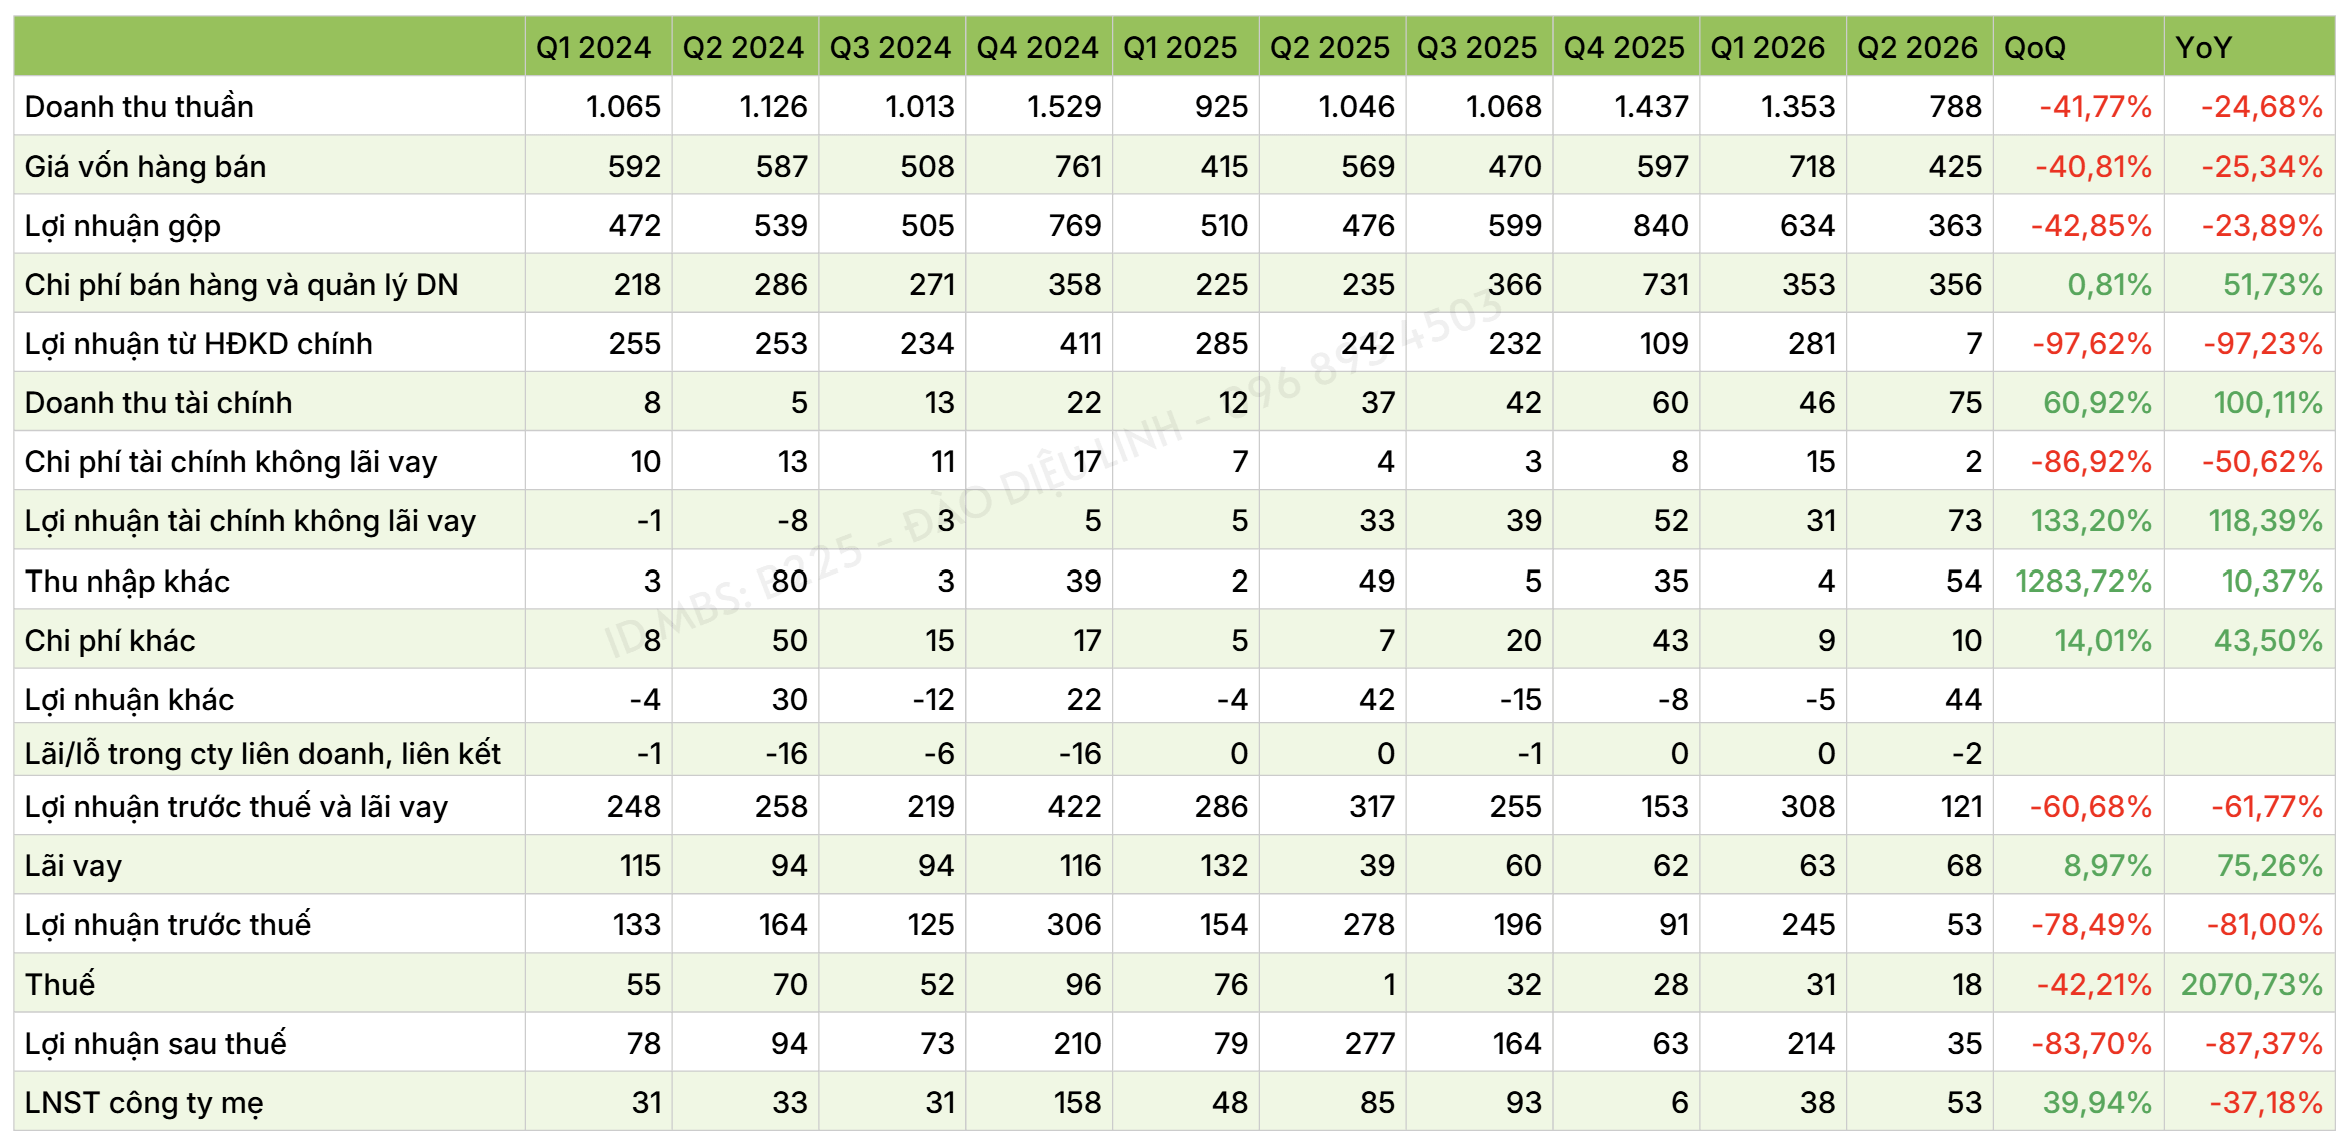
  • Doanh thu thuần: 788 tỷ đồng, -25% YoY, -42% QoQ.
  • Lợi nhuận gộp: 363 tỷ đồng, -24% YoY, -43% QoQ.
  • LNST: 34,96 tỷ đồng, -87% YoY, -84% QoQ.
  • LNST công ty mẹ: 53 tỷ đồng, -37% YoY nhưng +40% QoQ.
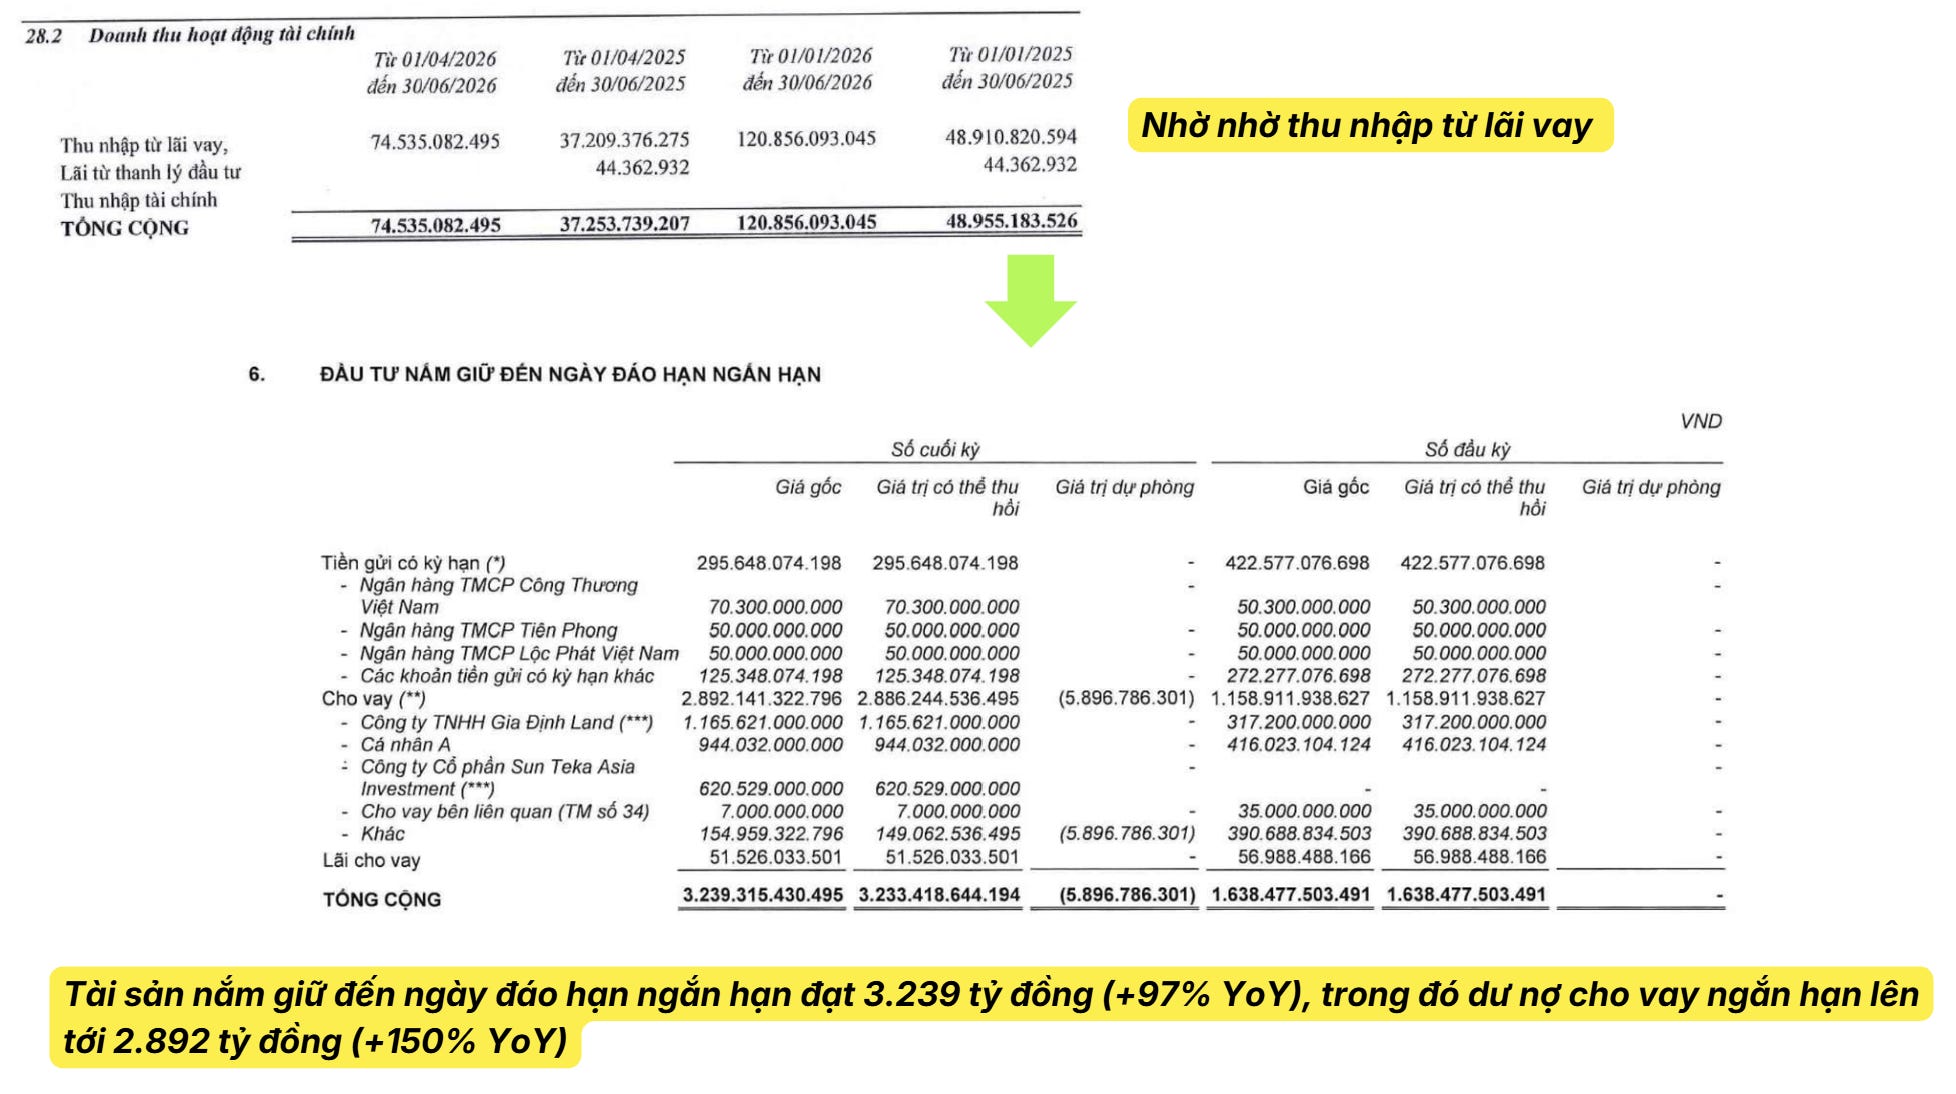
  • Điểm tích cực: Doanh thu tài chính đạt 74,54 tỷ đồng, tăng 100% YoY và 61% QoQ, chủ yếu nhờ thu nhập từ lãi cho vay. Cuối Q2, tài sản nắm giữ đến ngày đáo hạn ngắn hạn đạt 3.239 tỷ đồng (+97% YoY), trong đó cho vay ngắn hạn 2.892 tỷ đồng (+150% YoY).

|558x311.9587912087912

2. Lũy kế 6T/2026

  • Doanh thu: 2.140 tỷ đồng, +9% YoY, hoàn thành 43% kế hoạch năm.
  • LNST cổ đông công ty mẹ: 91 tỷ đồng, -32% YoY, hoàn thành 34% kế hoạch năm.

3. Cơ cấu doanh thu
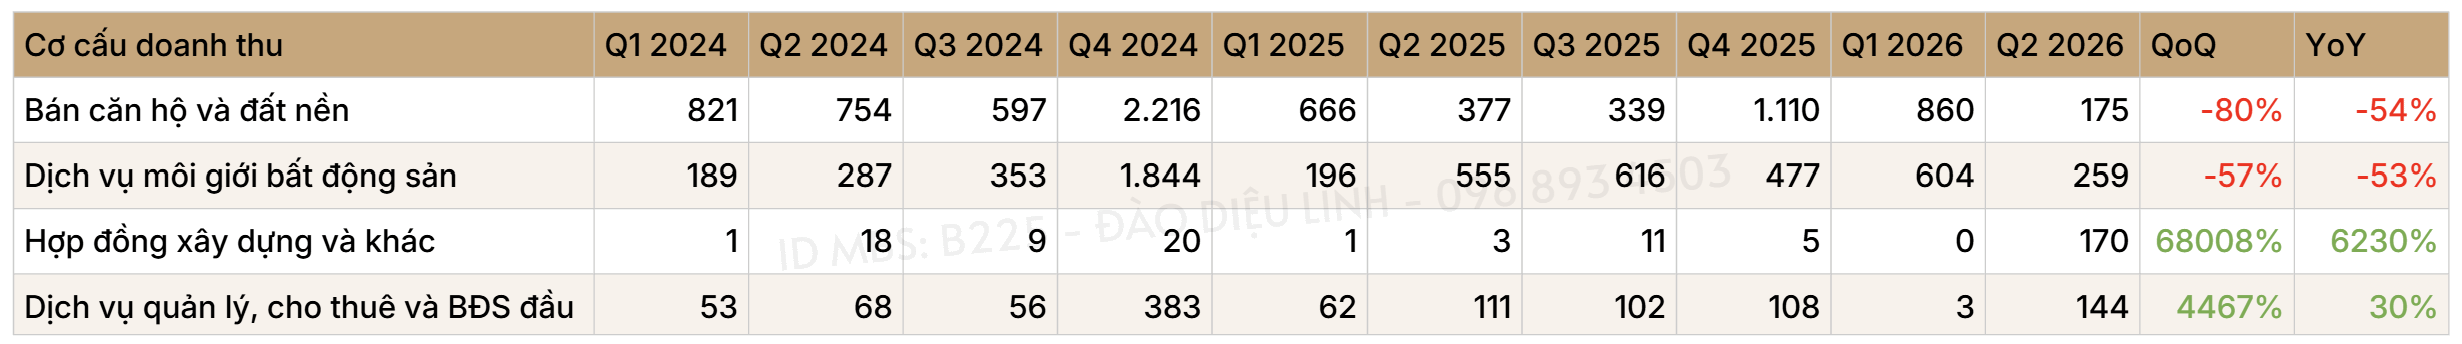


Về cơ cấu doanh thu, từ năm 2024, DXG chủ yếu ghi nhận doanh thu từ bán bất động sản, trong khi môi giới dần tăng tỷ trọng và có thời điểm vượt mảng bán bất động sản. Trong quý 1/2026, doanh thu môi giới tăng mạnh nhờ đẩy mạnh phân phối và bàn giao sản phẩm tại Gem Sky World, cùng đóng góp từ các công ty trong hệ thống.

Sang quý 2/2026, cơ cấu doanh thu thay đổi rõ rệt. Doanh thu môi giới -53% YoY và -57% QoQ, xuống 259 tỷ đồng; doanh thu bán bất động sản đạt 175 tỷ đồng, -54% YoY và -80% QoQ. Ngược lại, doanh thu hợp đồng xây dựng đạt 170 tỷ đồng và quản lý, cho thuê đạt 144 tỷ đồng, tăng mạnh.

Sự thay đổi này chủ yếu đến từ tái cấu trúc từ tháng 5/2026, khi DXG tập trung vào phát triển dự án, xây dựng và quản lý tài sản, còn hoạt động môi giới và phân phối được chuyển sang DXS. Do đó, doanh thu môi giới tại DXG giảm, trong khi doanh thu xây dựng và quản lý, cho thuê tăng lên.


II. Sức khỏe tài chính
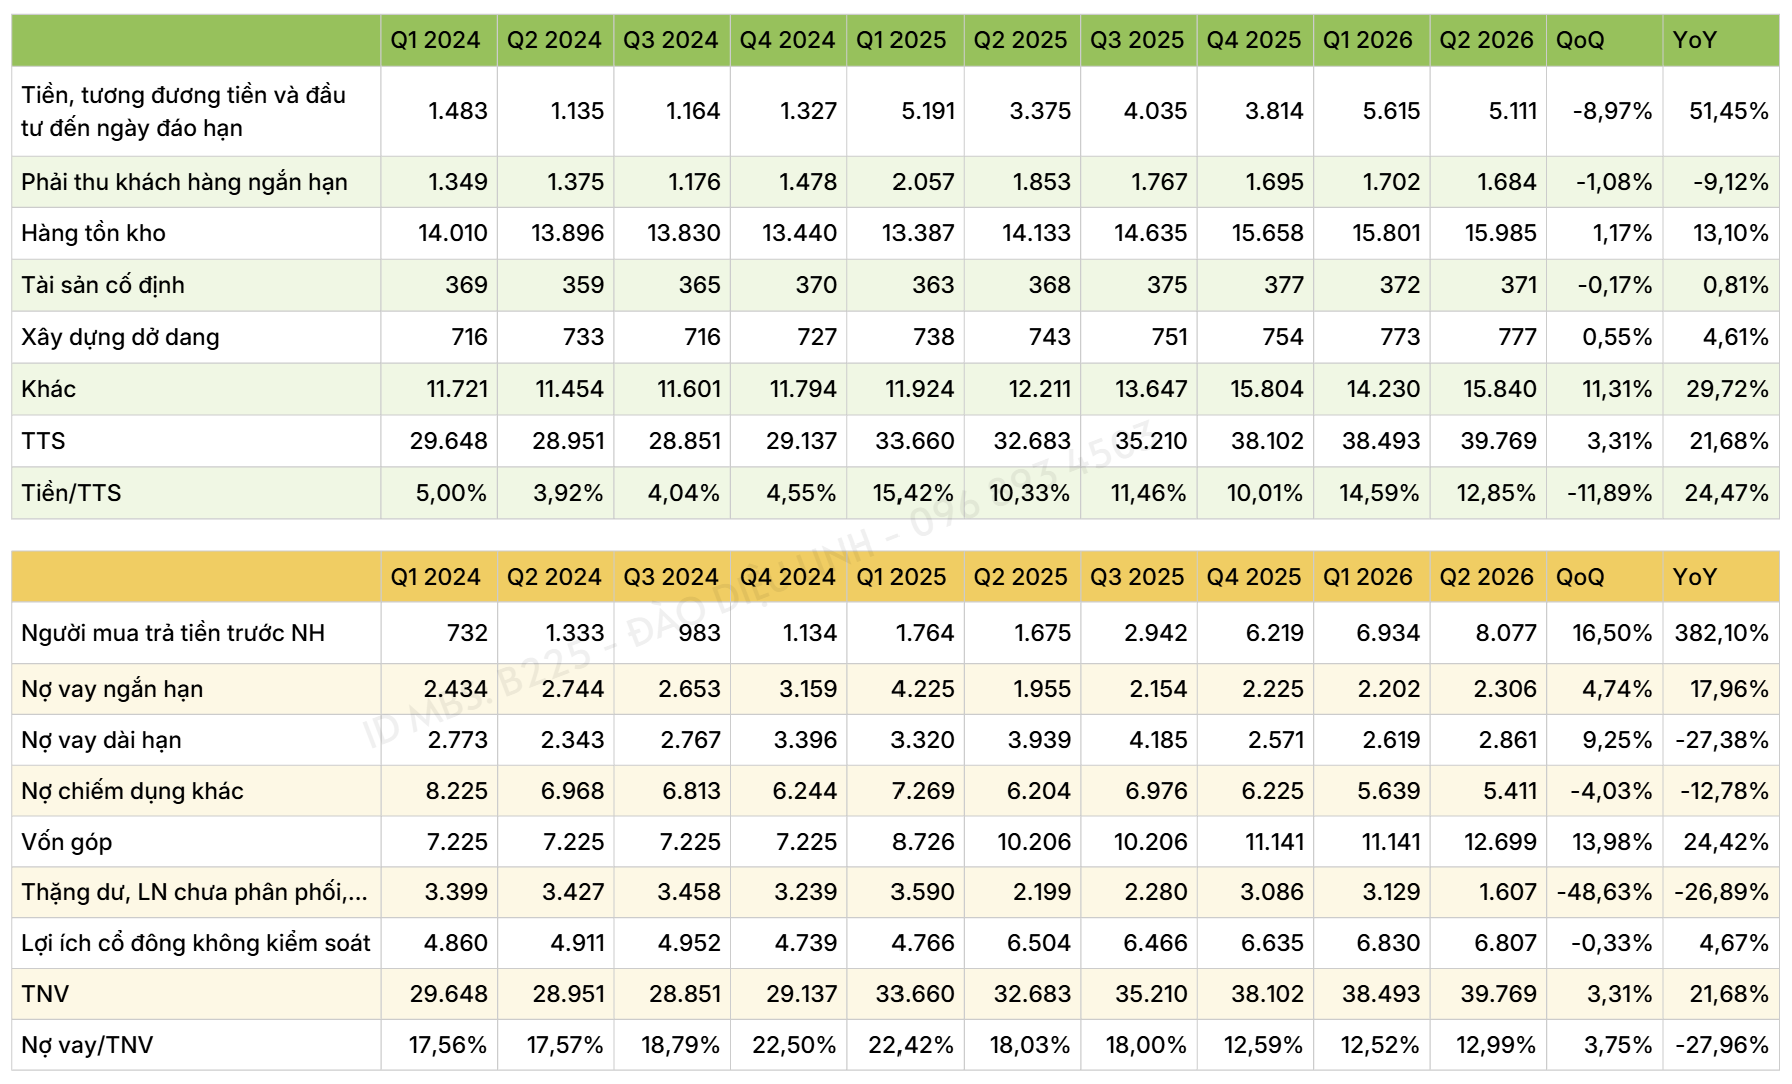


Cuối quý 2/2026, Hàng tồn kho chiếm 41% tổng tài sản, tương đương 15.985 tỷ đồng, chủ yếu là quỹ đất và chi phí sản xuất kinh doanh dở dang tại các dự án lớn.

Đáng chú ý, người mua trả tiền trước ngắn hạn đạt 8.077 tỷ đồng, +382% YoY và 17% QoQ. Đây là khoản mục cần theo dõi, phản ánh lượng tiền khách hàng đặt cọc tăng mạnh, chủ yếu đến từ The Privé.

Quy mô tiền và nợ vay hiện tương đương nhau, cho thấy DXG đang chủ động củng cố thanh khoản và giảm áp lực đòn bẩy.


III. Các dự án bất động sản trọng điểm
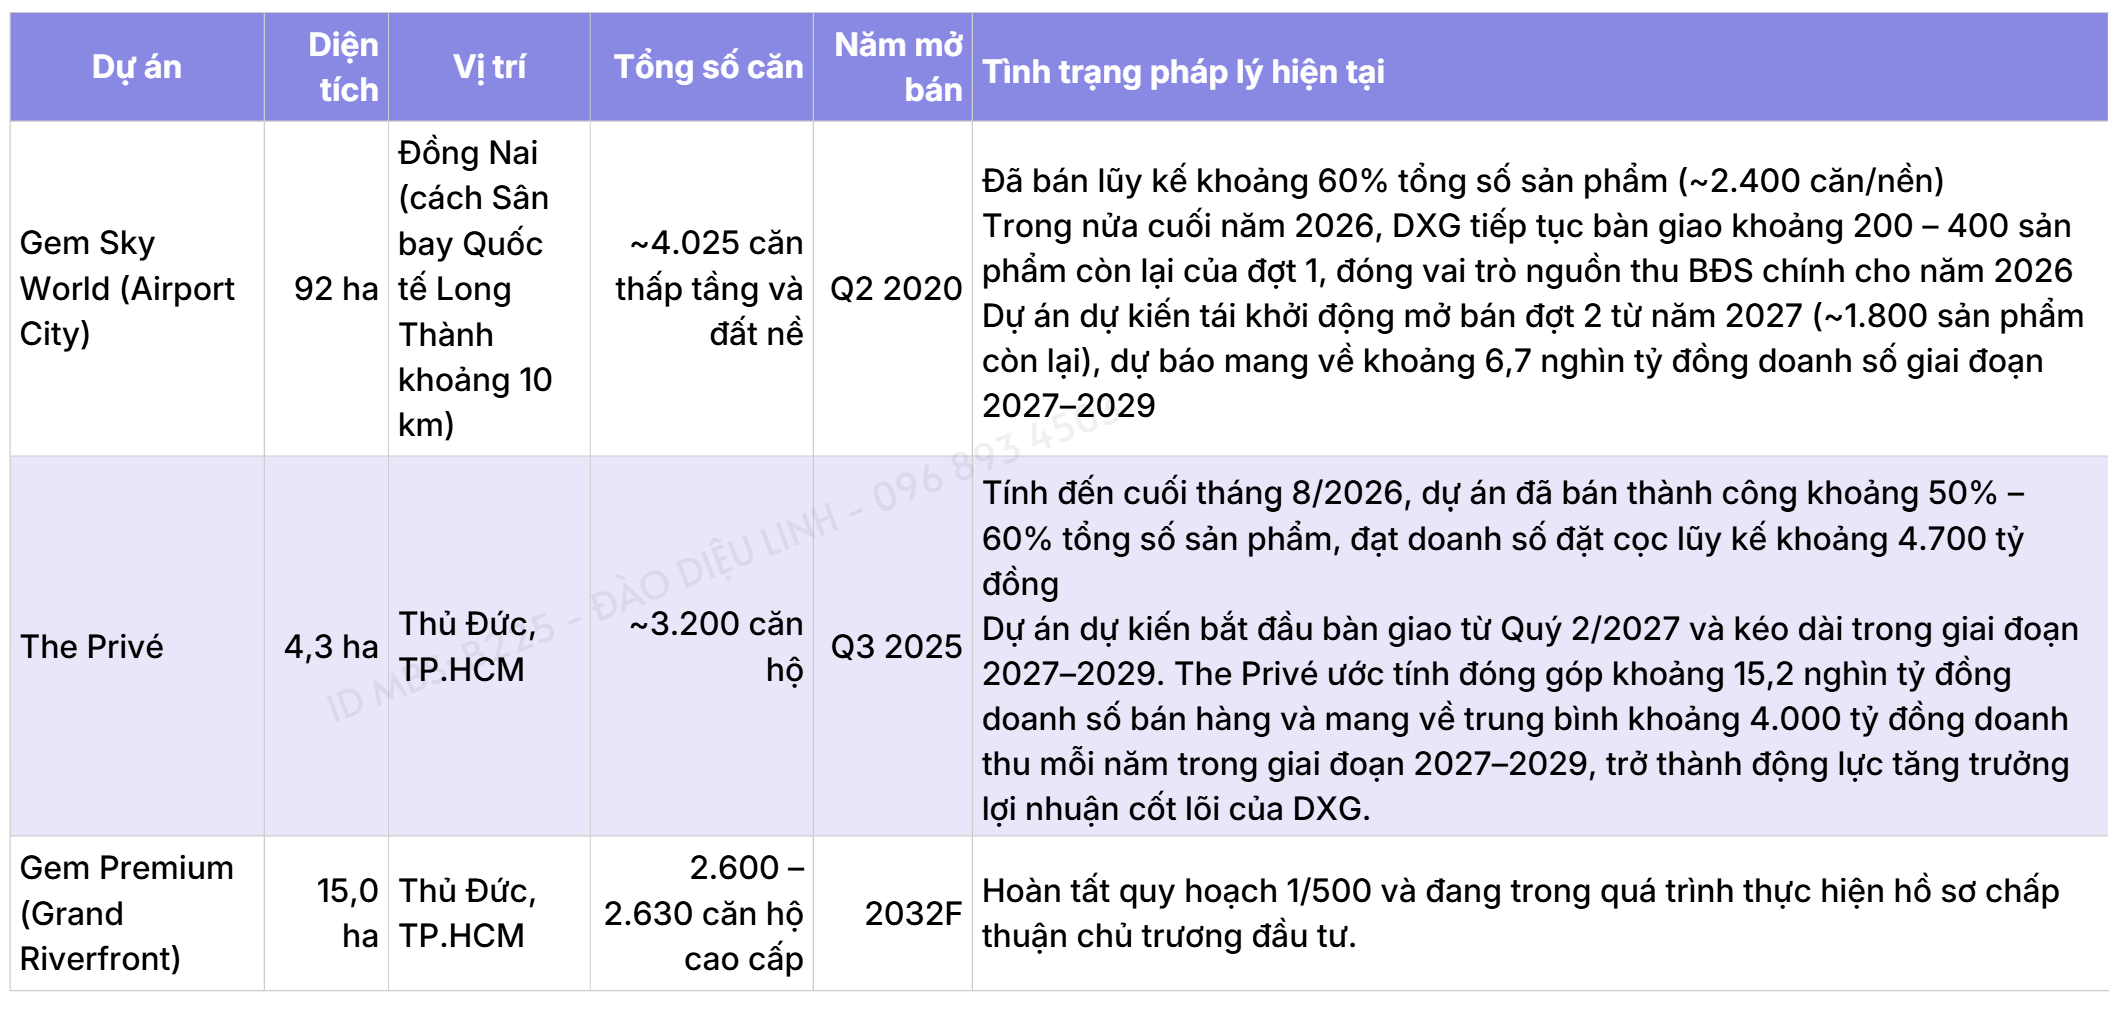


2026: Là năm bản lề, kết quả kinh doanh còn khiêm tốn, chủ yếu đến từ backlog Gem Sky World và các dự án tại công ty thành viên.

2027: Bắt đầu bước vào điểm rơi lợi nhuận, nhờ The Privé dự kiến bàn giao từ quý II/2027 và Gem Sky World mở bán đợt 2. Lợi nhuận kỳ vọng tăng mạnh so với nền thấp năm 2026, mở ra chu kỳ tăng trưởng mới.


IV. Bối cảnh thị trường bất động sản năm 2026
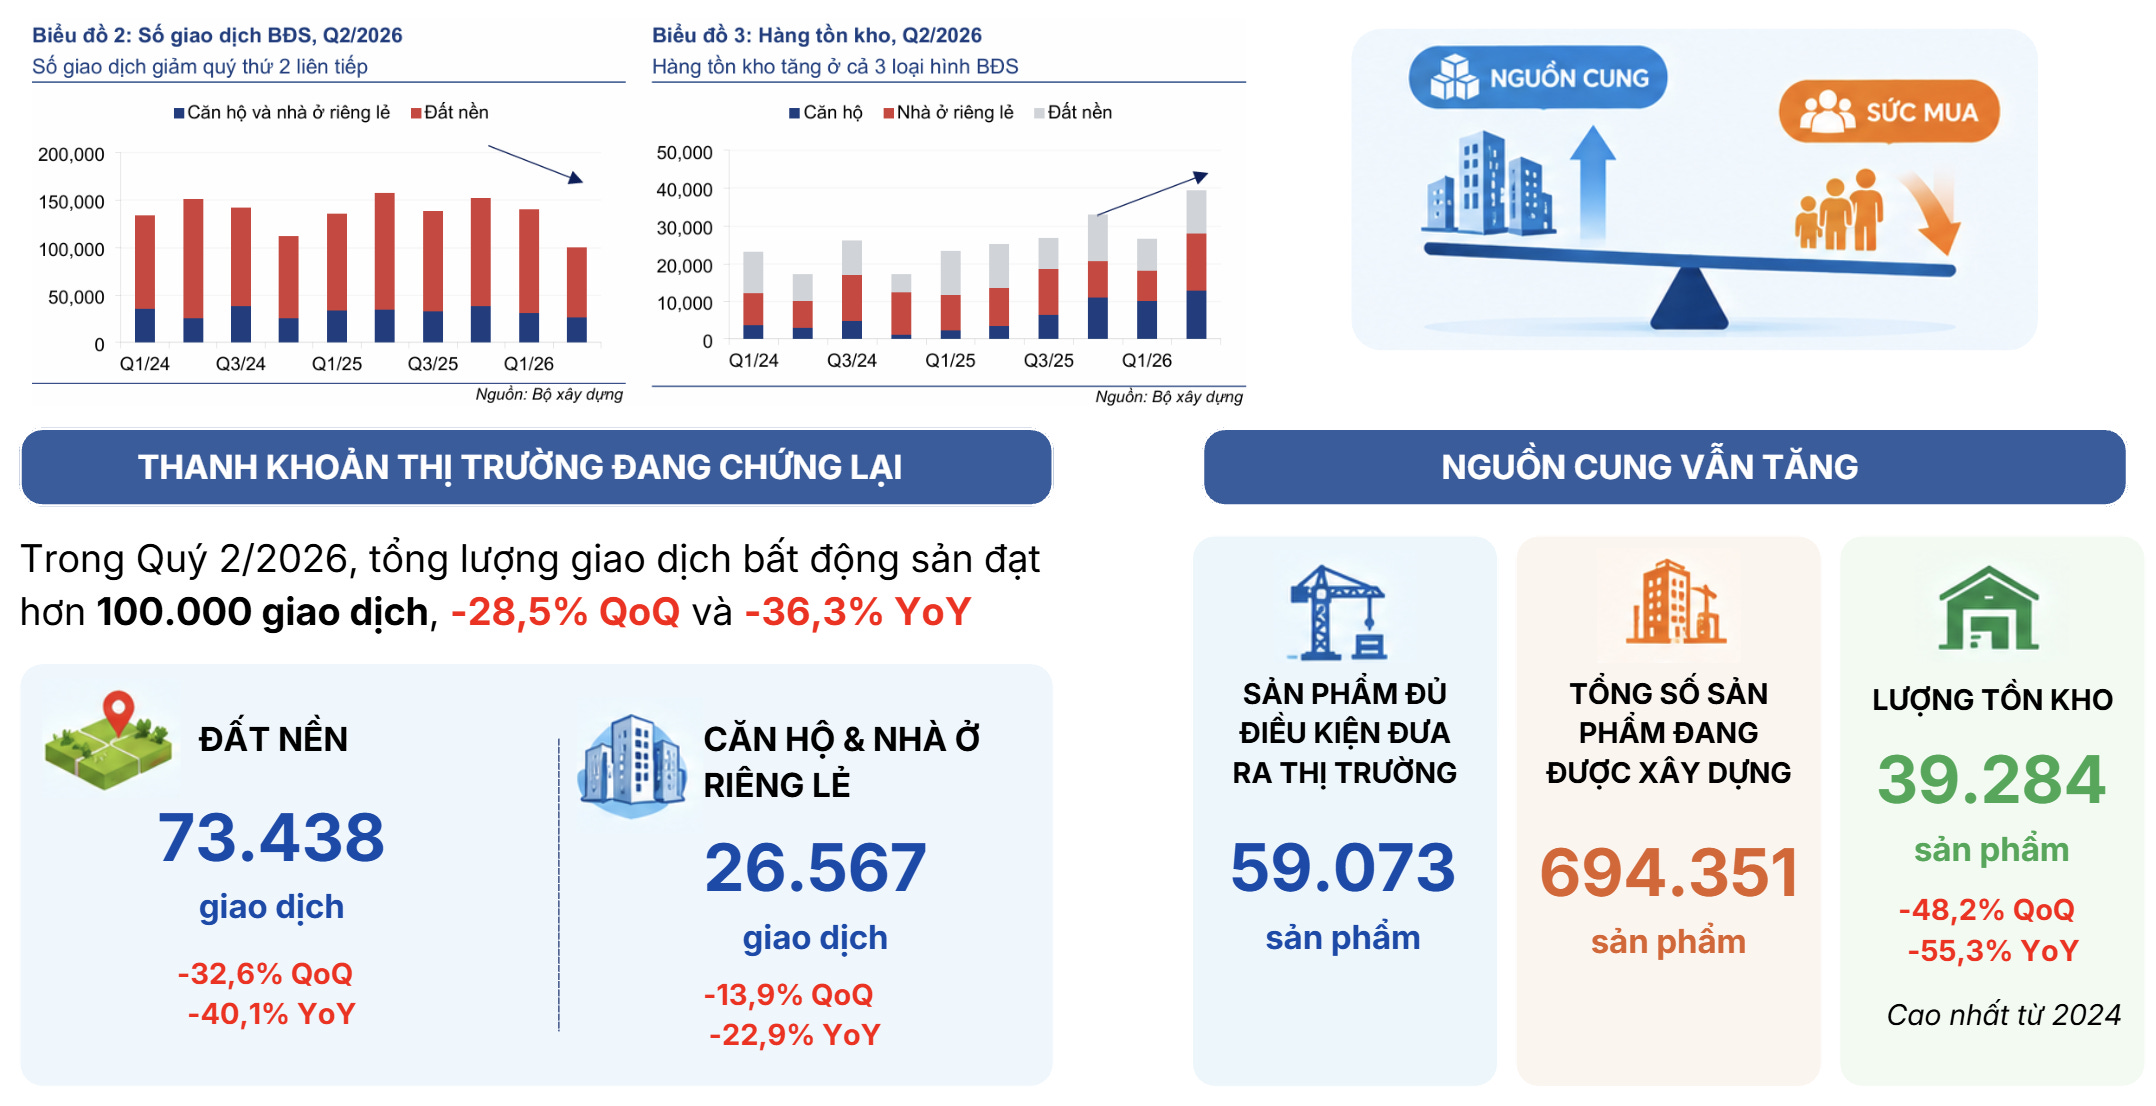


Thanh khoản thị trường đang chững lại, trong khi nguồn cung và tồn kho tiếp tục tăng. Quý 2/2026, tổng giao dịch giảm 28,5% so với quý trước và 36,3% so với cùng kỳ, trong khi tồn kho tăng 48,2% so với quý trước và 55,3% so với cùng kỳ. Điều này cho thấy nguồn cung đang tăng nhanh hơn khả năng hấp thụ.

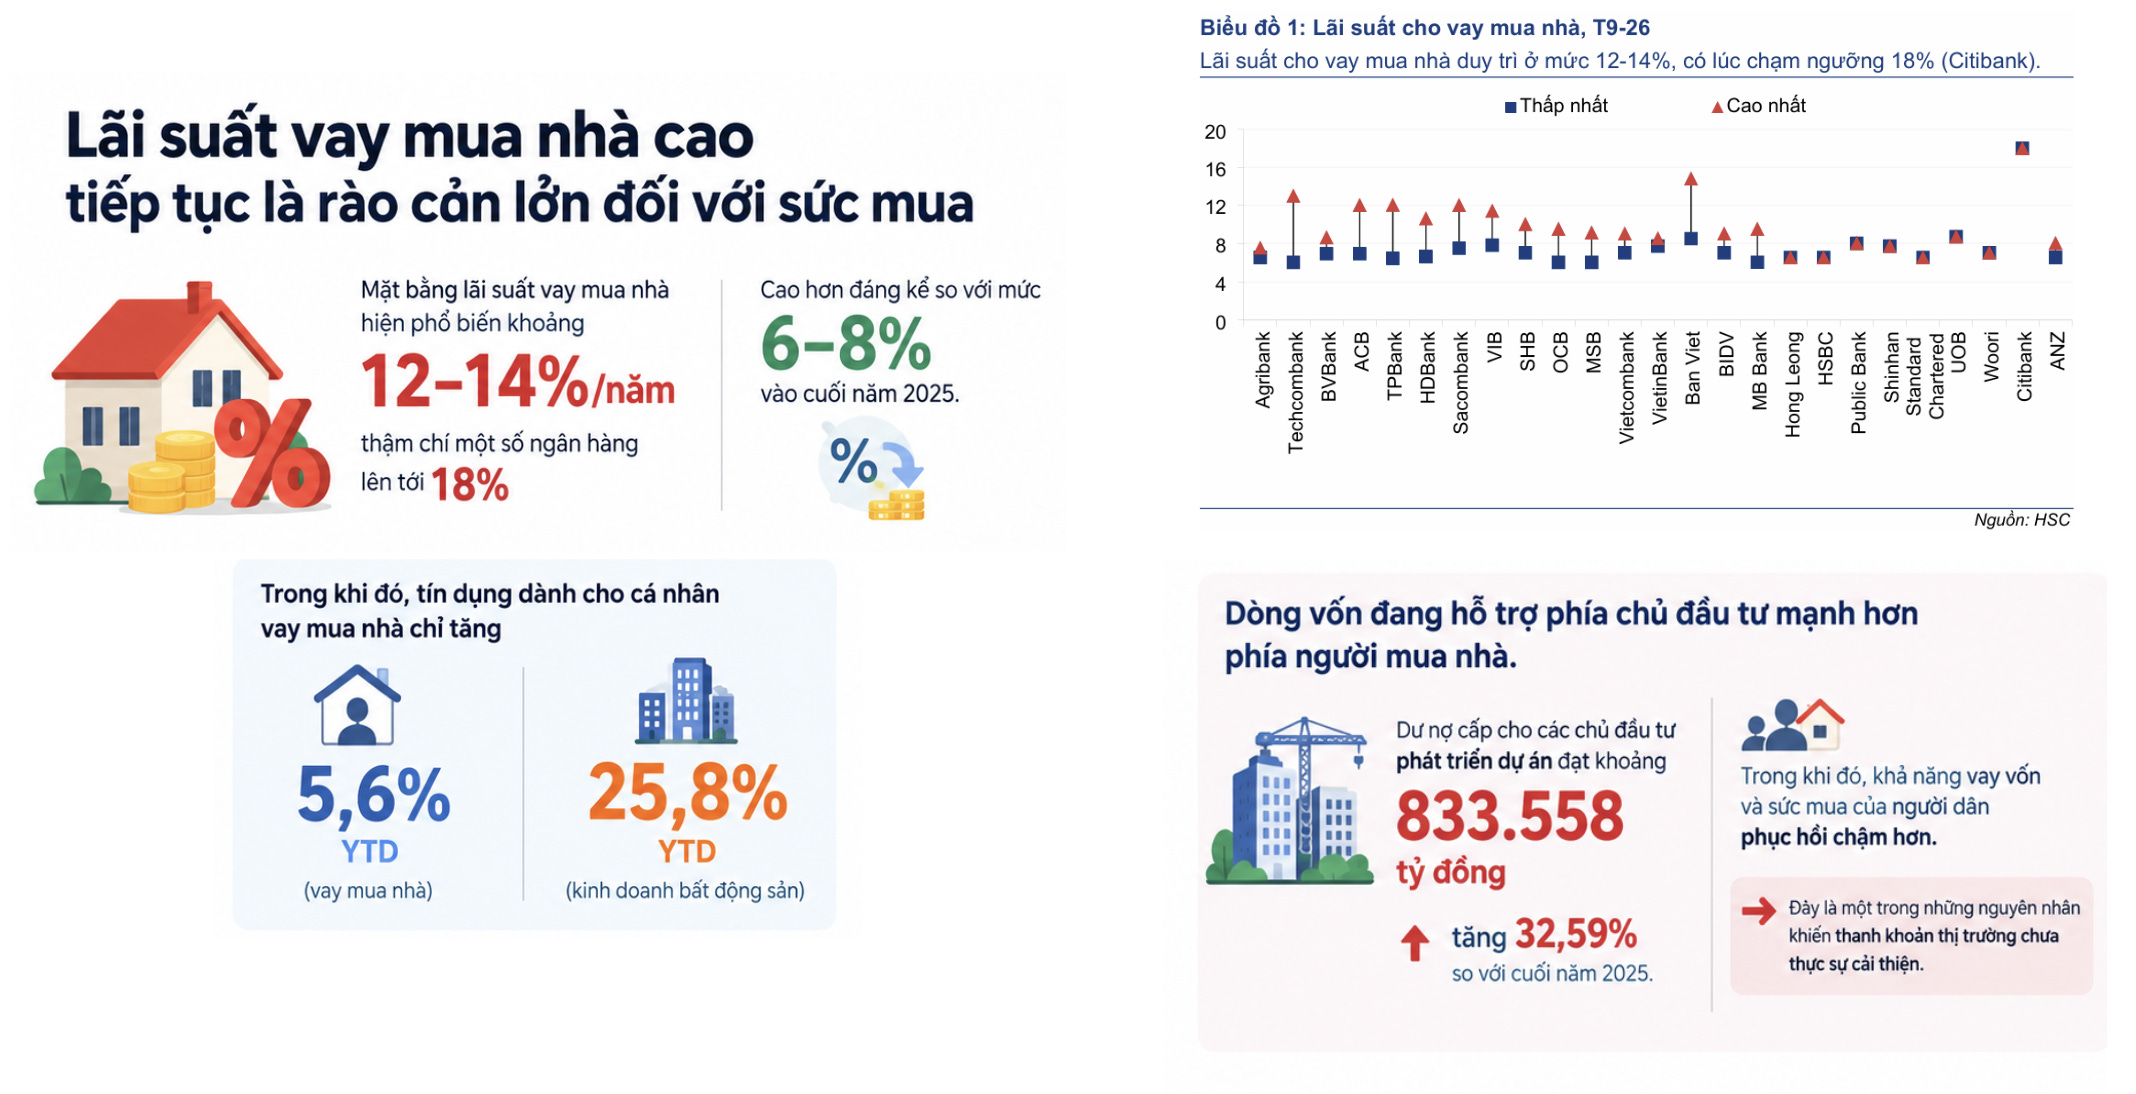
Bên cạnh đó, lãi suất vay mua nhà ở mức cao 12–14%/năm tiếp tục hạn chế sức mua. Tín dụng mua nhà chỉ tăng 5,6% từ đầu năm, thấp hơn đáng kể so với mức tăng 25,8% của tín dụng kinh doanh bất động sản.

Nhìn chung, thị trường đang phục hồi nhưng chưa đồng đều, với động lực từ pháp lý, tín dụng và hạ tầng, nhưng vẫn chịu áp lực từ chi phí vốn, sức mua và hàng tồn kho. Trong bối cảnh này, DXG vẫn duy trì tốc độ bán hàng tương đối tích cực.


V. Nhận xét

DXG đang giao dịch quanh mệnh giá 10.000 đồng/cổ phiếu, với P/B khoảng 0,9 lần, thấp hơn mức trung bình 3 năm là 1,47 lần. Vùng định giá thấp có thể tạo dư địa cho nhịp hồi và tích lũy ngắn hạn khi các yếu tố tiêu cực đã phần nào được phản ánh vào giá.

Tuy nhiên, do bất động sản là nhóm ngành chu kỳ, biến động cao và thường sử dụng đòn bẩy lớn, chiến lược phù hợp trong quan điểm này là theo dõi các nhịp hồi ngắn hạn, thay vì mua gom và nắm giữ trung hạn.


Trân trọng

Đào Diệu Linh | ID MBS: B225,
DXG: The Privé cải thiện dòng tiền, tăng trưởng thực sự chờ từ 2027

CTCP Tập đoàn Đất Xanh (DXG) đang bước vào một giai đoạn đáng chú ý khi câu chuyện đầu tư không còn nằm chủ yếu ở lợi nhuận hiện tại, mà chuyển sang khả năng tạo dòng tiền từ The Privé và chuẩn bị nguồn dự án cho chu kỳ tăng trưởng tiếp theo. Điểm tích cực nhất là dòng tiền bán hàng đang cải thiện, nhưng lợi nhuận ngắn hạn vẫn chịu áp lực từ mảng môi giới và chi phí vận hành.

Trong 6 tháng đầu năm 2026, doanh thu DXG đạt 2.140 tỷ đồng, tăng 29% YoY, chủ yếu nhờ doanh thu bán căn hộ và đất nền tăng 34,8%. Tuy nhiên, lợi nhuận sau thuế giảm gần 30% còn 91 tỷ đồng. Nguyên nhân chính là mảng môi giới suy yếu trong quý II, trong khi chi phí bán hàng và quản lý doanh nghiệp tăng hơn 54%. Điều này cho thấy tăng trưởng doanh thu hiện tại chưa chuyển hóa tương ứng thành tăng trưởng lợi nhuận.

The Privé mới là yếu tố quan trọng hơn đối với triển vọng trung hạn. Trong nửa đầu năm 2026, dự án đã bán được hơn 1.500 căn, tương đương khoảng 60% tổng sản phẩm. Các block còn lại dự kiến tiếp tục được mở bán với mức giá khoảng 120–135 triệu đồng/m², trong khi giai đoạn đầu dự kiến bắt đầu bàn giao từ nửa cuối năm 2027. Khoảng 1.000 sản phẩm tại phase 1 có thể được ghi nhận doanh thu trong năm 2027.

Ý nghĩa lớn nhất của The Privé trong năm 2026 chưa phải là lợi nhuận mà là dòng tiền. Tiền thu từ khách hàng có thể hỗ trợ DXG tài trợ xây dựng, thực hiện nghĩa vụ tài chính và giảm nhu cầu sử dụng vốn vay trong bối cảnh lãi suất vẫn tương đối cao. Trong khi đó, Gem Sky World tiếp tục đảm nhận vai trò tạo doanh thu ngắn hạn thông qua các sản phẩm còn lại được bàn giao. Vì vậy, 2026 có thể xem là năm xây nền dòng tiền, còn 2027 mới là giai đoạn The Privé bắt đầu phản ánh rõ hơn vào kết quả kinh doanh.

Điểm cần thận trọng là tốc độ bán hàng của The Privé có khả năng kéo dài sang năm 2027 thay vì hoàn tất trong 2026. Lãi suất vay mua nhà và tâm lý người mua vẫn là hai biến số quan trọng. Nếu tốc độ hấp thụ chậm hơn dự kiến, dòng tiền thu về cũng sẽ chậm lại và làm giảm lợi thế tài chính mà presales đang mang lại.

Mảng môi giới của Đất Xanh Services cũng chưa thể trở thành động lực lợi nhuận trong ngắn hạn. Riêng quý II/2026, doanh thu môi giới giảm 53,4% YoY và 57,1% QoQ do thanh khoản bất động sản suy yếu. Khi số lượng giao dịch giảm, doanh thu phí môi giới lập tức chịu ảnh hưởng, trong khi một số khoản dự phòng tại các công ty con tiếp tục gây áp lực lên lợi nhuận. Khả năng phục hồi của DXS vì thế phụ thuộc khá lớn vào việc thanh khoản thị trường bất động sản có thực sự quay trở lại hay không.

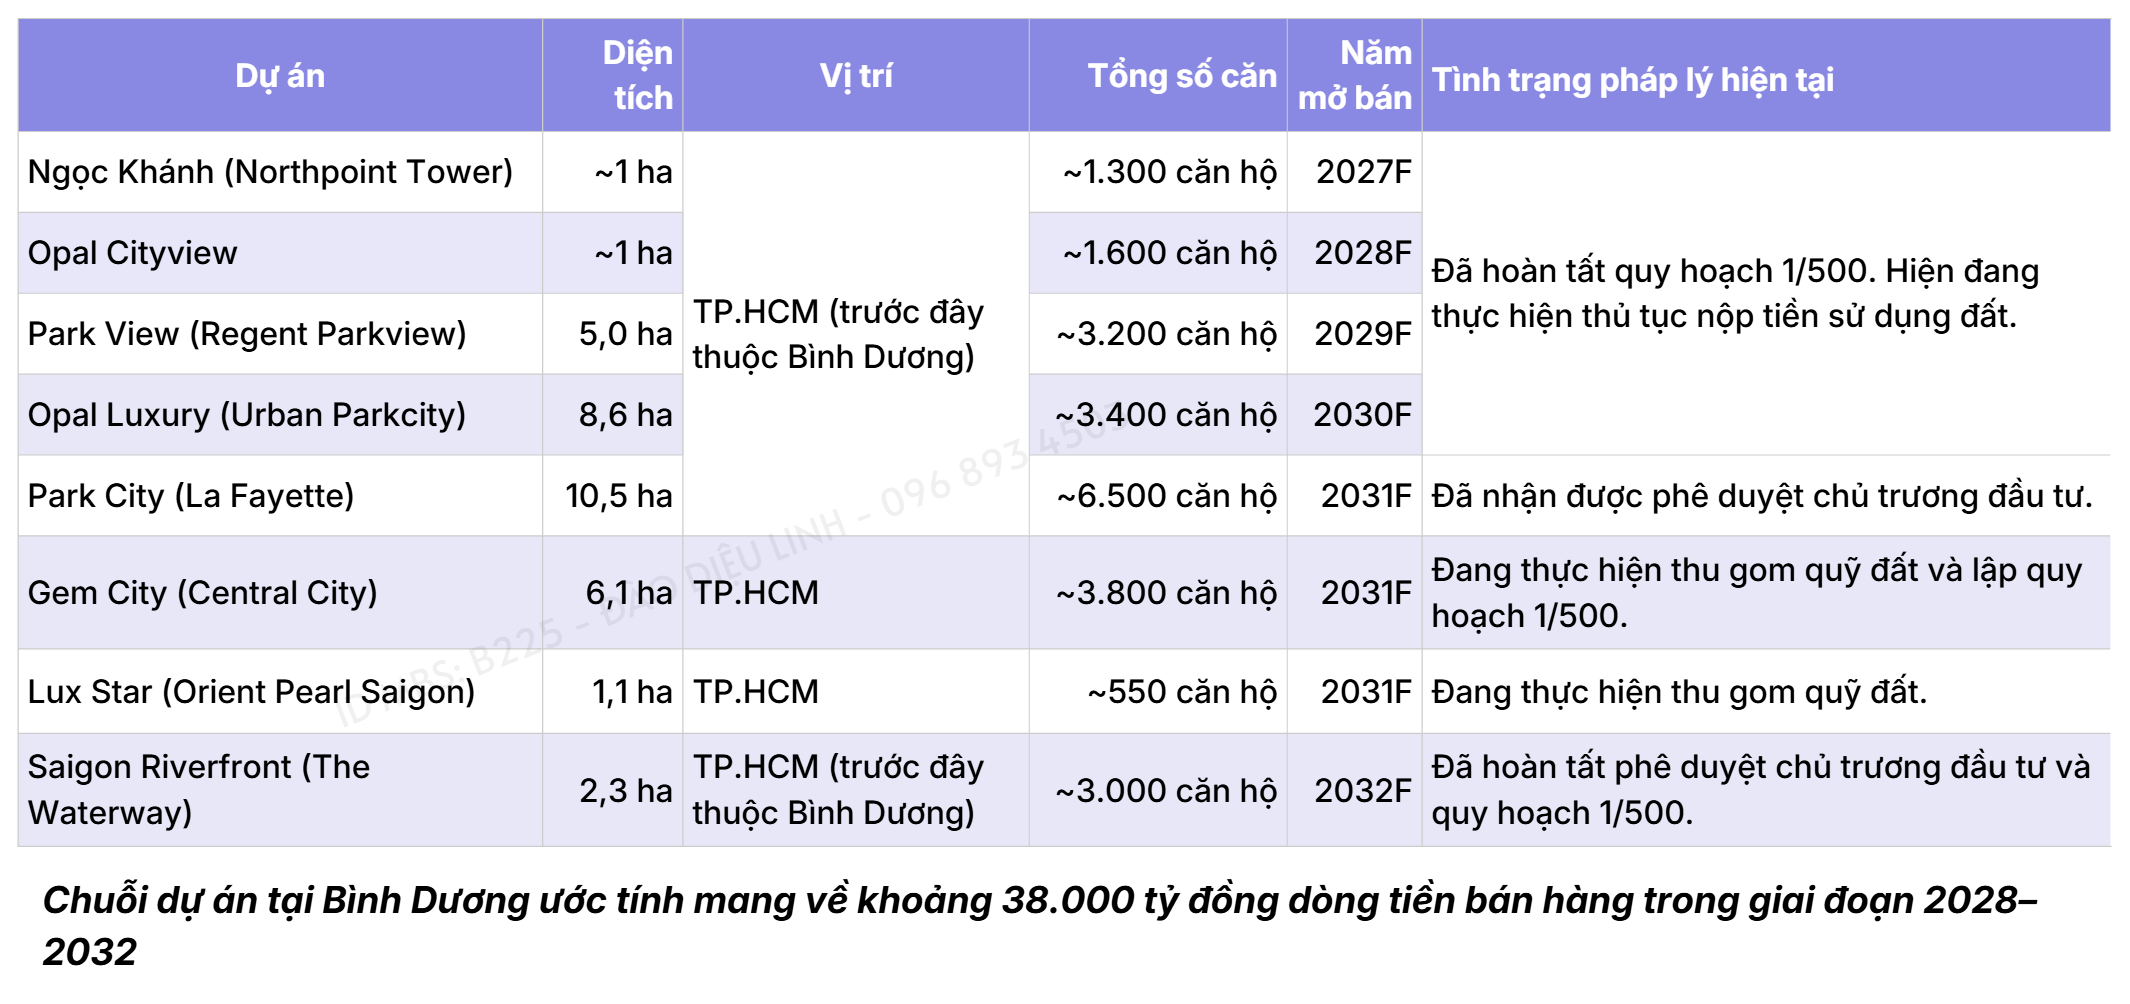
Xa hơn, DXG vẫn có lợi thế đáng kể từ quỹ dự án. Gem Premium được kỳ vọng trở thành động lực tiếp theo sau The Privé, bên cạnh chuỗi dự án tại Bình Dương như Opal Luxury, DXH Park View và DXH Park City. Các dự án này có thể mở rộng đáng kể nguồn sản phẩm trong những năm sau, nhưng phần lớn vẫn phụ thuộc vào tiến độ pháp lý, nghĩa vụ tiền sử dụng đất và thời điểm thị trường đủ thuận lợi để triển khai.

Nhìn tổng thể, điểm đáng theo dõi nhất ở DXG hiện nay là sự chuyển biến của dòng tiền hơn là lợi nhuận ngắn hạn. Nếu The Privé tiếp tục duy trì sức hấp thụ tốt và bước vào bàn giao đúng tiến độ từ 2027, DXG có cơ sở bước vào chu kỳ tăng trưởng mới. Ngược lại, lãi suất cao kéo dài, thanh khoản bất động sản yếu hoặc tiến độ pháp lý các dự án mới chậm hơn kế hoạch có thể khiến quá trình phục hồi kéo dài hơn dự kiến.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của DXG có thể vào trang tiểu sử để nhận phân tích chi tiết và định giá cổ phiếu.

DXG: The Privé bán tốt, vì sao lợi nhuận quý 3 vẫn giảm 84%?

CTCP Tập đoàn Đất Xanh (DXG) đang cho thấy một bức tranh khá trái chiều. The Privé có tiến độ bán hàng tích cực và tiền khách hàng trả trước tăng mạnh, nhưng lợi nhuận quý 3 lại giảm tới 84% so với cùng kỳ. Vấn đề của DXG hiện tại không phải thiếu doanh số bán bất động sản, mà là lợi nhuận chưa theo kịp do biên gộp suy giảm và chi phí vận hành vẫn ở mức cao.

Trong quý 3/2026, DXG ghi nhận doanh thu 683 tỷ đồng, giảm 36% so với cùng kỳ và 13% so với quý trước. Lợi nhuận sau thuế sau lợi ích cổ đông thiểu số chỉ đạt 15 tỷ đồng, giảm 84% so với cùng kỳ và 71% so với quý trước. Nguyên nhân chính là lợi nhuận gộp từ cả phát triển bất động sản và môi giới đều suy giảm mạnh.

Điểm đáng chú ý hơn nằm ở chất lượng lợi nhuận. Trong 9 tháng, doanh thu DXG vẫn tăng 4% lên 2.823 tỷ đồng, nhưng lợi nhuận gộp lại giảm 16% xuống 1.325 tỷ đồng. Biên lợi nhuận gộp theo đó giảm từ 57,8% xuống 47%. Chi phí bán hàng và quản lý doanh nghiệp còn tăng 20% lên 994 tỷ đồng, khiến lợi nhuận từ hoạt động kinh doanh giảm tới 56%. Kết quả là lợi nhuận sau thuế sau lợi ích cổ đông thiểu số 9 tháng chỉ đạt 106 tỷ đồng, giảm 52%.

Riêng mảng phát triển bất động sản, lợi nhuận gộp 9 tháng giảm 8% xuống 600 tỷ đồng, trong khi biên lợi nhuận gộp giảm 8 điểm phần trăm còn 50%. Mảng môi giới cũng chưa tạo được động lực bù đắp khi lợi nhuận gộp giảm 12% và biên giảm còn 61,1%. Điều này cho thấy vấn đề của DXG hiện tại không chỉ nằm ở thời điểm ghi nhận doanh thu, mà còn ở khả năng chuyển doanh thu thành lợi nhuận.

Tuy nhiên, đây cũng là điểm khiến câu chuyện DXG chưa hoàn toàn tiêu cực. Khoảng 50% sản phẩm tại The Privé đã được bán tính đến cuối tháng 8/2026. Đến cuối quý 3, khoản tiền người mua trả trước của DXG đã tăng lên 9.100 tỷ đồng, tăng 47% so với đầu năm. Phần tăng này chủ yếu được cho là đến từ hoạt động bán hàng tại The Privé.

Điều cần phân biệt là bán được hàng chưa đồng nghĩa lợi nhuận được ghi nhận ngay. Khoản người mua trả trước lớn cho thấy khả năng thu tiền và sức hấp thụ dự án đang cải thiện, nhưng động lực lợi nhuận chỉ thực sự rõ hơn khi các sản phẩm đủ điều kiện bàn giao và doanh thu được ghi nhận. Vì vậy, trong 1–2 quý tới, tiến độ The Privé sẽ quan trọng, nhưng khả năng kiểm soát chi phí và phục hồi biên lợi nhuận cũng quan trọng không kém.

Mâu thuẫn của DXG vì thế khá rõ: phía trước có một dự án bán hàng tốt, nhưng kết quả hiện tại vẫn chịu sức ép lớn từ biên lợi nhuận và chi phí. Nếu The Privé tiếp tục duy trì sức bán, tiến độ bàn giao thuận lợi và chi phí vận hành được kiểm soát tốt hơn, DXG có cơ sở bước vào giai đoạn cải thiện lợi nhuận. Ngược lại, nếu biên tiếp tục thấp hoặc chi phí duy trì ở mức cao, doanh số tốt chưa chắc chuyển hóa thành mức tăng lợi nhuận tương xứng.

Với DXG, biến số đáng theo dõi lúc này không đơn thuần là bán được bao nhiêu căn, mà là bao nhiêu doanh số có thể chuyển thành doanh thu và lợi nhuận thực tế.

Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của DXG có thể vào trang tiểu sử để xem phân tích chi tiết.