Sau một thời gian giao dịch kém sôi động, cổ phiếu F88 bất ngờ thu hút sự chú ý khi tăng khoảng 20% trong bốn phiên gần đây. Diễn biến này xuất hiện cùng thời điểm doanh nghiệp công bố lợi nhuận trước thuế 9 tháng vượt 1.000 tỷ đồng, tăng hơn 80% so với cùng kỳ và tiến sát kế hoạch cả năm được Đại hội đồng cổ đông (ĐHĐCĐ) thông qua.
Đáng chú ý, thay vì chỉ tập trung hoàn thành kế hoạch ban đầu, ban lãnh đạo F88 đã nâng mục tiêu lợi nhuận năm 2026 lên 1.500 tỷ đồng. Liệu kết quả kinh doanh đang tạo cơ sở để thị trường nhìn nhận lại triển vọng doanh nghiệp?
1. Lợi nhuận tăng 80%, F88 tiến sát kế hoạch cả năm chỉ sau 9 tháng
Lũy kế 9 tháng năm 2026, F88 ghi nhận doanh thu 4.349 tỷ đồng, tăng 54,2% so với cùng kỳ. Lợi nhuận trước thuế đạt 1.087 tỷ đồng, tăng 80,1%. Riêng quý III, doanh nghiệp mang về 401 tỷ đồng lợi nhuận trước thuế, tăng 42,1% so với cùng kỳ năm trước.
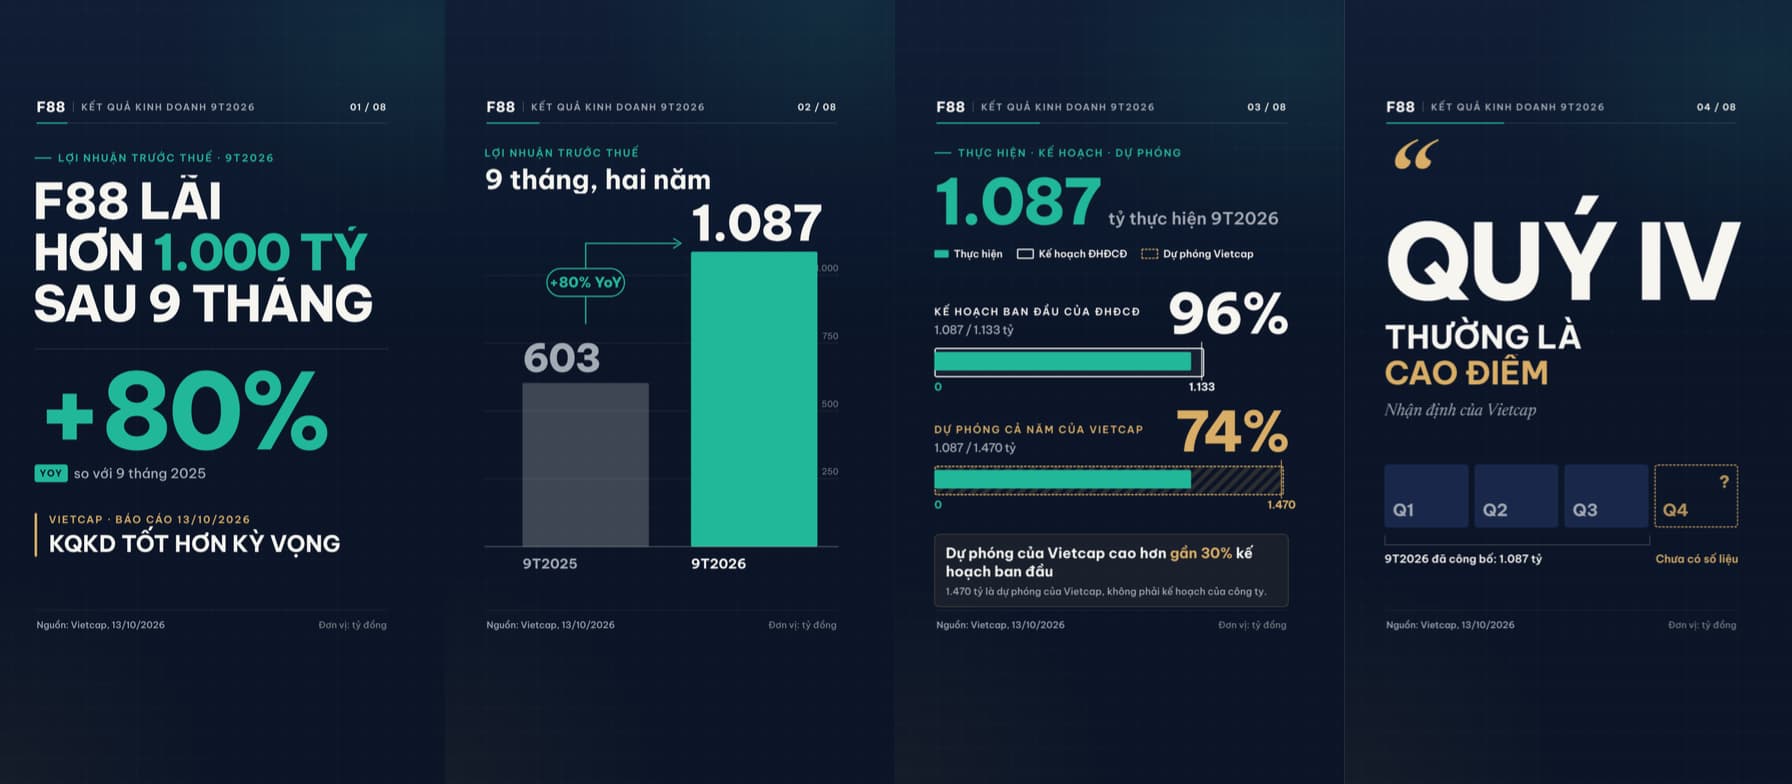
Đặt cạnh kế hoạch lợi nhuận 1.133 tỷ đồng được ĐHĐCĐ thông qua ban đầu, F88 đã hoàn thành 95,9% chỉ sau 9 tháng, còn thiếu 46 tỷ đồng để cán mốc. Đây là kết quả đáng chú ý khi doanh nghiệp vẫn còn một quý kinh doanh phía trước.
Điểm tích cực không chỉ nằm ở tốc độ tăng trưởng mà còn ở hiệu quả vận hành. Trong khi doanh thu tăng hơn 54%, lợi nhuận tăng hơn 80%, cho thấy khả năng kiểm soát chi phí được cải thiện. Tỷ lệ chi phí hoạt động trên thu nhập (CIR) giảm từ khoảng 53% xuống 43%, trong khi ROE 12 tháng gần nhất tiếp tục duy trì trên 35%.
Bên cạnh việc tối ưu mạng lưới phòng giao dịch, F88 còn mở rộng hợp tác với các ngân hàng để bổ sung nguồn vốn cho vay. Khoảng 30% dư nợ hiện sử dụng nguồn vốn từ các đối tác như CIMB và MBBank. Theo chia sẻ của CFO Trần Mai Thảo tại Earnings Call quý III, danh mục này có biên lợi nhuận nhỉnh hơn một chút so với danh mục sử dụng vốn tự huy động, nhờ chi phí vốn và rủi ro ròng thấp hơn.
Như vậy, tăng trưởng lợi nhuận của F88 đang được hỗ trợ bởi cả việc mở rộng hoạt động kinh doanh lẫn cải thiện hiệu quả sử dụng nguồn lực.
2. Dư nợ tăng gần 49%, F88 chủ động điều chỉnh chính sách cho vay
Tính đến cuối tháng 9, tổng dư nợ vay ròng của F88 đạt 9.540 tỷ đồng, tăng 48,8% so với cùng kỳ. Quy mô cho vay mở rộng là một trong những động lực chính giúp doanh thu tăng trưởng, đồng thời đòi hỏi doanh nghiệp duy trì các biện pháp quản trị rủi ro phù hợp.
Trong quý III, tỷ lệ xóa sổ nợ ròng trên dư nợ bình quân ở mức 4%, còn chi phí tín dụng đạt 513 tỷ đồng, hơn gấp đôi cùng kỳ. Đây cũng là vấn đề được nhà đầu tư đặt câu hỏi trực tiếp tại Earnings Call.
Giải thích về diễn biến này, ông Nguyễn Tùng Lâm, Giám đốc Trung tâm Quản trị Rủi ro F88, cho biết: “Nguyên nhân chủ yếu do tác động tích tụ của các biến động vĩ mô ảnh hưởng đến khả năng trả nợ của nhóm khách hàng cũ. Trong khi đó, chất lượng tín dụng của các khoản vay mới vẫn nằm trong ngưỡng rủi ro cho phép. Đồng thời ông cũng cho biết F88 đã chủ động thắt chắt quản trị tín dụng từ Quý II."
Theo doanh nghiệp, tỷ lệ chậm trả trên 30 ngày ngay tại kỳ thanh toán đầu tiên (FD30) bình quân từ đầu năm đạt 2,83%, thấp hơn mục tiêu kiểm soát 3,5%. F88 cũng chủ động điều chỉnh điều kiện cho vay từ quý II, giảm tỷ lệ cho vay trên giá trị tài sản bảo đảm và nâng tiêu chuẩn thẩm định khách hàng.
Động thái này phần nào lý giải vì sao doanh số giải ngân quý III chỉ tăng 0,7% so với quý trước, dù vẫn tăng hơn 40% so với cùng kỳ. Thay vì chỉ tập trung mở rộng quy mô, F88 đang hướng đến việc cân bằng tốc độ tăng trưởng với các tiêu chí quản trị rủi ro.
3. Nâng mục tiêu lợi nhuận lên 1.500 tỷ đồng: F88 kỳ vọng gì trong quý IV?
Một trong những thông tin đáng chú ý nhất tại Earnings Call quý III là việc F88 nâng mục tiêu lợi nhuận trước thuế cả năm 2026 lên 1.500 tỷ đồng, cao hơn khoảng 32,4% so với kế hoạch 1.133 tỷ đồng được ĐHĐCĐ thông qua ban đầu.
Với lợi nhuận 9 tháng đạt 1.087 tỷ đồng, doanh nghiệp cần ghi nhận thêm 413 tỷ đồng trong quý IV để đạt mục tiêu mới. Con số này chỉ cao hơn khoảng 3% so với lợi nhuận trước thuế 401 tỷ đồng của quý III.
Tại Earnings Call, CFO Trần Mai Thảo chia sẻ: “Đối với Q4/2026, chúng tôi đặt mục tiêu tăng trưởng ở mức phù hợp để đảm bảo hoàn thành vượt mức mục tiêu lợi nhuận trước thuế 1.500 tỷ đồng cho cả năm 2026.”
Bên cạnh hoạt động cho vay, mảng bảo hiểm tiếp tục được kỳ vọng đóng góp thêm vào tăng trưởng. Sau 9 tháng, doanh thu phân phối bảo hiểm đạt gần 583 tỷ đồng, tăng 74,6% so với cùng kỳ. Riêng bảo hiểm độc lập trong quý III đạt 27 tỷ đồng, tăng hơn 400%. Dù quy mô còn nhỏ, đây là hướng kinh doanh giúp F88 mở rộng nguồn thu ngoài hoạt động tín dụng.
Câu chuyện chuyển niêm yết từ UPCoM sang HOSE cũng tiếp tục được nhà đầu tư quan tâm. Theo cập nhật từ doanh nghiệp, hồ sơ đã được nộp và đang trong quá trình hoàn thiện các thủ tục liên quan. Nếu được chấp thuận, việc chuyển sàn có thể tạo điều kiện cải thiện khả năng tiếp cận các nhà đầu tư tổ chức, dù không bảo đảm cổ phiếu sẽ được định giá cao hơn.
Nhìn tổng thể, F88 đang có một bức tranh kinh doanh đáng chú ý: lợi nhuận tăng nhanh hơn doanh thu, hoàn thành gần 96% kế hoạch ĐHĐCĐ sau 9 tháng và chủ động nâng mục tiêu lợi nhuận lên 1.500 tỷ đồng. Song song với việc mở rộng hoạt động, doanh nghiệp cũng đang điều chỉnh chính sách tín dụng nhằm cân bằng giữa tăng trưởng và quản trị rủi ro.
Sau nhịp tăng khoảng 20% trong bốn phiên, câu hỏi đặt ra không chỉ là cổ phiếu F88 đã hồi phục bao nhiêu, mà còn là thị trường sẽ đánh giá thế nào về khả năng duy trì tăng trưởng lợi nhuận trong những quý tới.
Theo anh em F247, việc F88 nâng mục tiêu lợi nhuận thêm hơn 32% so với kế hoạch ban đầu có đủ để thị trường nhìn nhận lại triển vọng doanh nghiệp?
Nguồn: Kết quả kinh doanh và Earnings Call quý III/2026 của F88. Diễn biến thị giá cần được đối chiếu trước khi đăng. Nội dung không phải khuyến nghị đầu tư.