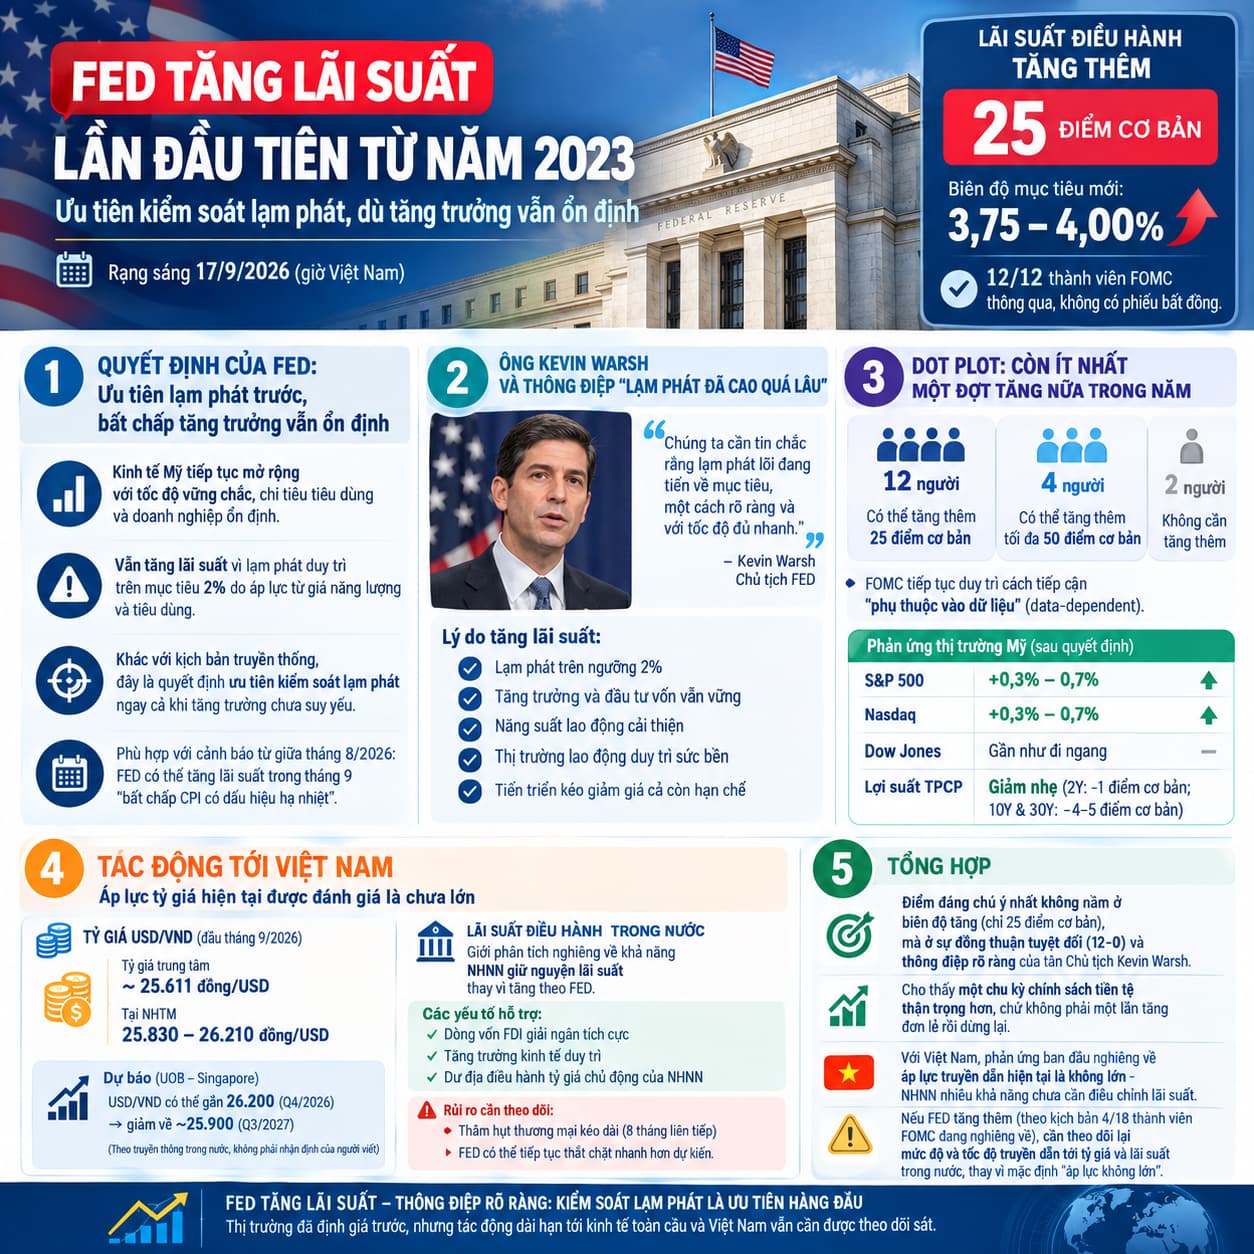
Rạng sáng 17/9/2026 giờ Việt Nam, Cục Dự trữ Liên bang Mỹ (FED) công bố quyết định tăng lãi suất điều hành thêm 25 điểm cơ bản, đưa biên độ mục tiêu lên 3,75-4,00% - lần tăng lãi suất đầu tiên kể từ năm 2023, sau một giai đoạn dài FED nghiêng về nới lỏng. Quyết định được toàn bộ 12 thành viên có quyền biểu quyết trong Ủy ban Thị trường Mở Liên bang (FOMC) thông qua, không có phiếu bất đồng. Đây cũng là cuộc họp chính sách đáng chú ý vì diễn ra dưới sự điều hành của tân Chủ tịch FED Kevin Warsh - người tuyên thệ nhậm chức từ tháng 5/2026, thay ông Jerome Powell.
1. Quyết Định Của FED: Ưu Tiên Lạm Phát Trước, Bất Chấp Tăng Trưởng Vẫn Ổn Định
Theo tuyên bố chính sách, FOMC đánh giá “hoạt động kinh tế trong nước tiếp tục mở rộng với tốc độ vững chắc”, chi tiêu tiêu dùng và doanh nghiệp ổn định. Tuy nhiên, ủy ban vẫn quyết định tăng lãi suất vì “áp lực dai dẳng trong các thước đo giá năng lượng và tiêu dùng” khiến lạm phát duy trì trên mục tiêu dài hạn 2% của FED. Nói cách khác, đây là một quyết định ưu tiên kiểm soát lạm phát ngay cả khi tăng trưởng chưa cho thấy dấu hiệu suy yếu - khác với kịch bản tăng lãi suất truyền thống thường đi kèm nỗi lo tăng trưởng nóng.
Diễn biến này cũng khớp với những cảnh báo được giới phân tích quốc tế đưa ra từ giữa tháng 8/2026, khi nhiều dự báo cho rằng FED nhiều khả năng sẽ tăng lãi suất trong tháng 9 “bất chấp CPI có dấu hiệu hạ nhiệt”, do các cú sốc giá năng lượng chưa được phản ánh hết vào số liệu lạm phát công bố trước đó.
2. Ông Kevin Warsh Và Thông Điệp “Lạm Phát Đã Cao Quá Lâu”
Trong phát biểu sau cuộc họp, ông Warsh nhấn mạnh trọng tâm chính sách của mình là khôi phục niềm tin vào mục tiêu lạm phát: “Chúng ta cần tin chắc rằng lạm phát lõi đang tiến về mục tiêu, một cách rõ ràng và với tốc độ đủ nhanh.” Ông cho biết thêm: “Lạm phát vẫn ở mức cao” và “lạm phát đã cao quá lâu”. Về diễn biến giá cả gần đây, ông nói các số liệu lạm phát mùa hè “không cho thấy xu hướng nền tảng đã cải thiện đáng kể.”
Lý do được FOMC đưa ra cho quyết định tăng lãi suất lần này bao gồm: lạm phát duy trì trên ngưỡng mục tiêu 2%, tăng trưởng kinh tế và đầu tư vốn vẫn vững, năng suất lao động cải thiện, thị trường lao động duy trì sức bền, trong khi tiến triển kéo giảm giá cả còn hạn chế. Cách tiếp cận này phản ánh rõ ưu tiên chính sách của tân Chủ tịch FED: đặt việc đưa lạm phát về mục tiêu lên trên việc chờ đợi thêm tín hiệu suy yếu của nền kinh tế mới hành động.
3. Dot Plot Hé Lộ Khả Năng Còn Ít Nhất Một Đợt Tăng Nữa Trong Năm
Bản tóm tắt dự báo kinh tế (Summary of Economic Projections) đi kèm quyết định cho thấy nội bộ FOMC vẫn còn phân hóa về lộ trình sắp tới: trong số 18 thành viên tham gia dự báo, 12 người cho rằng sẽ còn thêm một đợt tăng 25 điểm cơ bản nữa trong năm 2026, 4 người dự báo tổng cộng có thể tăng thêm tới 50 điểm cơ bản, trong khi 2 người cho rằng không cần tăng thêm. Ủy ban khẳng định tiếp tục duy trì cách tiếp cận “phụ thuộc vào dữ liệu” (data-dependent) cho các quyết định sắp tới, thay vì cam kết trước một lộ trình cố định.
Phản ứng của thị trường Mỹ ngay sau quyết định tương đối trầm lắng so với một đợt tăng lãi suất bất ngờ: chỉ số S&P 500 và Nasdaq tăng nhẹ khoảng 0,3-0,7%, Dow Jones gần như đi ngang, trong khi lợi suất trái phiếu Kho bạc giảm nhẹ trên toàn đường cong - lợi suất kỳ hạn 2 năm giảm khoảng 1 điểm cơ bản, kỳ hạn 10 năm và 30 năm giảm 4-5 điểm cơ bản. Diễn biến này cho thấy phần lớn thị trường đã định giá trước quyết định tăng lãi suất (xác suất được thị trường ước tính hơn 92% trước cuộc họp), nên phản ứng giá tài sản không quá biến động.
4. Tác Động Tới Việt Nam: Áp Lực Tỷ Giá Hiện Tại Được Đánh Giá Là Chưa Lớn
Với thị trường trong nước, kênh truyền dẫn được theo dõi sát nhất vẫn là tỷ giá USD/VND. Tính đến đầu tháng 9/2026, tỷ giá trung tâm ở quanh mốc 25.611 đồng/USD, tỷ giá tại các ngân hàng thương mại dao động 25.830-26.210 đồng/USD, với áp lực mất giá được đánh giá là “trong tầm kiểm soát”. Theo dự báo của UOB (Singapore) được truyền thông trong nước trích dẫn trước cuộc họp, tỷ giá USD/VND có thể tiến gần mốc 26.200 đồng trong quý 4/2026 trước khi giảm dần về khoảng 25.900 đồng vào quý 3/2027 - đây là dự báo của tổ chức này, không phải nhận định của người viết.
Về lãi suất điều hành trong nước, giới phân tích (được các báo trong nước trích dẫn trước thềm cuộc họp) nghiêng về khả năng Ngân hàng Nhà nước sẽ giữ nguyên mặt bằng lãi suất thay vì tăng theo FED, với lý do mức tăng 25 điểm cơ bản một lần chưa đủ tạo áp lực buộc phải điều chỉnh, trong khi mục tiêu tăng trưởng kinh tế hai chữ số vẫn được ưu tiên. Các yếu tố được xem là bộ đệm hỗ trợ gồm dòng vốn FDI giải ngân tích cực, tăng trưởng kinh tế duy trì, và dư địa điều hành tỷ giá chủ động của Ngân hàng Nhà nước. Ở chiều ngược lại, rủi ro cần theo dõi là tình trạng thâm hụt thương mại kéo dài (8 tháng liên tiếp tính đến thời điểm khảo sát), cũng như khả năng FED tiếp tục thắt chặt nhanh hơn dự kiến theo tín hiệu từ dot plot nói trên.
5. Tổng Hợp
Điểm đáng chú ý nhất trong quyết định lần này không nằm ở biên độ tăng - chỉ 25 điểm cơ bản, đúng như thị trường đã định giá trước - mà nằm ở sự đồng thuận tuyệt đối (12-0) và thông điệp rõ ràng của tân Chủ tịch Kevin Warsh: ưu tiên đưa lạm phát về mục tiêu được đặt lên trên việc chờ thêm tín hiệu suy yếu của nền kinh tế. Kết hợp với dot plot cho thấy đa số thành viên FOMC còn để ngỏ khả năng tăng thêm trong năm, đây là tín hiệu về một chu kỳ chính sách tiền tệ thận trọng hơn, chứ không phải một lần tăng đơn lẻ rồi dừng lại. Với thị trường Việt Nam, phản ứng ban đầu từ giới phân tích trong nước nghiêng về nhận định áp lực truyền dẫn hiện tại là không lớn - NHNN nhiều khả năng chưa cần điều chỉnh lãi suất - nhưng đây là đánh giá dựa trên bối cảnh một lần tăng 25 điểm cơ bản; nếu FED thực sự tăng thêm theo kịch bản mà 4/18 thành viên FOMC đang nghiêng về, mức độ và tốc độ truyền dẫn tới tỷ giá và lãi suất trong nước sẽ là điều cần theo dõi lại từ đầu, thay vì mặc định lặp lại kết luận “áp lực không lớn” của lần tăng này.
Vậy các cổ phiếu thuộc ngành bất động sản, ngân hàng và chứng khoán sẽ phân hóa như thế nào trong giai đoạn này? Quan trọng là các mã não sẽ là mã “thức thời” trong các nhóm ngành trên? Cả nhà liên hệ ngay Zal.o 096.996.5276 (Linh) để nhận được kế hoạch chi tiết và cụ thể bao gồm các số liệu chuẩn và các điểm hỗ trợ kháng cự của mã để có thể tham khảo từ đó lựa chọn được nhóm mã “thức thời” trong giai đoạn này.
Bài viết mang tính phân tích dựa trên thông tin công khai từ báo chí quốc tế và trong nước, số liệu do Cục Dự trữ Liên bang Mỹ (FED) công bố, cùng các dự báo của tổ chức tài chính được trích dẫn rõ nguồn. Đây không phải khuyến nghị mua/bán/nắm giữ đối với bất kỳ tài sản hay cổ phiếu nào, không đại diện cho quan điểm chính thức hay báo cáo nghiên cứu của bất kỳ công ty chứng khoán nào. Các số liệu, tỷ giá, dự báo nêu trong bài có thể thay đổi theo thời gian và diễn biến thực tế của FED trong các kỳ họp tiếp theo. Người đọc tự chịu trách nhiệm với quyết định đầu tư của mình.
Nguồn tham khảo:
- CNBC - Fed rate decision September 2026: Rates rise to 3.75%-4%
- Raisin - Fed Rate Decision September 2026: Benchmark Hiked to 3.75%-4.00%
- Yahoo Finance - Federal Reserve meeting live updates: Fed hikes interest rates by 25 basis points as Warsh vows “timelier return” to 2% inflation
- Chase - Will the Fed Hike Rates in September? A 25-Basis-Point Move Is Now Expected
- NPR - Senate confirms Kevin Warsh as next chair of the Federal Reserve
- Dân trí - Nếu Fed tăng lãi suất trong tháng 9, tỷ giá, lãi suất ở Việt Nam sẽ ra sao?