Fpt câu chuyện mới của ngành software trong thời đại ai

Đợt bán tháo mạnh của FPT bắt đầu khi Deepseek được tung ra và giới chuyên gia bắt đầu cứng rắn với lập luận rằng hầu như toàn bộ ngành Outsourcing sẽ bị AI nuốt chửng. Nỗi sợ này ở cấp độ toàn cầu, có lúc chỉ số S&P 500 Software giảm 33% từ đỉnh.

Mọi thứ đang dần thay đổi theo chiều hướng tích cực hơn khi một số nhà đầu tư đứng đầu phố Wall đang tái đánh giá lại câu chuyện đầu tư của ngành AI. Ed Yardeni (Edward Yardeni) là một nhà kinh tế học và chiến lược gia đầu tư nổi tiếng người Mỹ ghi nhận software đã hồi rất mạnh kể từ khi bị bán tháo vì lo AI disruption; luận điểm mới là software chính là lớp phân phối để AI đi vào doanh nghiệp, không đơn thuần là nạn nhân của AI. Tuy nhiên quan điểm này vừa hình thành nên độ rộng đáng kể ở thị trường.

Lý do là báo cáo kết quả kinh doanh quý 2 /2026 của Safeforce mang lại nhiều tín hiệu tích cực cho ngành Software khi Agentforce AR > 1.5 B +240% svck. Salesforce Agentforce là nền tảng của Salesforce dùng để tạo và vận hành các AI Agent — tức các “nhân viên AI” có thể tự thực hiện công việc, chứ không chỉ trả lời câu hỏi như chatbot. Salesforce Agentforce là nền tảng của Saleforce dùng để tạo và vận hành các AI Agent — tức các “nhân viên AI” có thể tự thực hiện công việc, chứ không chỉ trả lời câu hỏi như chatbot. Lần đầu chúng ta có bằng chứng quy mô lớn rằng một SaaS khổng lồ có thể bắt đầu biến AI từ mối đe dọa thành sản phẩm tạo ARR thật ( ARR là doanh thu định kỳ hàng năm).

Trở lại với FPT thì gần đây CEO Phạm Văn Khoa đưa ra quan điểm FPT không nhất thiết phải tạo những AI quy mô lớn mà hể trở thành người đưa AI của các hãng lớn vào doanh nghiệp. FPT đang mở rộng mạnh mạng lưới hợp tác với nhiều tập đoàn công nghệ hàng đầu thế giới. Tháng 8/2026, FPT trở thành OpenAI Select Partner, đồng thời tiếp tục hợp tác với NVIDIA trong phát triển AI Factory và hạ tầng GPU tại Việt Nam, Nhật Bản. Với Microsoft, FPT mở rộng hợp tác về Azure, Copilot và Agentic AI; với Salesforce, hai bên tập trung vào Agentforce, Data 360 và xây dựng Trung tâm Data & AI ASEAN tại Hà Nội. Bên cạnh đó, FPT còn hợp tác với SAP trong phần mềm doanh nghiệp, AI và chuyển đổi hệ thống; đạt AWS Generative AI Competency từ Amazon Web Services (AWS); đồng thời hợp tác với Mila về nghiên cứu AI, đào tạo nhân lực và chuyển giao tri thức. Sự chuẩn bị rất sâu để thực hiện một cuộc cải tổ kinh doanh từ từ mô hình outsourcing dựa nhiều vào nhân lực sang những hợp đồng tư vấn, tích hợp và vận hành AI có giá trị cao hơn.

Dòng tiền AI ban đầu tập trung vào hạ tầng như chip, data center và cloud. Khi doanh nghiệp chuyển sang ứng dụng AI thực tế, nhu cầu tích hợp và tự động hóa sẽ tăng, tạo cơ hội để FPT hưởng lợi rõ rệt hơn. Dòng tiền cũng bắt đầu trở lại và chú ý nhóm công ty Software tích hợp được AI. Đặc biệt trong bối cảnh FPT đang có P/E 12.5 và giá trị kí mới hợp đồng CNTT nước ngoài là 31.401 tỷ đồng + 32.3% yoy, rất hấp dẫn về định giá và triển vọng kinh doanh. Năm 2026 có thể là năm tiền đề của FPT trong kỷ nguyên Software có tích hợp AI. Nếu luận điểm về việc Software AI thế giới được củng cố hơn thì dễ có sự bùng nổ cho FPT.
1 Likes

Bùng nổ là quá chuẩn cho 1 công ty được định hướng dẫn dắt cho công nghệ của quốc gia, đẩy mạnh cả trong nước và nước ngoài

1 Likes

Có cái mảng giáo dục thấy mở trường liên tục mà doanh thu với lợi nhuận không ổn lắm. Cần phải xem xét lại với Fox có vẻ đang chậm lại rất nhiều.

FPT EDUCATION
FPT EDUCATION – KHI TRƯỜNG HỌC KHÔNG THỂ MỞ CHUỖI NHƯ BÁN LẺ

FPT Education đang xuất hiện một nghịch lý đáng chú ý: hệ thống liên tục mở rộng nhưng doanh thu không còn tăng tương ứng. Năm 2025, FPT hoàn thành hơn 88.000 m² sàn giáo dục mới, trong khi doanh thu Giáo dục chỉ đạt khoảng 7.009 tỷ đồng, giảm 1,1%. Sang 2026, FPT vẫn tiếp tục đầu tư lớn cho các cơ sở mới.

Điều đáng lo hơn là FPT đang mở rộng đúng lúc “tệp khách hàng tương lai” của ngành giáo dục bắt đầu thu hẹp. Mức sinh Việt Nam giảm mạnh trong nhiều năm, đồng nghĩa số trẻ bước vào độ tuổi đi học về dài hạn sẽ chịu áp lực giảm. Trong khi đó nguồn cung giáo dục tư nhân lại mở rộng rất nhanh: trường tư, song ngữ, quốc tế, trung tâm ngoại ngữ, STEM… cùng tranh giành một thế hệ học sinh ngày càng nhỏ hơn.

Vấn đề nằm ở chỗ giáo dục rất khó nhân bản như một chuỗi bán lẻ. Một cửa hàng mới có thể sao chép hàng hóa, logistics và quy trình từ cửa hàng cũ. Nhưng trường học mới cần giáo viên tốt, chất lượng đào tạo, văn hóa, thành tích đầu ra và đặc biệt là niềm tin của phụ huynh. Campus có thể xây trong hai năm, nhưng danh tiếng cần nhiều năm tích lũy. Ngay cả những chuỗi giáo dục lâu đời như VUS cũng cho thấy xây dựng độ phủ giáo dục là quá trình chậm hơn rất nhiều so với bán lẻ.

Một lợi thế khác của FPT Education cũng cần được đánh giá lại: “học trong hệ sinh thái của một tập đoàn công nghệ lớn”. Đây rõ ràng là lợi thế, nhưng không còn là lợi thế độc quyền. Ngày càng nhiều đại học công lập xây dựng mạng lưới hợp tác trực tiếp với Samsung, Intel, NVIDIA, Google, Microsoft và hàng loạt tập đoàn công nghệ – công nghiệp toàn cầu. Sinh viên không nhất thiết phải học tại trường thuộc sở hữu của một doanh nghiệp mới có thể tiếp cận chương trình doanh nghiệp, thực tập và cơ hội tuyển dụng. Vì vậy, quy mô của FPT Corporation tự nó chưa đủ để trở thành một “hào kinh tế” bảo đảm khả năng tuyển sinh cho FPT Education.

Bài toán càng khó khi Nhà nước đang cải cách mạnh giáo dục công. Khi trường công cải thiện cơ sở vật chất, ngoại ngữ, STEM, AI, chương trình đào tạo và tăng liên kết doanh nghiệp, mức học phí cao của giáo dục tư nhân sẽ ngày càng phải được chứng minh bằng chất lượng đầu ra thực sự, thay vì thương hiệu hay campus đẹp.

Vì vậy, có lẽ FPT nên cân nhắc giảm tốc độ mở mới và chuyển từ “mở rộng độ phủ” sang “tối ưu tài sản hiện hữu”: nâng tỷ lệ lấp đầy, chất lượng giáo viên, hiệu quả tuyển sinh, doanh thu trên mỗi campus và ROIC của những cơ sở đã xây. Một campus chạy 90% công suất có giá trị hơn nhiều so với hai campus cùng chạy 45%.

Rủi ro lớn nhất của FPT Education không phải thiếu trường để tăng trưởng, mà là xây trường nhanh hơn tốc độ hình thành nhu cầu. Nếu tiếp tục đổ vốn mở rộng trong khi số trẻ giảm, giáo dục công mạnh lên và lợi thế liên kết doanh nghiệp ngày càng dễ bị thay thế, FPT có nguy cơ biến một mảng kinh doanh hấp dẫn thành một hệ thống tài sản khổng lồ nhưng hiệu suất thấp.

Chào bác chủ top @Thai_Doan1 và các bác đang theo dõi cổ phiếu FPT,

Đồng quan điểm với bác chủ top về những băn khoăn xoay quanh câu chuyện AI tác động đến ngành software/outsourcing cũng như việc số liệu FPT Telecom (FOX) chậm lại trên báo cáo tài chính. Tuy nhiên, nếu bóc tách định lượng thực tế số liệu tài chính soát xét 6T2026 và cấu trúc kinh doanh mới, sự sụt giảm doanh thu hợp nhất chỉ mang tính cơ học kỹ thuật do chuyển giao FPT Telecom (FOX) sang công ty liên kết theo chuẩn mực VAS 25. Bên dưới bề mặt đó, FPT đang định hình 3 động lực cốt lõi giúp P/E trailing 12.2x trở thành vùng định giá chiết khấu sâu (rẻ hơn 22% so với trung vị ngành quốc tế):

  1. Backlog CNTT nước ngoài tăng tốc mạnh mẽ (+32.3% YoY): Doanh số ký mới 6T2026 đạt 26.338 tỷ VND với 14 hợp đồng quy mô lớn trên 10 triệu USD. Làn sóng chuyển đổi số cấp thiết tại thị trường Nhật Bản đang hấp thụ rất tốt áp lực tỷ giá JPY, đảm bảo tầm nhìn tăng trưởng doanh thu 15% - 18%/năm trong giai đoạn 2026 - 2030, chứng minh AI đang hỗ trợ tăng năng suất chứ không hề “ăn ngược” mảng outsourcing truyền thống.
  2. Cụm 2 nhà máy AI Factory (Việt Nam & Nhật Bản) hợp tác cùng NVIDIA bắt đầu thương mại hóa: Hệ thống siêu tính toán GPU H100 đạt tỷ lệ lấp đầy trên 65%, đóng góp dòng tiền AI Cloud với biên lợi nhuận gộp vượt trội trên 45% và là đòn bẩy nâng năng suất kỹ sư vượt mốc 50.000 USD/người/năm.
  3. Chuyển đổi thành Pure-Play Tech nâng vọt hiệu quả sinh lời (ROIC): Việc ngừng hợp nhất tài sản viễn thông thâm dụng vốn giúp ROIC tăng vọt từ 24.7% lên 26.0% - 30.0%, trong khi LNST cổ đông công ty mẹ 2026 vẫn tăng trưởng 14.3% đạt 10.720 tỷ VND. Đặc biệt, đệm tiền mặt ròng dồi dào trên 19.000 tỷ VND tự tài trợ toàn bộ cổ tức tiền mặt 2.000 đ/CP (lợi suất ~2.75%).

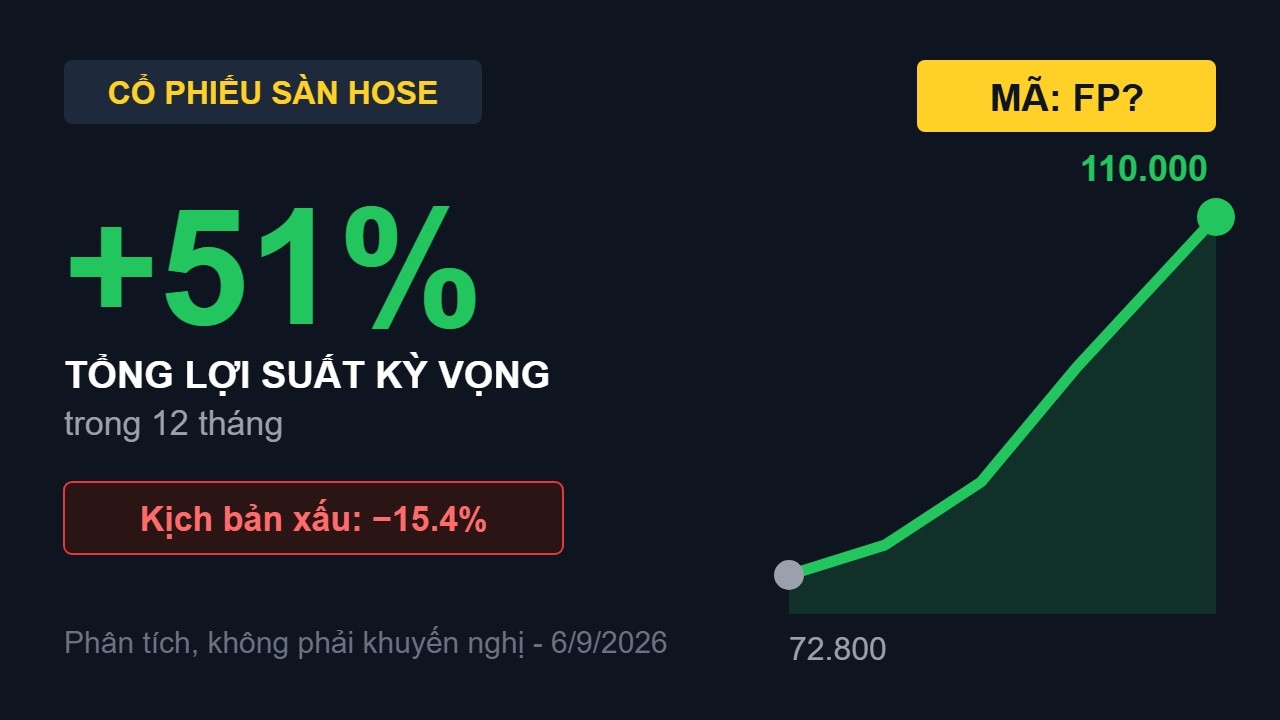
Mô hình định giá đa phương pháp (kết hợp DCF dòng tiền, P/E mục tiêu 14.0x và EV/EBITDA) xác định giá trị hợp lý của FPT ở mức 88.440 đ/CP, giá mục tiêu 12 tháng đạt 87.996 đ/CP (tổng lợi suất kỳ vọng +23.6%).

Gửi bác chủ top và các bác video phân tích định lượng chi tiết báo cáo tài chính soát xét và mô hình AI Factory của FPT để cùng thảo luận:

1 Likes