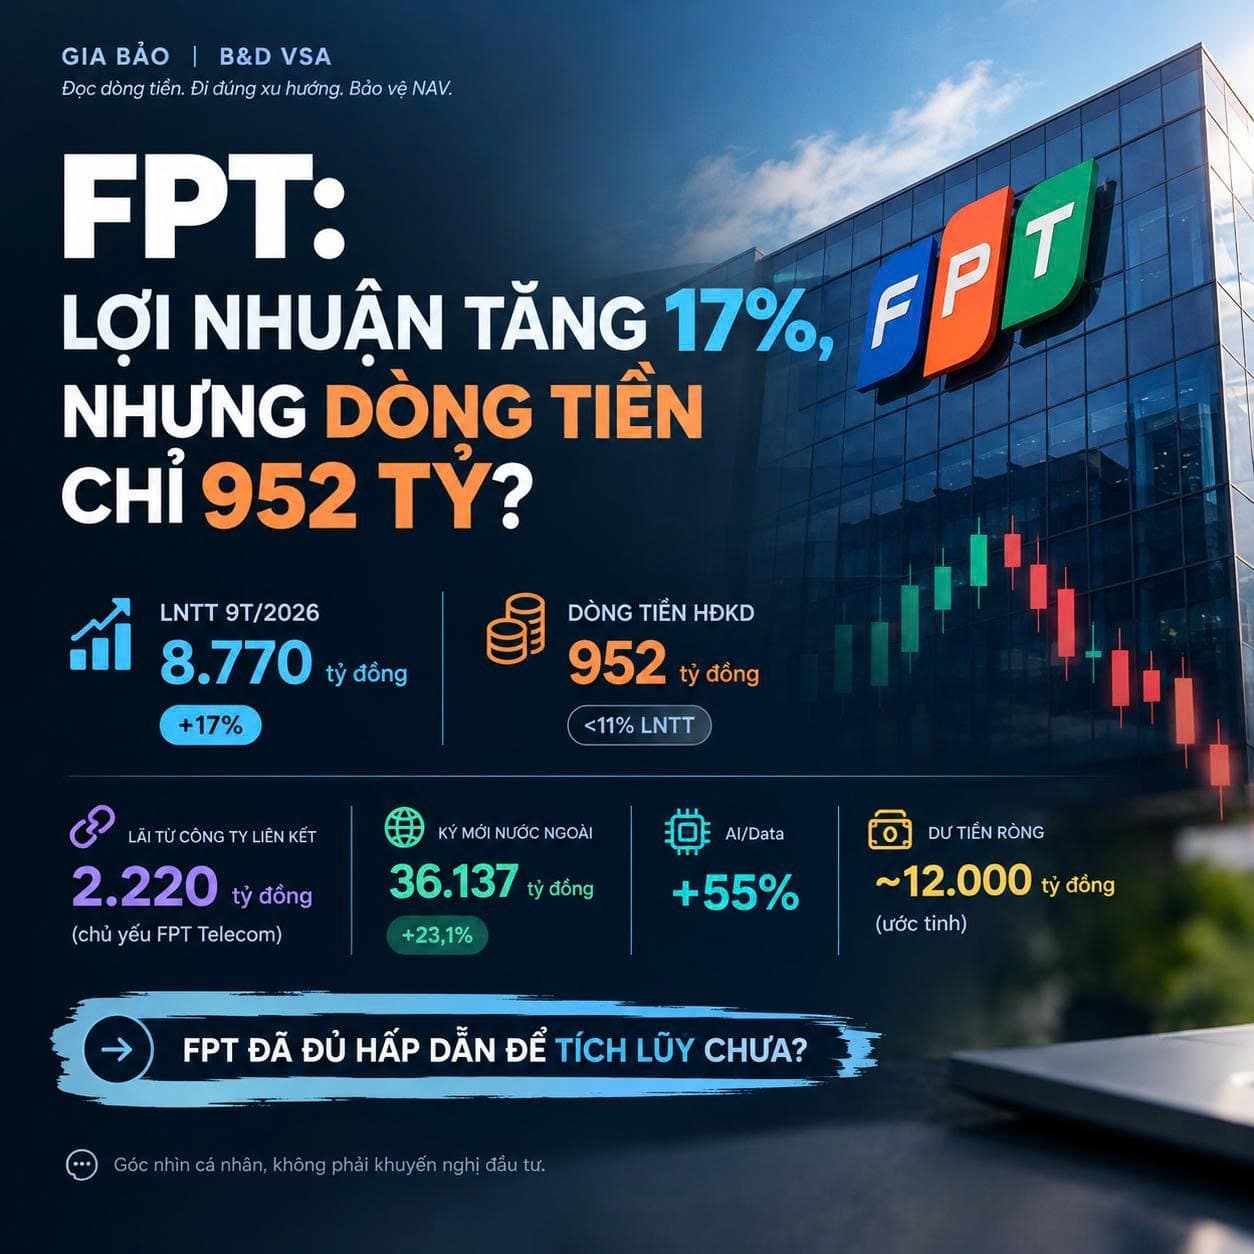
Thứ nhất, cơ cấu lợi nhuận. Khoảng 2.220 tỷ đồng đến từ công ty liên kết, chủ yếu FPT Telecom, sau thay đổi phương pháp ghi nhận. Do đó, cần tách biệt tăng trưởng lợi nhuận từ hoạt động kinh doanh trực tiếp với phần lợi nhuận ghi nhận từ công ty liên kết. Đồng thời, cần thận trọng khi so sánh với cùng kỳ do cơ sở hợp nhất không hoàn toàn tương đồng.
Thứ hai, khả năng chuyển hóa lợi nhuận thành tiền. Dòng tiền HĐKD được cung cấp ở mức 952 tỷ đồng, trong khi vốn lưu động hút hơn 4.200 tỷ đồng. Đây là điểm cần kiểm tra qua các kỳ tiếp theo, đặc biệt là biến động phải thu, phải trả và các khoản mục vốn lưu động khác. Một kỳ dòng tiền thấp không tự động đồng nghĩa doanh nghiệp gặp vấn đề, nhưng cũng không nên bỏ qua.
Thứ ba, triển vọng vẫn có yếu tố hỗ trợ. Ký mới nước ngoài tăng 23,1%, đạt 36.137 tỷ đồng; mảng AI/Data tăng 55%. Cần tiếp tục theo dõi tốc độ chuyển đổi hợp đồng ký mới thành doanh thu và lợi nhuận thực tế.
Về cổ phiếu, mức giá 54.000 đồng/cp trong phiên 28/10 cùng áp lực bán ròng của khối ngoại là những yếu tố cần đặt trong bối cảnh định giá và xu hướng kỹ thuật. P/E thấp hơn quá khứ không tự động đồng nghĩa cổ phiếu đã rẻ nếu kỳ vọng tăng trưởng và chất lượng lợi nhuận đang được thị trường đánh giá lại.
Kết luận: FPT vẫn có câu chuyện tăng trưởng, nhưng để đánh giá vùng giá hiện tại, cần theo dõi đồng thời ba yếu tố: lợi nhuận cốt lõi, dòng tiền kinh doanh và khả năng cân bằng của giá. Chưa có đủ cơ sở chỉ từ các dữ liệu trên để khẳng định cổ phiếu đã tạo đáy.
Mọi người đang đánh giá FPT ở góc độ nào nhiều hơn: triển vọng AI và thị trường nước ngoài, hay rủi ro dòng tiền ngắn hạn?
Bài viết mang tính trao đổi và phân tích cá nhân, không phải khuyến nghị mua bán.