Nhắc đến FPT, số đông thường mặc định đây là “cổ phiếu quốc dân” luôn tăng trưởng đều đặn bất chấp chu kỳ. Tuy nhiên, nếu nhìn kỹ vào dữ liệu từ quý 3/2026, FPT đã chính thức bước qua giai đoạn tăng trưởng nóng nhất của chu kỳ trước.
Bài viết này tóm tắt lại 2 phần nghiên cứu mới nhất từ Trạm Lọc Đầu Tư nhằm bóc tách nguyên nhân vì sao FPT giảm sâu từ đỉnh 117.380đ (Q1/2025) và bối cảnh định giá hiện tại ở vùng giá 53.900đ/cp.
1. Phần 1: Nguyên nhân FPT giảm mạnh từ đỉnh 2025?
-
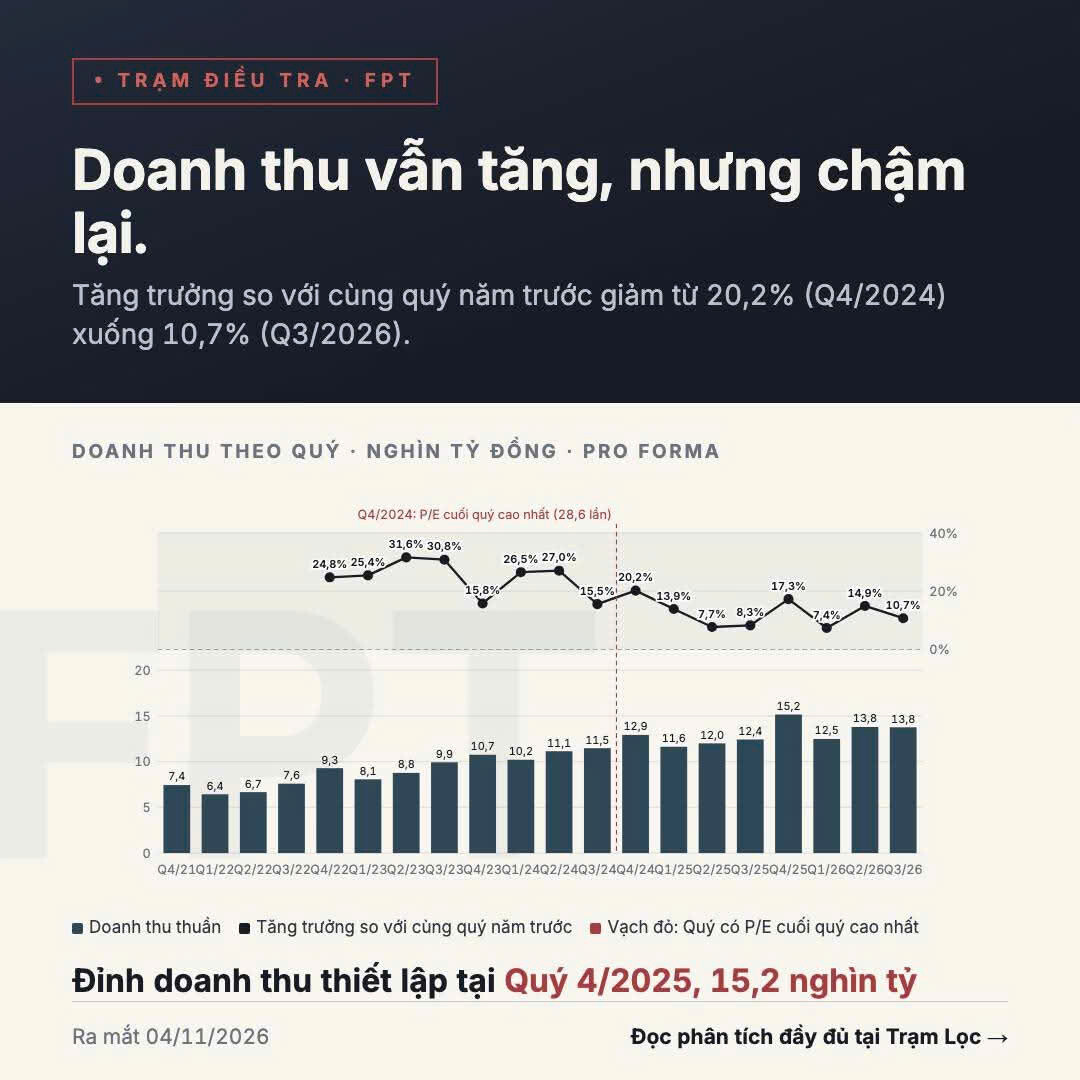
Đỉnh lợi nhuận đã thiết lập: Tốc độ tăng trưởng doanh thu và lợi nhuận của FPT đã bắt đầu chậm lại từ năm 2025. Doanh thu 4 quý gần nhất đạt 60,2 nghìn tỷ (giảm -10,7% so với 4 quý liền trước do thay đổi phạm vi hợp nhất FOX thành công ty liên kết từ 01/2026).
-
Biên lợi nhuận gộp đang co hẹp: Biên lợi nhuận gộp (đã loại FOX) giảm từ khoảng 35-38% các năm trước xuống còn 31% ở quý 2/2026.
-
Bản chất lợi nhuận thay đổi: Lợi nhuận sau thuế cổ đông mẹ vẫn tăng nhờ phần đóng góp ngày càng lớn từ các công ty liên kết (chủ yếu là FRT), trong khi phần lõi chỉ tăng trưởng chậm hơn (~3%).

Định giá P/E từng đạt đỉnh quá cao: Vào quý 4/2024, P/E cuối quý của FPT từng chạm đỉnh 28,6 lần. Khi kỳ vọng quá mức gặp điểm rơi tăng trưởng chậm lại, việc cổ phiếu chiết khấu mạnh là hệ quả tất yếu của quy luật cung - cầu và tâm lý thị trường.
2. Phần 2: Bóc tách cấu phần giá trị & Định giá FPT (Cập nhật 11/2026)
Ở mức giá tham chiếu 53.900 đồng/cp, nhà đầu tư thực sự đang trả tiền cho điều gì? Trạm Lọc đã tách giá trị FPT thành từng cấu phần cụ thể dựa trên mô hình định giá nội bộ:
 Cấu trúc giá trị cơ sở (64.122 đồng/cp):
-
Tài sản ngoài mảng lõi (Tiền mặt ròng, FOX, FRT, liên kết khác): Đóng góp khoảng 23.400 đồng/cp (chiếm tới ~43% giá trị).
-
Tiền mặt và đầu tư tài chính ròng: Hơn 12.200 tỷ đồng tại 30/09/2026 (~6.486 đ/cp).
-
Giá trị từ các khoản đầu tư lớn: FOX (45,66%), FRT (46,54%), và các liên kết khác.
-
Mảng lõi (CNTT & Giáo dục): Được định giá khoảng 40.758 đồng/cp (thông qua chiết khấu dòng tiền FCFE và so sánh P/E).
Định giá ngược (Reverse DCF đang phản ánh điều gì?):
Ở vùng giá 50k - 54k, thị trường đang ngầm định kỳ vọng lợi nhuận mảng lõi của FPT từ giảm khoảng 3% đến đi ngang mỗi năm trong dài hạn. Con số này thấp hơn đáng kể so với kế hoạch tăng trưởng của ban lãnh đạo, cho thấy thị trường đang thận trọng định giá trước rủi ro cạnh tranh từ AI và áp lực biên lợi nhuận.
3. Ba kịch bản định giá và Vùng theo dõi
Trạm Lọc đưa ra 3 kịch bản dựa trên giả định chi phí vốn và tốc độ tăng trưởng dài hạn:
(Xem chi tiết tại đây)
Tạm kết & Hướng theo dõi
Quan điểm hiện tại: THEO DÕI.
Với P/E hiện tại khoảng 9-10 lần, định giá đã phản ánh phần lớn kịch bản tăng trưởng chậm lại. Tuy nhiên, biên an toàn so với giá trị cơ sở (64.100đ) rơi vào khoảng 16-22%.
- Biến số cần quan sát kỹ trước khi xuống tiền:
-
Biên lợi nhuận gộp theo quý (Ngưỡng 31% là mốc quan trọng để đánh giá lại kịch bản).
-
Tiến độ các dự án lớn (Nhà máy đóng gói chip Bắc Ninh chạy thử nghiệm từ tháng 11/2026, Tổ hợp công nghệ số 194 ha tại Hà Nội,…) và kết quả kinh doanh quý 4/2026.
Đọc bản Full chi tiết (Bao gồm: Bảng độ nhạy thay đổi biên gộp/chi phí vốn, chi tiết tiến độ các dự án AI/Chip tỷ đô, và danh mục so sánh mục tiêu từ 10 CTCK lớn):
Mời anh chị truy cập trực tiếp bài viết gốc tại website Trạm Lọc Đầu Tư:
Disclaimer: Thông tin mang tính chất phân tích độc lập từ Trạm Lọc Đầu Tư, không phải là khuyến nghị mua bán trực tiếp. Nhà đầu tư tự chịu trách nhiệm với quyết định tài chính của mình.