FRT: Long Châu kéo lợi nhuận, FPT Shop bắt đầu hồi phục

Q2/2026, FRT ghi nhận 15.626 tỷ đồng doanh thu, tăng 37% và 341 tỷ đồng lợi nhuận sau thuế, tăng 187% so với cùng kỳ. Long Châu tiếp tục là động lực chính, trong khi FPT Shop bắt đầu trở lại trạng thái có lãi.

Long Châu: tăng trưởng đi cùng hiệu quả

Long Châu đạt 11.105 tỷ đồng doanh thu, tăng 38% và 454 tỷ đồng lợi nhuận sau thuế, tăng 152% trong Q2/2026.

Đến cuối quý II, chuỗi có 2.639 nhà thuốc , tăng 448 cửa hàng so với cùng kỳ. Doanh thu bình quân đạt khoảng 1,3 tỷ đồng/cửa hàng/tháng , tăng 10%.

Biên lợi nhuận ròng tăng từ 2,4% lên 4,1% , trong khi tỷ lệ chi phí bán hàng và quản lý giảm còn 18,7% doanh thu . Điều này cho thấy hiệu quả vận hành đang cải thiện khi quy mô chuỗi tăng lên.

FPT Shop: tín hiệu phục hồi rõ hơn

FPT Shop đạt 4.752 tỷ đồng doanh thu trong Q2, tăng 38% . Doanh thu bình quân mỗi cửa hàng đạt 2,5 tỷ đồng/tháng , tăng 34%.

Lợi nhuận sau thuế đạt khoảng 1 tỷ đồng , thay vì khoản lỗ 27 tỷ đồng cùng kỳ năm trước.

Nửa cuối năm, mùa tựu trường và các sản phẩm Apple mới được kỳ vọng hỗ trợ doanh thu. Việc tăng tỷ trọng sản phẩm giá trị cao cũng có thể cải thiện doanh thu trên mỗi cửa hàng.

Lợi nhuận còn dư địa tăng

6 tháng đầu năm, FRT đạt 30.743 tỷ đồng doanh thu, tăng 33% và 629 tỷ đồng lợi nhuận sau thuế, tăng 119% .

Lợi nhuận sau thuế năm 2026 được dự phóng ở mức 1.562 tỷ đồng, tăng 97% , sau đó tăng lên 2.055 tỷ đồng năm 2027 và 2.726 tỷ đồng năm 2028 .

Riêng nửa cuối 2026, lợi nhuận dự kiến đạt khoảng 934 tỷ đồng, tăng 83% .

Định giá

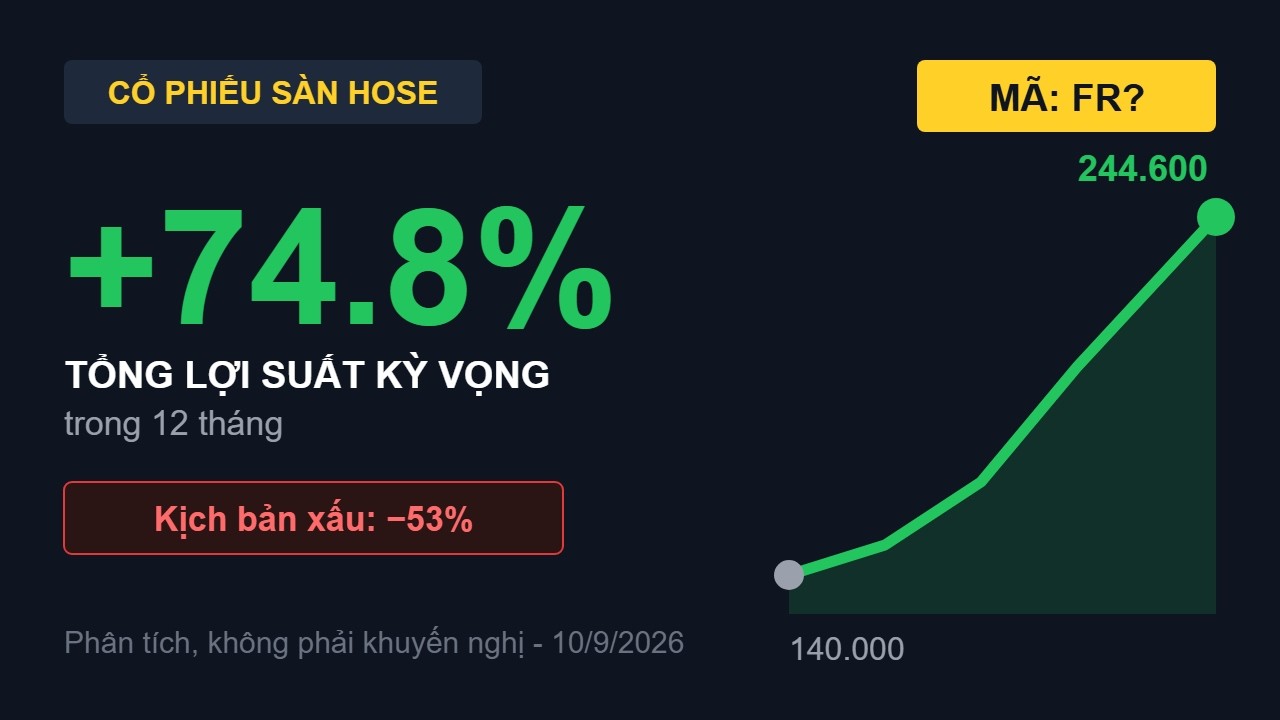
FRT đóng cửa quanh 137.000 đồng/cp ngày 11/9/2026 . HSC hiện đưa giá mục tiêu 172.300 đồng/cp , tương ứng mức chênh lệch khoảng 26%.

P/E dự phóng 12 tháng khoảng 13,1 lần , thấp hơn mức bình quân lịch sử 20,4 lần kể từ tháng 9/2024.

Điểm cần theo dõi: Long Châu có duy trì được tốc độ tăng trưởng và biên lợi nhuận hay không; FPT Shop có thể chuyển từ hòa vốn sang tăng trưởng lợi nhuận đến đâu. Đây sẽ là hai yếu tố quan trọng quyết định chất lượng tăng trưởng của FRT trong thời gian tới.

Bài viết nhằm mục đích tham khảo, không phải khuyến nghị mua/bán.
2 Likes

Chào bác chủ top @Linh039 cùng cả nhà theo dõi cổ phiếu FRT,

Báo cáo phân tích số liệu Q2/2026 của bác @Linh039 rất chi tiết và bám sát thực tế hoạt động của doanh nghiệp! Hoàn toàn đồng thuận với bác về việc Long Châu tiếp tục là cỗ máy tạo dòng tiền chủ lực, còn FPT Shop đã bắt đầu qua đáy và đóng góp dương trở lại vào kết quả kinh doanh chung.

Bóc tách thêm từ Báo cáo tài chính soát xét bán niên 2026, mình muốn bổ sung 3 động lực định lượng rất đáng chú ý để anh em có thêm góc nhìn toàn diện:

  1. Trợ lực từ khuôn khổ pháp lý mới (Luật Dược số 44/2024/QH15): Đón đầu quy định mới tại Điều 47a, FPT Long Châu củng cố vững chắc vị thế dẫn đầu chuỗi bán lẻ dược phẩm. Với tốc độ mở rộng hướng tới 2.717 nhà thuốc cuối năm 2026 và 3.317 điểm vào năm 2029, việc duy trì doanh thu bình quân 1,28 - 1,35 tỷ đồng/cửa hàng/tháng cùng biên lợi nhuận ròng vươn lên 4,1% khẳng định tính bền vững của mô hình kinh tế trên từng điểm bán (unit economics).

  2. Mảnh ghép trung tâm tiêm chủng - Đòn bẩy biên lợi nhuận gộp cao: Mạng lưới 236 trung tâm tiêm chủng (kế hoạch đạt 270 cơ sở cuối 2026) theo mô hình tích hợp shop-in-shop và độc lập mang lại biên lợi nhuận gộp trên 30%. Đồng thời, mô hình này giúp FRT thu hút hơn 620 tỷ đồng vốn trả trước từ khách hàng, tạo nguồn tài trợ vốn lưu động chi phí cực thấp.

  3. Tối ưu hóa chuỗi cung ứng bằng AI & bước ngoặt dòng tiền tự do (FCF): Ứng dụng công nghệ AI của Tập đoàn FPT vào dự báo nhu cầu giúp vòng quay hàng tồn kho giảm từ 98,5 ngày xuống 76 ngày, giải phóng hơn 2.500 tỷ đồng tiền mặt. Đây là tiền đề để FCF đảo chiều thặng dư mạnh mẽ từ năm 2027, giảm bớt áp lực đòn bẩy tài chính ngắn hạn.

Về định giá: Rất trùng khớp với mức giá mục tiêu 172.300 đ/cp của HSC mà bác chủ top trích dẫn, mô hình định giá đa phương pháp (kết hợp EV/EBITDA 40%, DCF chiết khấu dòng tiền 35% và P/E dự phóng 25%) xác định vùng giá trị hợp lý của FRT trong khoảng 156.024 – 308.959 đ/cp, với mức giá mục tiêu kịch bản cơ sở là 169.082 đ/cp.

Gửi bác @Linh039 và anh em diễn đàn video phân tích chi tiết BCTC soát xét, bóc tách rủi ro nợ vay và mô hình định giá FRT để mọi người tham khảo:

FRT: Lợi nhuận tăng gấp đôi, động lực chính không còn chỉ là mở rộng Long Châu

Công ty Cổ phần Bán lẻ Kỹ thuật số FPT (FRT) ghi nhận một quý 3 đáng chú ý khi lợi nhuận sau thuế sau lợi ích cổ đông thiểu số đạt 440 tỷ đồng, tăng 101% so với cùng kỳ, trong khi doanh thu tăng 34% lên 17.530 tỷ đồng. Điểm quan trọng không nằm ở việc Long Châu tiếp tục mở rộng mạng lưới, mà ở khả năng biến tăng trưởng doanh thu thành lợi nhuận nhanh hơn nhờ chi phí vận hành được kiểm soát tốt hơn.

Long Châu vẫn là động cơ lớn nhất. Doanh thu quý 3 tăng 37% nhưng lợi nhuận ước tính tăng tới 118%, đạt khoảng 372 tỷ đồng. Đáng chú ý, biên lợi nhuận gộp gần như không đổi ở 23,6%, trong khi biên lợi nhuận từ hoạt động kinh doanh tăng 1,7 điểm phần trăm lên 4,9% và biên lợi nhuận ròng tăng 1,2 điểm phần trăm lên 3,1%. Điều này cho thấy phần lớn cải thiện lợi nhuận không đến từ việc bán hàng với mức lãi gộp cao hơn, mà từ hiệu quả vận hành và lợi thế quy mô.

Đây cũng là điểm khiến chất lượng tăng trưởng của FRT tốt hơn so với câu chuyện đơn thuần mở thêm cửa hàng. Đến cuối tháng 9, Long Châu có 2.741 nhà thuốc, tăng 18% so với cùng kỳ, cùng 244 trung tâm tiêm chủng, tăng 20%. Doanh thu bình quân mỗi nhà thuốc đạt khoảng 1,3 tỷ đồng mỗi tháng, cao hơn mức 1,2 tỷ đồng cùng kỳ. Quy mô mạng lưới lớn hơn nhưng năng suất cửa hàng vẫn được duy trì, tạo điều kiện để chi phí chung được phân bổ trên nền doanh thu ngày càng lớn.

Điểm sáng thứ hai đến từ FPT Shop. Chuỗi này đạt 68 tỷ đồng lợi nhuận trong quý 3, tăng 41% và đánh dấu quý có lãi thứ năm liên tiếp. Doanh thu tăng 27%, trong khi biên lợi nhuận từ hoạt động kinh doanh cải thiện lên 2,2%. Sau giai đoạn tái cơ cấu kéo dài, FPT Shop đang cho thấy khả năng tạo lợi nhuận ổn định hơn thay vì chỉ thu hẹp mức suy giảm như trước.

Nhìn rộng hơn, 9 tháng đầu năm FRT đạt 48.273 tỷ đồng doanh thu, tăng 33%, còn lợi nhuận đạt 1.069 tỷ đồng, tăng 112%. Đáng chú ý, FPT Shop đã vượt mức lợi nhuận kỳ vọng cho cả năm, trong khi Long Châu cũng đang đi nhanh hơn dự kiến. Đây là cơ sở để kỳ vọng quý 4 tiếp tục duy trì nền lợi nhuận cao nếu hiệu quả vận hành hiện tại không đảo chiều.

Câu chuyện tiếp theo của Long Châu còn nằm ở khả năng khai thác sâu hơn lượng khách hàng hiện hữu. Mô hình Long Châu Plus đang được thử nghiệm theo hướng kết hợp nhà thuốc với các sản phẩm chăm sóc cá nhân, thiết bị y tế và hàng tiêu dùng. Song song đó, hoạt động xét nghiệm đã được triển khai thí điểm tại TP.HCM và Đồng Nai. Trong ngắn hạn, đóng góp tài chính từ các mô hình này có thể chưa lớn, nhưng nếu chứng minh được hiệu quả, Long Châu có thể tăng doanh thu trên mỗi khách hàng mà không phải phụ thuộc hoàn toàn vào tốc độ mở mới.

Rủi ro cần lưu ý là tốc độ mở rộng nhanh có thể khiến chi phí tăng trở lại nếu năng suất cửa hàng suy giảm. FPT Shop cũng vẫn phụ thuộc đáng kể vào nhu cầu điện thoại, máy tính và yếu tố mùa vụ, trong khi các mô hình mới của Long Châu đang ở giai đoạn thử nghiệm và chưa thể xem là nguồn lợi nhuận chắc chắn.

Như vậy, điểm đáng chú ý nhất của FRT quý 3 không phải lợi nhuận tăng hơn 100%, mà là cách lợi nhuận được tạo ra. Long Châu đang chuyển từ giai đoạn tăng trưởng chủ yếu bằng mở rộng mạng lưới sang giai đoạn khai thác hiệu quả quy mô, trong khi FPT Shop dần trở lại vai trò đóng góp lợi nhuận. Nếu biên lợi nhuận Long Châu tiếp tục được duy trì và FPT Shop giữ được trạng thái có lãi, chất lượng tăng trưởng của FRT trong 1–2 quý tới vẫn có cơ sở tích cực.

Với FRT, biến số quan trọng nhất lúc này là khả năng duy trì biên lợi nhuận khi quy mô tiếp tục mở rộng, thay vì chỉ nhìn vào tốc độ tăng doanh thu.

Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của FRT có thể vào trang tiểu sử để xem phân tích chi tiết.