GAS - Báo cáo ĐHCĐ bất thường

, , ,

GAS - Báo cáo ĐHCĐ bất thường

  • Số liệu sơ bộ 8T/2026: doanh thu đạt 108 nghìn tỷ đồng ; LNTT đạt 14,5 nghìn tỷ đồng và LNTT cốt lõi ước tính đạt 12,1 nghìn tỷ đồng

  • Cổ tức: GAS công bố cổ tức năm 2025 với tỷ lệ 25% bằng tiền mặt và ngày giao dịch không hưởng quyền là ngày 22/09/2026. Cổ tức tiền mặt là 2.500 đồng/cổ phiếu, phù hợp với dự báo của chúng tôi.

:round_pushpin: Bổ nhiệm thêm 3 Thành viên HĐQT mới: ông Bùi Minh Tiến, ông Nguyễn Tuấn Anh và ông Dương Trí Hội

:handshake: Tại ĐHCĐ bất thường, PVN nhấn mạnh những định hướng sau đối với GAS:
:small_blue_diamond: Củng cố vị thế của GAS là doanh nghiệp dẫn đầu ngành khí Việt Nam.
:small_blue_diamond: Hướng tới tốc độ tăng trưởng doanh thu CAGR 10-15% trong giai đoạn 2026-30, đạt 205-250 nghìn tỷ đồng doanh thu vào năm 2030.
:small_blue_diamond: Hoàn thiện và phát triển hạ tầng khí đồng bộ trên toàn quốc; đẩy nhanh phát triển các dịch vụ mới, năng lượng xanh và năng lượng mới; đồng thời tìm kiếm cơ hội đầu tư ở cả khâu thượng nguồn và hạ nguồn.
:small_blue_diamond: Đảm bảo hoạt động thu gom và vận chuyển khí an toàn, ổn định, đồng thời góp phần đảm bảo an ninh và ổn định năng lượng quốc gia.
:small_blue_diamond: Đẩy nhanh phát triển công nghệ, chuyển đổi số và phát triển nguồn nhân lực chất lượng cao.

2 Likes

GAS: KQKD 8 tháng tích cực, chiến lược 2026–2030 mở rộng mạnh sang LNG và dịch vụ mới

Tổng Công ty Khí Việt Nam (GAS) đang cho thấy bức tranh kinh doanh khá tích cực trong 8 tháng đầu năm 2026, đồng thời đặt ra định hướng tăng trưởng tham vọng hơn cho giai đoạn 2026–2030. Điểm đáng chú ý không chỉ nằm ở tiến độ lợi nhuận hiện tại mà còn ở việc doanh nghiệp đang từng bước mở rộng mô hình từ một đơn vị tập trung vào khí truyền thống sang hệ sinh thái năng lượng rộng hơn, gồm LNG, hoạt động quốc tế, dịch vụ mới và các lĩnh vực năng lượng xanh.

Kết quả sơ bộ 8 tháng năm 2026 cho thấy doanh thu của GAS đạt khoảng 108 nghìn tỷ đồng. Quan trọng hơn, lợi nhuận trước thuế đạt 14,5 nghìn tỷ đồng, trong khi lợi nhuận trước thuế cốt lõi ước khoảng 12,1 nghìn tỷ đồng. Khoảng chênh lệch giữa lợi nhuận báo cáo và lợi nhuận cốt lõi cho thấy một phần kết quả vẫn đến từ các yếu tố ngoài hoạt động kinh doanh thường xuyên. Vì vậy, nếu chỉ nhìn vào con số lợi nhuận trước thuế 14,5 nghìn tỷ đồng có thể đánh giá hơi cao chất lượng tăng trưởng.

Tuy nhiên, ngay cả khi loại trừ các yếu tố không mang tính cốt lõi, mức lợi nhuận 12,1 nghìn tỷ đồng sau 8 tháng vẫn cho thấy hoạt động kinh doanh chính đang duy trì tiến độ khá tốt. Đây là yếu tố quan trọng hơn đối với nhà đầu tư dài hạn, bởi khả năng tạo lợi nhuận từ hoạt động khí, LNG và các mảng kinh doanh liên quan mới là nền tảng quyết định tính bền vững của kết quả trong những năm tiếp theo.

Bên cạnh kết quả kinh doanh, ĐHCĐ bất thường năm 2026 cũng đánh dấu một số thay đổi đáng chú ý về quản trị. GAS bầu bổ sung ba thành viên HĐQT gồm ông Bùi Minh Tiến, ông Nguyễn Tuấn Anh và ông Dương Trí Hội, đều được Petrovietnam đề cử. Trong đó, ông Dương Trí Hội có khoảng 20 năm kinh nghiệm trong ngành dầu khí và từng đảm nhiệm các vị trí quản lý tại PVChem và PVFCCo. Việc bổ sung nhân sự có kinh nghiệm trong hệ sinh thái dầu khí có thể hỗ trợ quá trình triển khai chiến lược mới của GAS, đặc biệt trong bối cảnh phạm vi hoạt động dự kiến mở rộng đáng kể trong vài năm tới.

Một thay đổi khác là việc bổ sung hoạt động kinh doanh ethanol vào ngành nghề của GAS. Xét riêng về quy mô hiện tại, ethanol chưa phải yếu tố đủ lớn để thay đổi ngay kết quả kinh doanh. Tuy nhiên, động thái này phù hợp với định hướng mở rộng sang năng lượng mới và các dịch vụ ngoài hoạt động khí truyền thống. Ý nghĩa lớn hơn nằm ở việc GAS đang chuẩn bị nền tảng pháp lý và mô hình kinh doanh cho một cơ cấu doanh thu đa dạng hơn trong dài hạn.

Động lực đáng chú ý nhất vẫn nằm ở chiến lược tăng trưởng giai đoạn 2026–2030. GAS được định hướng đạt tốc độ tăng trưởng doanh thu kép 10%-15% mỗi năm, tương ứng doanh thu năm 2030 khoảng 205-250 nghìn tỷ đồng. Đây là mục tiêu khá tham vọng nếu so với quy mô hiện tại, đồng nghĩa doanh nghiệp sẽ khó đạt được chỉ bằng việc mở rộng hoạt động khí truyền thống.

Cơ cấu doanh thu mục tiêu cũng cho thấy sự thay đổi khá rõ. Hoạt động kinh doanh quốc tế được kỳ vọng đóng góp trên 30% doanh thu, trong khi các dịch vụ mới hướng tới tỷ trọng trên 25%. Nếu triển khai thành công, hơn một nửa doanh thu của GAS trong tương lai có thể đến từ những nguồn ngoài mô hình kinh doanh truyền thống hiện nay. Điều này giúp doanh nghiệp giảm mức độ phụ thuộc vào một số nguồn khí trong nước, nhưng đồng thời cũng khiến rủi ro thực thi chiến lược trở nên quan trọng hơn.

LNG nhiều khả năng tiếp tục là một trong những mắt xích trọng yếu trong quá trình chuyển đổi này. GAS định hướng phát triển và tích hợp các trung tâm LNG vào hệ thống khí quốc gia, đồng thời hoàn thiện hạ tầng khí trên phạm vi toàn quốc. Khi nhu cầu khí nội địa thay đổi và các nguồn khí truyền thống suy giảm theo thời gian, khả năng nhập khẩu, tồn trữ và phân phối LNG sẽ ngày càng có vai trò lớn hơn đối với vị thế của GAS trong chuỗi năng lượng.

Song song đó, doanh nghiệp còn tìm kiếm cơ hội đầu tư ở cả thượng nguồn và hạ nguồn, mở rộng năng lượng xanh, năng lượng mới cũng như thúc đẩy chuyển đổi số. Đây đều là những hướng đi có thể tạo thêm dư địa tăng trưởng, nhưng hiện vẫn chủ yếu nằm ở cấp độ chiến lược. Nhà đầu tư cần phân biệt rõ giữa mục tiêu dài hạn và kết quả thực tế, bởi tốc độ tăng trưởng doanh thu 10%-15% chỉ có thể được duy trì nếu các dự án mới được triển khai đúng tiến độ và tạo ra đóng góp đủ lớn.

Rủi ro quan trọng nhất của GAS trong giai đoạn tới vì vậy không hẳn nằm ở hoạt động hiện tại mà ở khả năng thực thi kế hoạch mở rộng. LNG, đầu tư quốc tế hay năng lượng mới đều đòi hỏi vốn lớn, thời gian triển khai dài và phụ thuộc vào nhiều yếu tố như nhu cầu tiêu thụ, giá năng lượng và tiến độ các dự án liên quan. Ngoài ra, phần chênh lệch giữa lợi nhuận báo cáo và lợi nhuận cốt lõi trong 8 tháng cũng cần tiếp tục được theo dõi để đánh giá chính xác chất lượng lợi nhuận.

Nhìn tổng thể, GAS đang có nền tảng kinh doanh 2026 tương đối tích cực, trong khi chiến lược đến năm 2030 cho thấy doanh nghiệp muốn mở rộng đáng kể quy mô và giảm phụ thuộc vào hoạt động khí truyền thống. Động lực dài hạn nằm ở LNG, kinh doanh quốc tế và các dịch vụ mới, còn yếu tố cần theo dõi nhất là khả năng chuyển các định hướng này thành doanh thu và lợi nhuận thực tế.

Nhà đầu tư quan tâm đến cổ phiếu này có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.

CE luôn

GAS: Kiện toàn ban điều hành với Tổng Giám đốc mới

Tổng Công ty Khí Việt Nam (GAS) đã công bố bổ nhiệm ông Dương Trí Hội giữ chức vụ Tổng Giám đốc sau kỳ họp ĐHCĐ bất thường và bầu HĐQT mới ngày 14/09. Việc bổ nhiệm tiếp nối quá trình kiện toàn bộ máy lãnh đạo, đồng thời bổ sung một nhân sự có hơn 20 năm kinh nghiệm trong ngành dầu khí vào vị trí điều hành chủ chốt. Điểm đáng chú ý là nền tảng chuyên môn và kinh nghiệm quản lý của ông Hội tại nhiều doanh nghiệp trong hệ sinh thái Petrovietnam.

Ông Hội tốt nghiệp chuyên ngành Kỹ sư Điện Công nghiệp và có bằng Cử nhân Kinh tế Kế hoạch – Đầu tư. Nền tảng kết hợp giữa kỹ thuật và kinh tế là yếu tố có thể hỗ trợ công tác điều hành tại doanh nghiệp năng lượng, nơi các quyết định vận hành cần gắn với hiệu quả sử dụng vốn. Tuy nhiên, bằng cấp và thâm niên nên được nhìn nhận là nền tảng năng lực; hiệu quả quản trị vẫn cần được đánh giá qua kết quả thực hiện nhiệm vụ tại GAS.

Trước khi nhận nhiệm vụ mới, ông Hội từng đảm nhiệm vị trí Tổng Giám đốc kiêm Thành viên HĐQT tại Tổng Công ty Hóa chất và Dịch vụ Dầu khí (PVC). Ông cũng từng giữ chức Thành viên HĐQT kiêm Phó Tổng Giám đốc tại Tổng Công ty Phân bón và Hóa chất Dầu khí (DPM). Kinh nghiệm ở cả cấp HĐQT và ban điều hành giúp nhân sự này có sự tiếp cận từ hoạch định định hướng đến tổ chức thực hiện. Đây là cơ sở để kỳ vọng việc bổ nhiệm có thể bổ sung chiều sâu quản lý cho GAS.

Quá trình làm việc tại các doanh nghiệp cùng hệ sinh thái cũng là một điểm đáng chú ý. Sự am hiểu môi trường hoạt động, đặc thù tổ chức và cách thức phối hợp trong ngành có khả năng hỗ trợ quá trình tiếp nhận công việc. Dù vậy, kinh nghiệm tại lĩnh vực hóa chất, dịch vụ dầu khí và phân bón không đồng nghĩa với kết quả điều hành tại doanh nghiệp khí đã được bảo đảm. Mức độ phù hợp cần được kiểm chứng trong thực tế triển khai.

Về triển vọng, tác động trước mắt của sự kiện nằm ở việc kiện toàn tổ chức sau thay đổi tại HĐQT. Nếu quá trình chuyển giao diễn ra thông suốt, bộ máy lãnh đạo mới có cơ sở để duy trì tính liên tục trong điều hành và triển khai các nhiệm vụ kinh doanh. Yếu tố cần theo dõi tiếp theo là sự phối hợp giữa HĐQT và ban Tổng Giám đốc, cũng như những định hướng cụ thể được công bố sau khi nhân sự mới nhận nhiệm vụ.

Đối với kết quả kinh doanh, thông tin bổ nhiệm chưa tạo cơ sở trực tiếp để kết luận doanh thu, lợi nhuận hay hiệu quả hoạt động sẽ cải thiện. Không nên chuyển kỳ vọng về năng lực lãnh đạo thành dự báo tăng trưởng khi chưa có bằng chứng thực thi. Rủi ro trong đánh giá sự kiện này là đặt kỳ vọng quá sớm vào thay đổi nhân sự, trong khi đóng góp thực tế cần thời gian để thể hiện.

Nhìn chung, GAS được bổ sung một lãnh đạo có kinh nghiệm trong ngành và nền tảng quản lý tại nhiều doanh nghiệp dầu khí. Ý nghĩa dài hạn sẽ phụ thuộc vào khả năng chuyển kinh nghiệm đó thành chất lượng điều hành và hiệu quả kinh doanh cụ thể. Nhà đầu tư quan tâm đến cổ phiếu GAS có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.

Rất đồng quan điểm với bác chủ thớt và bác DuyAnhVDSC về triển vọng bứt phá của GAS sau kỳ họp ĐHCĐ bất thường vừa qua! Việc kiện toàn ban điều hành cùng kết quả kinh doanh 8 tháng vượt kế hoạch năm (doanh thu 108 nghìn tỷ, LNTT 14,5 nghìn tỷ) là minh chứng cho sức mạnh nội tại vượt trội của GAS.

Đặc biệt về chiến lược mở rộng sang LNG và các đại dự án hạ tầng khí, có 3 điểm tựa định lượng rất đáng chú ý:

  1. Độc quyền hạ tầng khí và điểm rơi kho LNG Thị Vải: Với vị thế độc quyền 100% mạng lưới đường ống dẫn khí biển vào bờ, kho LNG Thị Vải GĐ1 (1 triệu tấn/năm) đi vào vận hành thương mại cấp khí cho Nhơn Trạch 3 & 4 dự kiến sẽ đóng góp từ 1.200 - 1.800 tỷ đồng EBITDA mỗi năm trong giai đoạn 2026 - 2029.
  2. Đại dự án chuỗi khí điện Lô B - Ô Môn: Quy mô đường ống 1,2 tỷ USD dự kiến đón dòng khí đầu tiên vào Q3/2027 sẽ bổ sung thêm 2.500 - 3.200 tỷ đồng EBITDA hàng năm từ năm 2028 khi cấp khí cho toàn bộ cụm nhiệt điện Ô Môn.
  3. Pháo đài tiền mặt ròng 36.795 tỷ đồng: Tương đương 15.249 đ/cp tiền mặt ròng, đem lại nguồn thu lãi tiền gửi thuần trên 1.400 tỷ đồng/năm. Nguồn lực này giúp GAS tự tài trợ 100% nhu cầu Capex cho chuỗi dự án mới mà không chịu áp lực đòn bẩy nợ vay, đồng thời duy trì nền cổ tức tiền mặt rất bền vững.

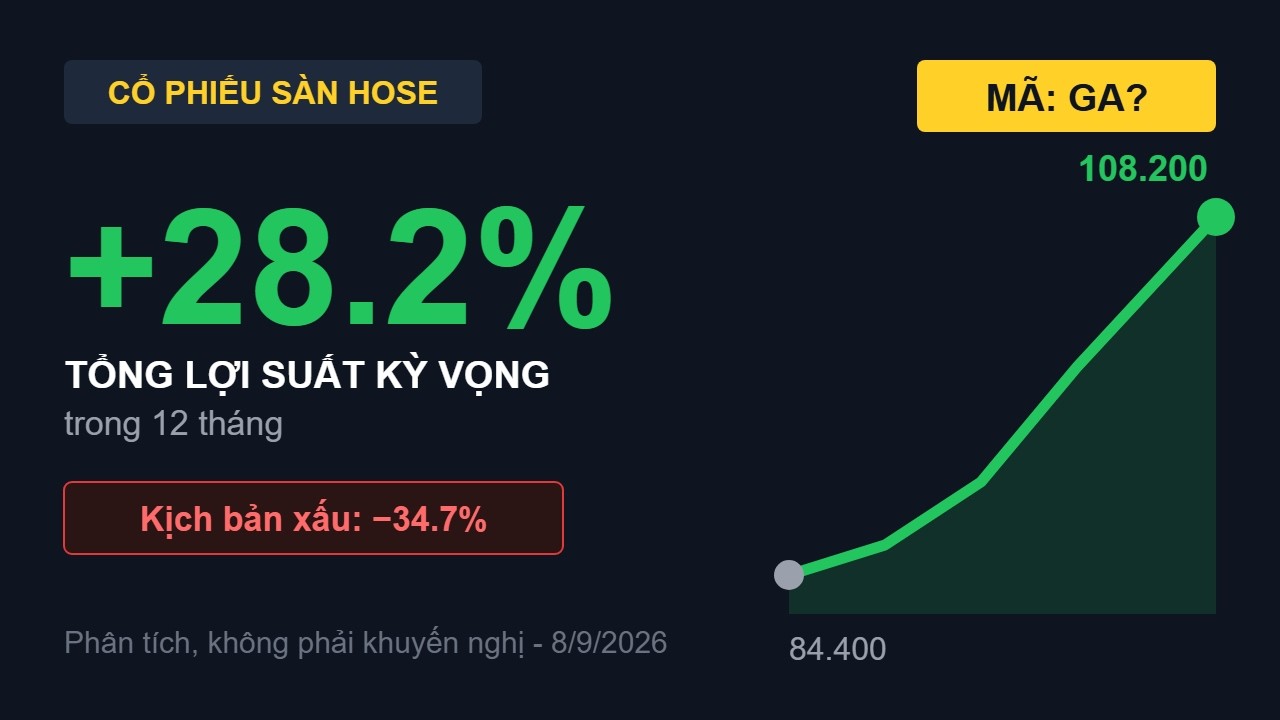
Về định giá, theo mô hình kết hợp DCF chiết khấu dòng tiền và EV/EBITDA, vùng giá trị hợp lý của GAS được xác định trong khoảng 78.000 - 86.000 đ/cp (kịch bản cơ sở quanh 82.800 đ/cp), mức chiết khấu hiện tại đang mở ra biên an toàn hấp dẫn cho tầm nhìn trung - dài hạn.

Gửi thêm các bác bài phân tích chuyên sâu bóc tách chi tiết BCTC, mô hình định giá đa phương pháp và phân tích độ nhạy của GAS để cùng theo dõi và thảo luận:

bát bát … múc
target 120…150

GAS: Sản lượng khí quý 3 tăng tốc, nhưng biên lợi nhuận mới là biến số cần theo dõi

Điểm đáng chú ý tại Tổng Công ty Khí Việt Nam - CTCP (GAS) lúc này không chỉ là sản lượng khí đang phục hồi, mà tốc độ phục hồi còn mạnh lên trong quý 3. Sản lượng khí tự nhiên khai thác trong nước 9 tháng đầu năm 2026 đạt 4,86 tỷ m3, tăng 10,8% so với cùng kỳ; riêng quý 3 đạt 1,67 tỷ m3, tăng 19,1%. Đây là tín hiệu tích cực cho hoạt động kinh doanh khí những tháng cuối năm. Tuy nhiên, câu hỏi quan trọng hơn là tăng trưởng sản lượng có chuyển hóa tương xứng thành lợi nhuận hay không khi mảng LNG đang mở rộng nhưng có biên lợi nhuận thấp hơn.

Nửa đầu năm cho thấy khá rõ hai mặt của câu chuyện này. Doanh thu GAS đạt 81.269 tỷ đồng, tăng 46% so với cùng kỳ, trong đó doanh thu khí khô trong nước tăng 74% và LNG tăng tới 206%. Sản lượng khí tự nhiên khai thác trong nước tăng 6,8%, còn lượng LNG nhập khẩu và tiêu thụ tăng 150%. Như vậy, tăng trưởng doanh thu không chỉ đến từ giá khí mà còn có đóng góp thực chất từ sự phục hồi về sản lượng.

Dù vậy, lợi nhuận gộp chỉ tăng 36%, thấp hơn tốc độ tăng doanh thu, khiến biên lợi nhuận gộp giảm 1,1 điểm phần trăm xuống 15,1%. Một nguyên nhân quan trọng là LNG có biên lợi nhuận thấp hơn nhưng đang chiếm tỷ trọng lớn hơn trong cơ cấu kinh doanh. Lợi nhuận trước thuế và lợi nhuận sau thuế nửa đầu năm cùng tăng 19%, chậm hơn đáng kể so với doanh thu. Vì vậy, với GAS, sản lượng tăng là điều kiện cần, còn khả năng giữ biên lợi nhuận mới quyết định chất lượng tăng trưởng.

Trong phần còn lại của năm 2026, triển vọng sản lượng vẫn khá thuận lợi. Sản lượng khí tự nhiên kinh doanh cả năm được kỳ vọng đạt khoảng 7,4–7,5 tỷ m3, tăng khoảng 20%, trong đó khí từ nguồn trong nước khoảng 6,3 tỷ m3 và LNG khoảng 1,1–1,2 tỷ m3. Nếu đà phục hồi sản lượng quý 3 tiếp tục được duy trì, hoạt động cốt lõi của GAS có cơ sở giữ mức tăng trưởng cao trong quý cuối năm.

Khoảng cách kỳ vọng đáng chú ý nằm ở giai đoạn kế tiếp. Nguồn khí trong nước đã suy giảm liên tục nhiều năm trước khi bắt đầu phục hồi từ 2026. Từ 2027, nguồn cung được kỳ vọng cải thiện mạnh hơn khi các dự án mới dần đi vào vận hành, trong đó Sư Tử Trắng 2B có công suất thiết kế khoảng 1,4 tỷ m3 mỗi năm và Lô B có công suất thiết kế khoảng 5,1 tỷ m3 mỗi năm. Nếu tiến độ được đảm bảo, đây không chỉ là câu chuyện tăng sản lượng một vài quý mà có thể mở ra chu kỳ tăng trưởng mới cho GAS trong nhiều năm.

Song song với khí trong nước, LNG cũng là hướng mở rộng quan trọng. Nhu cầu khí cho phát điện tại Việt Nam được kỳ vọng tăng mạnh, trong khi GAS đang mở rộng hạ tầng LNG Thị Vải và chuẩn bị các dự án như LNG Vũng Áng. Mảng này có tiềm năng mở rộng quy mô doanh thu lớn, nhưng nhà đầu tư cần tiếp tục theo dõi biên lợi nhuận bởi tăng trưởng doanh thu từ LNG chưa chắc tạo ra tốc độ tăng lợi nhuận tương ứng.

Một lợi thế quan trọng của GAS là nền tảng tài chính. Cuối quý 2/2026, tiền, tương đương tiền và đầu tư tài chính ngắn hạn đạt 45.457 tỷ đồng, trong khi vay nợ ngắn và dài hạn chỉ khoảng 2.930 tỷ đồng. Dòng tiền kinh doanh 6 tháng đầu năm đạt 6.455 tỷ đồng. Đây là nguồn lực đáng kể để GAS triển khai kế hoạch đầu tư quy mô 60.000–120.000 tỷ đồng trong giai đoạn 2026–2030 mà không phải phụ thuộc quá nhiều vào nợ vay.

Rủi ro lớn nhất vẫn là tiến độ các dự án khí mới. Nếu Sư Tử Trắng 2B, Lô B hoặc các dự án LNG chậm hơn kế hoạch, thời điểm tăng sản lượng và chuyển hóa vốn đầu tư thành lợi nhuận cũng sẽ bị lùi lại. Bên cạnh đó, giá khí quốc tế biến động mạnh có thể ảnh hưởng đến chi phí và biên lợi nhuận, đặc biệt khi LNG ngày càng chiếm tỷ trọng lớn.

Với GAS, biến số cần theo dõi trong những quý tới không chỉ là sản lượng khí có tiếp tục tăng hay không, mà quan trọng hơn là biên lợi nhuận có ổn định khi cơ cấu LNG mở rộng và các dự án khí mới có bám sát tiến độ hay không. Nếu hai yếu tố này cùng thuận lợi, đà phục hồi hiện tại có cơ sở chuyển thành một chu kỳ tăng trưởng dài hơn.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của GAS có thể vào trang tiểu sử để nhận phân tích chi tiết.

GAS: Sản lượng khí phục hồi, nhưng biên lợi nhuận mới là biến số cần theo dõi

Điểm đáng chú ý của Tổng Công ty Khí Việt Nam – CTCP (GAS) lúc này không chỉ nằm ở việc sản lượng khí đang tăng trở lại, mà là cơ cấu tăng trưởng đang thay đổi khi LNG đóng góp ngày càng lớn. Riêng quý 3/2026, sản lượng khí tự nhiên khai thác trong nước đạt 1,67 tỷ m3, tăng 19,1% so với cùng kỳ, củng cố xu hướng phục hồi sau nhiều năm nguồn khí nội địa suy giảm.

Sự phục hồi về sản lượng đã phản ánh khá rõ vào kết quả kinh doanh. Trong 6 tháng đầu năm, doanh thu GAS đạt 81.269 tỷ đồng, tăng 46%, trong đó doanh thu khí khô trong nước tăng 74% và LNG tăng tới 206%. Điều này cho thấy tăng trưởng không chỉ đến từ biến động giá khí mà còn được hỗ trợ bởi sản lượng tiêu thụ thực tế, đặc biệt khi LNG bắt đầu đóng vai trò lớn hơn trong cơ cấu kinh doanh.

Tuy nhiên, đây cũng là điểm cần nhìn kỹ về chất lượng tăng trưởng. Lợi nhuận gộp 6 tháng tăng 36% lên 12.302 tỷ đồng, thấp hơn tốc độ tăng doanh thu, khiến biên lợi nhuận gộp giảm 1,1 điểm phần trăm xuống 15,1%. Một nguyên nhân quan trọng là LNG có biên lợi nhuận thấp hơn và đang tăng nhanh về tỷ trọng. Vì vậy, với GAS, doanh thu tăng mạnh chưa đồng nghĩa lợi nhuận sẽ tăng tương ứng. Đây có thể tiếp tục là biến số quan trọng trong quý 4 nếu sản lượng LNG tiếp tục mở rộng trong bối cảnh giá nhập khẩu duy trì ở mức cao.

Điểm tích cực là động lực tăng trưởng cốt lõi từ nguồn khí trong nước đang rõ hơn. Sản lượng khí khai thác đã phục hồi trong năm 2026 và quý 3 tiếp tục tăng mạnh. Xa hơn, Sư Tử Trắng 2B dự kiến bổ sung công suất thiết kế 1,4 tỷ m3/năm từ quý 3/2027, trong khi Lô B dự kiến bắt đầu hoạt động từ quý 4/2027 với công suất thiết kế 5,1 tỷ m3/năm. Đây là yếu tố đáng chú ý vì GAS có thể chuyển từ giai đoạn phụ thuộc vào các mỏ khí suy giảm sang chu kỳ nguồn cung mới nếu các dự án được triển khai đúng tiến độ.

Song song với khí nội địa, LNG là hướng tăng trưởng thứ hai. GAS đang mở rộng LNG Thị Vải, LNG Vũng Áng và các hạ tầng liên quan nhằm phục vụ nhu cầu điện khí và khách hàng công nghiệp. Tổng nhu cầu vốn đầu tư trong giai đoạn tới có thể lên tới 60–120 nghìn tỷ đồng. Điểm thuận lợi là nền tảng tài chính hiện khá mạnh: cuối tháng 6/2026, tiền, tương đương tiền và đầu tư tài chính ngắn hạn đạt 45.457 tỷ đồng, trong khi vay ngắn và dài hạn chỉ khoảng 2.930 tỷ đồng. Điều này giúp GAS có dư địa triển khai các dự án lớn mà áp lực đòn bẩy chưa phải vấn đề đáng lo ngại.

Rủi ro lớn nhất nằm ở tiến độ. Nếu các dự án khí trong nước hoặc điện khí LNG chậm hơn kế hoạch, sản lượng mới sẽ đến muộn và câu chuyện tăng trưởng có thể bị lùi lại. Bên cạnh đó, biến động nguồn cung và giá khí quốc tế có thể khiến chi phí LNG tăng, tiếp tục gây áp lực lên biên lợi nhuận.

Nhìn tổng thể, câu chuyện của GAS đang chuyển dần từ hưởng lợi nhờ giá khí sang một chu kỳ tăng trưởng dựa nhiều hơn vào sản lượng và nguồn cung mới. Trong các quý tới, nhà đầu tư nên tập trung theo dõi hai yếu tố: đà phục hồi của khí nội địa có tiếp tục hay không và việc mở rộng LNG sẽ tác động thế nào tới biên lợi nhuận. Nếu sản lượng tăng nhưng biên không suy giảm thêm, chất lượng tăng trưởng của GAS sẽ trở nên thuyết phục hơn đáng kể.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của GAS có thể vào trang tiểu sử để nhận phân tích chi tiết.

1 Likes