Gemadept: Một trong những doanh nghiệp cảng biển đáng chú ý với nhiều dư địa tăng trưởng?

Bối cảnh:

  • Ngành cảng biển đang bước vào chu kỳ thuận lợi khi hoạt động xuất nhập khẩu của Việt Nam tiếp tục tăng trưởng nhờ sự dịch chuyển chuỗi cung ứng, dòng vốn FDI duy trì tích cực và nhu cầu logistics ngày càng cao.
  • Trong chuỗi giá trị logistics, các doanh nghiệp sở hữu hệ thống cảng nước sâu và mạng lưới logistics đồng bộ sẽ có lợi thế lớn trong việc mở rộng sản lượng cũng như cải thiện hiệu quả khai thác.
  • GMD hiện tham gia hầu hết các mắt xích của chuỗi logistics, từ kho bãi, ICD, khai thác cảng, vận tải biển đến phân phối, trong đó khai thác cảng vẫn là hoạt động cốt lõi tạo lợi nhuận, còn hệ thống logistics đóng vai trò gia tăng giá trị và giữ chân khách hàng.

Kết quả kinh doanh:

  • Gemadept tiếp tục cho thấy sự tăng trưởng tích cực trong quý II/2026 với doanh thu đạt 1.762 tỷ đồng, tăng 17,7% so với cùng kỳ, trong khi lợi nhuận ròng đạt 1.133 tỷ đồng, tăng 112,2%.
  • Tuy nhiên, mức tăng lợi nhuận này chịu ảnh hưởng đáng kể từ khoản lợi nhuận tài chính một lần phát sinh từ các thương vụ chuyển nhượng vốn. Nếu loại bỏ yếu tố bất thường này, hoạt động kinh doanh cốt lõi vẫn duy trì đà tăng trưởng nhờ sản lượng hàng hóa thông qua cảng ở mức cao và biên lợi nhuận gộp ổn định gần 48%, phản ánh hiệu quả khai thác tiếp tục được cải thiện. Đồng thời, cơ cấu lợi nhuận cũng đang trở nên bền vững hơn khi tỷ trọng đóng góp từ hoạt động khai thác cảng và các công ty liên doanh, liên kết ngày càng lớn, giảm dần sự phụ thuộc vào các khoản thu nhập bất thường.

Bức tranh tài chính:

  • Gemadept đang bước sang giai đoạn mới sau chu kỳ đầu tư mạnh. Tổng tài sản đã tăng lên gần 20.000 tỷ đồng, trong khi tài sản dở dang giảm mạnh và tài sản cố định tăng đáng kể do nhiều dự án, đặc biệt là Nam Đình Vũ giai đoạn 3, đã hoàn thành và đi vào khai thác.
  • Doanh nghiệp hiện nắm giữ hơn 5.300 tỷ đồng tiền và tiền gửi, tạo nền tảng thanh khoản vững chắc cũng như nguồn vốn để triển khai Gemalink giai đoạn 2. Điều này cho thấy GMD đang chuyển từ giai đoạn đầu tư sang giai đoạn thu hoạch dòng tiền, đồng thời chuẩn bị cho chu kỳ mở rộng tiếp theo mà không tạo áp lực lớn lên bảng cân đối kế toán.

Triển vọng trong các năm tới vẫn được đánh giá tích cực nhờ ba động lực chính:

  • Thứ nhất, sản lượng hàng hóa xuất nhập khẩu được kỳ vọng tiếp tục tăng cùng với xu hướng dịch chuyển sản xuất vào Việt Nam.
  • Thứ hai, các dự án cảng mới sau khi đi vào vận hành sẽ từng bước lấp đầy công suất, giúp doanh thu và lợi nhuận tăng nhanh hơn so với giai đoạn đầu tư.
  • Cuối cùng, Gemalink giai đoạn 2 sẽ trở thành động lực tăng trưởng dài hạn khi nhu cầu khai thác cảng nước sâu tại khu vực phía Nam tiếp tục gia tăng. Với lượng tiền mặt lớn và đòn bẩy tài chính thấp, GMD có nhiều dư địa để mở rộng quy mô mà vẫn duy trì sức khỏe tài chính an toàn.

Góc nhìn đầu tư:
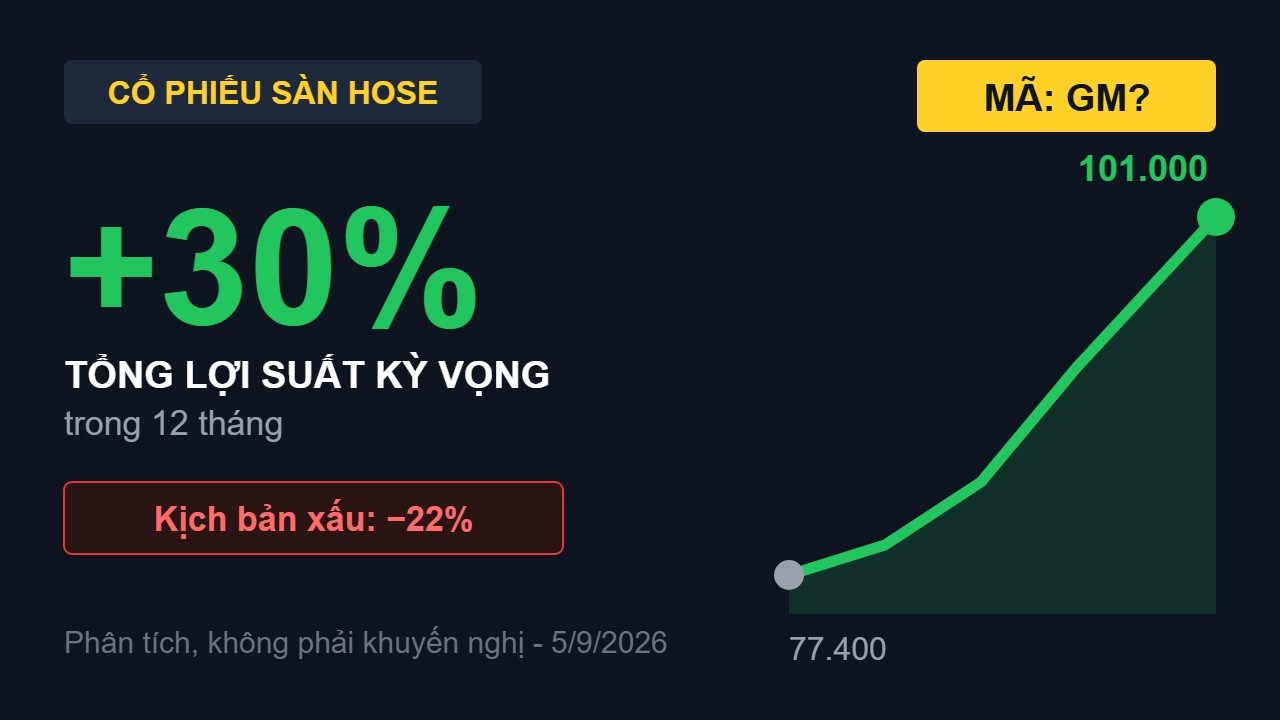
Gemadept là doanh nghiệp cảng biển sở hữu nền tảng tài chính lành mạnh, hiệu quả sinh lời cao và đang bước vào chu kỳ tăng trưởng mới khi các dự án đầu tư lớn bắt đầu tạo dòng tiền. Dù lợi nhuận quý II có phần được hỗ trợ bởi khoản thu nhập bất thường, chất lượng lợi nhuận cốt lõi vẫn cải thiện rõ rệt. Do đó, triển vọng trung và dài hạn của GMD tiếp tục tích cực nhờ tăng trưởng sản lượng khai thác cảng, đóng góp ngày càng lớn từ các liên doanh và dư địa mở rộng công suất trong những năm tới.
2 Likes

Liên hệ: 0965077321

1 Likes

Chào bác chủ top @Hoang_Phu và các bác đang quan tâm cổ phiếu GMD,

Bài phân tích của bác rất sắc sảo và bao quát, đặc biệt là góc nhìn bóc tách chất lượng lợi nhuận cốt lõi của Gemadept sau quý 2/2026 cũng như lượng tiền mặt kỷ lục tạo tiền đề cho chu kỳ mở rộng mới. Đúng như bác nhận định, con hào kinh tế của GMD nằm ở hệ sinh thái khép kín và lợi thế độc tôn từ cụm cảng nước sâu đón siêu tàu quốc tế.

Em xin phép đóng góp thêm một số cập nhật định lượng từ BCTC soát xét 2026 cùng các động lực then chốt để bác chủ top và cả nhà cùng theo dõi:

  1. Tháo gỡ trần công suất tại Cái Mép & Động lực Gemalink Giai đoạn 2:
    Gemalink Giai đoạn 1 đã chạm 100% công suất thiết kế (~1,5 triệu TEU). Giải pháp hợp tác chia sẻ cầu bến (Berth Sharing) với SSIT là bước đi chiến lược giúp giải tỏa ngay áp lực nghẽn tàu, tối ưu hóa lượt đón các tuyến tàu mẹ xuyên Thái Bình Dương. Khi Gemalink Giai đoạn 2 khởi công và hoàn thành, cảng sẽ bổ sung thêm 1,5 triệu TEU công suất nước sâu đón các siêu tàu container ULCV trọng tải đến 24.000 TEU, đưa tổng sản lượng toàn hệ sinh thái GMD từ 4,9 triệu lên 6,35 triệu TEU vào năm 2028, đóng góp lợi nhuận từ liên doanh ước đạt ~1.580 tỷ VND.

  2. Hiệu lực giá sàn Thông tư 39 & Cụm Nam Đình Vũ Giai đoạn 3:
    Biểu khung giá sàn bốc dỡ cảng biển tăng 10% theo Thông tư 39/2023/TT-BGTVT tiếp tục thẩm thấu sâu, giúp GMD duy trì biên lợi nhuận gộp mảng khai thác cảng ở mức cao 46% - 48%, thúc đẩy Core EBIT cả năm 2026 ước đạt ~2.380 tỷ VND (+27.3% YoY). Tại Hải Phòng, Nam Đình Vũ Giai đoạn 3 đi vào khai thác củng cố vững chắc vị thế cụm cảng sông lớn nhất khu vực Đình Vũ, tạo ưu thế đàm phán cước vượt trội.

  3. Pháo đài tiền mặt ròng thành trì:
    Với lượng tiền và tiền gửi ngắn hạn dồi dào đạt hơn 4.360 - 5.300 tỷ VND (vị thế nợ ròng âm), GMD hoàn toàn tự chủ 100% dòng tiền tài trợ Capex cho các đại dự án mở rộng mà không phụ thuộc vào nợ vay tài chính, đồng thời duy trì cổ tức tiền mặt bền vững 2.000 - 2.200 đ/cp cho cổ đông.

Mô hình định giá đa phương pháp (DCF, P/E, EV/EBITDA) xác định vùng giá trị hợp lý chuẩn hóa của GMD quanh 75.600 - 81.500 đ/cp.

Gửi bác @Hoang_Phu và anh em diễn đàn video phân tích chi tiết BCTC soát xét, bóc tách động lực Cái Mép - Gemalink và mô hình dự phóng dòng tiền của GMD để mọi người cùng thảo luận:

1 Likes

Cảm ơn bác đã bổ sung thêm phân tích về GMD

GMD: Gemalink trở thành động lực tăng trưởng trung hạn

Câu chuyện đáng chú ý nhất của CTCP Tập đoàn Gemadept (GMD) hiện không còn nằm ở việc tìm kiếm thêm nguồn hàng, mà là mở rộng công suất để đáp ứng lượng hàng đang tăng nhanh. Gemalink đã hoạt động vượt công suất thiết kế, trong khi Cái Mép – Thị Vải tiếp tục hưởng lợi từ tăng trưởng xuất nhập khẩu và mạng lưới tuyến tàu quốc tế ngày càng mở rộng. Đây là nền tảng quan trọng cho tăng trưởng trung hạn của GMD.

Năm 2026, doanh thu GMD được dự phóng đạt khoảng 6.580 tỷ đồng, tăng 10,5%, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ có thể tăng 48,5% lên 2.607 tỷ đồng. Tuy nhiên, mức tăng lợi nhuận này cần được nhìn thận trọng vì có khoảng 624 tỷ đồng lợi nhuận một lần từ tái cấu trúc và chuyển nhượng vốn hợp tác với CJ Logistics. Nếu loại yếu tố bất thường, hoạt động cốt lõi vẫn tăng trưởng nhưng không ở mức gần 50%: lợi nhuận từ hoạt động kinh doanh được dự phóng tăng khoảng 11,3%.

Điểm tích cực là phần tăng trưởng cốt lõi đang đến từ đúng mảng quan trọng nhất. Gemalink được kỳ vọng đạt khoảng 2,14 triệu TEU trong năm 2026, tăng 11%, giúp lợi nhuận đóng góp từ cảng này tăng gần 15%. Gemalink đã đạt khoảng 1,9 triệu TEU trong năm 2025, vượt công suất thiết kế 1,5 triệu TEU; đến năm 2026, hiệu suất khai thác cầu bến và bãi tiếp tục ở mức rất cao. Điều này cho thấy vấn đề của Gemalink hiện tại là thiếu công suất hơn là thiếu khách hàng.

Lợi thế của Gemalink còn nằm ở chất lượng tài sản. Cảng có vị trí thuận lợi tại Cái Mép – Thị Vải, khả năng tiếp nhận tàu container cỡ lớn và năng suất khai thác đạt 32,1 container/giờ trong nửa đầu năm 2026, cao nhất khu vực. Quan hệ với CMA CGM và Ocean Alliance cũng tạo ra mạng lưới tuyến tàu tương đối ổn định; đến 8 tháng 2026, Gemalink khai thác khoảng 17 tuyến/tuần.

Vì vậy, giai đoạn 2 và 3 của Gemalink là động lực cần theo dõi nhất. Giai đoạn 2 dự kiến vận hành từ quý I/2028 và bổ sung khoảng 1 triệu TEU công suất, sau đó giai đoạn 3 tiếp tục bổ sung thêm khoảng 1 triệu TEU. Khác với những dự án phải mở rộng trước rồi mới tìm khách hàng, Gemalink đang mở rộng trong bối cảnh công suất hiện hữu đã gần bão hòa. Nếu tiến độ được đảm bảo, phần công suất mới có cơ sở để được hấp thụ tương đối nhanh.

Ở chiều ngược lại, Nam Đình Vũ đang là phần kém thuận lợi hơn trong câu chuyện GMD. Sản lượng cảng này giảm 10% trong nửa đầu năm 2026 khi một phần hàng hóa dịch chuyển sang Lạch Huyện. Nguồn cung tại Hải Phòng còn tiếp tục tăng, đặc biệt từ năm 2027, vì vậy Nam Đình Vũ nhiều khả năng bước vào giai đoạn bảo vệ thị phần và phục hồi sản lượng hơn là tăng trưởng mạnh.

Một điểm hỗ trợ khác là cấu trúc tài chính của GMD khá lành mạnh. Tiền mặt và tài sản tài chính ngắn hạn từng chiếm khoảng 28% tổng tài sản, tương đương khoảng 5.000 tỷ đồng, tạo nguồn lực để doanh nghiệp tiếp tục đầu tư mở rộng mà không phải phụ thuộc quá nhiều vào đòn bẩy. Điều này đặc biệt quan trọng khi GMD đang bước vào chu kỳ CAPEX mới cho Gemalink và Nam Đình Vũ.

Rủi ro lớn nhất vẫn nằm ở thương mại quốc tế và cạnh tranh công suất. Thuế quan của Mỹ có thể làm giảm đơn hàng xuất khẩu và dòng vốn FDI, từ đó ảnh hưởng trực tiếp tới sản lượng container. Gemalink cũng phụ thuộc khá lớn vào Ocean Alliance khi nhóm này đóng góp khoảng 81% sản lượng trong 8 tháng 2026. Xa hơn, Cái Mép Hạ và Cần Giờ có thể tạo thêm áp lực cạnh tranh khi các dự án cảng quy mô lớn đi vào hoạt động.

Nhìn tổng thể, luận điểm của GMD nằm ở khả năng chuyển từ giai đoạn khai thác gần hết công suất sang một chu kỳ mở rộng mới tại Gemalink. Nhà đầu tư nên theo dõi ba yếu tố chính trong các quý tới: tăng trưởng sản lượng Gemalink, tiến độ giai đoạn 2–3 và khả năng Nam Đình Vũ ổn định sản lượng trước cạnh tranh từ Lạch Huyện. Nếu Gemalink tiếp tục duy trì nhu cầu cao và công suất mới được triển khai đúng kế hoạch, đây sẽ là động lực quan trọng nhất quyết định tốc độ tăng trưởng dài hạn của GMD.

Nhà đầu tư muốn xem sâu hơn về triển vọng Gemalink, các rủi ro cạnh tranh và định giá GMD có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết và định giá cổ phiếu.

1 Likes

giá nào ổn để vào em Phú

Nếu anh quan tâm đến mã GMD hoặc các mã cổ phiếu khác có thể liên hệ em qua zl: 0965077321 ạ

1 Likes