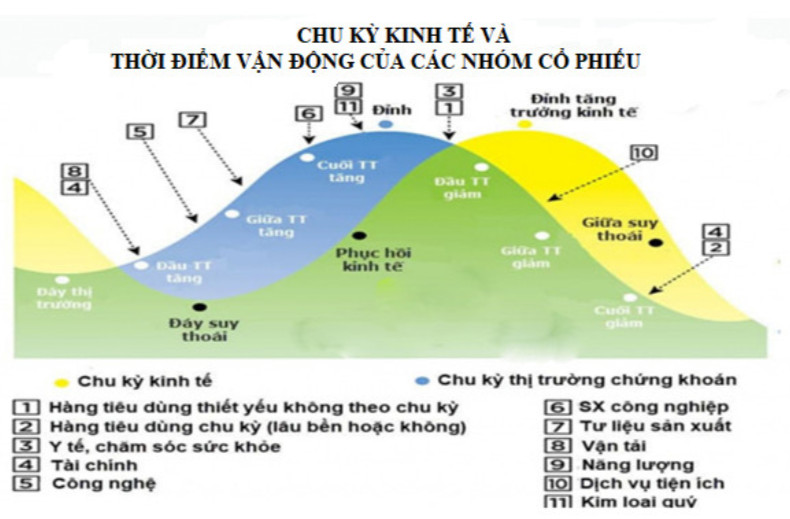
Thị trường bất động sản bước vào giai đoạn sàng lọc, doanh nghiệp có năng lực quản trị vốn sẽ có lợi thế
Bất động sản là ngành có tính chu kỳ cao, chịu tác động trực tiếp từ lãi suất, tín dụng và khả năng tiếp cận nguồn vốn dài hạn. Đặc thù phát triển dự án kéo dài nhiều năm khiến doanh nghiệp phải duy trì nguồn lực tài chính đủ lớn trong khi doanh thu thường chỉ được ghi nhận ở những giai đoạn nhất định của vòng đời đầu tư.
Trong thời kỳ thị trường thuận lợi, tín dụng ngân hàng, trái phiếu doanh nghiệp, vốn hợp tác đầu tư và tiền ứng trước của khách hàng có thể cùng tham gia tài trợ dự án. Tuy nhiên, khi thanh khoản suy giảm và điều kiện tín dụng trở nên chặt chẽ hơn, sự mất cân đối giữa kỳ hạn nguồn vốn và thời gian thu hồi vốn bắt đầu bộc lộ rõ.
Những khó khăn vừa qua vì thế không chỉ ảnh hưởng đến doanh nghiệp có nền tảng tài chính yếu. Ngay cả những đơn vị sở hữu quỹ đất lớn, dự án tiềm năng và thương hiệu lâu năm cũng phải điều chỉnh kế hoạch đầu tư, giãn tiến độ hoặc chuyển nhượng một phần tài sản để bảo đảm thanh khoản.
Theo số liệu được Bộ Xây dựng công bố trong năm 2026, dư nợ tín dụng bất động sản đạt khoảng 5,23 triệu tỷ đồng vào cuối tháng 8, chiếm hơn 25% tổng dư nợ toàn nền kinh tế. Con số này cho thấy bất động sản vẫn là một lĩnh vực có nhu cầu vốn rất lớn, đồng thời phản ánh mức độ phụ thuộc đáng kể của ngành vào hệ thống tài chính.
Tuy nhiên, vấn đề cần quan tâm không chỉ là tổng lượng vốn được cung ứng mà còn nằm ở khả năng tiếp cận vốn của từng doanh nghiệp, chi phí huy động và sự phù hợp giữa kỳ hạn vay với chu kỳ phát triển dự án.
Điều này đang tạo ra sự phân hóa rõ hơn giữa các doanh nghiệp. Những đơn vị có khả năng kiểm soát đòn bẩy, chủ động tái cấu trúc danh mục và lựa chọn dự án có triển vọng khai thác thực tế sẽ có nhiều dư địa hơn để duy trì hoạt động trong giai đoạn thị trường chưa phục hồi đồng đều.
Ở góc độ thị trường chứng khoán, một số cổ phiếu bất động sản đang được giao dịch dưới giá trị sổ sách. Tính đến ngày 30/10/2026, P/B của PDR, KDH và NLG lần lượt quanh 0,89 lần, 0,91 lần và 0,84 lần. Đây cũng là nhóm cổ phiếu vốn hóa tầm trung nổi bật trong ngành BĐS nói chung trong những chu kỳ vừa qua.
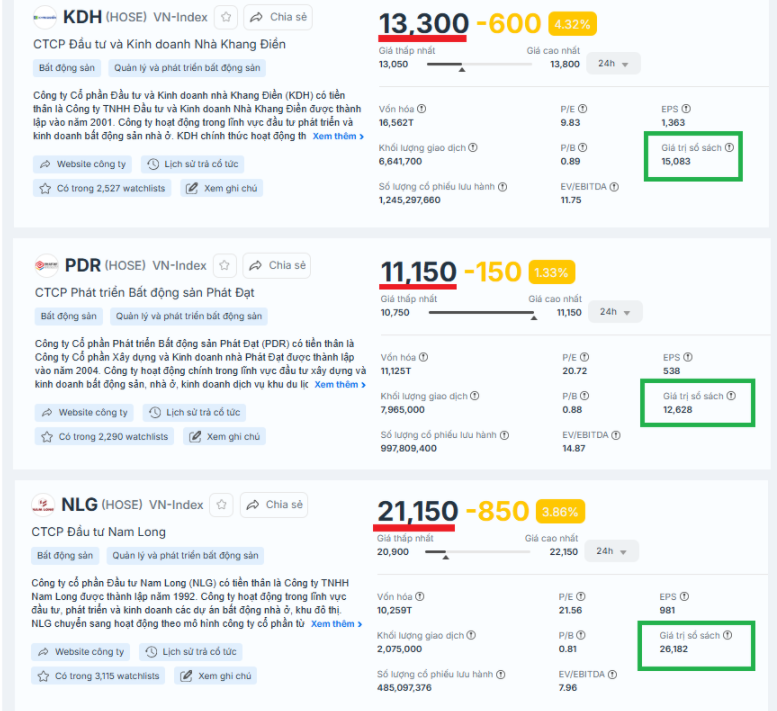
Mức định giá này cho thấy thị trường vẫn đang chiết khấu đáng kể đối với nhóm doanh nghiệp bất động sản. Dù vậy, định giá đang rẻ nên là 1 yếu tố đánh giá để đưa ra quyết định đầu tư, bởi giá trị sổ sách chỉ thực sự có ý nghĩa khi tài sản có khả năng bảo toàn giá trị, được khai thác hoặc chuyển hóa thành dòng tiền.
Do đó, việc đánh giá một doanh nghiệp cần đi xa hơn các chỉ số định giá đơn thuần. Ba yếu tố cần được đặt cạnh nhau là chất lượng tài sản, khả năng tài trợ cho quá trình phát triển dự án và triển vọng tạo doanh thu, lợi nhuận trong những năm tiếp theo.
Với PDR, điểm đáng chú ý nằm ở sự thay đổi trong cơ cấu tài sản, đặc biệt là khoản đầu tư tại Lotte Eco Smart City. Đây có thể trở thành một tài sản chiến lược trong danh mục của doanh nghiệp, đồng thời mở ra cơ hội tham gia sâu hơn vào phân khúc bất động sản có giá trị khai thác dài hạn.
Lotte Eco Smart City có thể là dự án xoay chuyển vị thế PDR
Theo BCTC Q3, tại ngày 30/09/2026, tổng tài sản hợp nhất của PDR đạt khoảng 38.230 tỷ đồng, tăng hơn 40% so với cuối năm 2025. Sự gia tăng này chủ yếu đến từ quá trình mở rộng danh mục đầu tư dài hạn, trong đó khoản mục đầu tư vào công ty liên doanh, liên kết đóng vai trò đáng kể.
Cụ thể, đầu tư tài chính dài hạn tăng từ 745 tỷ đồng lên 13.341 tỷ đồng, trong đó giá trị đầu tư vào công ty liên doanh, liên kết đạt 12.702 tỷ đồng. Riêng khoản đầu tư tại Lotte Properties HCMC được ghi nhận khoảng 10.392 tỷ đồng vào cuối quý III/2026.
Trước đó, trong tháng 8/2026, PDR đã hoàn tất thanh toán 7.666 tỷ đồng để nhận chuyển nhượng 35% vốn tại doanh nghiệp phát triển dự án. Các khoản góp vốn bổ sung sau đó tiếp tục làm gia tăng giá trị khoản đầu tư.
Đây là sự thay đổi đáng kể so với mô hình phát triển dự án mà PDR từng tập trung trong những năm trước. Thay vì chủ yếu được nhìn nhận qua các dự án nhà ở tại Bình Định, Bình Dương và một số địa phương khác, doanh nghiệp đang mở rộng sự hiện diện tại phân khúc bất động sản thương mại, dịch vụ có vị trí chiến lược tại TP.HCM.
Lotte Eco Smart City có quy mô khoảng 7,45 ha, tổng mức đầu tư dự kiến khoảng 60.000 tỷ đồng. PDR sở hữu 35% vốn tại pháp nhân phát triển dự án, đồng thời tham gia phát triển hợp phần nhà ở và trực tiếp đảm nhận hai khối cao ốc thương mại – dịch vụ kết hợp văn phòng.
Tổng diện tích sàn xây dựng của hai khối công trình này vào khoảng 219.722 m², bao gồm khối đế và tầng hầm. Quy mô và tính chất các hạng mục cho thấy vai trò của PDR không chỉ dừng lại ở việc góp vốn mà còn gắn với quá trình phát triển những sản phẩm thương mại, dịch vụ có khả năng khai thác trong dài hạn.
Điểm đáng quan tâm của dự án nằm ở vị trí Thủ Thiêm, khu vực đang được định hướng trở thành trung tâm tài chính, thương mại và dịch vụ mới của TP.HCM.
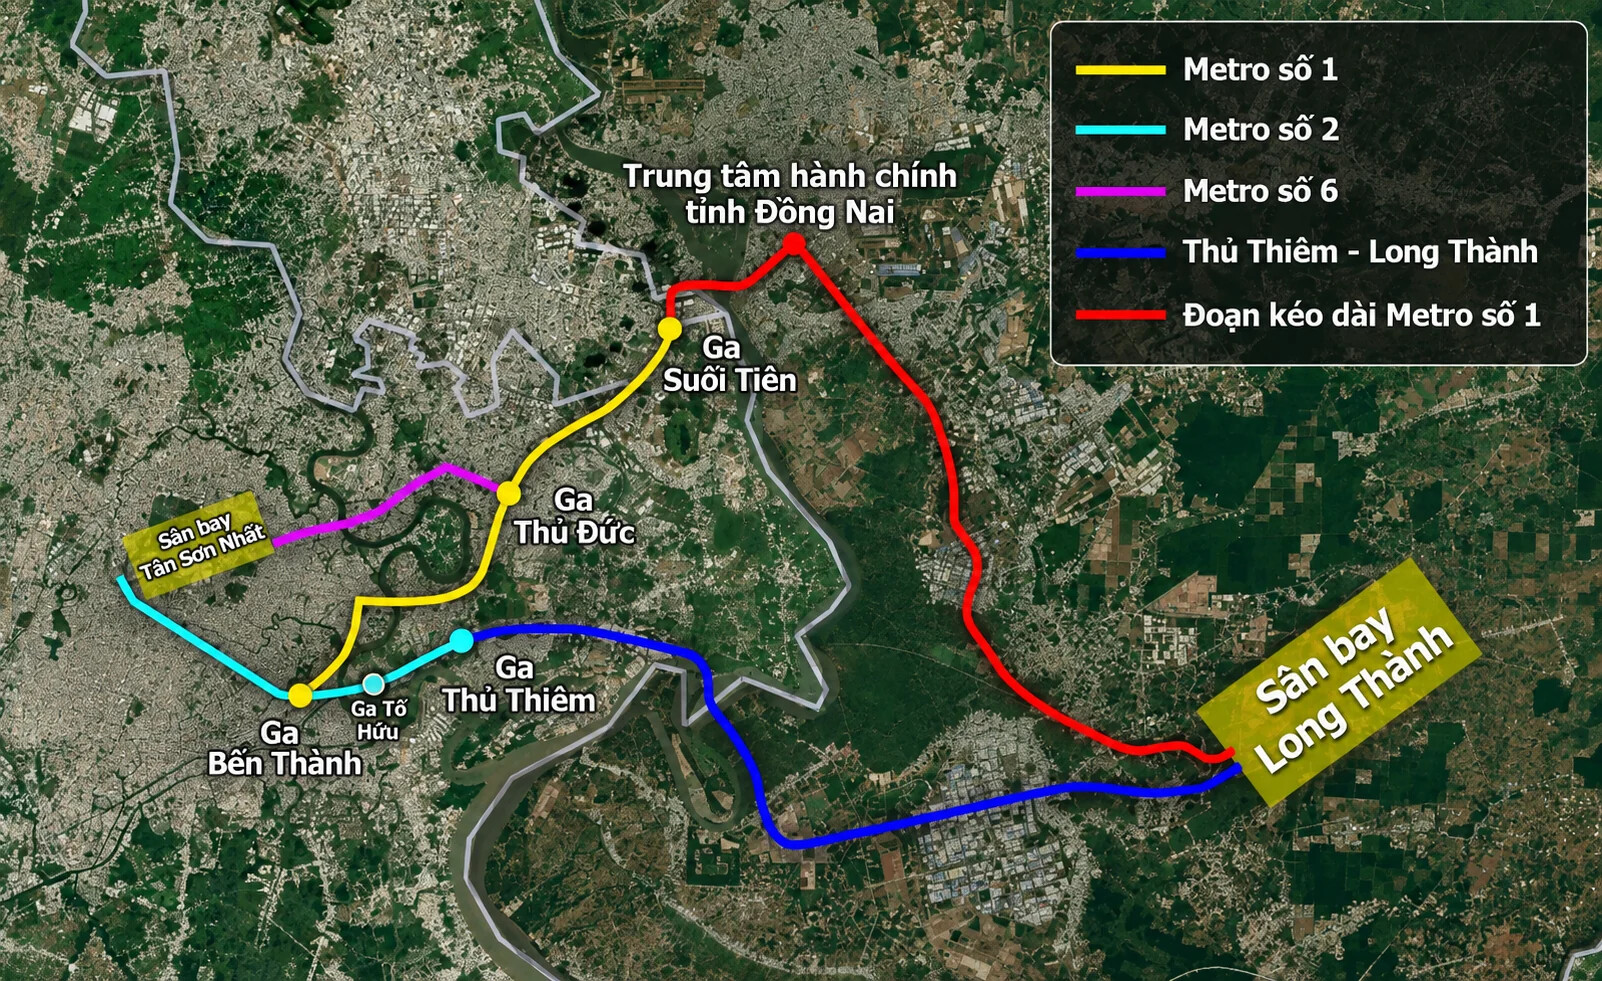
Vị trí của dự án Lotte
Khi các cơ chế phát triển Trung tâm tài chính quốc tế tại thành phố được triển khai, nhu cầu về văn phòng, lưu trú, thương mại và các dịch vụ đô thị chất lượng cao có thể được hỗ trợ bởi sự gia tăng hoạt động kinh tế. Đây là cơ sở để kỳ vọng những dự án có vị trí phù hợp tại Thủ Thiêm sẽ có thêm dư địa khai thác trong dài hạn.
So với mô hình bất động sản nhà ở phụ thuộc nhiều vào tiến độ bán hàng và bàn giao, các tài sản thương mại, dịch vụ còn có khả năng tạo ra giá trị thông qua hoạt động cho thuê, khai thác vận hành hoặc chuyển nhượng từng phần. Điều này mở rộng lựa chọn kinh doanh và quản trị tài sản cho doanh nghiệp.
Với việc đang dồn lực vào ván cờ chiến lược tại Thủ Thiêm. Giá trị của khoản đầu tư hơn 10.000 tỷ đồng sẽ cần thêm thời gian 3 năm để được chuyển hóa thành hiệu quả kinh tế. Như vậy, các tiêu chí về: tiến độ triển khai dự án, khả năng khai thác các hạng mục thương mại và dịch vụ, cũng như phương án hợp tác giữa các bên sẽ là những yếu tố quyết định mức độ đóng góp của dự án vào kết quả kinh doanh của doanh nghiệp trong dài hạn.
Một điểm cần chú ý khác là quy mô vốn cần thiết để triển khai dự án. Tại ngày 30/09/2026, tổng dư nợ vay ngắn hạn và dài hạn của PDR đạt khoảng 13.638 tỷ đồng, tăng đáng kể so với mức 5.823 tỷ đồng cuối năm 2025. Chi phí đi vay trong 9 tháng đầu năm đạt khoảng 367 tỷ đồng, tăng hơn 80% so với cùng kỳ.
Ngoài ra, PDR cũng tiết lộ kế hoạch chuyển nhượng trước khoảng 20.000 m² diện tích sàn trung tâm thương mại và văn phòng tại khu 2.1 thuộc dự án Lotte Thủ Thiêm cho một ngân hàng nhằm giảm áp lực nợ vay. Đây là phần diện tích thuộc sở hữu của PDR, không nằm trong tài sản của Lotte.
Dù vậy, mức tăng dư nợ cần được đánh giá trong mối tương quan với mục đích sử dụng vốn và giá trị tài sản hình thành. Một phần nguồn lực được PDR phân bổ cho việc tham gia Lotte Eco Smart City và tái cấu trúc danh mục đầu tư. Đây là giai đoạn doanh nghiệp phải chấp nhận chi phí vốn hiện tại để theo đuổi khả năng tạo giá trị trong tương lai.
Vấn đề cốt lõi vì thế không nằm ở việc doanh nghiệp có sử dụng vốn vay hay không, mà là khả năng kiểm soát đòn bẩy và bảo đảm nguồn tiền trong suốt quá trình đầu tư.
PDR hiện có một số hướng đi để cân đối nguồn lực. Thứ nhất là huy động vốn hợp tác đầu tư và tài trợ dự án, qua đó chia sẻ nhu cầu vốn với các đối tác và tổ chức tín dụng. Riêng dự án Lotte, doanh nghiệp đã có thỏa thuận tài trợ vốn với MB Bank, tạo thêm cơ sở cho việc tổ chức nguồn tài chính phục vụ triển khai.
Thứ hai là hiện thực hóa một phần tài sản để bổ sung dòng tiền. Phương án chuyển nhượng khoảng 20.000 m² diện tích thương mại thuộc hợp phần PDR tham gia phát triển tại Lotte Eco Smart City, với giá trị kỳ vọng có thể lên đến khoảng 5.000 tỷ đồng, là một lựa chọn đáng chú ý.
Đây hiện nên được xem là phương án đang được quan tâm, chưa phải giao dịch đã hoàn tất hay nguồn tiền chắc chắn thu về. Tuy nhiên, nếu triển khai thành công, giao dịch có thể giúp doanh nghiệp thu hồi một phần vốn đầu tư, giảm áp lực tài trợ và chi phí lãi vay, đồng thời vẫn duy trì lợi ích tại dự án thông qua phần tài sản và quyền lợi còn lại.
Trong bối cảnh chi phí vốn vẫn là yếu tố quan trọng, việc chủ động luân chuyển tài sản có thể mang lại hiệu quả tốt hơn so với việc nắm giữ toàn bộ tài sản trong suốt vòng đời dự án. Đây cũng là cách tiếp cận phù hợp với xu hướng quản trị vốn của ngành bất động sản trong giai đoạn mới.
Ngoài Lotte Eco Smart City, các giao dịch liên quan đến The EverRich 2 và Cao ốc Hòa Phú cũng cho thấy PDR đang tìm cách tái cấu trúc danh mục, xử lý các nghĩa vụ hợp tác và phân bổ lại nguồn lực. Việc không nhất thiết phải tự triển khai toàn bộ dự án, mà có thể hợp tác hoặc chuyển nhượng từng phần, sẽ giúp doanh nghiệp linh hoạt hơn trong sử dụng vốn.
Những số liệu kinh doanh quý 3 nhìn chung của nhóm ngành BĐS uy rằng vẫn cho thấy trong ngắn hạn còn nhiều thách thức. Tuy nhiên, ở PDR vẫn có những điểm sáng về chiến lược cuốn chiếu dòng tiền để tập trung cho dự án bằng option bán đặc thù của bất động sản là khoảng cách thời gian giữa thời điểm giải ngân và thời điểm ghi nhận doanh thu có thể kéo dài qua nhiều quý, thậm chí nhiều năm.
Khi doanh nghiệp thực hiện đầu tư vào pháp nhân dự án, hoàn thiện pháp lý và triển khai xây dựng, chi phí tài chính và chi phí quản lý có thể phát sinh trước khi sản phẩm đủ điều kiện bàn giao hoặc tài sản bắt đầu được khai thác. Vì vậy, kết quả của một quý riêng lẻ chưa phản ánh toàn bộ hiệu quả kinh tế của danh mục đầu tư.
Điều cần theo dõi trong các quý tới là khả năng đưa các dự án trọng điểm vào giai đoạn tạo doanh thu, đồng thời duy trì tiến độ triển khai những tài sản còn lại như Bắc Hà Thanh, Thuận An 2, Poulo Condor và các dự án BT.
Đây là những nguồn lực có thể giúp PDR đa dạng hóa cơ hội kinh doanh, hạn chế sự phụ thuộc vào một dự án duy nhất và tạo cơ sở cho hoạt động bàn giao trong các giai đoạn tiếp theo.
Tin xấu nhất ra đồng nghĩa với tín hiệu tốt ?
Về môi trường vĩ mô, định hướng điều hành lãi suất cũng đang xuất hiện một số tín hiệu cần quan sát. Trong tháng 10/2026, NHNN đã yêu cầu các tổ chức tín dụng giảm mặt bằng lãi suất, với mục tiêu giảm tối thiểu 0,5 điểm phần trăm/năm đối với lãi suất tiền gửi mới có kỳ hạn từ 6 tháng trở lên trong thời gian còn lại của năm.
Nếu mặt bằng lãi suất dần ổn định, doanh nghiệp bất động sản có thể thuận lợi hơn trong việc lập kế hoạch tài trợ vốn và kiểm soát chi phí đầu tư. Dù vậy, tốc độ giảm lãi suất cho vay vẫn phụ thuộc vào thanh khoản ngân hàng, tỷ giá và diễn biến lạm phát.
Bên cạnh đó, các yếu tố bên ngoài như giá dầu, căng thẳng địa chính trị và chính sách thương mại của Mỹ vẫn có khả năng ảnh hưởng đến tỷ giá, dòng vốn và kỳ vọng lãi suất trong nước. Những biến động này cần được theo dõi bởi chúng có thể tác động gián tiếp đến chi phí tài chính của doanh nghiệp.
Trong quá khứ, những giai đoạn thị trường đối mặt với rủi ro lớn thường tạo ra sự phân hóa mạnh về định giá. Từ cú sốc Covid-19 năm 2020, khủng hoảng trái phiếu và thanh khoản năm 2022 đến những bất định về thuế quan trong năm 2025, giá cổ phiếu thường phản ứng nhanh với rủi ro, trong khi quá trình phục hồi của hoạt động kinh doanh diễn ra chậm hơn.
Vì vậy, nhà đầu tư trung hạn có thể bắt đầu đánh giá cơ hội khi các yếu tố bất lợi không còn xấu đi và triển vọng phục hồi dần hình thành, thay vì chỉ chờ đến khi mọi chỉ số vĩ mô đều trở nên tích cực. Tuy nhiên, điều này không đồng nghĩa mọi cổ phiếu đã giảm sâu đều có khả năng phục hồi, đặc biệt với những doanh nghiệp còn áp lực thanh khoản và chất lượng tài sản chưa được kiểm chứng.
Với PDR, triển vọng trong chu kỳ mới có thể được đánh giá thông qua ba yếu tố. Thứ nhất là khả năng cân đối nguồn vốn, kiểm soát dư nợ và chi phí lãi vay trong quá trình triển khai dự án. Thứ hai là khả năng hiện thực hóa giá trị tài sản thông qua chuyển nhượng, thu hồi công nợ và hợp tác đầu tư mà không làm suy giảm quá mức lợi ích dài hạn. Thứ ba là tiến độ đưa các dự án trọng điểm vào giai đoạn bàn giao, khai thác và tạo lợi nhuận.
Nếu thực hiện tốt những mục tiêu này, PDR có cơ hội cải thiện chất lượng danh mục tài sản và vị thế tài chính sau giai đoạn đầu tư lớn. Ngược lại, nếu tiến độ dự án chậm hoặc khả năng huy động dòng tiền không đáp ứng nhu cầu vốn, áp lực chi phí tài chính có thể tiếp tục ảnh hưởng đến hiệu quả kinh doanh. Giá trị của khoản đầu tư này cần được kiểm chứng qua tiến độ thực hiện, hiệu quả khai thác và khả năng đóng góp vào dòng tiền trong những năm tới.
Trong chu kỳ bất động sản mới, lợi thế có thể không chỉ thuộc về doanh nghiệp sở hữu quỹ đất lớn, mà còn thuộc về những đơn vị biết cách phân bổ vốn, lựa chọn tài sản và tổ chức triển khai phù hợp với năng lực tài chính. Với PDR, giai đoạn hiện tại là thời điểm quan trọng để chứng minh khả năng chuyển hóa những khoản đầu tư quy mô lớn thành giá trị kinh tế thực tế.