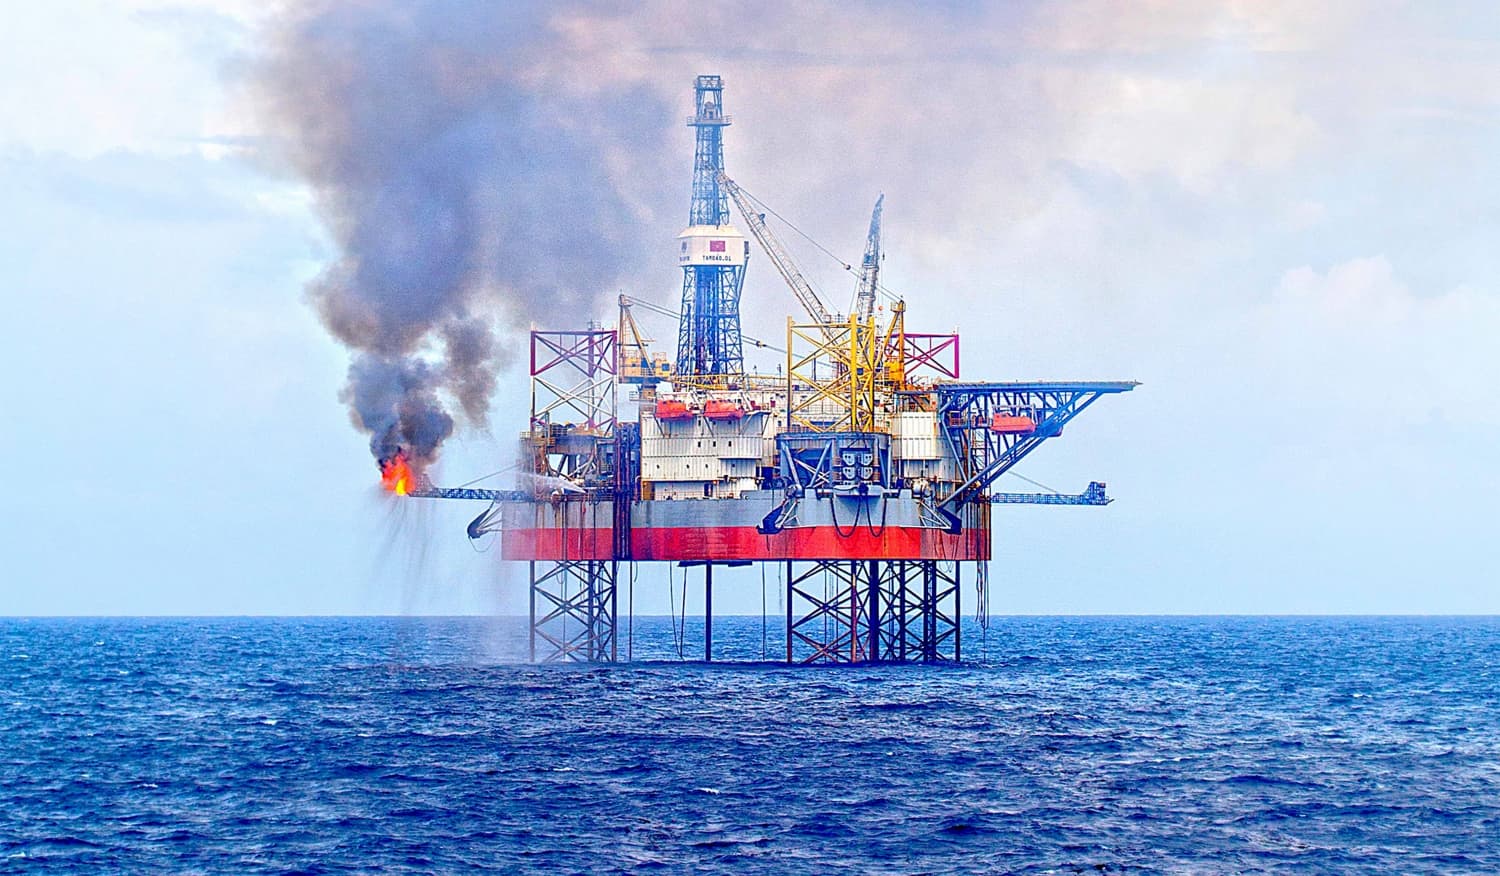
Nếu căng thẳng địa chính trị khiến Brent không chỉ tăng sốc mà duy trì quanh 80–100 USD/thùng trong thời gian dài , tác động lên nhóm dầu khí sẽ bắt đầu đi từ câu chuyện kỳ vọng sang lợi nhuận thực tế. Tuy nhiên mỗi doanh nghiệp lại hưởng lợi theo một cách khác nhau, nên không thể đơn giản hiểu rằng cứ dầu tăng thì toàn bộ nhóm dầu khí đều tốt.
PVD – hưởng lợi trực tiếp từ chu kỳ khoan. Khi giá dầu duy trì cao, hiệu quả kinh tế của các mỏ được cải thiện, các nhà khai thác có động lực tăng ngân sách thăm dò và khai thác, qua đó làm nhu cầu thuê giàn và giá thuê giàn tăng. Hiện đội giàn biển của PVD đang hoạt động với hiệu suất trên 99% , day-rate khoảng 90.000 USD/ngày , đồng thời PVD IX đã đi vào vận hành từ tháng 4/2026. Khi công suất gần như đã kín, động lực tăng trưởng tiếp theo sẽ chủ yếu đến từ day-rate cao hơn và số lượng giàn lớn hơn . Đây cũng là điểm hấp dẫn của PVD vì giá thuê tăng nhưng chi phí vận hành không tăng tương ứng, nên lợi nhuận có thể tăng nhanh hơn doanh thu.
PVS – hưởng lợi từ một chu kỳ đầu tư dầu khí mới. Giá dầu neo cao giúp nhiều dự án khai thác trước đây chưa đủ hấp dẫn trở nên khả thi hơn, từ đó thúc đẩy các quyết định đầu tư và kéo theo nhu cầu EPC/EPCI, chế tạo giàn, đường ống, topside hay FSO/FPSO. PVS hiện đã có nền dự án lớn như Lô B – Ô Môn, Lạc Đà Vàng, Sư Tử Trắng 2B cùng các dự án quốc tế; năm 2025 doanh thu hợp nhất đạt 33.790 tỷ đồng, tăng 35% . Điểm khác PVD là tác động của dầu cao lên PVS có độ trễ dài hơn, nhưng nếu Brent duy trì cao trong 1–2 năm và nhiều dự án mới được FID, backlog của PVS có thể tiếp tục tăng và tạo tăng trưởng kéo dài nhiều năm .
PVT – hưởng lợi nhiều hơn từ sự gián đoạn vận tải do địa chính trị. Với PVT, Brent 90 hay 100 USD không phải biến số quan trọng nhất, mà là freight rate và ton-mile . Khi chiến sự khiến tàu dầu phải đổi tuyến, thời gian vận chuyển kéo dài và chi phí bảo hiểm tăng, mỗi chuyến tàu mất nhiều ngày hơn, làm nguồn cung tàu khả dụng giảm và giá cước tăng. Q2/2026, PVT đạt hơn 5.700 tỷ đồng doanh thu và 553 tỷ đồng lợi nhuận ròng , tăng lần lượt 32% và 87%; riêng mảng vận tải chỉ chiếm khoảng 54% doanh thu nhưng đóng góp gần 92% lợi nhuận gộp. Vì vậy kịch bản tốt nhất với PVT là dầu cao đi cùng căng thẳng logistics và giá cước vận tải duy trì ở mặt bằng cao .
BSR – không phải cứ dầu tăng là tốt, mà quan trọng nhất là crack spread. BSR mua dầu thô rồi lọc thành xăng, diesel, nhiên liệu bay nên lợi nhuận phụ thuộc vào chênh lệch giữa giá sản phẩm đầu ra và giá dầu nguyên liệu. Nếu crude tăng nhưng xăng và diesel tăng mạnh hơn, crack spread mở rộng thì BSR hưởng lợi rất lớn; ngược lại dầu đầu vào tăng quá nhanh có thể làm biên lọc dầu co lại. Crack spread bình quân năm 2025 khoảng 9,48 USD/thùng , trong những tháng đầu 2026 lên khoảng 11 USD/thùng ; Q1/2026 BSR ghi nhận 46.462 tỷ đồng doanh thu và 8.265 tỷ đồng LNST . Vì vậy thesis phù hợp với BSR phải là “dầu cao + thiếu hụt sản phẩm lọc dầu + crack spread cao” , chứ không chỉ nhìn Brent.
GAS – hưởng lợi từ mặt bằng giá năng lượng cao nhưng không hoàn toàn một chiều. GAS kinh doanh khí khô, LPG, LNG và nhiều sản phẩm khí có giá bán liên hệ nhất định với dầu và giá năng lượng quốc tế, do đó khi mặt bằng năng lượng tăng, doanh thu và lợi nhuận của một số mảng có thể được hỗ trợ. 6 tháng đầu 2026, PV GAS đạt hơn 82.000 tỷ đồng doanh thu, hơn 11.200 tỷ đồng LNTT và trên 9.000 tỷ đồng LNST . Tuy nhiên GAS ngày càng tham gia sâu vào LNG nhập khẩu nên khi giá LNG thế giới tăng mạnh, chi phí đầu vào cũng tăng theo. Vì vậy GAS phù hợp hơn với vai trò doanh nghiệp hưởng lợi ổn định từ mặt bằng năng lượng cao , thay vì cổ phiếu có độ nhạy lớn nhất với biến động Brent.
PLX – giá dầu tăng quá nhanh chưa chắc là tốt. PLX có thể hưởng lợi ngắn hạn từ lãi tồn kho khi lượng hàng nhập ở giá thấp được bán ở giá cao hơn, nhưng sau đó doanh nghiệp lại phải nhập hàng mới với giá cao, khiến nhu cầu vốn lưu động tăng mạnh. Rủi ro lớn hơn là mua hàng tại vùng giá cao rồi dầu nhanh chóng đảo chiều, khi đó tồn kho trở thành áp lực lên lợi nhuận. Vì vậy với PLX, môi trường thuận lợi hơn không phải dầu tăng sốc mà là giá dầu cao nhưng ổn định, nguồn cung thông suốt và biên phân phối đủ tốt .
OIL cũng có đặc điểm khá giống PLX. PVOIL hiện kinh doanh hơn 6 triệu m³/tấn xăng dầu mỗi năm , sở hữu gần 1.000 cửa hàng và năm 2025 đạt doanh thu trên 150.000 tỷ đồng. Quy mô lớn giúp doanh nghiệp hưởng lợi khi nhu cầu tiêu thụ xăng dầu tăng, nhưng đồng thời khiến nhu cầu vốn lưu động và rủi ro tồn kho lớn hơn khi giá dầu biến động mạnh. Nếu dầu tăng từ từ và duy trì ổn định, OIL có thể điều chỉnh giá bán và quản trị tồn kho tốt hơn; còn những cú tăng giảm quá nhanh lại dễ làm biên kinh doanh bị ép. Vì vậy OIL và PLX không phải nhóm hưởng lợi trực tiếp nhất từ một chu kỳ dầu tăng .
Nhìn chung, nếu Brent hình thành mặt bằng 80–100 USD/thùng trong 1–2 năm , PVD hưởng lợi từ day-rate và nhu cầu khoan, PVS hưởng lợi từ chu kỳ đầu tư và backlog, PVT hưởng lợi nếu giá dầu cao đi cùng gián đoạn vận tải, BSR hấp dẫn khi crack spread duy trì cao, còn GAS hưởng lợi tương đối từ mặt bằng giá năng lượng. Riêng PLX và OIL cần thận trọng hơn vì dầu tăng nhanh có thể kéo theo áp lực vốn lưu động và tồn kho. Vì vậy khi nhìn nhóm dầu khí, giá Brent chỉ là bước đầu; quan trọng hơn vẫn phải nhìn đúng biến số tạo lợi nhuận của từng doanh nghiệp .