Khi đọc tin giá khí đầu vào của Đạm Cà Mau tăng 27%, trong khi sức mua phân bón trong nước lại giảm, điều đầu tiên tôi nghĩ đến là:
Biên lợi nhuận của DCM chắc chắn sẽ chịu sức ép.
Lo ngại này có cơ sở.
Đầu năm, DCM dự tính giá khí khoảng 8,77 USD/MMBtu. Nhưng giá thực trả đã vượt 11 USD/MMBtu. Trong khi chi phí khí tăng khoảng 27%, giá phân bón chỉ tăng khoảng 20%.
Nói đơn giản, DCM giống một nhà hàng bị tăng mạnh giá nguyên liệu nhưng không thể tăng giá món ăn tương ứng, vì khách hàng đang thắt chặt chi tiêu.
Trong hoàn cảnh đó, doanh thu có tăng cũng chưa chắc lợi nhuận tăng theo.
Tuy nhiên, điều tôi quan tâm hơn không phải bản thân con số 27%, mà là cách DCM xử lý khi cả đầu vào lẫn đầu ra đều không thuận lợi.
Không kiểm soát được giá khí thì giảm lượng khí tiêu hao
Ban lãnh đạo cho biết doanh nghiệp đã tiết giảm khoảng 5% mức tiêu hao nguyên vật liệu so với kế hoạch đầu năm
Nghe qua, 5% có vẻ không lớn. Nhưng với một nhà máy sản xuất quy mô lớn, trong lúc nguyên liệu chính tăng giá hơn 27%, tiết kiệm được phần nào là giữ lại lợi nhuận phần đó.
Dĩ nhiên, giảm tiêu hao 5% không thể bù hết phần giá khí tăng. Nhưng ít nhất nó cho thấy DCM không chỉ ngồi chờ giá phân bón tăng để cứu lợi nhuận.
Doanh nghiệp đang tìm cách cải thiện hiệu quả ngay từ bên trong nhà máy.
Cá nhân tôi đánh giá kiểu tăng trưởng này đáng tin hơn việc lợi nhuận tăng đơn thuần nhờ giá hàng hóa đi lên. Giá hàng hóa có thể đổi chiều rất nhanh, còn năng lực vận hành tốt thường ở lại lâu hơn.
Trong nước mua chậm thì tìm đầu ra ở nước ngoài
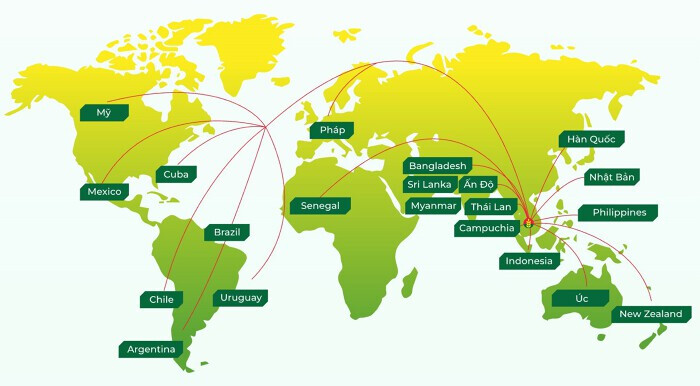
Khi giá phân bón cao khiến nông dân trong nước giảm mua, DCM quay lại thị trường Thái Lan và đẩy mạnh xuất khẩu sang Australia. Riêng sản lượng xuất khẩu sang Australia trong chín tháng đầu năm đã tăng gấp đôi so với cùng kỳ
Thực ra, đây không phải quyết định được đưa ra trong một sớm một chiều.
Năm 2025, doanh thu xuất khẩu của công ty mẹ đã đạt khoảng 4.735 tỷ đồng, chiếm 30,5% doanh thu thuần. Một năm trước đó, tỷ trọng này mới ở mức 21,6%.
Như vậy, thị trường quốc tế đã được DCM chuẩn bị từ trước, chứ không phải đến khi sức mua trong nước yếu mới vội vàng mang hàng đi bán.
Việc đạt chứng nhận Level 1 tại Australia cũng là một điểm đáng ghi nhận vì đây là thị trường có yêu cầu tương đối cao.
Nhưng tôi không cho rằng cứ xuất khẩu tăng là có thể yên tâm.
Điều cần biết là sau khi trừ vận chuyển, logistics và chi phí thương mại, DCM còn giữ lại được bao nhiêu lợi nhuận.
Nếu xuất khẩu chỉ giúp nhà máy duy trì sản lượng nhưng biên lợi nhuận quá thấp thì hiệu quả mang lại cũng không nhiều. Xuất khẩu chỉ thực sự tốt khi vừa giải quyết được đầu ra, vừa kiếm được tiền.
DCM đang tìm cách bớt phụ thuộc vào urê
Hai nhà máy NPK của DCM có tổng công suất khoảng 660.000 tấn mỗi năm. Sau khoảng bốn năm, sản lượng NPK Cà Mau đưa ra thị trường đạt khoảng 350.000 tấn
Tôi vẫn khá thận trọng với mảng này.
Nguồn cung NPK trong nước hiện đang vượt cầu. Vì vậy, có công suất lớn chưa chắc đã tạo ra lợi nhuận lớn.
Nếu cố chạy nhà máy để tăng sản lượng, doanh nghiệp có thể phải tăng chiết khấu để bán hàng. Khi đó sản lượng tăng nhưng phần lợi nhuận giữ lại chưa chắc tăng.
Điểm đáng chú ý là DCM không chỉ bán NPK trong nước mà còn tìm đường sang Campuchia, Sri Lanka, Myanmar, Philippines và Thái Lan.
Về dài hạn, doanh nghiệp muốn phát triển ba mảng gồm phân bón, khí công nghiệp – hóa chất và công nghệ sinh học – chế biến sau thu hoạch.
Hướng đi nghe hợp lý, nhưng hiện tại vẫn chủ yếu nằm ở câu chuyện chiến lược. Tôi muốn chờ doanh thu và lợi nhuận thực tế trước khi đánh giá cao hơn.
Vậy vì sao lợi nhuận của DCM vẫn tăng?
Dù giá khí tăng và nhu cầu trong nước giảm, ban lãnh đạo cho biết sản lượng, doanh thu và lợi nhuận chín tháng vẫn tăng khoảng 4–10% so với cùng kỳ.
Trước đó, trong sáu tháng đầu năm, doanh thu bộ sản phẩm đạt hơn 11.800 tỷ đồng, tổng sản lượng tiêu thụ vượt 900.000 tấn.
Kết quả này chưa đủ để nói rằng rủi ro đã hết. Giá khí vẫn cao, thị trường NPK vẫn cạnh tranh và hiệu quả xuất khẩu vẫn cần được kiểm chứng thêm.
Nhưng ít nhất, DCM hiện có nhiều cách xử lý tình huống hơn trước:
- Giá khí tăng thì tìm cách giảm tiêu hao.
- Trong nước tiêu thụ chậm thì đẩy mạnh xuất khẩu.
- Urê biến động thì mở rộng NPK và những sản phẩm liên quan.
- Nguồn khí dài hạn có rủi ro thì chuẩn bị thêm nguồn Nam Du – U Minh và các phương án khác.
Doanh nghiệp chu kỳ không thể thoát hoàn toàn khỏi chu kỳ. Nhưng một doanh nghiệp được vận hành tốt có thể tránh việc sống chết chỉ vì một biến số.
Những gì tôi sẽ tiếp tục theo dõi
Tôi sẽ không đánh giá DCM chỉ dựa trên việc giá phân bón đang tăng hay giảm. Có bốn câu hỏi quan trọng hơn:
- Biên lợi nhuận gộp có giữ được nếu giá khí tiếp tục ở trên 11 USD/MMBtu?
- Xuất khẩu tăng có mang thêm lợi nhuận hay chỉ giúp duy trì sản lượng?
- Nhà máy NPK có nâng được hiệu suất hoạt động và bắt đầu đóng góp lợi nhuận rõ hơn?
- Đợt bảo dưỡng nhà máy có hoàn thành đúng kế hoạch và hoạt động sau đó có ổn định không?
Nhà máy Đạm Cà Mau đã dừng từ ngày 20/9 để bảo dưỡng trong khoảng 12 ngày. Kế hoạch là có sản phẩm urê trở lại vào ngày 5/10.
Đây là yếu tố ngắn hạn cần theo dõi, dù doanh nghiệp đã chuẩn bị hàng trước khi dừng máy.
Quan điểm của tôi là điểm tích cực nhất ở DCM lúc này không nằm ở việc giá phân bón tăng, mà ở khả năng xử lý khi môi trường kinh doanh trở nên khó khăn hơn.
Dù vậy, xoay xở tốt để giữ kết quả kinh doanh và tạo ra một chu kỳ tăng trưởng mới là hai chuyện khác nhau.
Hiện tại, DCM mới chứng minh được chuyện thứ nhất.
Muốn tin vào câu chuyện thứ hai, tôi cần thấy xuất khẩu tiếp tục tăng nhưng vẫn có lãi, NPK đóng góp rõ ràng hơn và biên lợi nhuận không giảm quá mạnh khi giá khí duy trì ở mức cao.
Vì vậy, câu hỏi quan trọng với DCM không phải là:
“Giá khí đã tăng bao nhiêu?”
Mà là:
“Sau khi giá khí tăng, DCM còn giữ lại được bao nhiêu lợi nhuận?”
Với tôi, đó mới là con số quyết định giá trị dài hạn của cổ phiếu