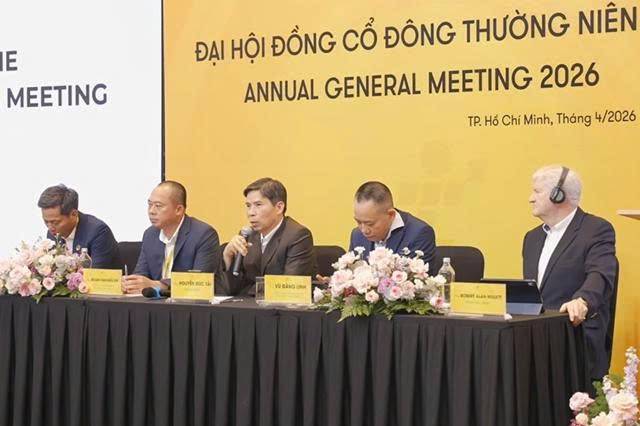
ĐHĐCĐ thường niên năm 2025 của Tập đoàn Thế Giới Di Động (MWG) đánh dấu sự khởi đầu của một chương mới trong hành trình phát triển. Tại đây, Ban lãnh đạo Tập đoàn, đứng đầu là Chủ tịch Nguyễn Đức Tài và CEO Điện Máy Xanh (DMX) Đoàn Văn Hiểu Em, đã chính thức công bố chiến lược giai đoạn 2026–2030 với thông điệp cốt lõi: “Tái định nghĩa tăng trưởng – Dẫn dắt giai đoạn tăng trưởng mới 2030”.
Khẳng định từ ĐHĐCĐ 2026: Tăng trưởng bằng “Chất”
Số liệu thực tế đã khẳng định vị thế không thể thay thế của DMX trong cấu trúc tập đoàn. Theo dự phóng từ các báo cáo phân tích, mảng kinh doanh này dự kiến đóng góp khoảng 65% tổng doanh thu và chiếm tới hơn 80% tổng lợi nhuận sau thuế của toàn MWG. Sự vượt trội này biến DMX trở thành nguồn “oxy” tài chính dồi dào, cho phép tập đoàn có dư địa để thử nghiệm, nuôi dưỡng các mảng kinh doanh mới như Bách Hóa Xanh (BHX) hay EraBlue mà không gặp áp lực về dòng tiền.
Thực tế đã chứng minh sự tự tin của Ban lãnh đạo là có cơ sở. Chỉ trong 3 tháng đầu năm 2026, DMX đã ghi nhận doanh thu thuần đạt 32.416 tỷ đồng, tăng trưởng tới 33% so với cùng kỳ năm trước. Với kết quả này, DMX đã hoàn thành xuất sắc 26% kế hoạch doanh thu cả năm mục tiêu 122.500 tỷ đồng, tạo tiền đề vững chắc để chinh phục mốc 13.000 tỷ đồng lợi nhuận vào năm 2030.
Giải mã “Cỗ máy in tiền”: Sức mạnh từ kỷ luật và nội lực
Lý do khiến DMX tạo ra dòng tiền cực mạnh dù không mở mới cửa hàng ồ ạt nằm ở sự chuyển dịch triết lý kinh doanh từ “Lượng” sang “Chất”. Sau giai đoạn tái cấu trúc quyết liệt (đóng hơn 400 cửa hàng hoạt động kém hiệu quả), DMX đã tối ưu hóa được từng điểm bán hiện hữu để gia tăng lợi nhuận thay vì chỉ tập trung vào doanh thu.
Kim chỉ nam bất di bất dịch của DMX trong giai đoạn này là: “Không hy sinh lợi nhuận để đổi lấy tăng trưởng”. Mọi hoạt động vận hành đều phải đảm bảo mục tiêu lợi nhuận tăng nhanh hơn doanh thu. Cụ thể, DMX đặt mục tiêu tăng trưởng kép (CAGR) lợi nhuận sau thuế đạt 16%, trong khi CAGR doanh thu duy trì ở mức 11% cho đến năm 2030.
Thay vì tham gia vào cuộc chiến cắt máu về giá, ĐMX sử dụng Family-ship để tối ưu từ gốc rễ chi phí đầu vào. Việc coi đối tác như người nhà không chỉ là triết lý, mà là chiến lược tài chính giúp nới rộng biên lợi nhuận gộp thêm 5-10%. Kết hợp với tầm nhìn tích trữ tồn kho chiến lược, ĐMX đã biến những biến động nguồn cung chip/RAM toàn cầu thành lợi thế cạnh tranh tuyệt đối, trực tiếp bảo vệ lợi nhuận ròng trước các cú sốc thị trường.
Việc tái định nghĩa này dựa trên năng lực thực thi của một hệ thống đã bước vào chu kỳ hoàn thiện. Mục tiêu nâng gấp đôi lợi nhuận sau thuế từ mức 6.100 tỷ đồng (2025) lên 13.000 tỷ đồng vào năm 2030 là một con số đầy tham vọng nhưng hoàn toàn khả thi. Điện Máy Xanh không còn đóng vai trò là một chuỗi cửa hàng đơn thuần mà đã tiến hóa thành một “Cỗ máy in tiền”, đóng vai trò nền tảng vững chắc để tập đoàn nuôi dưỡng các mảng kinh doanh mới như BHX hay EraBlue. Sự ổn định về dòng tiền và thặng dư lợi nhuận từ DMX chính là bệ đỡ cho phép MWG thực hiện chiến lược “lấy ngắn nuôi dài”, đầu tư mạnh mẽ vào công nghệ và hạ tầng logistics mà không gặp áp lực về thanh khoản.
Số liệu thực tế từ quý 1 năm 2026 đã minh chứng cho sức bật này khi doanh thu thuần đạt 32.416 tỷ đồng, tăng trưởng 33% so với cùng kỳ. Đáng chú ý, chỉ số tăng trưởng doanh thu trên mỗi cửa hàng hiện hữu (SSSG) đạt mức ấn tượng 34%, khẳng định DMX đang khai thác cực kỳ hiệu quả mạng lưới sẵn có mà không cần tiêu tốn chi phí mở mới ồ ạt.
Lợi thế quy mô giúp DMX nắm giữ vị thế chi phối, đặc biệt là gần một nửa thị phần hàng Apple chính hãng tại Việt Nam qua chuỗi TopZone. Với dòng tiền hoạt động dồi dào, MWG duy trì lượng tiền mặt khổng lồ, thu về hơn 8 tỷ đồng tiền lãi mỗi ngày. Vùng đệm tài chính này không chỉ giúp tập đoàn linh hoạt điều tiết vốn mà còn bảo chứng cho cam kết chi trả cổ tức tiền mặt tối thiểu 50% lợi nhuận sau thuế cho cổ đông sau khi IPO.
Cú hích IPO - Rã băng giá trị tỷ đô
Ban lãnh đạo khẳng định, bước đi này là một bước ngoặt chiến lược để thị trường định giá đúng giá trị thực, vai trò và vị thế của “viên kim cương” giá trị nhất trong hệ sinh thái MWG. Việc niêm yết độc lập sẽ giúp minh bạch hóa bức tranh tài chính, cho phép nhà đầu tư đánh giá riêng biệt và chính xác giá trị của “Cỗ máy in tiền” này.
Kế hoạch IPO này cũng là lời khẳng định đanh thép nhằm phá vỡ định kiến về một thị trường bán lẻ ICT đã “bão hòa”. DMX chứng minh rằng dư địa tăng trưởng vẫn còn rất lớn nhờ chu kỳ nâng cấp công nghệ mới, đặc biệt là làn sóng thiết bị tích hợp AI, mạng 5G và quá trình chuyển đổi sang Windows 11 đang diễn ra mạnh mẽ.
Sức hút từ thương vụ này đã khiến các định chế tài chính hàng đầu như SSI, MBS, BVSC, ACBS, DSC đồng loạt nới rộng biên định giá cho MWG. Các báo cáo phân tích mới nhất đã nâng giá mục tiêu của cổ phiếu MWG lên vùng 107.100 - 119.000 VNĐ/cp, tương ứng với mức Upside kỳ vọng từ 14-38% nhờ chất xúc tác IPO DMX.
Bên cạnh tiềm năng tăng trưởng, DMX còn là một tài sản “phòng thủ” tuyệt vời. Với dòng tiền tự do dồi dào – dự kiến duy trì ở mức 6.800 đến hơn 9.200 tỷ đồng mỗi năm trong giai đoạn 2026-2030 – DMX tự tin đưa ra cam kết chi trả cổ tức tiền mặt tối thiểu 50% lợi nhuận sau thuế. Đây là con số đặc biệt hấp dẫn đối với những nhà đầu tư tìm kiếm sự kết hợp giữa tăng trưởng và thu nhập ổn định.
Tầm nhìn 2026-2030: Những “mũi tên” chiến lược mới
Nhìn lại bức tranh tổng thể, Điện Máy Xanh với hệ sinh thái khép kín từ khâu bán hàng, giải pháp tài chính trả góp, đến dịch vụ hậu mãi chuyên nghiệp, DMX đang khai thác trọn vẹn vòng đời tiêu dùng của khách hàng.
Sự bứt phá mạnh mẽ của các động lực tăng trưởng mới chính là bảo chứng vững chắc cho lộ trình chinh phục cột mốc 13.000 tỷ đồng lợi nhuận sau thuế vào năm 2030 của DMX. Trong đó, chuỗi Erablue tại Indonesia đang đóng vai trò là “ngòi nổ” chiến lược khi tận dụng thị trường có quy mô dân số gấp 3 lần Việt Nam để hướng tới tốc độ tăng trưởng kép (CAGR) lợi nhuận kỳ vọng lên đến 70%. Bên cạnh đó, mảng dịch vụ Thợ DMX cũng chuyển mình trở thành mũi nhọn tăng trưởng mới thông qua việc mở rộng phục vụ tệp khách hàng bên ngoài hệ thống với mục tiêu CAGR lợi nhuận đạt 55%. Đặc biệt, năng lực “in tiền” thực tế của doanh nghiệp đã được khẳng định rõ nét qua hiệu quả vận hành vượt trội với chỉ số tăng trưởng doanh thu cửa hàng hiện hữu (SSSG) đạt tới 34% ngay trong 3 tháng đầu năm 2026, minh chứng cho khả năng tối ưu hóa lợi nhuận cực tốt trên nền tảng sẵn có mà không cần tiêu tốn chi phí cho việc mở mới cửa hàng ồ ạt.
Không chỉ là một cổ phiếu bán lẻ, sở hữu DMX thông qua đợt IPO này chính là nắm giữ ‘tấm vé vàng’ bước vào kỷ nguyên tăng trưởng mới của MWG. Với cam kết cổ tức 50% và dư địa từ thị trường Indonesia, đây là thời điểm vàng để các nhà đầu tư giá trị gia tăng tỷ trọng trước khi thị trường định giá lại toàn bộ hệ sinh thái.