Gemadept (GMD) lập kỷ lục lợi nhuận năm 2025, đón sóng tăng giá từ cảng biển
Năm 2025, CTCP Gemadept (HoSE: GMD) ghi nhận kết quả kinh doanh tích cực vượt trội, với doanh thu thuần hơn 5.900 tỷ đồng, tăng khoảng 23% so với năm trước, mức cao nhất từ trước đến nay.
Theo đó, mảng khai thác cảng của GMD tiếp tục đóng vai trò chủ lực với doanh thu hơn 5.200 tỷ đồng, tăng trưởng 25%, nhờ sản lượng hàng hóa duy trì ổn định và nhu cầu logistics hồi phục sau đại dịch.
Lợi nhuận gộp vượt 2.700 tỷ đồng, đánh dấu năm thứ 5 liên tiếp tăng trưởng. Cùng với đó, mảng logistics và cho thuê văn phòng mang về 693 tỷ đồng, tăng nhẹ 8%, cho thấy tính ổn định của hệ sinh thái dịch vụ hỗ trợ.

CTCP Gemadept (Ảnh minh họa)
Bên cạnh doanh thu hợp nhất, Gemadept còn thu về hơn 1.100 tỷ đồng lợi nhuận từ các công ty liên doanh, liên kết, tăng gần 40% so với năm 2024. Riêng Gemalink - cảng nước sâu chiến lược đóng góp tới 686 tỷ đồng trong nửa cuối năm. Tính đến cuối 2025, giá trị đầu tư tại Gemalink được định giá khoảng 3.000 tỷ đồng, tăng gấp đôi so với giá gốc.
Tổng hợp các yếu tố, lợi nhuận ròng năm 2025 của Gemadept đạt gần 1.700 tỷ đồng, tăng 15%. Vốn chủ sở hữu đạt gần 15.000 tỷ đồng, trong đó tiền mặt và tiền gửi duy trì ở mức cao trên 4.300 tỷ đồng, cho thấy tiềm lực tài chính vững chắc để đón đầu các cơ hội mở rộng.
Triển vọng kinh doanh năm 2026 của Gemadept được đánh giá tích cực nhờ sự kết hợp giữa điều chỉnh chính sách giá và năng lực mở rộng hạ tầng. Cụ thể, từ ngày 1/2/2026, khung giá dịch vụ bốc dỡ container tại các cảng nước sâu như Cái Mép - Thị Vải và Lạch Huyện sẽ tăng từ 10 - 15%. Đây là yếu tố được kỳ vọng sẽ cải thiện trực tiếp biên lợi nhuận cho Gemadept khi các cảng phía Nam đang hoạt động gần hết công suất.
Không chỉ được hưởng lợi từ mặt bằng giá mới, năng lực vận hành của doanh nghiệp cũng được mở rộng đáng kể. Cụm cảng Nam Đình Vũ giai đoạn 3 đã đi vào hoạt động cuối năm 2025, trở thành động lực tăng trưởng sản lượng quan trọng cho khu vực phía Bắc trong giai đoạn 2026 - 2027.
Dựa trên các tín hiệu tích cực nêu trên, Chứng khoán SSI ước tính lợi nhuận trước thuế năm 2026 của Gemadept có thể đạt 2.760 tỷ đồng. Còn theo phân tích của Chứng khoán Vietcap, lợi nhuận ròng cốt lõi được kỳ vọng vượt mốc 2.000 tỷ đồng, nhờ vào hiệu suất khai thác cao tại Gemalink và tác động tích cực từ chính sách giá dịch vụ mới.
Cập nhật các diễn biến gần đây
Tăng phí dịch vụ cảng nước sâu từ tháng 02/2026. Bộ Xây dựng gần đây đã phê duyệt khung giá dịch vụ bốc dỡ container tại các cảng nước sâu khu vực
Cái Mép – Thị Vải và Lạch Huyện với mức tăng khoảng 10% so với biểu giá hiện hành. Biểu giá mới này có hiệu lực từ ngày 01/02/2026.
=> Kỳ vọng sự điều chỉnh tăng này sẽ hỗ trợ tích cực cho biên lợi nhuận thuần của GMD trong thời gian tới.
Điều chỉnh kế hoạch dự án Gemalink Giai đoạn 2 và 3:
- Gemalink Giai đoạn 2 (GML 2, trước đây gọi là Giai đoạn 2A)
GMD đã lùi thời điểm khởi công GML 2 sang Q2/2026 (thay vì kế hoạch ban đầu là Q4/2025), do các thủ tục hành chính kéo dài hơn dự kiến sau khi điều chỉnh dự án.
Ban lãnh đạo đã nâng công suất thiết kế của GML 2 lên 1 triệu TEU/năm (từ mức 800.000 TEU/năm công bố trước đó). Dự án dự kiến sẽ bắt đầu vận hành thương mại vào cuối năm 2027.
Ngoài ra, Cục Hàng hải Việt Nam và Bộ Xây dựng đã đề xuất kéo dài cầu cảng của GML về phía thượng lưu và hạ lưu để kết nối với hai cảng lân cận là SP-SSA và SSIT (vui lòng tham khảo báo cáo KQKD Q3/2025 để biết thêm chi tiết). Nếu đề xuất này được phê duyệt, công suất Giai đoạn 2 sẽ tăng thêm ít nhất 500.000 TEU mỗi năm, nâng tổng công suất lên mức 1,5 triệu TEU mỗi năm.
- Gemalink Giai đoạn 3 (GML 3, trước đây gọi là Giai đoạn 2B)
Ban lãnh đạo đã nâng công suất thiết kế của GML 3 lên 1 triệu TEU/năm so với kế hoạch ban đầu là 900.000 TEU/năm. Bên cạnh đó, GMD đã đề xuất điều chỉnh thiết kế để kéo dài cầu cảng và mở rộng bãi container nhằm tiếp nhận cùng lúc 3–4 tàu.
Ban lãnh đạo kỳ vọng kế hoạch điều chỉnh sẽ được phê duyệt trong Q2/2026, sau đó GMD dự kiến sẽ khởi công GML 3 và phát triển song song cả hai giai đoạn (thay vì kế hoạch ban đầu là hoàn thành GML 2 mới bắt đầu xây dựng GML 3).
Theo đó, GML 3 dự kiến sẽ đi vào hoạt động sau một năm kể từ khi GML 2 vận hành.
Tiến độ thoái vốn 24% cổ phần tại Cảng Gemalink. Ban lãnh đạo cho biết họ
đang chờ đợi hoàn tất toàn bộ các thủ tục cấp phép cho GML trước khi tiếp tục đàm phán với các đối tác tiềm năng cho thương vụ chuyển nhượng này.

Đúng thế thật đọna này MA50 + cây nến cường lực tiền vào, mua cây xác nhận này là đẹp luôn
Cuộc chiến tranh và xung đột giữa Mỹ và Iran hay với Venezuala có mục đích ngầm là cắt nguồn cung dầu giá rẻ của Trung Quốc. Nên những điều này xảy ra sẽ khiến quan hệ và chiến tranh thương mại giữa Mỹ và Trung căng thẳng hơn. Việt Nam vẫn sẽ là chỗ để trung chuyển, nên câu chuyện kì vọng nhóm vận tải biển và khu công nghiệp còn dài. Nhóm vận tải biển đã qua giai đoạn khó khăn của thị trường, doanh nghiệp mở rộng đầu tư, đi vốn, hoàn thiện chuỗi giá trị từ trước đó. Toàn dòng đã qua giai đoạn xấu nhất, cuộc chiến căng lên, nhu cầu dịch chuyển sang VN thì ông nào vừa kĩ nền tảng tài chính, vừa chuẩn bị kĩ thì là hưởng lợi nhất. (GDM) ( sau đó mới là HAH).
Chào bác chủ top @nguyenbinhHP và các bác đang theo dõi cổ phiếu GMD,
Bộ slide phân tích của bác rất tâm huyết và chi tiết, đặc biệt là góc nhìn đầu tư dựa trên giá trị nội tại cơ bản dài hạn của Gemadept. Đúng như bác nhận định, trong nhóm cảng biển thì GMD sở hữu hệ sinh thái khép kín và con hào kinh tế vững chắc nhất nhờ cụm cảng nước sâu Gemalink và chuỗi cảng sông - biển trải dài từ Bắc vào Nam.
Em xin phép đóng góp thêm một số cập nhật định lượng mới nhất từ BCTC soát xét 2026 cùng các động lực then chốt để bác chủ top và cả nhà tiện theo dõi:
-
Tháo gỡ trần công suất tại cụm Cái Mép & Động lực Gemalink Giai đoạn 2:
Gemalink Giai đoạn 1 đã vận hành chạm 100% công suất thiết kế (~1,5 triệu TEU). Để giải quyết bài toán tăng trưởng ngắn hạn, giải pháp hợp tác chia sẻ cầu bến (Berth Sharing) với SSIT giúp giải tỏa ngay áp lực nghẽn tàu, tối ưu công suất khai thác đón các tuyến tàu mẹ quốc tế. Song song đó, việc khởi công Gemalink Giai đoạn 2 sẽ bổ sung thêm 1,5 triệu TEU công suất nước sâu đón siêu tàu container ULCV trọng tải đến 24.000 TEU, đưa tổng sản lượng khai thác của hệ sinh thái GMD từ 4,9 triệu lên 6,35 triệu TEU vào năm 2028, đóng góp lãi chia từ liên doanh ước đạt ~1.580 tỷ VND. -
Hiệu lực giá sàn Thông tư 39 & Vị thế Cụm Nam Đình Vũ:
Biểu khung giá sàn dịch vụ bốc dỡ container cảng biển tăng 10% theo Thông tư 39/2023/TT-BGTVT tiếp tục thẩm thấu sâu, giúp GMD giữ vững biên lợi nhuận gộp mảng khai thác cảng trên 46%, thúc đẩy Core EBIT cả năm 2026 ước đạt 2.380 tỷ VND (+27.3% YoY). Tại miền Bắc, Cụm cảng Nam Đình Vũ sau khi hoàn thành Giai đoạn 3 sẽ trở thành cảng sông lớn nhất khu vực Đình Vũ - Hải Phòng, tạo ưu thế đàm phán cước vượt trội với các hãng tàu. -
Pháo đài tiền mặt ròng thành trì:
Tính đến hết 6T2026, lượng tiền và tiền gửi ngắn hạn của GMD đạt 4.360 tỷ VND (vị thế nợ ròng âm 1.971 tỷ VND). Nhờ dòng tiền kinh doanh thặng dư dồi dào, GMD hoàn toàn tự tài trợ 100% nhu cầu Capex cho các đại dự án mở rộng mà không chịu áp lực lãi vay ngân hàng, đồng thời duy trì chính sách trả cổ tức tiền mặt bền vững 2.000 - 2.200 đ/cp.
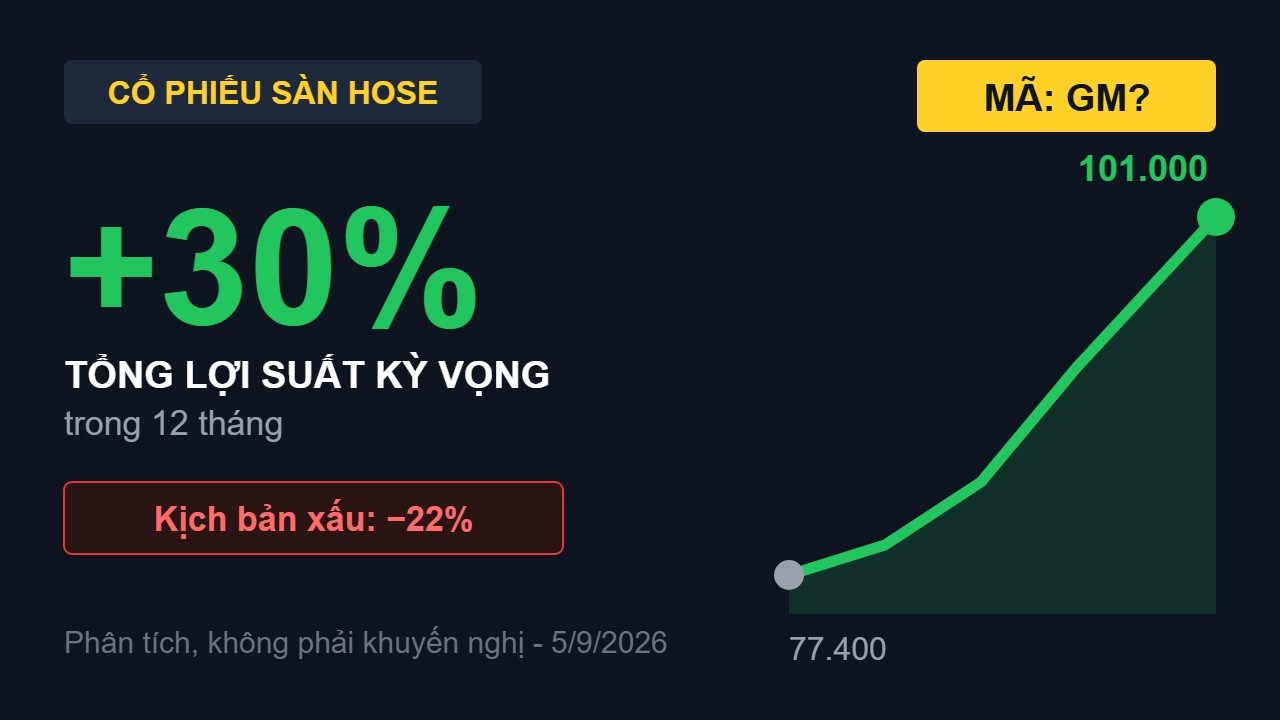
Mô hình định giá đa phương pháp (DCF, P/E, EV/EBITDA) xác định vùng giá trị hợp lý chuẩn hóa của GMD quanh 75.600 - 81.500 đ/cp, phản ánh đúng giá trị nội tại từ các tài sản hạ tầng cảng nước sâu khó có thể sao chép.
Gửi bác @nguyenbinhHP và anh em diễn đàn video phân tích chi tiết BCTC soát xét, bóc tách động lực Cái Mép - Gemalink và mô hình dự phóng dòng tiền của GMD để mọi người cùng thảo luận: