sau tháng 4 thường là v
1 Likes
95 là số đẹp nhất
1 Likes
Cập nhập GMD:
1/ là sản lượng Gemalink vẫn ổn
2/ là ĐHCĐ này sẽ công bố kế hoạch 5 năm mục tiêu tăng trưởng LNTT 20%/năm trong 5 năm . 5 năm 20% là con số không nhỏ. Nếu hiểu thì chúng ta có thể hiểu theo dạng chia đều mỗi năm 20%. Hoặc sẽ có 1-2 năm đột biến, nhưng tổng 5 năm trung bình vẫn là 20%. Phần này phải đợi tới DHCD vì nó là mục lớn DN k share kỹ về cái này.
3/ là chiến sự ko ảnh hưởng lắm đến GMD, có 1 số lượng hàng còn được hưởng lợi chuyển từ Singapore sang
1 Likes
Tình hình này thì khả năng GMD sẽ có 1 đợt thưởng cp nhỏ (thưởng nha, không phải phát hành)
1 Likes
Số RS ước của GMD tương đối khả thi, nhưng cứ chắc ăn ra số thì chúng ta bàn tiếp
1 Likes
Một số Update GMD:
Với số này, thì nhìn vậy chúng ta thấy:
- GMD đang trong giai đoạn cấu trúc lại kinh doanh mà DT họ ước họ dự kiến không đổi. Điều này chứng tỏ những mảng cốt lõi được giữ lại sẽ có sự tăng trưởng đáng kể bât chấp dữ kiện gần đây về vĩ mô
- Số liệu ước chúng ta thấy có sự thận trọng nhưng lại khá tham vọng vì nên nhớ là 2025 họ ước số còn yếu hơn xong vào năm làm mạnh mễ.
Ngoài ra,GMD cũng có tỷ lệ chia thưởng năm nay về tiền mặt lẫn cổ phiếu rất lớn, mình nghĩ là mức đáng chú ý.
TM: 22%, thưởng: 2:1
Rõ ràng, nước ngoài đang mua mỗi ngày mỗi thu hẹp room lại. Từ con số 40tr cp thì giờ quanh quẩn 30tr. 1 vài thời điểm họ trading nhưng không phải vấn đề chúng ta phải lo ngại.


2 Likes
Khi nào chia nhỉ =)) Có ae nào biết thông tin gì mới k share vs chủ thớt tí
1 Likes
GMD ngon nhỉ
à k biết nha, giá này mình k bít ngon hay k. Tầm đợt bán bữa thì ngon thật. Giờ mình cầm tới lúc chia hoặc néu trước chia có giá ngon thì mình giải tán kkk Hy vọng thấy 3 chữ số

có 3 chữ số không đây, để mua lại ít cầm xem
Vượt đỉnh nhỉ 
lên 9x là vui r bác
Đánh như đuổi khách luôn bác ạ :)))) Cái râu này y chang râu cách đây 5 tháng, hơi rén rén
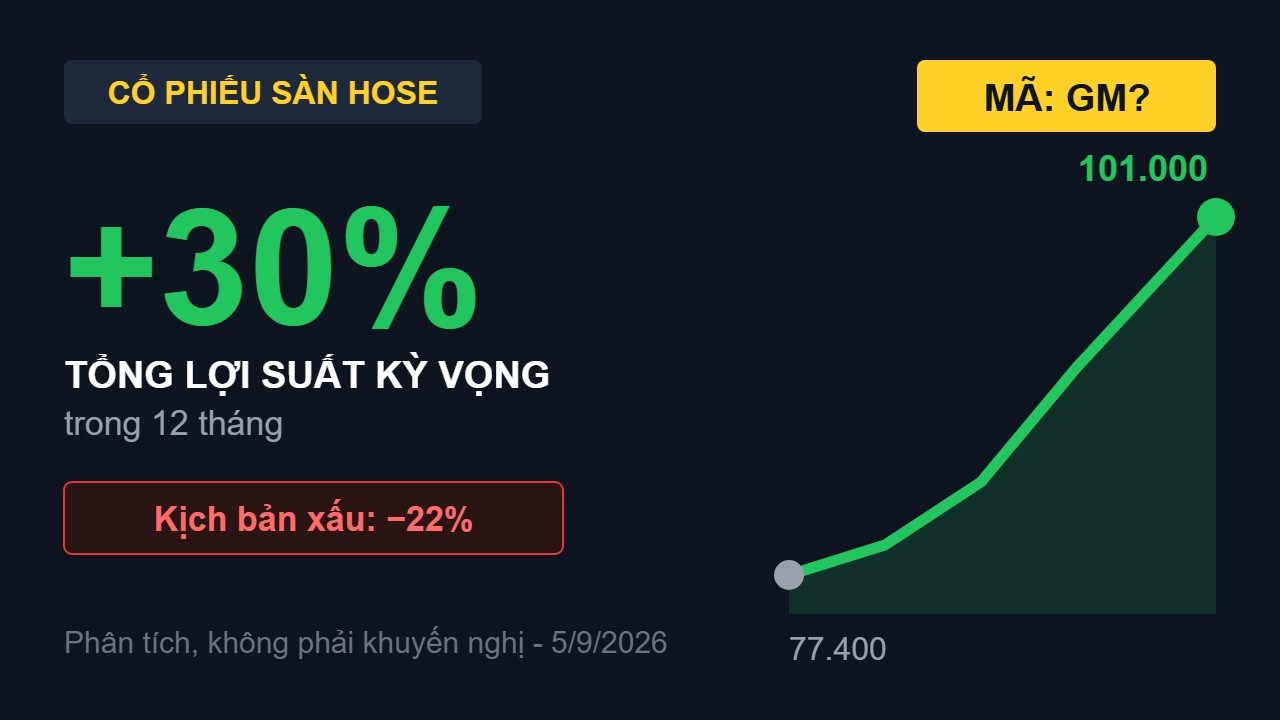
Đồng quan điểm với các bác về tiềm năng bứt phá của GMD. Nhịp điều chỉnh rung lắc ngắn hạn quanh vùng 7x thực chất lại mở ra vùng tích lũy an toàn cho một cổ phiếu đầu ngành cảng biển với vị thế độc tôn.
Có 3 động lực mang tính nền tảng sẽ định hình lại giá trị của GMD trong chu kỳ 2026 - 2028:
-
Tháo gỡ trần công suất Gemalink & Đón siêu tàu ULCV 24.000 TEU: Gemalink GĐ1 đã chạm trần công suất, nhưng bước đi hợp tác Berth Sharing với SSIT kết hợp khởi công GĐ2 bổ sung 1,5 triệu TEU công suất nước sâu sẽ đưa sản lượng toàn hệ thống từ 4,9 triệu lên 6,35 triệu TEU vào năm 2028. Lãi chia từ liên doanh Gemalink dự kiến chạm mốc 1.580 tỷ VND.
-
Hiệu lực giá sàn Thông tư 39 & Sức bật từ Nam Đình Vũ: Việc điều chỉnh tăng 10% khung giá sàn dịch vụ xếp dỡ cảng biển giúp GMD giữ vững biên lãi gộp mảng cảng trên 46%. Cùng với sự phục hồi của Nam Đình Vũ tại Hải Phòng, Core EBIT năm 2026 dự phóng đạt 2.380 tỷ VND (tăng trưởng 27.3% YoY).
-
Đệm tài chính pháo đài với 4.360 tỷ tiền mặt ròng: Với tiền và tiền gửi ngắn hạn dồi dào (vị thế nợ ròng âm gần 2.000 tỷ) cộng thêm dòng tiền 4.500 - 5.200 tỷ dự kiến thu về từ thương vụ thoái 24% vốn Gemalink, GMD hoàn toàn tự chủ 100% Capex mở rộng mà không chịu áp lực nợ vay, đảm bảo duy trì cổ tức tiền mặt 2.000 - 2.200 đ/cp.
Chi tiết mô hình định giá EV/EBITDA, DCF và kịch bản dòng tiền của GMD các bác có thể tham khảo thêm tại video phân tích định lượng chuyên sâu: