Kế hoạch IPO tại Hồng Kông của Green SM mở ra triển vọng tiếp cận nguồn vốn quốc tế cho một doanh nghiệp di chuyển điện đang mở rộng nhanh. Tuy nhiên, sức hấp dẫn của thương vụ sẽ phụ thuộc vào khả năng chuyển quy mô hoạt động thành lợi nhuận và dòng tiền bền vững.
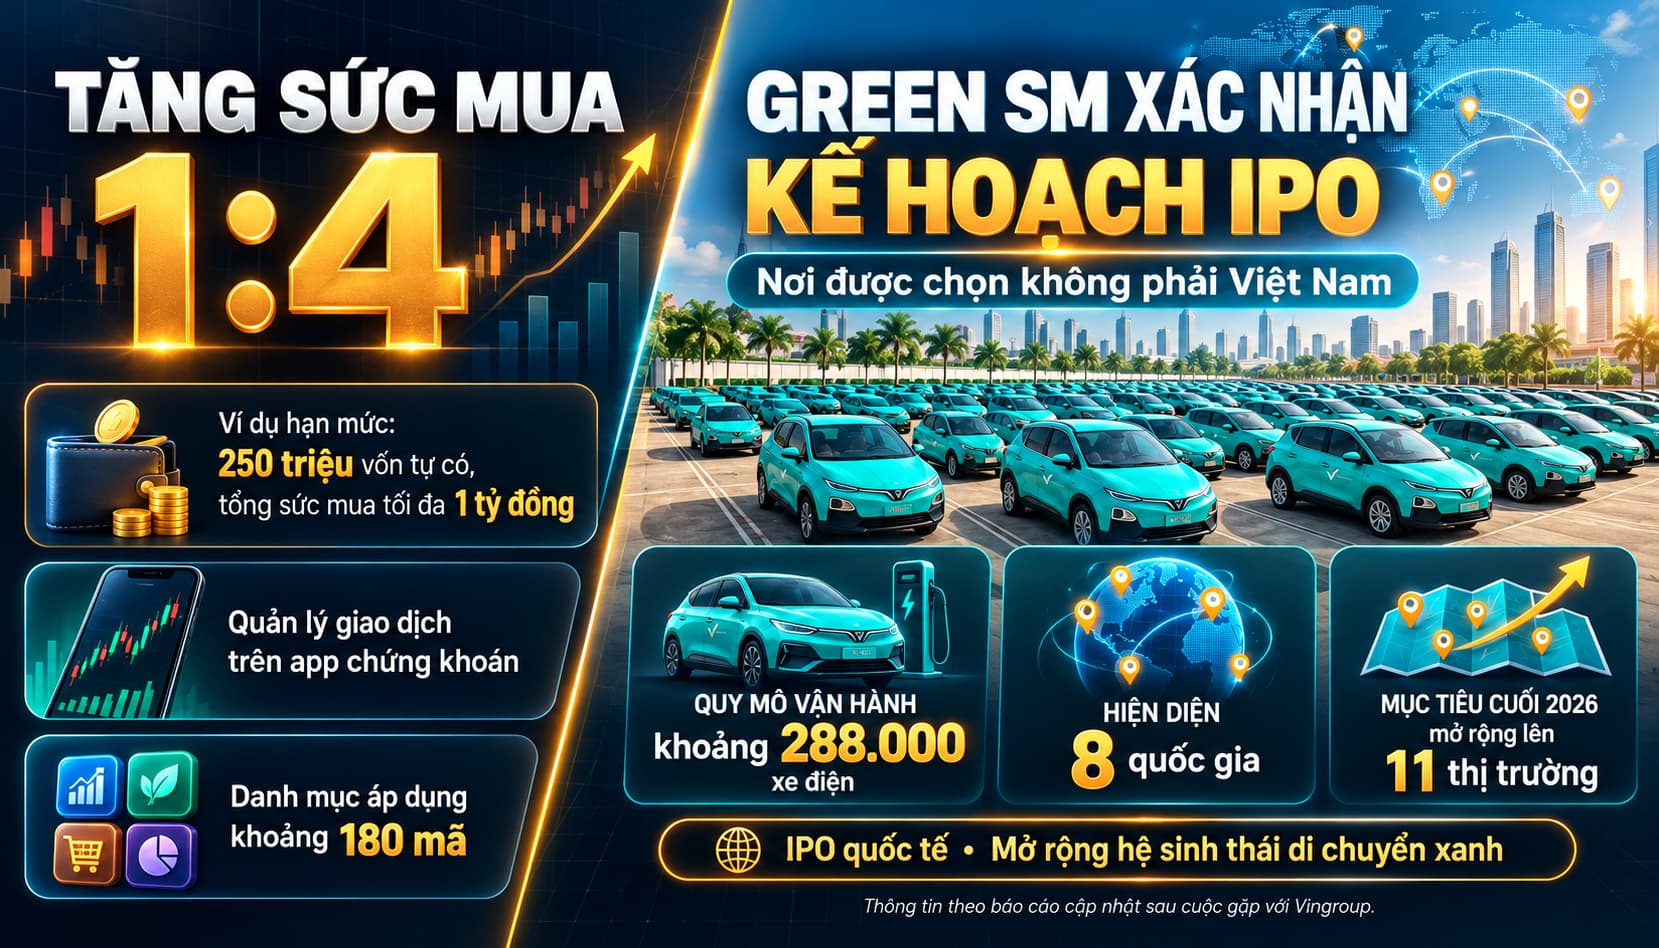
Theo CafeF, dẫn báo cáo cập nhật của VNDIRECT sau cuộc gặp với Vingroup, lãnh đạo Green SM đã xác nhận kế hoạch IPO tại Hồng Kông. Thông tin được công bố chưa nêu thời điểm và quy mô huy động vốn. Vì vậy, đây mới là kế hoạch, chưa đồng nghĩa với việc thương vụ đã được chấp thuận hoặc chắc chắn hoàn tất.
Lựa chọn này đặt ra một câu hỏi lớn hơn chuyện niêm yết ở đâu: Green SM sẽ thuyết phục nhà đầu tư quốc tế bằng lợi thế nào, và cần chứng minh điều gì để nhận được mức định giá tương xứng?
Hồng Kông mang lại cơ hội tiếp cận nguồn vốn rộng hơn
Theo HKEX, Hồng Kông đứng đầu thế giới về giá trị vốn huy động qua IPO trong năm 2025, với hơn 36 tỷ USD. Thị trường này cũng thu hút sự tham gia ngày càng lớn của các quỹ đầu tư quốc tế; riêng doanh nghiệp quốc tế huy động hơn 5 tỷ USD qua niêm yết lần đầu tại đây trong năm 2025.
Trong bối cảnh đó, có thể nhìn nhận lựa chọn của Green SM như một bước tìm kiếm nguồn vốn phù hợp với tham vọng mở rộng ra nước ngoài. Một doanh nghiệp hoạt động tại nhiều thị trường cần vốn cho phương tiện, công nghệ, nhân sự và giai đoạn xây dựng mạng lưới khách hàng ban đầu.
Nếu thương vụ có cấu phần phát hành cổ phiếu mới, IPO có thể bổ sung vốn chủ sở hữu, giảm phần nào sự phụ thuộc vào vay nợ và nguồn tài trợ hiện hữu. Ngược lại, nếu phần lớn cổ phiếu chào bán đến từ cổ đông đang sở hữu, lượng tiền thực sự đi vào doanh nghiệp sẽ khác. Cấu trúc thương vụ vì thế quan trọng không kém tổng giá trị huy động được công bố.
Tuy nhiên, chưa có cơ sở để kết luận Green SM chọn Hồng Kông vì thị trường Việt Nam kém hấp dẫn. Việc lựa chọn địa điểm niêm yết còn phụ thuộc vào nhóm nhà đầu tư mục tiêu, cấu trúc pháp nhân, điều kiện phát hành và chiến lược phát triển.
Quy mô lớn là nền tảng, nhưng cần đọc đúng các chỉ tiêu
Theo thông tin CafeF dẫn lại từ VNDIRECT, Green SM hiện vận hành khoảng 288.000 xe điện tại tám quốc gia, đặt mục tiêu hiện diện tại 11 thị trường vào cuối năm 2026. Doanh nghiệp ghi nhận GMV khoảng 1 tỷ USD năm 2025 và được cho biết đã đạt EBITDA dương tại Việt Nam cũng như trên phạm vi hợp nhất.
Những con số này cho thấy quy mô đáng chú ý, nhưng GMV, doanh thu, EBITDA và dòng tiền là các thước đo khác nhau .
GMV phản ánh tổng giá trị giao dịch qua dịch vụ. Phần được ghi nhận thành doanh thu còn phụ thuộc doanh nghiệp trực tiếp cung cấp dịch vụ hay đóng vai trò nền tảng kết nối. Vì vậy, không thể coi GMV 1 tỷ USD là doanh thu 1 tỷ USD.
Tương tự, EBITDA dương là tín hiệu tiến bộ về hoạt động kinh doanh, nhưng chưa đủ để kết luận doanh nghiệp có lợi nhuận sau thuế hoặc tự tài trợ được tăng trưởng. Với phần đội xe tự sở hữu, khấu hao phương tiện, chi phí lãi vay và tiền mua xe mới có thể tạo ra khoảng cách lớn giữa EBITDA và lượng tiền còn lại.
Quy mô đội xe cũng cần được phân tách giữa xe doanh nghiệp sở hữu, xe cho thuê và xe của đối tác trên nền tảng. Mỗi nhóm mang lại doanh thu, nhu cầu vốn và rủi ro khác nhau. Không nên lấy toàn bộ số xe đang vận hành để suy ra trực tiếp tài sản hoặc năng lực sinh lời của doanh nghiệp.
Lợi thế xe điện phải được kiểm chứng bằng hiệu quả từng chuyến xe
Về mặt kinh tế, một đội xe chạy nhiều có khả năng khai thác lợi ích tiết kiệm năng lượng tốt hơn phương tiện ít sử dụng. Nếu tổ chức sạc hiệu quả, duy trì chất lượng dịch vụ và giảm thời gian xe không có khách, Green SM có thể xây dựng lợi thế chi phí đáng kể.
Nhưng hiệu quả cuối cùng còn phụ thuộc vào doanh thu trên mỗi xe, số chuyến mỗi ngày, chi phí tài xế, bảo hiểm, bảo dưỡng, khấu hao và thời gian chờ sạc. Giá trị bán lại của phương tiện cũng ảnh hưởng đến tổng chi phí sở hữu trong cả vòng đời.
Điều này dẫn đến một yêu cầu quan trọng khi định giá: cần tách phần vận tải trực tiếp khỏi phần nền tảng kết nối. Nền tảng có thể tăng giao dịch mà không phải tự mua toàn bộ phương tiện; doanh nghiệp sở hữu đội xe phải bỏ vốn trước và thu hồi dần qua khai thác.
Green SM có thể kết hợp cả hai mô hình, nhưng mức định giá cao chỉ thuyết phục khi doanh nghiệp chứng minh được rằng tăng trưởng không đòi hỏi lượng vốn bổ sung tăng tương ứng.
Quan hệ với VinFast vừa tạo lợi thế, vừa đặt ra yêu cầu minh bạch
Hồ sơ Form 20-F năm 2025 của VinFast tại SEC cho biết 27,3% lượng ô tô điện giao trong năm được bán cho các bên liên quan, phần lớn là GSM. VinFast ghi nhận khoảng 21.877 tỷ đồng doanh thu bán hàng cho GSM và các công ty con trong năm 2025.
Dữ liệu này cho thấy Green SM là một đối tác thương mại quan trọng của VinFast. Nhìn từ góc độ chiến lược, dịch vụ vận tải có thể đưa xe điện đến gần người tiêu dùng, tạo trải nghiệm thực tế và hỗ trợ phát triển mạng lưới sử dụng xe.
Tuy nhiên, nhà đầu tư quốc tế sẽ cần hiểu rõ giá mua xe, điều kiện thanh toán, công nợ, chính sách bảo hành và các khoản hỗ trợ giữa những bên liên quan. Đây là cơ sở để đánh giá mức lợi nhuận có thể duy trì trong điều kiện giao dịch thông thường.
Một hệ sinh thái có thể tăng hiệu quả nhờ phối hợp sản xuất, vận tải và hạ tầng. Nhưng giá trị bền vững vẫn cần được chứng minh bằng khả năng tạo tiền từ khách hàng bên ngoài.
Bài học từ Grab: thị trường sẽ đòi hỏi nhiều hơn tăng trưởng
Grab công bố năm 2025 là năm đầu tiên đạt lợi nhuận ròng cả năm, đồng thời ghi nhận dòng tiền tự do điều chỉnh 290 triệu USD. Đến quý II/2026, dòng tiền tự do điều chỉnh trong 12 tháng gần nhất đạt 450 triệu USD. Đây là chỉ tiêu điều chỉnh do Grab công bố, cần đọc cùng phương pháp tính của doanh nghiệp.
Grab không phải đối tượng có thể dùng để áp hệ số định giá trực tiếp cho Green SM, bởi cơ cấu dịch vụ và mức độ sở hữu phương tiện khác nhau. Tuy vậy, trường hợp này gợi ra một tiêu chuẩn tham khảo: doanh nghiệp di chuyển muốn duy trì sức hấp dẫn trên thị trường vốn cần chứng minh khả năng vừa tăng trưởng, vừa tạo lợi nhuận và tiền mặt.
Với Green SM, những thông tin đáng chờ đợi là báo cáo tài chính kiểm toán, hiệu quả theo từng thị trường, nhu cầu đầu tư phương tiện, nợ vay và mức độ phụ thuộc vào khuyến mại. Mở rộng quốc tế chỉ tạo giá trị khi doanh thu và lợi nhuận kỳ vọng đủ bù chi phí thâm nhập thị trường.
Kết luận: triển vọng tích cực, định giá vẫn phải dựa trên dòng tiền
Kế hoạch IPO tại Hồng Kông là một bước đi đáng chú ý, có thể mở rộng lựa chọn huy động vốn và nâng mức độ hiện diện quốc tế của Green SM. Doanh nghiệp cũng có cơ hội chứng minh rằng mô hình di chuyển điện phát triển từ Việt Nam có thể cạnh tranh ở quy mô khu vực.
Dù vậy, số lượng xe và số quốc gia hiện diện mới phản ánh quy mô. Chất lượng thương vụ sẽ nằm ở hiệu quả sử dụng vốn, khả năng sinh lời sau khấu hao và mức tiền thực sự tạo ra sau đầu tư.
Đối với nhà đầu tư theo dõi hệ sinh thái liên quan, cũng cần phân biệt lợi ích thương mại với quyền sở hữu. Tiền huy động của Green SM không thể mặc nhiên được coi là tiền huy động của Vingroup hay VinFast , và định giá IPO cũng không tự động chuyển thành giá trị tương ứng cho cổ đông các doanh nghiệp này.
Green SM có câu chuyện tăng trưởng đáng quan tâm. Để câu chuyện đó trở thành một cơ hội đầu tư thuyết phục, bước tiếp theo phải là những số liệu minh bạch cho thấy mỗi đồng vốn mở rộng đang tạo ra bao nhiêu lợi nhuận và dòng tiền.