Nếu chỉ nhìn GVR như một doanh nghiệp cao su, chúng ta có thể bỏ qua phần hấp dẫn nhất của doanh nghiệp ở chu kỳ hiện tại.
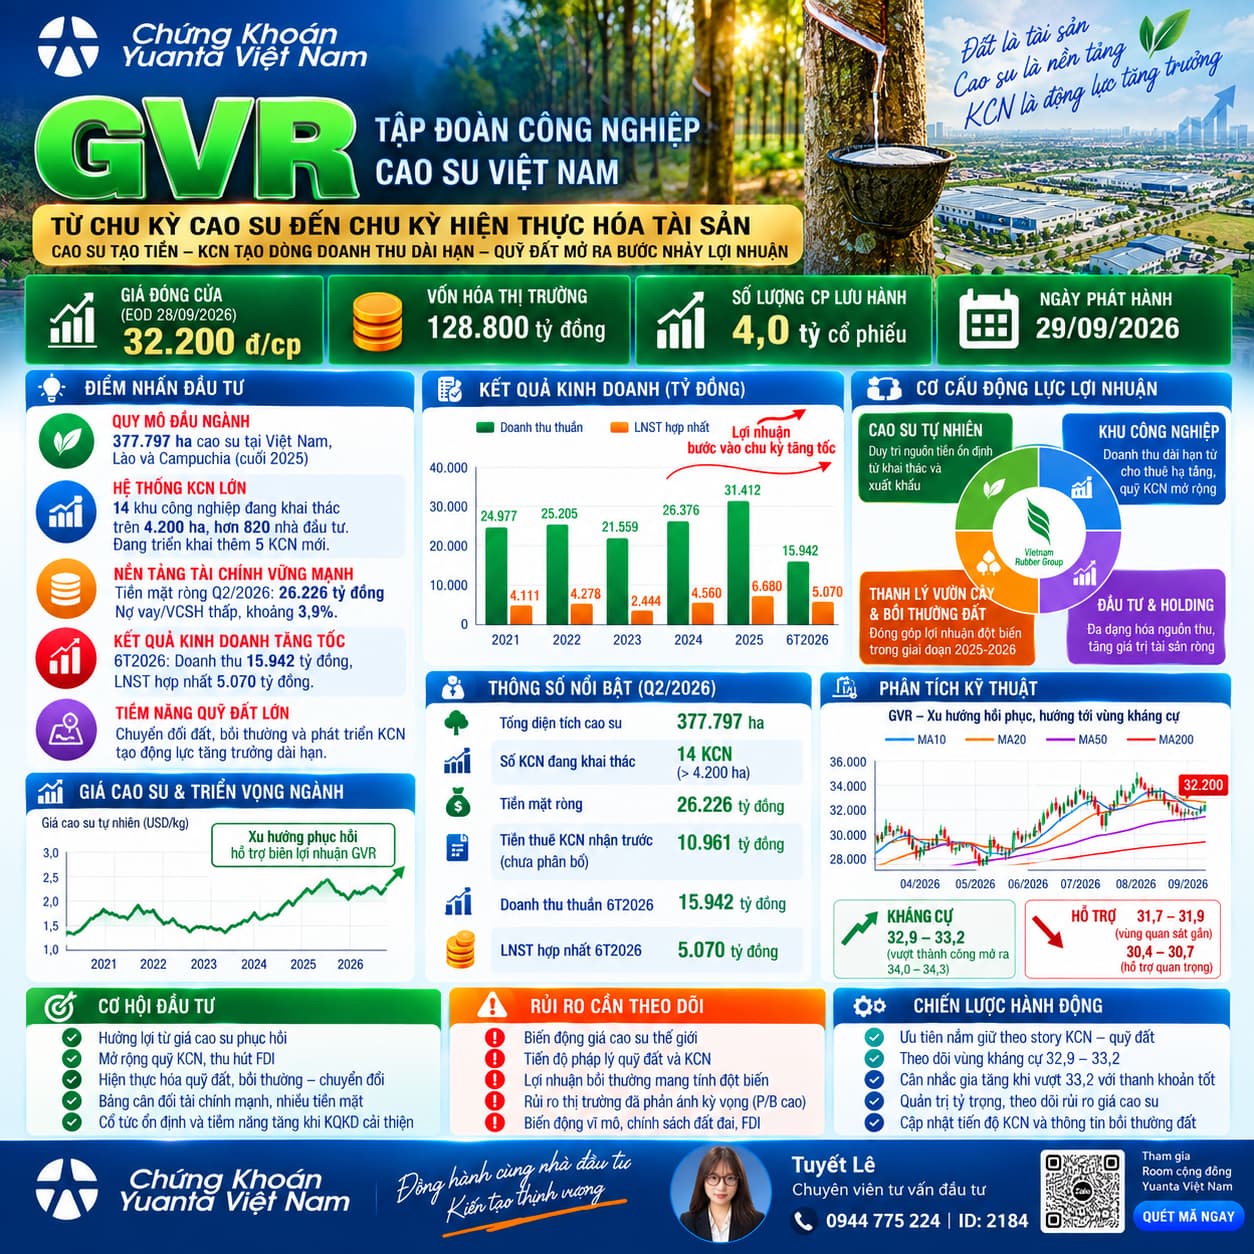
GVR đang đứng tại giao điểm của 3 câu chuyện: giá cao su phục hồi, hiện thực hóa quỹ đất và bảng cân đối ngày càng mạnh . Nói đơn giản hơn: cao su tạo dòng tiền hiện tại, KCN tạo dòng tiền dài hạn, còn chuyển đổi đất có thể tạo ra những bước nhảy về lợi nhuận. Đây cũng là luận điểm trung tâm của báo cáo.
1. Nền móng vẫn là một “ông lớn” cao su
GVR quản lý khoảng 377.797 ha vườn cây cao su tại Việt Nam, Lào và Campuchia. Riêng năm 2025, sản lượng tiêu thụ đạt hơn 535 nghìn tấn .
Câu chuyện cao su hiện vẫn thuận lợi khi nguồn cung có độ trễ lớn, diện tích tại nhiều quốc gia sản xuất già hóa và yếu tố thời tiết tiếp tục ảnh hưởng tới sản lượng. Vì cây cao su cần nhiều năm mới bước vào khai thác nên nguồn cung không thể lập tức tăng mạnh chỉ vì giá cao.
Điều này tạo nền tảng thuận lợi cho mảng kinh doanh cốt lõi của GVR. Nhưng tôi cho rằng đây mới chỉ là lớp giá trị đầu tiên .
2. KCN mới là câu chuyện có thể thay đổi cách thị trường định giá GVR
GVR hiện quản lý và khai thác 14 KCN với tổng diện tích hơn 4.200 ha , thu hút hơn 820 nhà đầu tư. Đồng thời, doanh nghiệp đang triển khai thêm 5 KCN đã được chấp thuận chủ trương , có thể nâng tổng diện tích lên gần 6.300 ha.
Riêng Q2/2026, lợi nhuận khác lên tới khoảng 1.323 tỷ đồng , trong đó bồi thường thu hồi đất đóng góp đáng kể.
GVR hiện có hai động cơ lợi nhuận chạy song song:
Cao su tăng giá → biên lợi nhuận cốt lõi cải thiện.
Đất/KCN/bồi thường → tạo lợi nhuận tài sản.
Khi cả hai cùng thuận lợi, lợi nhuận có thể tăng nhanh hơn doanh thu rất nhiều.
Nhưng các khoản bồi thường đất không phải nguồn thu đều đặn hằng năm. Vì vậy không nên lấy toàn bộ lợi nhuận đột biến của 2026 rồi nhân một mức P/E cao để định giá dài hạn.
4. Một điểm tôi rất thích ở GVR: tiền rất nhiều, nợ rất thấp
Đến Q2/2026, nợ vay/VCSH chỉ còn khoảng 3,9% , trong khi tiền mặt ròng lên tới khoảng 26.226 tỷ đồng .
Điều này khiến rủi ro tài chính của GVR tương đối thấp.
Nhưng bài toán tiếp theo lại thú vị hơn: GVR sẽ sử dụng lượng tiền này như thế nào?
Nếu tiền chỉ nằm ở ngân hàng, doanh nghiệp có thêm thu nhập lãi nhưng ROE khó tăng mạnh. Nếu vốn được đưa vào những KCN đã rõ pháp lý với tỷ suất sinh lời cao hơn, chất lượng tài sản và hiệu quả vốn có thể bước sang một giai đoạn khác.
Vì vậy, với GVR, tôi sẽ theo dõi ROE và tốc độ giải ngân vào KCN , chứ không chỉ nhìn doanh thu cao su.
5. GVR đang ở vùng kỹ thuật khá nhạy cảm
Tại cuối phiên 28/09, GVR đóng cửa 32.200 đồng/cp .
Điểm tích cực là giá đã đứng trên MA10, MA20 và MA50 , cho thấy xu hướng ngắn hạn đang phục hồi.
Tuy nhiên, phía trên là vùng 32,9–33,2 , tương ứng khu vực MA150/MA200 và cũng là vùng cung quan trọng. Phiên 28/09 khi giá chạm khu vực này đã xuất hiện áp lực bán.
Đặc biệt theo dõi 33,2 .
Nếu GVR đóng cửa vượt 33,2 với thanh khoản cao hơn bình quân 20 phiên, cấu trúc trung hạn sẽ được xác nhận tích cực hơn. Khi đó 34,0–34,3 là vùng kiểm định tiếp theo.
Ngược lại, 31,7–31,9 là hỗ trợ gần; 30,4–30,7 quanh MA50 là vùng phòng thủ quan trọng. Nếu mất MA50, cấu trúc giao dịch ngắn hạn sẽ xấu đi đáng kể.
GVR – Tôi sẽ theo dõi điều gì từ đây?
Tôi cho rằng câu chuyện hấp dẫn nhất của GVR không phải đơn giản là:
“Giá cao su tăng nên mua GVR.”
Mà phải là:
Cao su tạo tiền → thanh lý cây tạo thêm giá trị → đất được chuyển đổi → KCN tạo dòng tiền → lượng tiền mặt được tái đầu tư → ROE tăng.
Nếu chuỗi này diễn ra đúng hướng, thị trường có thể dần thay đổi cách nhìn GVR từ “doanh nghiệp cao su có nhiều đất” sang “holding tài sản công nghiệp có nền cao su” .
Rủi ro lớn nhất cần theo dõi vẫn là giá cao su đảo chiều, pháp lý chuyển đổi đất/KCN chậm và lợi nhuận bồi thường không lặp lại . Vì vậy, câu chuyện đất chỉ thực sự có giá trị khi nó chuyển thành pháp lý thật – dòng tiền thật – lợi nhuận thật .