#GVR - Lợi nhuận bền vững từ mảng cao su và động lực tăng trưởng từ chuyển đổi đất dự kiến sẽ gia tốc vào năm 2025

Quỹ đất cao su chuyển đổi và đền bù đất mở ra dư địa tăng trưởng lợi nhuận cho GVR

Tập đoàn Công nghiệp Cao su Việt Nam (HOSE: GVR) đang cho thấy triển vọng lợi nhuận tích cực trong giai đoạn 2026-2027, nhờ sự kết hợp giữa giá bán trung bình cao su duy trì ở mức cao và nguồn thu từ đền bù đất tiếp tục được ghi nhận. Kết quả kinh doanh sơ bộ 5 tháng đầu năm 2026 phản ánh rõ xu hướng này, khi lợi nhuận trước thuế đạt 3,9 nghìn tỷ đồng, tăng 30% so với cùng kỳ năm trước.

Giới phân tích hiện dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số của GVR sẽ tăng 29% so với cùng kỳ, đạt 6,8 nghìn tỷ đồng trong năm 2026, và tiếp tục tăng 11% lên mức 7,6 nghìn tỷ đồng trong năm 2027. Động lực chính cho triển vọng này đến từ mảng cao su, khi giá bán trung bình được kỳ vọng duy trì trên mức bình quân giai đoạn 2023-2025, cùng với thu nhập từ đền bù đất cao su tiếp tục gia tăng trong thời gian còn lại của năm 2026 và năm 2027.

Một điểm đáng chú ý trong câu chuyện tăng trưởng dài hạn của GVR nằm ở quỹ đất cao su khổng lồ mà tập đoàn đang nắm giữ, với diện tích khoảng 280.000 ha trên cả nước. Trong bối cảnh nguồn cung khu công nghiệp mới tại khu vực phía Nam ngày càng phụ thuộc vào quỹ đất cao su chuyển đổi, GVR được đánh giá có vị thế thuận lợi để đón đầu nhu cầu đất công nghiệp đến từ dòng vốn đầu tư trực tiếp nước ngoài bền vững. Theo đó, doanh số cho thuê đất khu công nghiệp hàng năm của tập đoàn được dự báo đạt trung bình 115 ha trong giai đoạn 2026-2030, cải thiện đáng kể so với mức khoảng 40 ha ghi nhận trong giai đoạn 2022-2025.

Về phía tài chính, số dư tiền mặt ròng cao tính đến cuối quý 1 năm 2026 cũng là yếu tố hỗ trợ thêm cho bức tranh tổng thể của doanh nghiệp.

Dù vậy, tiến độ hiện thực hóa các động lực tăng trưởng nói trên vẫn tiềm ẩn một số yếu tố cần theo dõi. Tốc độ phê duyệt dự án, tiến độ phát triển hạ tầng cũng như doanh số cho thuê đất tại các khu công nghiệp mới hình thành trên nền đất cao su chuyển đổi có thể diễn ra chậm hơn hoặc nhanh hơn so với kỳ vọng, qua đó ảnh hưởng trực tiếp đến quỹ đạo lợi nhuận của GVR trong các năm tới.
GVR: Lợi nhuận nửa đầu năm bứt phá nhờ nguồn thu bất thường từ đất cao su, biên lợi nhuận mảng cốt lõi cải thiện rõ nét

Tập đoàn Công nghiệp Cao su Việt Nam (GVR) vừa công bố kết quả kinh doanh quý 2/2026 với nhiều điểm sáng, khi lợi nhuận tăng trưởng mạnh nhờ sự cộng hưởng giữa hoạt động sản xuất kinh doanh cốt lõi và các khoản thu nhập bất thường liên quan đến đất đai.

Trong quý 2, doanh thu thuần của tập đoàn đạt 7.097 tỷ đồng, tăng 18% so với cùng kỳ năm trước, dù giảm 20% so với quý liền trước theo yếu tố mùa vụ. Đáng chú ý hơn, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 2.289 tỷ đồng, tăng tới 63% so với cùng kỳ. Giới phân tích cho rằng đà tăng trưởng lợi nhuận đến từ hai động lực chính: giá bán mủ cao su bình quân cải thiện, cùng với khoản thu nhập thuần khác tăng vọt, phần lớn đến từ tiền đền bù đất.

Lũy kế 6 tháng đầu năm 2026, doanh thu thuần đạt 15.943 tỷ đồng, tăng 38% so với cùng kỳ, trong khi lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 4.539 tỷ đồng, tăng mạnh 73% so với nửa đầu năm 2025. Đây là mức tăng trưởng ấn tượng, phản ánh sự chuyển dịch tích cực trong cơ cấu lợi nhuận của tập đoàn.

Xét theo mảng hoạt động, mủ cao su và sản phẩm cao su tiếp tục là trụ cột đóng góp chính, mang về 3.700 tỷ đồng lợi nhuận gộp trong 6 tháng, tăng 45% so với cùng kỳ và chiếm tới 82% tổng lợi nhuận gộp toàn tập đoàn. Biên lợi nhuận gộp mảng mủ cao su cải thiện từ 27% lên 27,9%, chủ yếu nhờ giá bán bình quân tăng trong bối cảnh giá cao su thế giới duy trì xu hướng thuận lợi.

Điểm nhấn đáng chú ý nhất trong bức tranh lợi nhuận nửa đầu năm chính là khoản thu nhập thuần khác, đạt 2.361 tỷ đồng, tăng gần gấp ba lần so với cùng kỳ năm trước. Trong đó, khoảng 1.100 tỷ đồng đến từ thanh lý vườn cây cao su, tăng 55% so với cùng kỳ, và khoảng 1.200 tỷ đồng đến từ thu nhập đền bù, tăng gấp nhiều lần so với năm trước. Giới phân tích nhận định nguyên nhân chủ yếu đến từ tiến độ chuyển đổi mục đích sử dụng đất cao su được đẩy nhanh, đặc biệt tại khu vực Bình Dương (nay thuộc TP. Hồ Chí Minh) đối với công ty con Cao su Phước Hòa (PHR), cũng như tại Đồng Nai.

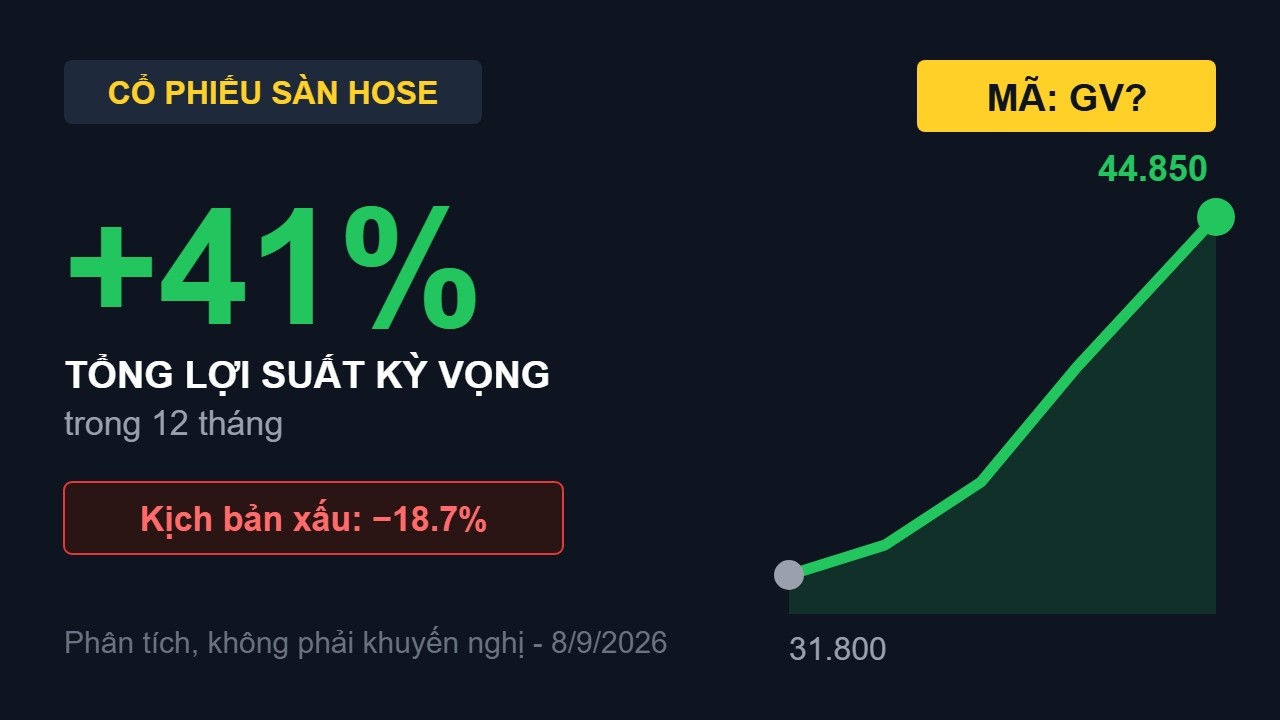
Về triển vọng cả năm, các chuyên gia đánh giá kết quả kinh doanh nửa đầu năm đã hoàn thành gần 50% dự báo doanh thu và khoảng 66% dự báo lợi nhuận sau thuế cả năm, cho thấy khả năng lợi nhuận cả năm 2026 của GVR có dư địa vượt kỳ vọng ban đầu, ước tính có thể đạt quanh mức 6.800 tỷ đồng, tương ứng mức tăng khoảng 29% so với năm 2025. Động lực tăng trưởng trong nửa cuối năm được kỳ vọng tiếp tục đến từ giá bán cao su duy trì ở vùng thuận lợi, song song với tiến độ chuyển đổi đất tại các khu vực trọng điểm.

Nhìn chung, bức tranh tài chính của GVR trong nửa đầu năm 2026 cho thấy sự cải thiện thực chất ở cả hoạt động kinh doanh cốt lõi lẫn các nguồn thu phi truyền thống. Trong khi biên lợi nhuận ròng toàn tập đoàn được cải thiện đáng kể lên 28,5% từ mức 22,7% cùng kỳ, giới đầu tư được khuyến nghị tiếp tục theo dõi sát diễn biến giá cao su thế giới cũng như tiến độ pháp lý của các dự án chuyển đổi đất, vốn là hai yếu tố then chốt chi phối triển vọng lợi nhuận của doanh nghiệp trong thời gian tới.

Hàng GVR lái dễ làm giá nhất. AE cứ dình lúc nó đè mà gom dưới 27. Thói quen lái đè sau 14h15 nếu ttck xấu. GVR hội tụ nhiều điểm sáng, đầu năm 4x giờ 2x tha hồ nhặt

CHiều nay vùng lý tưởng mua là 27-27.8 GVR mua một nhịp. Nếu cuối phiên rút chân vượt 28.6 mua tất tay. Còn giảm giá đỏ thì dừng chờ nhịp dưới dưới 26.5 mua nốt

Chào bác chủ top @DuyAnhStock, bác @Bundieucua cùng các bác đang theo dõi cổ phiếu GVR,

Rất đồng tình với góc nhìn và định giá của bác chủ top @DuyAnhStock khi nâng giá mục tiêu GVR lên vùng 34.600 đ/cp. Thực tế, bóc tách cấu trúc tài chính từ BCTC soát xét 6 tháng đầu năm 2026 cho thấy những luận điểm định lượng rất vững chắc bảo chứng cho mức định giá này:

  1. Đỉnh thu nhập bồi thường đất cao su và thanh lý cây đạt 3.800 tỷ đồng LNTT trong năm 2026: Đợt bàn giao 2.794 ha đất tại Đồng Nai (KCN Long Đức 3, Bàu Cạn - Tân Hiệp) mang lại nguồn lợi nhuận đột biến, đóng góp trực tiếp ~2.500 tỷ đồng vào LNST công ty mẹ và thúc đẩy dòng tiền kinh doanh CFO đạt 8.200 tỷ đồng.

  2. Vị thế tiền mặt ròng thành trì 26.226 tỷ đồng (chiếm 20,6% thị giá): Hiện GVR đang sở hữu tới 28.825 tỷ đồng tiền và tiền gửi ngân hàng, trong khi nợ vay chỉ vỏn vẹn 2.599 tỷ đồng. Lượng tiền mặt ròng tương ứng 6.556 đồng/cổ phiếu tạo bộ đệm an toàn tuyệt đối trước mọi biến động lãi suất và bảo đảm năng lực chi trả cổ tức tiền mặt bền vững.

  3. Con hào địa tô mở khóa quỹ đất KCN hơn 23.500 ha: Chi phí giải phóng mặt bằng nội bộ gần như bằng 0 giúp biên lợi nhuận gộp mảng KCN duy trì trên 50%. Việc khởi công KCN Bắc Đồng Phú mở rộng (317 ha) vào cuối năm 2026 và chuẩn bị đầu tư KCN Hiệp Thạnh (495 ha) bổ sung nguồn cung thương phẩm dồi dào từ năm 2027.

  4. Giá bán mủ cao su neo cao 46 - 47 triệu đồng/tấn kết hợp chuẩn hóa EUDR: Việc hoàn tất số hóa tọa độ GPS vườn cây giúp GVR bảo vệ 100% kim ngạch xuất khẩu sang thị trường EU và đón đầu thặng dư giá bán xanh (green premium).

Mô hình định giá SOTP từng phần kết hợp chiết khấu dòng tiền DCF và P/E cốt lõi xác định khoảng giá trị hợp lý của GVR từ 16.464 – 34.348 đ/cổ phiếu, với giá mục tiêu kịch bản cơ sở đạt 34.680 đ/cổ phiếu — rất tương đồng với mốc 34.600 đ/cp mà bác Duy Anh đưa ra.

Gửi bác chủ top @DuyAnhStock và cả nhà video phân tích chuyên sâu BCTC soát xét 6T2026, dự phóng dòng tiền và mô hình định giá định lượng cổ phiếu GVR để cùng theo dõi thảo luận trực tiếp ngay tại diễn đàn:

Room ngoại bị ép về 0% rồi thì xác định thủng 3x dò lại đáy cũ 26-28 may ra hấp dẫn