Hàng dài hạn - GMD và kho báu chưa được tìm thấy, những "tài sản chìm"

, , , , ,

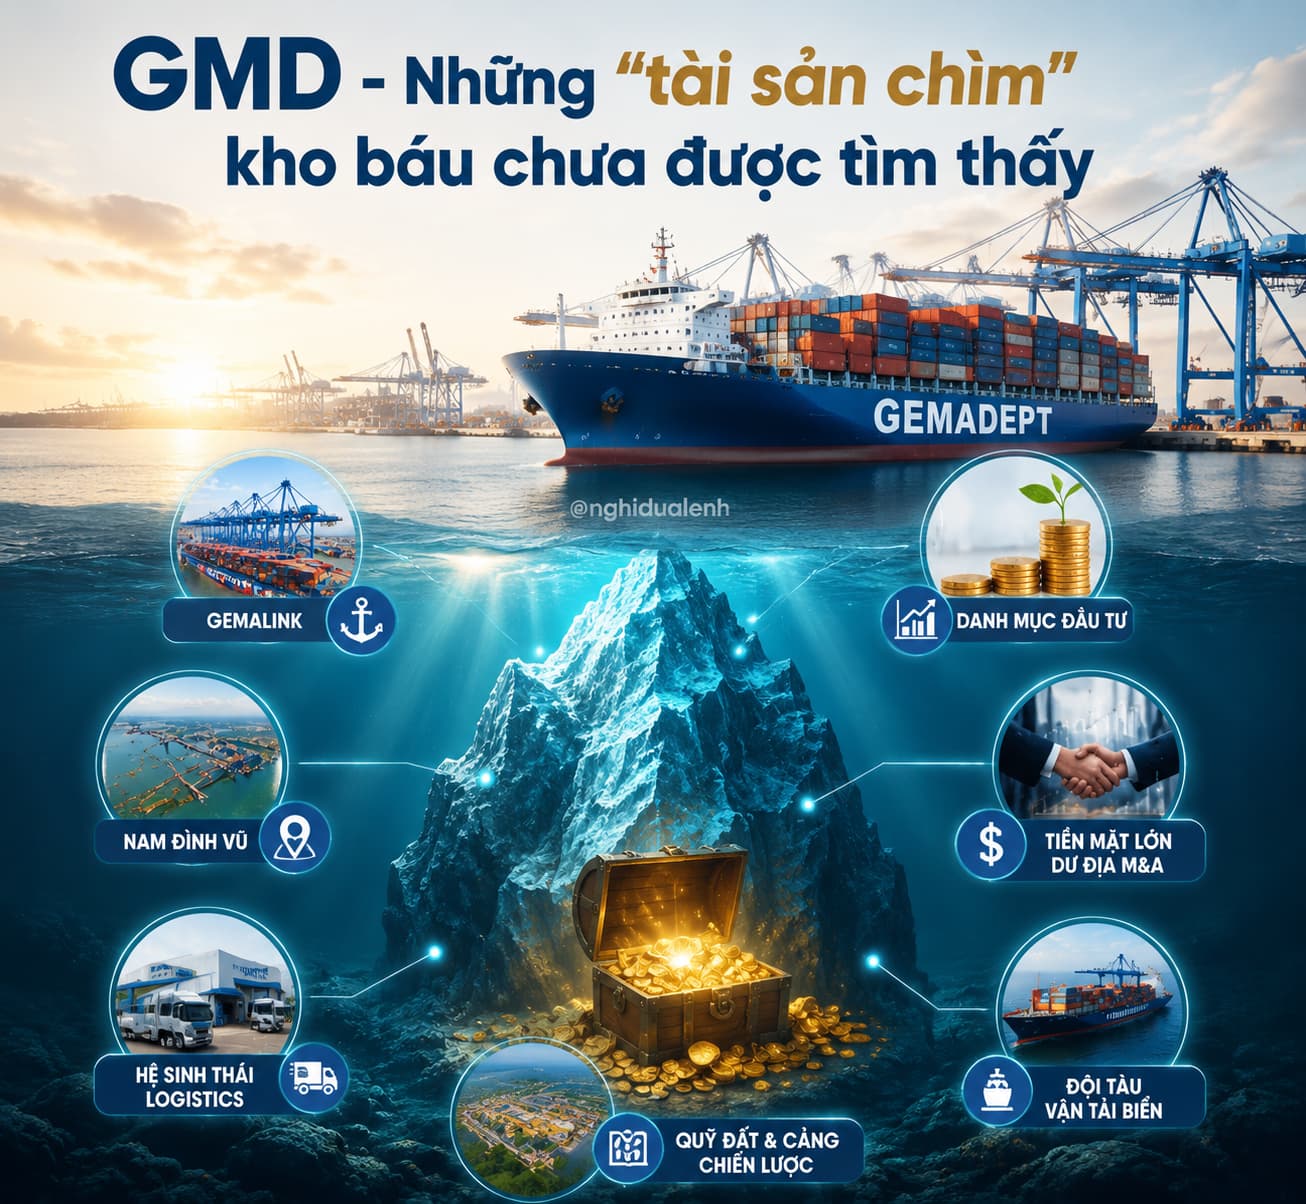
GMD – Những “tài sản chìm” làm tái định giá doanh nghiệp
Gemadept (GMD) từ lâu được biết đến là doanh nghiệp cảng biển hàng đầu Việt Nam. Tuy nhiên, câu chuyện đầu tư của GMD không chỉ nằm ở kết quả kinh doanh hiện tại mà còn đến từ hệ sinh thái tài sản chiến lược đang được tích lũy trong nhiều năm, nhiều tài sản có giá trị lớn nhưng chưa được phản ánh đầy đủ vào giá cổ phiếu, bao gồm cảng nước sâu, quỹ đất logistics, hệ thống kho vận và các khoản đầu tư chiến lược.

1. Cái Mép – Thị Vải: “cửa ngõ xuất nhập khẩu quốc tế” của Việt Nam
Một trong những tài sản giá trị nhất của GMD nằm tại khu vực Cái Mép – Thị Vải, nơi được xem là trung tâm cảng nước sâu quan trọng bậc nhất Việt Nam.

Trong BCTC Q2/2026, GMD ghi nhận khoản đầu tư vào các công ty liên doanh, liên kết khoảng 4.811 tỷ đồng. Đây là nhóm tài sản chiến lược liên quan trực tiếp đến hệ sinh thái cảng biển và logistics của doanh nghiệp.

Điểm đặc biệt của khu vực Cái Mép nằm ở khả năng tiếp nhận các tàu container trọng tải lớn, kết nối trực tiếp với các tuyến vận tải quốc tế đi Mỹ, châu Âu mà không cần phụ thuộc nhiều vào cảng trung chuyển trong khu vực.

Trong bối cảnh:

  • Việt Nam tiếp tục thu hút dòng vốn FDI.
  • Các tập đoàn quốc tế mở rộng sản xuất.
  • Xuất nhập khẩu duy trì tăng trưởng.

Nhu cầu sử dụng cảng nước sâu sẽ ngày càng lớn. Giá trị của Cái Mép không chỉ nằm ở doanh thu khai thác cảng hiện tại, mà còn nằm ở vị trí chiến lược rất khó thay thế.

Có thể hiểu đơn giản: GMD không chỉ sở hữu một cảng biển, mà đang sở hữu một phần “cửa ngõ thương mại quốc tế” của Việt Nam.

2. Gemalink – “viên ngọc” trong hệ sinh thái cảng biển GMD
Trong hệ sinh thái Cái Mép, Gemalink là tài sản nổi bật nhất. Đây là cảng nước sâu có lợi thế:

  • Khả năng tiếp nhận tàu container lớn.
  • Kết nối trực tiếp các tuyến hàng hải quốc tế.
  • Hưởng lợi khi sản lượng container qua Việt Nam tăng trưởng.

Điểm quan trọng của Gemalink là câu chuyện tăng trưởng trong tương lai. Các cảng nước sâu có vị trí tốt không dễ xây dựng mới vì cần:

  • Quy hoạch phù hợp.
  • Vị trí địa lý thuận lợi.
  • Vốn đầu tư rất lớn.
  • Thời gian phát triển dài.

Vì vậy, khi nhu cầu logistics tăng lên, những doanh nghiệp sở hữu cảng nước sâu như GMD có lợi thế cạnh tranh rất lớn.

3. Nam Đình Vũ – tài sản chiến lược tại trung tâm công nghiệp phía Bắc
Nếu Gemalink là động lực tại phía Nam thì Nam Đình Vũ là “quân bài chiến lược” của GMD tại miền Bắc. Theo BCTC, GMD sở hữu tỷ lệ lợi ích lớn tại Cảng Nam Đình Vũ, với tỷ lệ lợi ích 88,54%.

Hải Phòng hiện đang trở thành trung tâm sản xuất quan trọng của miền Bắc nhờ sự hiện diện của nhiều tập đoàn lớn trong lĩnh vực:

  • Điện tử.
  • Công nghệ.
  • Công nghiệp hỗ trợ.

Điều này tạo ra nhu cầu lớn không chỉ về cảng biển mà còn về:

  • Kho bãi.
  • Trung tâm phân phối.
  • Vận tải nội địa.
  • Dịch vụ logistics.

Điểm đáng chú ý là GMD không chỉ dừng lại ở việc khai thác cầu cảng, mà đang từng bước xây dựng hệ sinh thái logistics hoàn chỉnh.

Trong dài hạn, giá trị của Nam Đình Vũ có thể đến từ cảng biển kết hợp với chuỗi dịch vụ phía sau, giúp nâng cao doanh thu trên mỗi khách hàng.

4. Hệ sinh thái logistics – bước chuyển từ doanh nghiệp cảng sang nền tảng logistics
Một điểm ít được chú ý là GMD đang mở rộng từ mô hình khai thác cảng truyền thống sang cung cấp giải pháp logistics toàn diện.

Bởi trong chuỗi xuất nhập khẩu hiện nay, khách hàng không chỉ cần một cảng để bốc dỡ hàng hóa mà cần cả một hệ thống:

  • Vận tải.
  • Kho bãi.
  • Phân phối.
  • Dịch vụ hậu cần.

Việc sở hữu nhiều mắt xích trong chuỗi logistics giúp GMD:

  • Chủ động hơn trong việc phục vụ khách hàng.
  • Tăng khả năng giữ chân đối tác lớn.
  • Tạo thêm nguồn doanh thu ngoài khai thác cảng.

Đây là yếu tố có thể giúp GMD được thị trường định giá cao hơn trong tương lai.

5. Nguồn lực tài chính lớn – nền tảng cho mở rộng và M&A
Một tài sản quan trọng khác của GMD là sức khỏe tài chính.

Tại thời điểm 30/06/2026:

  • Tổng tài sản của GMD đạt khoảng 21.261 tỷ đồng.
  • Vốn chủ sở hữu đạt khoảng 15.607 tỷ đồng.
  • Khoản đầu tư tài chính ngắn hạn khoảng 3.553 tỷ đồng, chủ yếu là tiền gửi có kỳ hạn.

Lượng tiền lớn giúp GMD có nhiều lợi thế:

  • Chủ động đầu tư mở rộng công suất.
  • Phát triển thêm các dự án logistics.
  • Thực hiện M&A khi xuất hiện cơ hội phù hợp.

Trong ngành cảng biển, những tài sản tốt thường rất khan hiếm. Doanh nghiệp có nguồn lực tài chính mạnh sẽ có khả năng nắm bắt cơ hội nhanh hơn.

Câu chuyện lớn hơn của GMD: Từ doanh nghiệp cảng biển trở thành nền tảng logistics quốc gia
Vì sao “tài sản chìm” có thể giúp GMD được định giá lại?
Hiện tại nhiều nhà đầu tư nhìn GMD như:

“Một doanh nghiệp cảng biển có lợi nhuận ổn định.”

Nhưng câu chuyện lớn hơn có thể là:

“GMD đang xây dựng nền tảng hạ tầng logistics quốc gia.”

Các động lực định giá lại:

  1. Gemalink tiếp tục tăng công suất.
  2. Nam Đình Vũ hưởng lợi từ FDI miền Bắc.
  3. Cái Mép trở thành trung tâm xuất nhập khẩu quốc tế.
  4. Logistics giúp mở rộng biên lợi nhuận.
  5. Đội tàu hoàn thiện chuỗi cung ứng.
  6. Tiền mặt mạnh tạo dư địa M&A.
  7. Giá trị quỹ đất cảng ngày càng khan hiếm.
1 Likes

Ít bữa nữa nó M&A ăn trọn chuỗi giá trị luôn. Bắt đầu forwarder,gom hàng,vận chuyển hàng bằng sà lan,thông quan,xếp dỡ…

1 Likes

Chuẩn bác
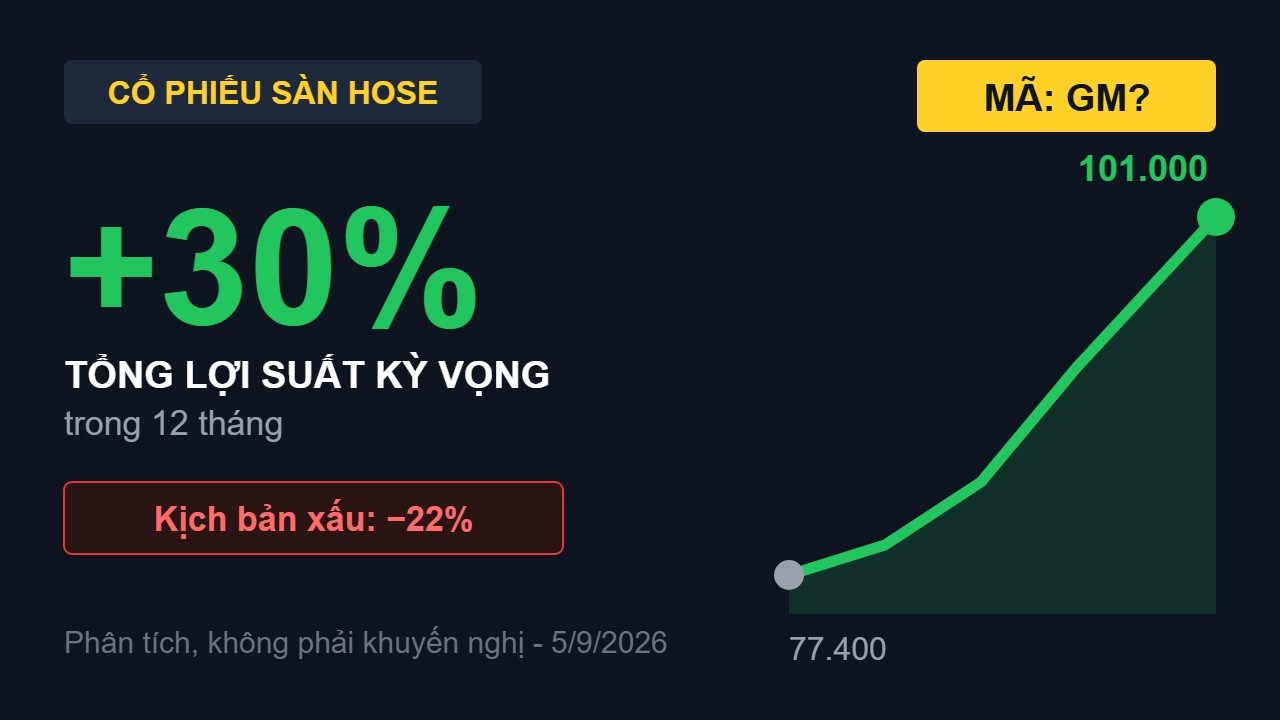
Con này ít gì cũng phải được định giá lại +upside 30%

Chào bác chủ top và các bác đang quan tâm đến GMD,

Rất đồng quan điểm với bác về tiềm năng dài hạn của GMD. Cụm cảng Gemalink và hệ sinh thái logistics của Gemadept thực sự là tài sản chiến lược đặc biệt của ngành cảng biển Việt Nam.

Em xin bổ sung thêm một số số liệu định lượng về triển vọng tăng trưởng dòng tiền của GMD giai đoạn 2026 - 2028:

  1. Động lực mở rộng công suất tại Gemalink: Hợp tác Berth Sharing với SSIT và khởi công Giai đoạn 2 bổ sung 1,5 triệu TEU công suất nước sâu đón siêu tàu ULCV 24.000 TEU, đưa sản lượng toàn hệ thống tăng từ 4,9 triệu lên 6,35 triệu TEU vào năm 2028, thúc đẩy lãi chia liên doanh đạt ~1.580 tỷ VND.
  2. Hiệu lực giá sàn Thông tư 39 và tái cơ cấu Nam Đình Vũ: Khung giá sàn dịch vụ cảng biển tăng 10% giữ vững biên lợi nhuận gộp mảng cảng trên 46%, thúc đẩy Core EBIT năm 2026 đạt ~2.380 tỷ VND (+27.3% YoY).
  3. Đệm tài chính pháo đài: Tiền và tiền gửi ngắn hạn đạt 4.360 tỷ VND (vị thế nợ ròng âm 1.971 tỷ VND), giúp GMD tự chủ 100% Capex mở rộng mà không tạo áp lực tài chính, duy trì cổ tức tiền mặt đều đặn 2.000 - 2.200 đ/cp.

Gửi các bác video phân tích chi tiết mô hình định giá và các kịch bản dòng tiền của GMD, các bác có thể theo dõi trực tiếp ngay tại diễn đàn:

GMD sau chia vô sóng nhá

GMD: Gemalink và giá dịch vụ bù đắp áp lực sản lượng tại Nam Đình Vũ

CTCP Gemadept (GMD) đang ghi nhận một bức tranh khá đáng chú ý: sản lượng tại Nam Đình Vũ chịu áp lực, nhưng doanh thu và khả năng sinh lời vẫn cải thiện nhờ giá dịch vụ cao hơn, tăng trưởng mạnh tại Gemalink và sự mở rộng của mảng logistics. Đây cũng là những yếu tố quan trọng hơn cần theo dõi thay vì chỉ nhìn vào mức tăng lợi nhuận rất cao trong quý gần nhất.

Trong quý 2 niên độ 2026, GMD đạt doanh thu 1.762 tỷ đồng, tăng 18% so với cùng kỳ, trong khi LNST cổ đông công ty mẹ đạt 1.124 tỷ đồng, tăng 150%. Tuy nhiên, con số lợi nhuận này được hỗ trợ đáng kể bởi 608 tỷ đồng doanh thu tài chính từ việc thoái 49% vốn tại CJ Gemadept Logistics Holding. Nếu loại trừ yếu tố bất thường, hoạt động kinh doanh cốt lõi vẫn tăng trưởng nhưng mức cải thiện thực tế sẽ thấp hơn đáng kể so với con số lợi nhuận báo cáo.

Điểm tích cực nằm ở việc GMD vẫn tăng được doanh thu xếp dỡ dù tổng sản lượng tại các cảng do công ty trực tiếp vận hành không tăng tương ứng. Doanh thu xếp dỡ đạt 1.553 tỷ đồng, tăng 19%, trong khi sản lượng không bao gồm Gemalink giảm khoảng 3%. Nguyên nhân chính là giá dịch vụ bình quân tăng 16% lên khoảng 1,9 triệu đồng/TEU nhờ các dịch vụ gia tăng và phụ phí nhiên liệu. Biên lợi nhuận gộp quý 2 nhờ đó tăng lên 52%, so với 48% cùng kỳ. Đây là tín hiệu cho thấy tăng trưởng hiện tại không chỉ dựa vào sản lượng mà còn đến từ khả năng nâng giá trị thu được trên mỗi container.

Ở chiều ngược lại, Nam Đình Vũ là điểm cần theo dõi. Sản lượng quý 2 giảm 10% còn 350 nghìn TEU, chủ yếu do sự dịch chuyển của khách hàng MSC sang khu vực Lạch Huyện. Hai tuyến mới của Hapag-Lloyd đã phần nào bù đắp lượng hàng mất đi, nhưng chưa đủ để đảo ngược xu hướng. Sang quý 3, sản lượng Nam Đình Vũ tiếp tục được kỳ vọng giảm khoảng 7%, cho thấy áp lực cạnh tranh giữa các khu vực cảng tại Hải Phòng chưa kết thúc.

Bù lại, Gemalink đang trở thành động lực tăng trưởng quan trọng nhất. Sản lượng quý 2 đạt 577 nghìn TEU, tăng 27%, trong khi lợi nhuận GMD ghi nhận từ Gemalink tăng 88% lên 299 tỷ đồng. Cảng nước sâu này còn hưởng lợi từ việc giá xếp dỡ được điều chỉnh tăng 10% từ tháng 2/2026. Sang quý 3, sản lượng Gemalink được kỳ vọng tiếp tục tăng khoảng 18% lên 580 nghìn TEU, qua đó giúp duy trì đóng góp lợi nhuận ở mức cao.

Triển vọng ngắn hạn của GMD vì vậy vẫn khá tích cực. Doanh thu quý 3 được dự phóng đạt 1.768 tỷ đồng, tăng 14%, còn LNST cổ đông công ty mẹ có thể đạt 746 tỷ đồng, tăng 139%. Điểm đáng chú ý là mức tăng lần này không còn dựa vào một thương vụ thoái vốn lớn, mà chủ yếu đến từ giá dịch vụ duy trì cao, biên gộp dự kiến khoảng 53%, đóng góp từ Gemalink và việc không lặp lại các khoản chi phí bất thường, dự phòng lớn như cùng kỳ.

Mảng logistics cũng đang mở rộng sau khi GMD Shipping được hợp nhất, dự kiến đóng góp khoảng 90 tỷ đồng doanh thu mỗi quý. Nhờ đó, doanh thu logistics năm 2026–2027 được nâng đáng kể so với kỳ vọng trước đây. Điều này giúp GMD có thêm nguồn tăng trưởng ngoài hoạt động khai thác cảng truyền thống.

Rủi ro lớn nhất vẫn nằm ở khả năng Nam Đình Vũ tiếp tục mất thị phần khi hoạt động khai thác container dịch chuyển sang Lạch Huyện. Ngoài ra, một phần cải thiện biên lợi nhuận hiện tại đến từ phụ phí nhiên liệu; nếu khoản thu này giảm trong tương lai trong khi sản lượng chưa phục hồi, tốc độ tăng trưởng lợi nhuận cốt lõi có thể chậm lại. Nhà đầu tư cũng cần lưu ý lợi nhuận năm 2026 được hỗ trợ bởi khoản thoái vốn lớn, nên không nên lấy mức tăng trưởng lợi nhuận năm nay làm cơ sở để ngoại suy trực tiếp cho các năm sau.

Nhìn tổng thể, câu chuyện của GMD đang chuyển từ tăng trưởng thuần về sản lượng sang tăng trưởng dựa nhiều hơn vào giá dịch vụ, hiệu quả khai thác và đóng góp ngày càng lớn của Gemalink. Trong các quý tới, hai biến số đáng theo dõi nhất là khả năng giữ mặt bằng giá dịch vụ cao và diễn biến sản lượng tại Nam Đình Vũ. Nếu Gemalink tiếp tục tăng trưởng trong khi áp lực tại Hải Phòng được kiểm soát, chất lượng lợi nhuận cốt lõi của GMD vẫn có cơ sở duy trì tích cực.

Nhà đầu tư muốn xem sâu hơn về triển vọng Gemalink, rủi ro tại Nam Đình Vũ và định giá cổ phiếu GMD có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết và định giá cổ phiếu.