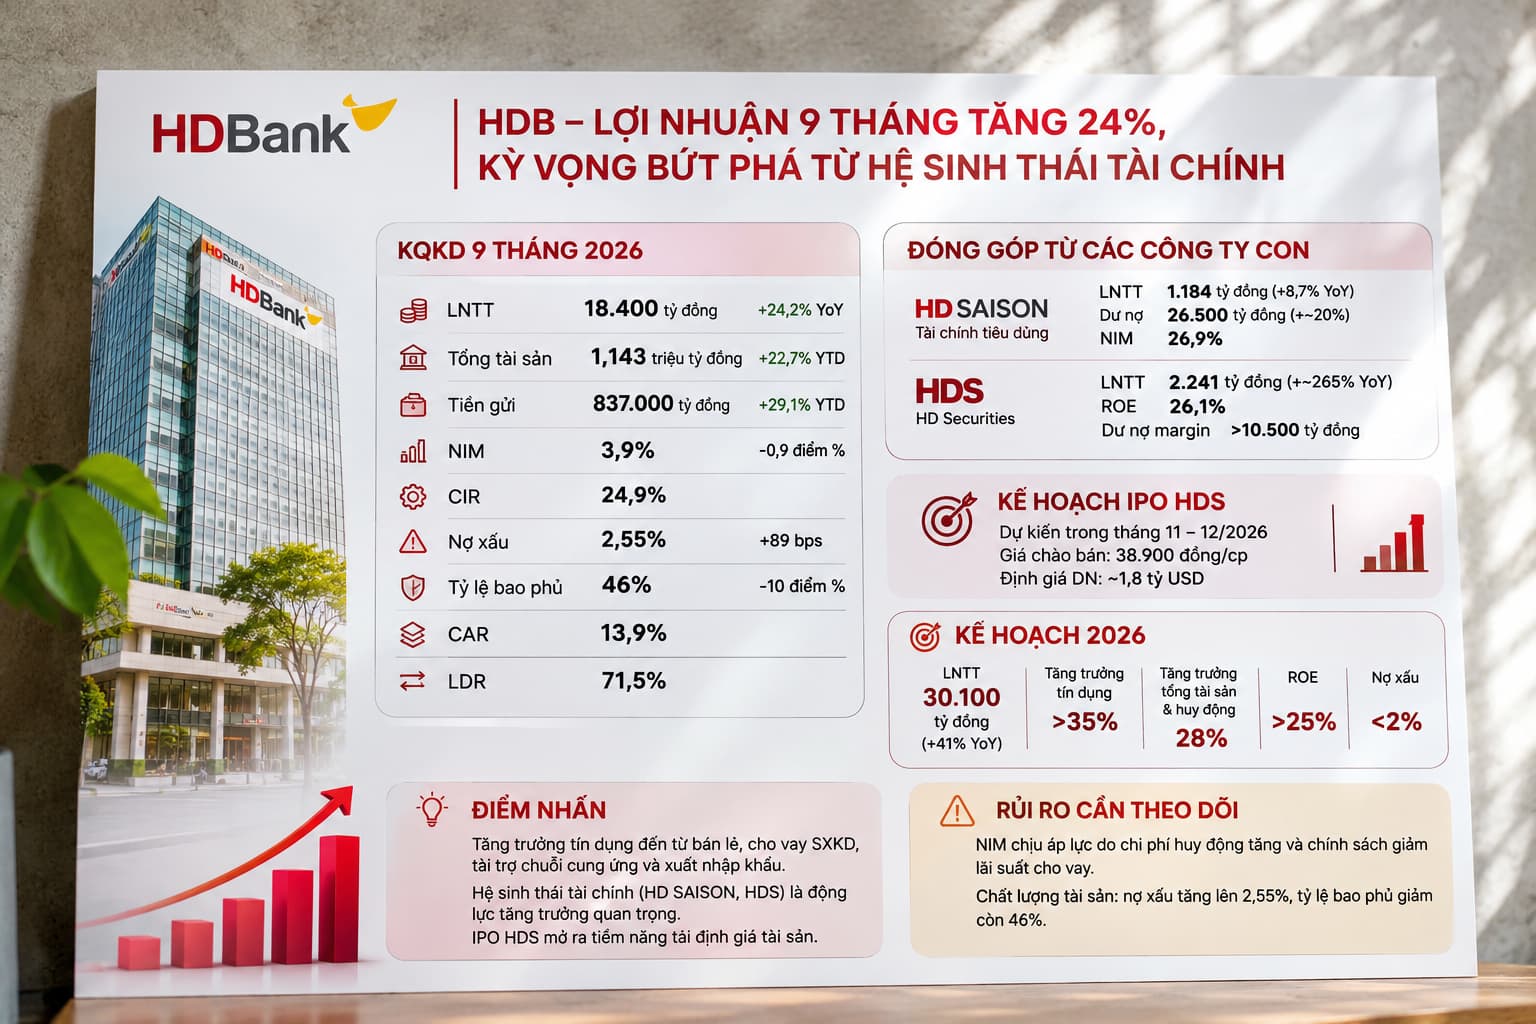
HDBank ghi nhận kết quả kinh doanh 9 tháng đầu năm 2026 tích cực , với lợi nhuận trước thuế đạt 18.400 tỷ đồng, tăng 24,2% so với cùng kỳ và hoàn thành 61,1% kế hoạch năm. Tổng tài sản đạt 1,143 triệu tỷ đồng, tăng 22,7% so với đầu năm, trong khi tiền gửi tăng 29,1%, đạt 837.000 tỷ đồng. Động lực tăng trưởng chủ yếu đến từ hoạt động tín dụng bán lẻ, cho vay sản xuất kinh doanh và tài trợ chuỗi cung ứng. Đáng chú ý, tỷ lệ chi phí trên thu nhập (CIR) được kiểm soát ở mức 24,9%, cho thấy hiệu quả vận hành tiếp tục được cải thiện.
Hệ sinh thái tài chính đang trở thành động lực tăng trưởng quan trọng của HDB. Trong 9 tháng, HD SAISON ghi nhận lợi nhuận trước thuế 1.184 tỷ đồng, tăng 8,7% so với cùng kỳ, trong khi HD Securities (HDS) đạt 2.241 tỷ đồng, tăng khoảng 265%. Việc HDBank nâng tỷ lệ sở hữu tại HDS lên 90% từ tháng 5/2026 giúp gia tăng đóng góp từ mảng chứng khoán vào kết quả kinh doanh hợp nhất, đồng thời mở rộng nguồn thu ngoài hoạt động tín dụng truyền thống.
Điểm nhấn đáng chú ý trong giai đoạn cuối năm là kế hoạch IPO của HDS. Theo kế hoạch, HDS dự kiến chào bán cổ phiếu trong tháng 11–12/2026 với mức giá 38.900 đồng/cổ phiếu, tương ứng định giá doanh nghiệp khoảng 1,8 tỷ USD. Với tỷ lệ sở hữu 90%, thương vụ IPO được kỳ vọng sẽ góp phần làm rõ giá trị khoản đầu tư của HDBank tại HDS và mở ra tiềm năng tái định giá tài sản cho ngân hàng mẹ.
Bước sang quý 4, HDBank đặt mục tiêu hoàn thành kế hoạch lợi nhuận trước thuế 30.100 tỷ đồng, tăng 41% so với năm 2025. Điều này đồng nghĩa ngân hàng cần ghi nhận thêm khoảng 11.700 tỷ đồng lợi nhuận trong quý cuối năm. Động lực được kỳ vọng đến từ nhu cầu tín dụng gia tăng trong mùa cao điểm, dư địa mở rộng cho vay với LDR ở mức 71,5%, cùng đóng góp từ HD SAISON và HDS. Bên cạnh đó, chiến lược gia tăng CASA, tối ưu chi phí vốn và mở rộng thu nhập ngoài lãi sẽ đóng vai trò quan trọng trong việc cải thiện biên lợi nhuận.
Tuy nhiên, áp lực lên biên lãi thuần và chất lượng tài sản vẫn là những yếu tố cần theo dõi. NIM 9 tháng giảm 0,9 điểm phần trăm xuống 3,9% do chi phí huy động tăng và chính sách giảm lãi suất cho vay hỗ trợ khách hàng. Đồng thời, tỷ lệ nợ xấu tăng lên 2,55%, trong khi tỷ lệ bao phủ nợ xấu giảm còn 46%, có thể tạo áp lực lên chi phí dự phòng trong những quý tiếp theo.
Nhìn chung, HDB đang có triển vọng tăng trưởng nhờ mở rộng tín dụng, duy trì hiệu quả vận hành và khai thác giá trị từ hệ sinh thái tài chính. Đặc biệt, kế hoạch IPO HDS có thể trở thành yếu tố hỗ trợ kỳ vọng định giá trong thời gian tới. Dù vậy, khả năng hoàn thành kế hoạch lợi nhuận năm 2026 vẫn phụ thuộc đáng kể vào kết quả kinh doanh quý 4, khả năng ổn định NIM và kiểm soát chất lượng tài sản. Đây sẽ là những yếu tố quan trọng cần theo dõi khi đánh giá triển vọng trung hạn của cổ phiếu HDB.
Thông tin mang tính tham khảo, không phải khuyến nghị mua bán.