HDB đang tăng trưởng nhanh đến mức nào?
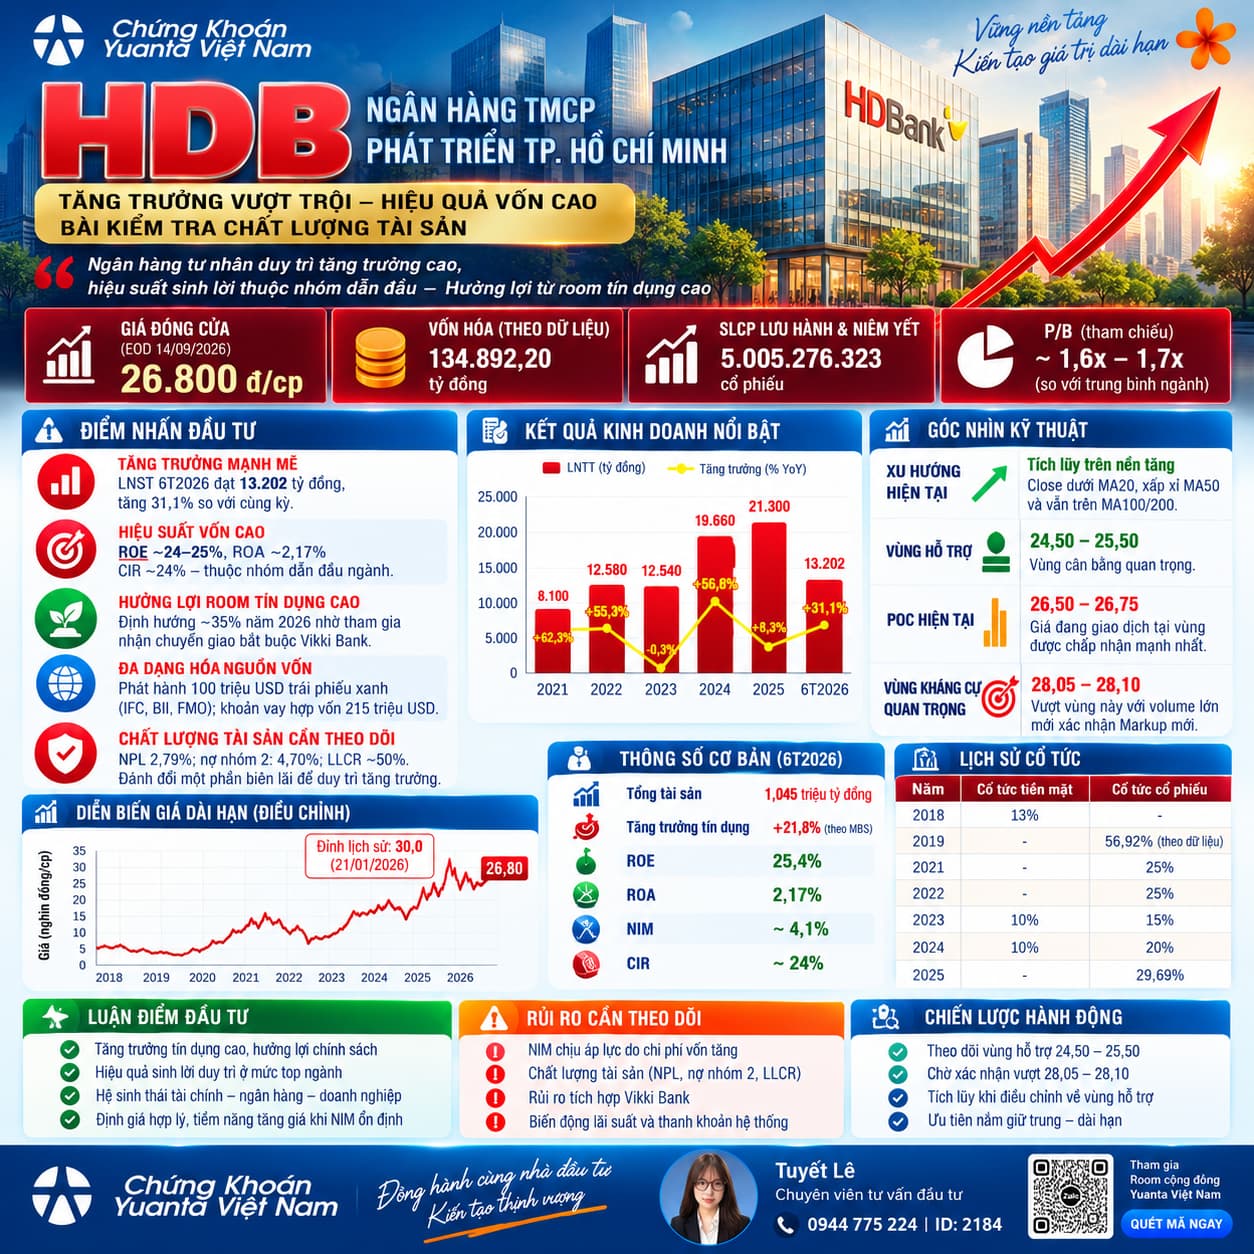
Giai đoạn 2021–2025, tổng tài sản HDB tăng từ khoảng 374,6 nghìn tỷ lên 931,1 nghìn tỷ đồng. Cho vay khách hàng tăng từ khoảng 200,8 nghìn tỷ lên 539,1 nghìn tỷ đồng, trong khi lợi nhuận trước thuế tăng từ 8,1 nghìn tỷ lên hơn 21,3 nghìn tỷ đồng.
Sang 6 tháng đầu năm 2026, lợi nhuận trước thuế tiếp tục đạt 13.202 tỷ đồng, tăng 31,1% so với cùng kỳ.
Nhưng con số đáng chú ý hơn có lẽ nằm ở hiệu quả sử dụng vốn.
ROE của HDB trong giai đoạn 2021–2025 duy trì khoảng 23,3–25,7%, trong khi ROA quanh 1,9–2,1%. Đến Q2/2026, ROE trượt 4 quý vẫn khoảng 24,7% và ROA khoảng 2,18%.
Nói đơn giản: HDB không chỉ tăng nhanh, mà còn đang tạo ra lợi nhuận khá tốt trên mỗi đồng vốn.
“Vũ khí” đặc biệt của HDB: room tín dụng
Một trong những điểm khác biệt của HDB đến từ việc tham gia nhận chuyển giao bắt buộc DongA Bank, hiện là Vikki Bank.
Theo báo cáo, ngân hàng có khả năng được hưởng mức tăng trưởng tín dụng cao hơn mặt bằng chung, với định hướng khoảng 35% trong năm 2026.
Trong một ngành mà room tín dụng có thể giới hạn tốc độ tăng trưởng, đây rõ ràng là lợi thế.
Nhưng room tín dụng lớn chưa chắc tự động biến thành lợi nhuận lớn.
HDB phải huy động đủ vốn để tài trợ cho tăng trưởng đó. Khi lãi suất huy động tăng, chi phí vốn tăng theo và NIM sẽ chịu áp lực. Báo cáo cho thấy NIM đã giảm về khoảng 4,27%, trong khi COF tăng lên 5,35%.
Bởi vậy, câu chuyện thực sự không phải:
Room tín dụng cao → cổ phiếu tốt.
Mà phải là:
Room tín dụng cao → tăng tài sản sinh lãi → kiểm soát chi phí vốn → giữ NIM → kiểm soát nợ xấu → duy trì ROE cao.
Nếu chuỗi này vận hành tốt, lợi thế room mới thực sự chuyển hóa thành giá trị cho cổ đông.
Điểm phải theo dõi sát nhất: chất lượng tài sản
Đây có lẽ là phần quan trọng nhất trong câu chuyện HDB hiện nay.
Theo chuỗi dữ liệu chuẩn hóa trong báo cáo, NPL tăng từ 1,65% năm 2021 lên 2,44% cuối 2025 và 2,79% tại Q2/2026. Nợ nhóm 2 sau khi giảm về 3,44% cuối 2025 đã tăng trở lại 4,70%, trong khi LLCR giảm về khoảng 50%.
NPL 2,79% tự thân chưa nói lên toàn bộ vấn đề. Thứ cần quan sát là nợ nhóm 2, bởi đây có thể xem như “pipeline” của nợ xấu tương lai.
Nếu các quý tới nợ nhóm 2 giảm trở lại trong khi ROE vẫn duy trì trên 20%, thị trường sẽ có thêm cơ sở để chấp nhận mức định giá cao hơn.
Ngược lại, nếu tín dụng tiếp tục tăng rất nhanh nhưng nợ nhóm 2 và NPL cùng đi lên, thị trường có thể đặt câu hỏi về cái giá phải trả cho tốc độ tăng trưởng.
Dòng tiền trên HDB đang nói gì?
Đây là phần khá thú vị.
Từ tháng 7 đến 14/09, khu vực 26,50–27,00 ghi nhận khoảng 288,25 triệu cổ phiếu khớp lệnh, mua chủ động ròng khoảng 30,66 triệu cổ phiếu, khối ngoại mua ròng khoảng 20,56 triệu cổ phiếu và tự doanh mua ròng khoảng 3,74 triệu cổ phiếu.
Điều đó khiến vùng 26,50–26,75 trở thành khu vực POC – vùng giá được thị trường chấp nhận mạnh.
Đây là dấu hiệu đáng chú ý bởi sau khi HDB lập đỉnh 30,0 đầu năm 2026 và điều chỉnh về 23,8, cổ phiếu không tiếp tục bước vào một cấu trúc giảm sâu. Thay vào đó, giá đang hình thành vùng cân bằng mới.
Báo cáo kỹ thuật đánh giá HDB hiện ở trạng thái “tích lũy trên nền tăng”: giá dưới MA20 nhưng xấp xỉ MA50 và vẫn nằm trên MA100/MA200.
28,05–28,10 là cánh cửa quan trọng
HDB hiện chưa phải một breakout hoàn chỉnh.
Vùng 28,05–28,10 là cản xác nhận quan trọng. Nếu cổ phiếu vượt được khu vực này cùng thanh khoản mở rộng, xác suất chuyển từ trading range sang một nhịp Markup mới sẽ đáng chú ý hơn.
Ngược lại, 24,50–25,50 là vùng hỗ trợ cần theo dõi. Nếu giá điều chỉnh về đây nhưng thanh khoản co lại và lực bán không mở rộng, đó có thể là một quá trình kiểm định cung khá lành mạnh.
HDB – câu chuyện vừa hấp dẫn vừa cần kiểm chứng
HDB sở hữu một tổ hợp khá hiếm: tín dụng tăng nhanh, ROE trên 20%, CIR thấp, hệ sinh thái gồm ngân hàng – tài chính tiêu dùng – chứng khoán và lợi thế room tín dụng từ Vikki Bank.
Nhưng chính vì tăng trưởng quá nhanh nên thị trường sẽ yêu cầu một bằng chứng quan trọng hơn trong những quý tới: chất lượng tài sản có kiểm soát được hay không.
Với HDB, tôi sẽ không chỉ nhìn lợi nhuận tăng bao nhiêu phần trăm. Tôi sẽ nhìn đồng thời ba biến số:
NIM – nợ nhóm 2 – ROE.
Nếu NIM ổn định trở lại, nợ nhóm 2 tạo đỉnh và ROE vẫn trên 20%, câu chuyện tăng trưởng của HDB sẽ thuyết phục hơn rất nhiều. Còn về giá, 26,50–26,75 đang là vùng cân bằng dòng tiền, trong khi 28,05–28,10 là cánh cửa xác nhận cho một nhịp đi lên mới.