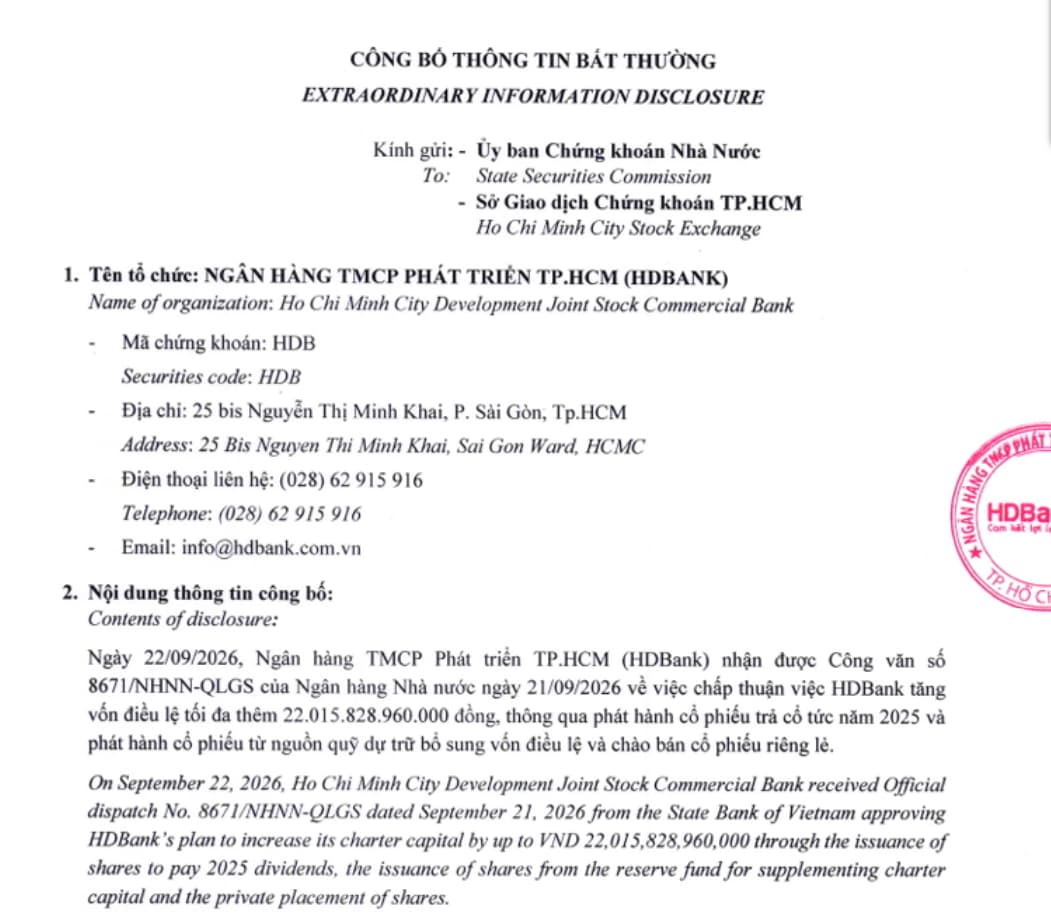
Ngân hàng Nhà nước (NHNN) vừa chính thức ban hành Công văn số 8671/NHNN-QLGS chấp thuận cho HDBank (HDB) tăng vốn điều lệ tối đa thêm 22.015 tỷ đồng (từ 50.052 tỷ lên 72.068 tỷ đồng).
Đây là bước đi thủ tục đúng lộ trình, nhưng điều nhà đầu tư chuyên nghiệp cần đặc biệt chú ý chính là bản chất dòng tiền và động lực re-rating của HDB trong thời gian tới:
- Bóc tách bản chất: Đâu mới là “Tiền mới”?
Thưởng cổ phiếu & Cổ tức 30%: Đây thuần túy là bút toán kế toán chuyển nguồn từ Lợi nhuận giữ lại và Quỹ dự trữ bổ sung sang Vốn điều lệ. Vốn chủ sở hữu không đổi, giá cổ phiếu sẽ điều chỉnh kỹ thuật tương ứng tại ngày chốt quyền.
Chào bán riêng lẻ tối đa 700 triệu cổ phiếu (~14%): Đây là nguồn vốn thực sự bơm vào ngân hàng. Việc NHNN duyệt cả phần phát hành riêng lẻ này đồng nghĩa với deal bán vốn cho khối ngoại đã chính thức được bật đèn xanh về mặt pháp lý.
- Động lực cốt lõi từ deal phát hành riêng lẻ
Thặng dư vốn: ĐHĐCĐ đã thông qua nguyên tắc giá chào bán không thấp hơn giá bình quân 30 phiên gần nhất. Với việc được quyền “chọn mặt gửi vàng” khi Ban lãnh đạo hé lộ tại buổi gặp gỡ NĐT 6T/2026 là đang có nhiều định chế tài chính quốc tế quan tâm, HDBank chắc chắn sẽ đàm phán mức giá có thặng dư tốt, giúp gia tăng trực tiếp giá trị sổ sách cho cổ đông.
Tăng đệm vốn cho đà tăng trưởng: Dòng tiền mới giúp củng cố tỷ lệ an toàn vốn (CAR hiện đạt trên 14%), chuẩn bị sẵn sàng cho lộ trình Basel III và tạo dư địa nới room tín dụng mà không lo ngại rủi ro pha loãng ROE (kỳ vọng vẫn duy trì quanh 25%).
Tín hiệu từ cổ phiếu HDB đang rất tích cực. Cuối phiên sáng 23/09, giá cổ phiếu HDB đang bay phấp phới +2,2% lên mức 28.150 đ/cp và thanh khoản đã hơn 14,7 triệu cp. Việc tiếp theo là theo dõi thêm về ngày chốt quyền nhận cổ tức/cổ phiếu thưởng 30%; danh tính quỹ ngoại tham gia và giá chốt phát hành riêng lẻ.