Trong bối cảnh BĐS gặp khó khăn, HDG vẫn còn có mảng điện làm điểm tựa để duy trì KQKD ổn định trước khi tăng trưởng trở lại trong các giai đoạn tiếp theo. Vậy mảng điện đang hoạt động ra sao cũng như vùng giá điều chỉnh sâu của cổ phiếu đã đủ so với định giá thời điểm hiện tại chưa?
I. KQKD 12-2026: Lợi nhuận tăng trưởng mạnh
HDG đã công bố KQKD Q2-2026 tăng trưởng tốt về lợi nhuận trên mức nền thấp cùng kỳ. Cụ thể Q2 công ty ghi nhận doanh thu thuần đạt 492 tỷ đồng, giảm 16.6% yoy. Ngược lại lợi nhuận sau thuế lại ghi nhận tới 251 tỷ đồng, tăng mạnh trên mức nền cùng kỳ với âm 25 tỷ đồng.
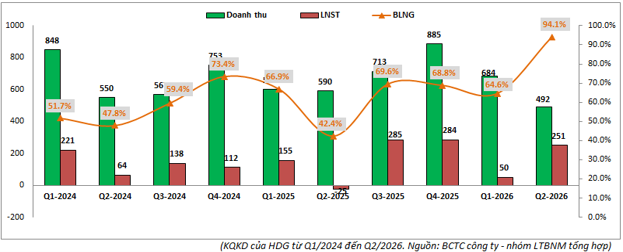
Doanh thu thuần trong Q2-2026 sụt giảm so với cùng kỳ chủ yếu đến từ mảng điện ghi nhận sụt giảm khá nhiều với chỉ 380 tỷ đồng, giảm 18.5% yoy. Ngoài ra là thêm khoảng 18 tỷ đồng tới từ hàng hóa BDS bị trả lại. Tuy nhiên lợi nhuận lại ghi nhận mức cao với 251 tỷ đồng là nhờ:
- Khoản giá vốn BĐS được đánh giá lại với âm 198 tỷ đồng giúp hoàn nhập lợi nhuận vào lợi nhuận gộp của công ty. Đây là khoản điều chỉnh chi phí sử dụng đất và giá vốn của dự án An Khánh- An Thượng theo cơ sở xác định mới.
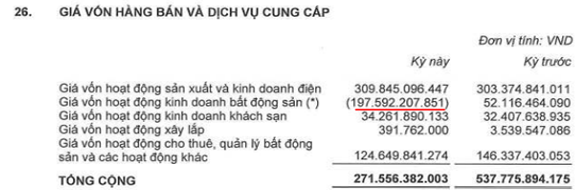
(Nguồn: thuyết minh bctc Q2-2026 của HDG)
- Chi phí tài chính được tiết giảm mạnh còn 81 tỷ đồng (-48% yoy) nhờ khoản vay tại dự án điện gió 7A được chuyển đổi từ EUR sang VND nên loại bỏ được hoàn toàn lỗ chênh lệch tỷ giá (cùng kỳ 2025 ghi nhận gần 100 tỷ đồng lỗ chênh lệch tỷ giá sau 6 tháng).
Như vậy lợi nhuận trong Q2-2026 của HDG chủ yếu được đóng góp nhờ tiết giảm được chi phí từ các khoản phát sinh đột biến như đánh giá lại chi phí hay lỗ tỉ giá ở mức cao cùng kỳ. Các mảng kinh doanh chính của công ty như điện hay BĐS có phần kém hơn so với cùng kỳ. Chi tiết như thế nào chúng ta sẽ cập nhật chi tiết hơn phần dưới.
Về tài chính, sau giai đoạn vay nhiều để triển khai các dự án điện mới thì từ 2022 tới nay nợ vay của HDG đang có xu hướng giảm dần sau mỗi năm nhờ dòng tiền về đều từ mảng điện cũng như không phải đầu tư lớn cho dự án mới. Tính đến cuối Q2-2026 nợ vay của công ty còn 4,372 tỷ đồng, tỉ lệ nợ vay/VCSH còn 51.4%, giảm mạnh từ mức đỉnh 177% vào cuối 2019.

Nợ vay giảm giúp cho chi phí lãi vay của HDG được kiểm soát tốt hơn, hiện dù lãi suất tăng lên nhưng chi phí lãi vay trong 2026 đang có xu hướng đi ngang so với 2025. Sang 2027 chi phí sẽ có xu hướng giảm nếu xu hướng nợ vay tiếp tục giảm như hiện tại.
II. Các mảng kinh doanh chính
1. Mảng điện sụt giảm do thủy văn kém khả quan
Mảng điện trở thành mảng kinh doanh cốt lõi của HDG và có vai trò quan trọng duy trì KQKD ổn định cho công ty trong giai đoạn BĐS gần như không còn nhiều đóng góp do ít dự án được đưa vào kinh doanh. Giờ có lẽ HDG đã không còn là doanh nghiệp thuộc ngành BĐS nữa mà là doanh nghiệp điện có quỹ đất BĐS. Tuy nhiên trong 6 tháng đầu năm 2026 mảng điện của HDG đang kinh doanh có phần kém hơn cùng kỳ khi chỉ ghi nhận khoảng 888 tỷ đồng doanh thu sau 6 tháng và 578 tỷ đồng lợi nhuận gộp, lần lượt giảm 8% và 13.7% so với cùng kỳ 2025.
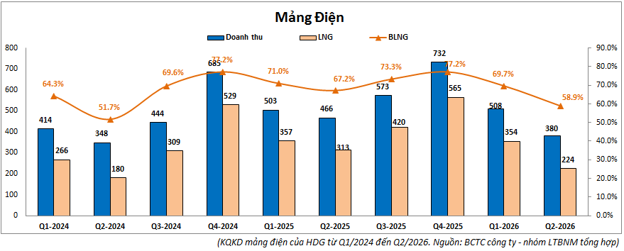
Trong 2026 thủy văn có phần diễn biến kém khả quan khi lượng mưa ít hơn so với cùng kỳ 2025 khiến cho sản lượng thủy điện sụt giảm khá mạnh. Trong Q2-2026 chỉ ghi nhận sản lượng 363 triệu Kwh, giảm tới 24% so với cùng kỳ. Trong khi đó điện mặt trời vẫn ghi nhận tăng 7% yoy với 96 triệu Kwh, điện gió cũng tăng 8% yoy với 70 triệu Kwh. Do tỉ trọng thấp hơn nên điện tái tạo dù tăng trưởng tốt cũng chưa đủ bù đắp cho phần sụt giảm của mảng thủy điện. 2026 thủy văn được dự báo sẽ kém hơn 2025 nên khả năng 2 quý tiếp theo mảng thủy điện sẽ tiếp tục đi lùi so với cùng kỳ là khá cao.
Tuy nhiên, hiện tại công ty đang xây dựng thêm các nhà máy điện mới để có thể tiếp tục đưa mảng điện tăng trưởng trong các năm tới. Dưới đây là một số nhà máy điện sắp được hoàn thành và đưa vào vận hành:
- Thủy điện La Trọng: công suất nhà máy đạt 22MW và đã hoàn tất các hạng mục như nhà máy, đường ống áp lực, đường dây 110kv, trạm phân phối trong tháng 8/2026. Hiện công ty đang chạy thử nghiệm và hoàn thành các thủ tục vận hành thương mại (COD) để có thể chính thức đi vào hoạt động trong tháng 9-10/2026. Dự kiến sẽ đóng góp vào KQKD của HDG từ Q4-2026 với doanh thu tăng thêm khoảng 30-35 tỷ đồng mỗi quý.
- Thủy điện Sơn Linh & Sơn Nhâm mở rộng: Công suất nhà máy đạt 24MW. Hiện dự án đang trong giai đoạn hoàn thành và mục tiêu có thể đưa vào COD trong Q4-2026 và sẽ đóng góp vào KQKD chủ yếu từ 2027 trở đi.
- Điện gió Phước Hữu (50MW) và điện gió Bình Gia (80MW): Cả 2 dự án đều đã được chấp thuận chủ trương đầu tư và đang trong giai đoạn chuẩn bị đầu tư. Chưa có thời gian COD dự kiến nên chúng ta cũng chưa thể kỳ vọng sớm cho khoảng một năm tới được.
Ngoài ra trong các quý gần đây HDG còn liên quan tới 2 dự án điện mặt trời gặp khó khăn về pháp lý liên quan tới sai phạm trong quá trình COD và công ty đã phải trích lập 243 tỷ đồng cho 2 dự án. Chúng tôi kỳ vọng với mức trích lập cao công ty sẽ không phải trích lập thêm nhiều nữa khi sắp có kết luận cuối cùng về các sai phạm trên.
Như vậy với mảng điện khả năng cao Q3-2026 vẫn sẽ tiếp tục sụt giảm do thủy điện kém hơn cùng kỳ. Nhưng sang Q4 với việc có thêm nhà máy mới hoạt động có thể sẽ bù đắp được lượng sụt giảm do thủy văn nên có thể đi ngang so với cùng kỳ. Xa hơn 2027 chúng ta cần cập nhật thêm tình hình thủy văn cũng như tiến độ triển khai các nhà máy thủy điện mới của công ty.
2. Mảng BĐS và các mảng khác
Ngoài mảng điện HDG còn kinh doanh trong các mảng khác như triển khai dự án BĐS, cho thuê BĐS và kinh doanh các mảng dịch vụ khác như khách sạn. Dưới đây là một số điểm nhấn chính của các mảng này:
- BĐS: Trong Q2 công ty không ghi nhận doanh thu từ mảng này do không có sản phẩm nào tại Charm Villa GD3 được bàn giao. Tuy nhiên công ty ghi nhận bán được 1 căn và có thể hạch toán vào Q3-2026. Như vậy trong 2025 HDG bán được 4/25 căn mở bán GD3 và Q2-2026 bán thêm 1 căn và vẫn còn 20 căn nữa. Hiện do thanh khoản thị trường sụt giảm mạnh vì lãi suất cao cũng như thủ tục cấp sổ cho từng sản phẩm bị chậm nên tốc độ bán hàng tại dự án bị ảnh hưởng khá lớn. Mới nhất ngày 24/7/2026, quyết định phê duyệt giá đất để tạo cơ sở tính tiền sử dụng đất đã được hoàn tất và sẽ sớm hoàn thành sổ cho từng căn. Điều này sẽ giúp cho tốc độ bán hàng có thể tăng lên trong các quý tới. Ngoài dự án Charm Villa đang bán GD3 thì HDG còn có một số dự án khác đang có chuyển biến về pháp lý như sau:
- Linh Trung (2.8ha tại HCM): Dự án đã được đưa vào thí điểm NQ 171 và đang chờ chấp thuận đầu tư. Dự kiến có thể được chấp thuận đầu tư vào Q4-2026.
- 62 Phan Đình Giót (2.3ha tại Hà Nội): Dự án cũng được đưa vào thí điểm NQ 171 và cũng đang chuẩn bị thủ tục để xin chủ trương đầu tư.
- Căn hộ Bình An & Tăng Nhơn Phú (HCM): Dự án đang được công ty hoàn thiện các thủ tục pháp lý để được đưa vào danh sách phát triển thí điểm của thành phố.
- Cho thuê BĐS: Doanh thu và lợi nhuận gộp trong Q2 lần lượt đạt 92 tỷ đồng (+12% yoy) và 34 tỷ đồng (cùng kỳ -19 tỷ đồng). Điều này phản ánh tăng trưởng ổn định từ mảng này nhờ mở rộng đều đặn và gia tăng độ bao phủ dịch vụ của HDG.
- Dịch vụ khác sạn: Mảng kinh doanh khách sạn duy trì đà tăng trưởng tích cực, ghi nhận doanh thu và lợi nhuận gộp tăng trưởng tốt trong cả Q1 và Q2/2026. Động lực tới từ tỉ lệ lấp đầy của chuỗi khách sạn IBIS cải thiện lên 82% (Q2-2027 là 74%) và giá phòng bình quân cũng tăng thêm 4% yoy. Qua đó biên lợi nhuận gộp được cải thiện lên 55.2%.
Như vậy mảng BĐS chúng ta chưa thể kỳ vọng gì nhiều khi chưa cso thêm dự án nào có thể sớm đưa vào kinh doanh trong khi thị trường chung vẫn khá ảm đạm khiến việc bán Charm villas khó khăn. Tuy nhiên mảng cho thuê BĐS và khách sạn đang duy trì tăng trưởng ổn định để đóng góp vào KQKD của công ty.
III. Kết luận
Với những cập nhật trên chúng ta có thể thấy bức tranh kinh doanh khá khó khăn của HDG trong 2026 khi 2 mảng chính là điện và BĐS đều có khó khăn riêng. BĐS khó bán do thanh khoản sụt giảm và cũng ít sản phẩm trong khi điện suy giảm nhẹ do thủy văn 2026 khó khăn hơn cùng kỳ. Tuy nhiên so với các doanh nghiệp BĐS thì HDG vẫn có điểm tựa lớn từ các mảng điện, cho thuê BĐS cũng như khách sạn đóng góp dòng tiền ổn định để giúp tài chính doanh nghiệp tốt dần lên. Động lực ngắn hạn có thể đến từ việc nhà máy thủy điện có thể COD vòa Q4-2026 để đóng góp thêm vào KQKD của công ty.
Hiện HDG đang giao dịch vùng giá 16.x k/cp, tương ứng mức định giá theo P/E và P/B lần lượt là 6.4 và 0.7 lần. Đây là vùng định giá rất thấp trong lịch sử công ty, ngoài ra với việc tài chính đang tốt dần lên, ngành nghề kinh doanh khá thiết yếu như điện thì HDG sẽ có nhiều tiềm năng phục hồi tốt về cuối 2026 khi có thêm nhà máy điện đi vào hoạt động cũng như phục hồi theo đà phục hồi của thị trường. Chúng tôi cho rằng mức định giá phù hợp với HDG vào cuối 2026 là khoảng 20-21k/cp.
———-Team LTBNM tổng hợp và phân tích ————-