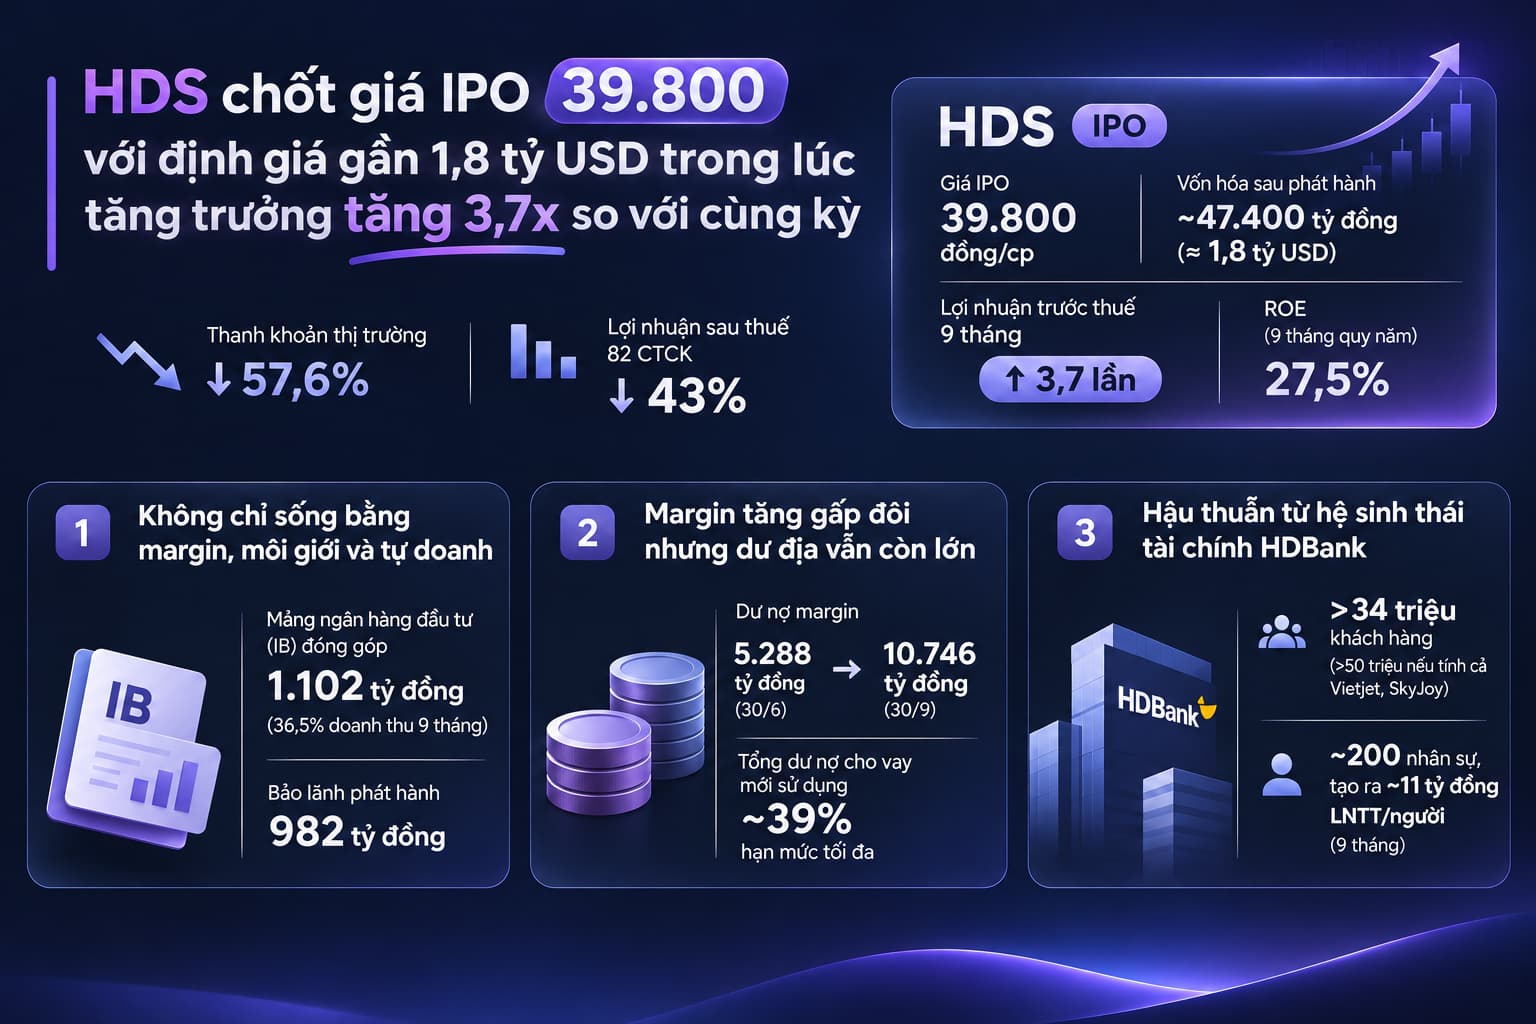
Trong bối cảnh đó, HDS vừa công bố giá IPO 38.900 đồng/cổ phiếu, tương ứng vốn hóa sau phát hành khoảng 47.400 tỷ đồng, gần 1,8 tỷ USD. Điều đáng chú ý là lợi nhuận trước thuế 9 tháng của HDS đạt 2.241 tỷ đồng, gấp 3,7 lần cùng kỳ, trong khi ROE 9 tháng quy năm lên tới 27,5%, hơn gấp đôi bình quân ngành.
Vậy HDS có gì khác biệt so với phần còn lại?
1. Không chỉ sống bằng margin, môi giới và tự doanh
Trong khi phần lớn công ty chứng khoán phụ thuộc vào thanh khoản thị trường, mảng ngân hàng đầu tư (IB) của HDS đóng góp 1.102 tỷ đồng, tương đương 36,5% doanh thu 9 tháng. Riêng bảo lãnh phát hành mang về 982 tỷ đồng. HDS cũng đứng thứ 2 thị trường về tư vấn phát hành trái phiếu doanh nghiệp ngoài khối ngân hàng trong giai đoạn 2024–2025. Nguồn thu từ tư vấn, bảo lãnh phát hành ít phụ thuộc vào giao dịch chứng khoán hằng ngày hơn môi giới. Đây là một trong những yếu tố giúp HDS duy trì tăng trưởng trong quý 3.
2. Margin tăng gấp đôi chỉ sau một quý, nhưng dư địa vẫn còn lớn
Dư nợ margin của HDS tăng từ 5.288 tỷ đồng cuối tháng 6 lên 10.746 tỷ đồng cuối tháng 9. Tuy nhiên, tổng dư nợ cho vay mới sử dụng khoảng 39% hạn mức tối đa theo quy định. Đợt IPO dự kiến huy động hơn 4.737 tỷ đồng, trong đó 60% sẽ dành để bổ sung vốn cho hoạt động cho vay ký quỹ. Đáng chú ý, phần lợi nhuận từ lượng vốn tăng thêm trong năm 2026 mới chỉ phản ánh một phần vào kết quả quý 3.
3. Hậu thuẫn từ hệ sinh thái tài chính HDBank
HDS định vị mình là ngân hàng đầu tư kết nối dòng vốn của hệ sinh thái tài chính HDBank. Với hơn 34 triệu khách hàng trong hệ sinh thái tài chính HDBank, và hơn 50 triệu nếu tính cả Vietjet, SkyJoy, HDS có lợi thế tiềm năng trong việc tìm kiếm nguồn thương vụ và phân phối sản phẩm đầu tư. Đặc biệt, công ty vận hành với khoảng 200 nhân sự nhưng tạo ra khoảng 11 tỷ đồng lợi nhuận trước thuế trên mỗi nhân sự trong 9 tháng.
Vậy mức định giá gần 1,8 tỷ USD có gì để kỳ vọng?
Câu chuyện đáng quan tâm của HDS không chỉ nằm ở kết quả lợi nhuận hiện tại, mà còn ở khả năng mở rộng quy mô khi nguồn vốn mới được bổ sung.
Tuy nhiên, dư địa tăng trưởng lớn không đồng nghĩa lợi nhuận chắc chắn sẽ tăng tương ứng. Câu hỏi quan trọng là HDS có thể duy trì hiệu quả sinh lời cao khi quy mô vốn ngày càng lớn hay không.
Các bác nghĩ sao về mức giá IPO 38.900 đồng/cổ phiếu của HDS? Định giá gần 1,8 tỷ USD có hợp lý với tiềm năng tăng trưởng của doanh nghiệp?
