Đọc nghe hấp dẫn thật sự mà không hiểu phải làm gì.
2 Likes
Ý là các công cụ điều hành như đám lãi điều hành ÔM vs lãi liên bank sẽ làm công cụ dự báo tốt hơn a
3 Likes
Thì anh biết mà.
Nghĩa là chúng ta tham khảo thông tin tích cực từ công cụ điều hành của NHNN để yên tâm mà oánh chứng ha 
2 Likes
Đúng rồi a
3 Likes
Gần như tất cả tin tức đều được dự báo và đều đưa 1 quan điểm tích cực cho mảng dầu khí và đặc biệt là BSR
https://nguoiquansat.vn/bsr-co-the-cong-bo-thoa-thuan-quan-trong-trong-chuyen-cong-tac-cua-tong-bi-thu-chu-tich-nuoc-to-lam-tai-my-317403.html
2 Likes
Dạo này Media tích cực PR đám hạ tầng cũng như BĐS nhỉ:
3 Likes
HDB luôn là 1 trong những mã bank mình rất thích vì đơn giản là Việt Nam đang cần vốn và cực kỳ nhiều vốn đặc biệt là vốn nước ngoài. Mình luôn nói với a e con này là con mang tiền về cho mẹ. Hãy chú ý nó trong giai đoạn này
2 Likes
Mọi người lưu ý nội dung Công văn 8509/NHNN-CSTT thì có 1 nhóm BĐS lâu rồi cũng chưa nổi sóng và đang có rất nhiều thuận lợi từ FDI lẫn chính sách đó làm đám BĐS KCN. Trong đám này mình cũng đang chú ý 1 em, chắc chưa bật mí giờ để em nó vào điểm G đã còn giờ nó chỉ mới mấp mé dạo đầu bên ngoài, nói sớm nái nó lại đánh cho sml
Lưu ý dòng này
2 Likes
khả năng đang dự thảo trao nhiều quyền hơn của nHNN. Định hướng NHNN sẽ hoạt động độc lập hơn , linh hoạt hơn basc ạ
2 Likes
Đúng rồi bác, thay vì cơ chế fix cứng các con số thì giờ linh hoạt điều hành. Bữa Bác Thủ cũng yêu cầu Ngân hàng Nhà nước thường xuyên đánh giá và xác định “điểm cân bằng” giữa yêu cầu kiểm soát lạm phát, ổn định vĩ mô, tỷ giá và hỗ trợ tăng trưởng kinh tế.
Linh hoạt hơn trong cách điều hành của NHNN
2 Likes
tốc váy là có thật. Giờ chắc vén váy lên chạy cho các a ngồi cafe nhìn thèm thuồng
3 Likes
Về C2 thì thực sự em nó vẫn chưa đẹp lắm, nếu ổn ít nhất phải lấy lại mốc 13.45 mới xây nền tạo đáy được, còn vượt 14.8 mới thực sự thay đổi cấu trúc trung hạn và xác nhận 1 chu kỳ lên được. Còn ko thì oánh trading thôi, trừ khi có tin gì đó cực tốt
2 Likes
 CHÍNH THỨC ĐÓN NÂNG HẠNG NGÀY 21/09/2026
Sau nhiều năm chờ đợi, chứng khoán Việt Nam chính thức bước vào nhóm Thị trường mới nổi thứ cấp của FTSE Russell – một cột mốc lịch sử của thị trường vốn. (FTSE Russell)
- Mở rộng cánh cửa đón dòng vốn từ ETF và các quỹ chủ động quốc tế.
- Nâng cao vị thế, độ nhận diện và mức độ tin cậy của thị trường Việt Nam.
- Thúc đẩy cải cách hạ tầng giao dịch, minh bạch hóa và nâng chuẩn quản trị doanh nghiệp.
- Tạo thêm cơ sở để doanh nghiệp Việt Nam được định giá lại trong mắt NĐT toàn cầu.
Nhưng FTSE chưa phải đích đến cuối cùng. Phía trước còn một nấc thang lớn hơn: MSCI Emerging Markets. Muốn tiến tới cột mốc này, Việt Nam cần tiếp tục hoàn thiện cơ chế CCP, xử lý giới hạn sở hữu nước ngoài và nâng khả năng tiếp cận thị trường cho nhà đầu tư quốc tế.
Một hành trình cũ đã hoàn thành, nhưng một hành trình lớn hơn vừa bắt đầu. Chào mừng kỷ nguyên mới của chứng khoán Việt Nam – FTSE hôm nay, MSCI trong tương lai
1 Likes
Hôm nay có 2 thông tin hơi trái chiều chắc anh em đã cập nhật cả rồi. Mình update thêm và đưa ra 1 số nhận định tại sao lại như vậy:
- Lãi suất cho vay tăng mạnh: Có ngân hàng lên hơn 11%/năm
- Lãi suất ngân hàng hôm nay 21/9/2026: Giảm mạnh lãi suất chứng chỉ tiền gửi
Thực chất hai tin này phải đọc chung, vì thoạt nhìn một cái “lãi vay tăng”, một cái “CCTG giảm” có vẻ trái nhau, nhưng ghép với OMO cũng như LNH mấy ngày qua thì lại cho một bức tranh khá rõ nét
1: Đầu tiên Lãi suất cho vay tháng 8 tăng:
Dữ liệu hơn 20 ngân hàng cho thấy nhiều nơi tăng lãi suất cho vay bình quân tháng 8 so với tháng 7. Đáng chú ý VIB tăng 0,8 điểm % lên 9,08%, còn Techcombank lên 11,2%, tăng 0,58 điểm %. Một tổng hợp khác cho thấy mặt bằng cho vay bình quân của nhóm NHTM nhà nước và cổ phần khoảng 8,4 - 10,7%, tăng khoảng 0,2 điểm % so với tháng trước.
Điều này rất đáng chú ý vì nó xác nhận điều mình đã nghi ngờ từ trước đó là thanh khoản qua đêm hiện tại có thể ổn, nhưng giá vốn tín dụng trung hạn của nền kinh tế chưa hề rẻ.
Thậm chí đến 3/9, tín dụng đã tăng 9,98% YTD trong khi huy động chỉ tăng 8,33%, đảo ngược trạng thái ngày 22/8 khi huy động còn tăng nhanh hơn tín dụng. Đây là một nguyên nhân hợp lý khiến các ngân hàng phải bảo vệ NIM và cạnh tranh funding
2: MB lại giảm mạnh CCTG
Từ 21/9, MB giảm CCTG kỳ hạn ngày 1,3 điểm % xuống 1,8% , kỳ hạn tuần giảm 1,1 điểm % xuống 4%; các kỳ hạn ngắn khác cũng giảm. Cái này mình đánh giá quan trọng hơn vẻ ngoài của nó. Vì mới trước đó MB còn huy động CCTG tới khoảng 7,1% ở 6 - 9 tháng, và toàn hệ thống có CCTG lên tới 9%.
MB bây giờ chủ động cắt mạnh giá vốn rất ngắn hạn phù hợp với những gì mình nhìn thấy ở thị trường liên ngân hàng:
LNH ngắn hạn giảm => nhu cầu trả premium để hút tiền cực ngắn hạn giảm => CCTG ngắn hạn MB giảm. Nó củng cố nhận định rằng hệ thống hiện chưa có stress thanh khoản tức thời.
=> Ghép toàn bộ lại với nhau mình có 1 bức tranh thể hiện bằng hình ảnh như sau:

Bức tranh này không giống một cuộc khủng hoảng thanh khoản. Nó giống hơn với trạng thái:
Tiền rất ngắn hạn ổn => nhưng nhu cầu tín dụng đang chạy nhanh => ngân hàng cần funding trung hạn => chi phí vốn trung hạn còn cao => lãi suất cho vay chưa xuống.
Điều này cũng giúp giải thích một hiện tượng tưởng như mâu thuẫn mà mình vừa thấy: MB giảm CCTG cực ngắn hạn trong khi VPBank lại tăng mạnh huy động 6–12 tháng. Hai ngân hàng có thể đang nói cùng một câu chuyện: Không thiếu tiền hôm nay, nhưng phải chuẩn bị nguồn vốn cho tín dụng những tháng tới.
3: Tác động vào từng nhóm ngành mình đang chia sẻ trong Topic:
- Bank: Chưa chắc xấu. Lãi vay tăng có thể bảo vệ NIM nếu cost of fund kiểm soát được. Nhưng bank nào phải chạy huy động mạnh trong khi tăng trưởng tín dụng cao sẽ chịu áp lực NIM hơn. Với HDB cần theo dõi riêng lợi suát cho vay – chi phí vốn – CASA – tăng trưởng tín dụng thay vì kết luận từ mặt bằng chung.
- Chứng khoán ví dụ VIX: Thanh khoản hệ thống ngắn hạn ổn là tốt; nhưng nếu lãi suất tiền gửi 6 - 12M tiếp tục cao thì cạnh tranh với tiền vào chứng khoán vẫn tồn tại. Vì vậy OMO/LNH giảm là điều kiện cần nhưng chưa đủ để có một chu kỳ liquidity-driven mạnh.
- Nhóm BĐS trong đó KDH/PDR/CII: Đây là nhóm nhạy nhất. Lãi vay thực tế chưa giảm nghĩa là chi phí vốn của doanh nghiệp + affordability của người mua nhà vẫn là điểm nghẽn. Những chính sách nới tín dụng BĐS gần đây giúp giải toả lượng vốn, nhưng mình vẫn phải theo dõi giá vốn của nó
- Nhóm BĐS KCN: Ảnh hưởng trực tiếp thấp hơn nhóm BĐS nhà ở vì đám KCN phụ thuộc nhiều vào FDI, giá thuê KCN, diện tích cho thuê và GPMB. Tuy nhiên lãi suất cao kéo dài vẫn làm tăng discount rate/chi phí vốn của doanh nghiệp.
- Nhóm dầu khí ( BSR ): Bản chất nó nhiều tiền, lãi càng cao nó càng lợi. Chưa kể giá đầu vào ổn định mà đầu ra tăng do chiến tranh thì em nó vẫn tiếp tục hưởng lợi
Tóm lại: Thứ để cho thấy thị trường ổn áp hơn đó tiếp theo đó là lãi suất cho vay tháng 9 bắt đầu giảm, đồng thời huy động 6 - 12 tháng ngừng tăng. Nếu hai thứ đó xuất hiện trong khi USD/VND vẫn quanh 26.000 và LNH thấp, lúc đó câu chuyện dòng tiền cho TTCK sẽ mạnh hơn rất nhiều.
3 Likes
Mới cập nhật xong. Thị trường liên ngân hàng phản ánh đúng với với nhận đình trên hệ thống không thiếu tiền qua đêm, nhưng bắt đầu có nhu cầu khóa nguồn vốn ở kỳ hạn vài tuần. Đây cũng khớp với những gì thông tin sáng nay báo đăng ở thị trường huy động: MB hạ mạnh funding cực ngắn, trong khi VPBank nâng 6–12 tháng. Ngân hàng đang cbi vốn dài hơn
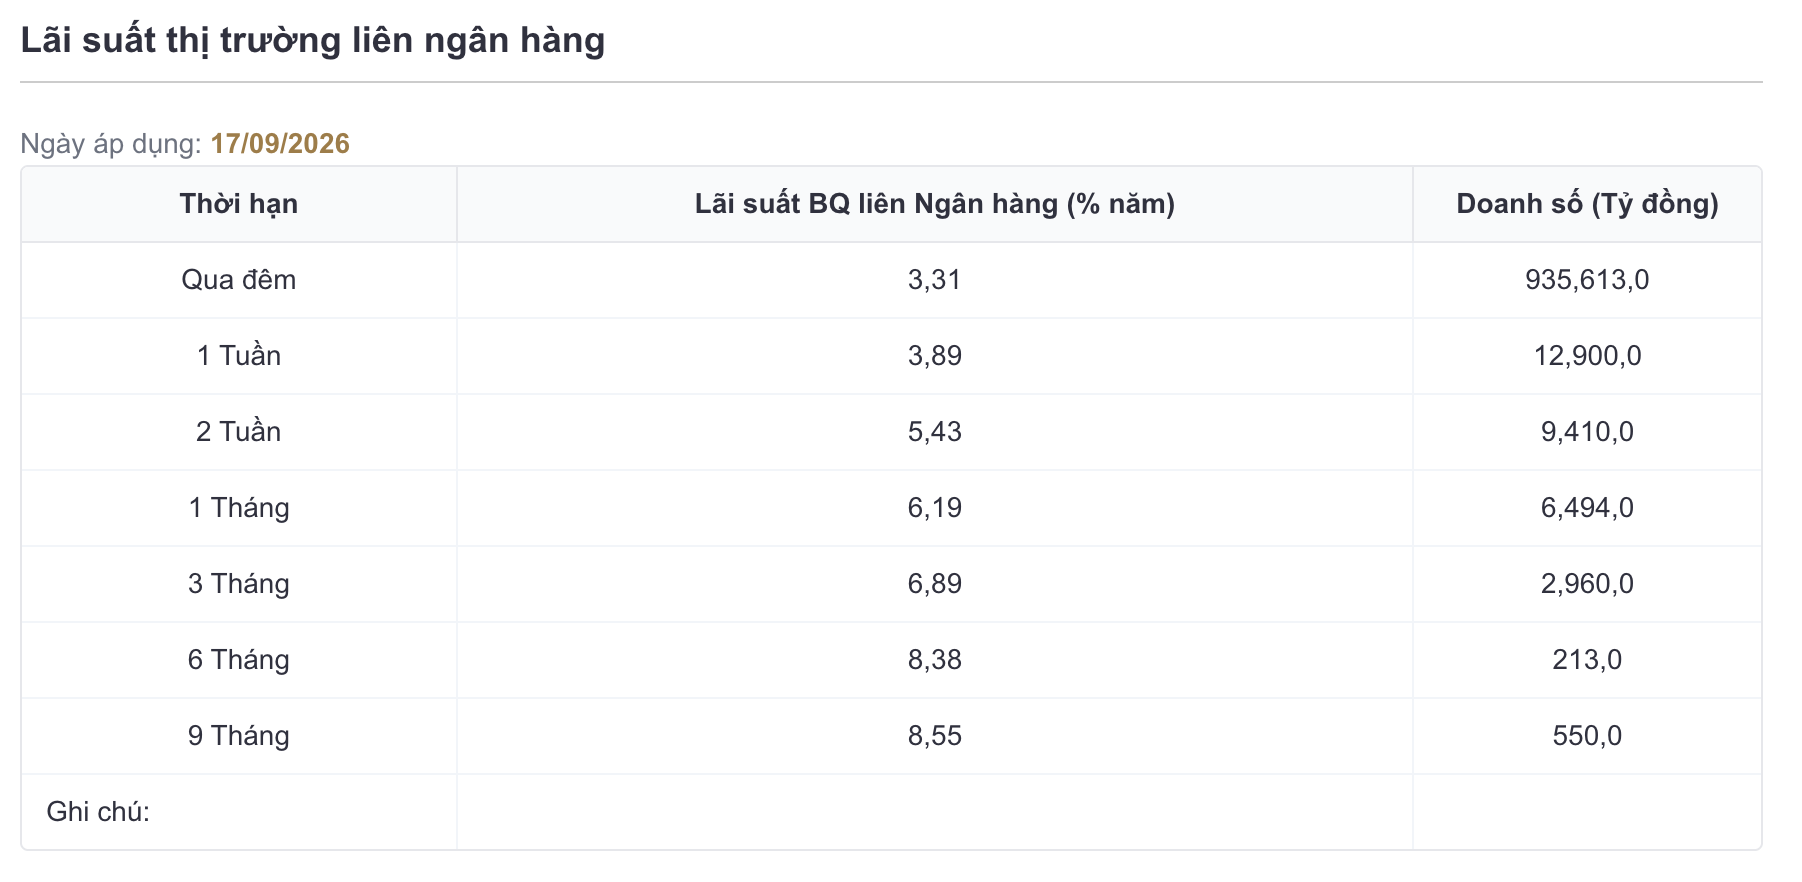
Tóm lại: Vẫn nên căn từng nhịp oánh trading t+, hàng về lời là bán và khoá vùng cắt lỗ. Thị trường vẫn chưa ổn cho ai ôm hàng trừ khi xác định đầu tư giá trị ôm và để đó vài năm
2 Likes
Nhìn ATC nay mà muốn làm thơ, với sự trợ giúp của trợ lý AI
" Ngoại lực phiên chung loạn thế cờ,
Phong vân biến ảo khách nan tri.
Triêu thời hồng lục còn phân định,
Mộ khắc ATC chuyển thế kỳ.
Triêu kiến thanh vân tâm hữu vọng,
Mộ phùng phong vũ vạn sự phi.
Kim ngân nhập thị vô thường định,
Nhất lệnh ngoại nhân chuyển thịnh suy.
Thanh sắc phương hồi, hồng sắc khởi,
Đa không tương đấu bất tương tri.
Tiếu khán chứng trường như mộng ảo,
Minh triêu khai cuộc tái quan kỳ."
Dịch
“Ngoại lực cuối phiên đảo thế cờ,
Phong vân biến ảo khó ai ngờ.
Ban ngày xanh đỏ còn phân định,
Đến ATC lại chuyển cơ đồ.
Sáng thấy trời xanh lòng còn vọng,
Chiều gặp phong ba vạn sự mờ.
Tiền vào chứng trường vô định số,
Một lệnh ngoại nhân đổi thịnh suy.
Xanh vừa trở lại, đỏ liền tới,
Long Short tranh đấu biết đâu bờ.
Cười xem chứng trường như giấc mộng,
Sáng mai khai cuộc lại xem cờ.”
1 Likes
Áp lực đã bắt đầu xuất hiện trong hôm nay buộc NHNN phải kích hoạt đồng thời 2 công cụ là OMO và FX swap 7 ngày.
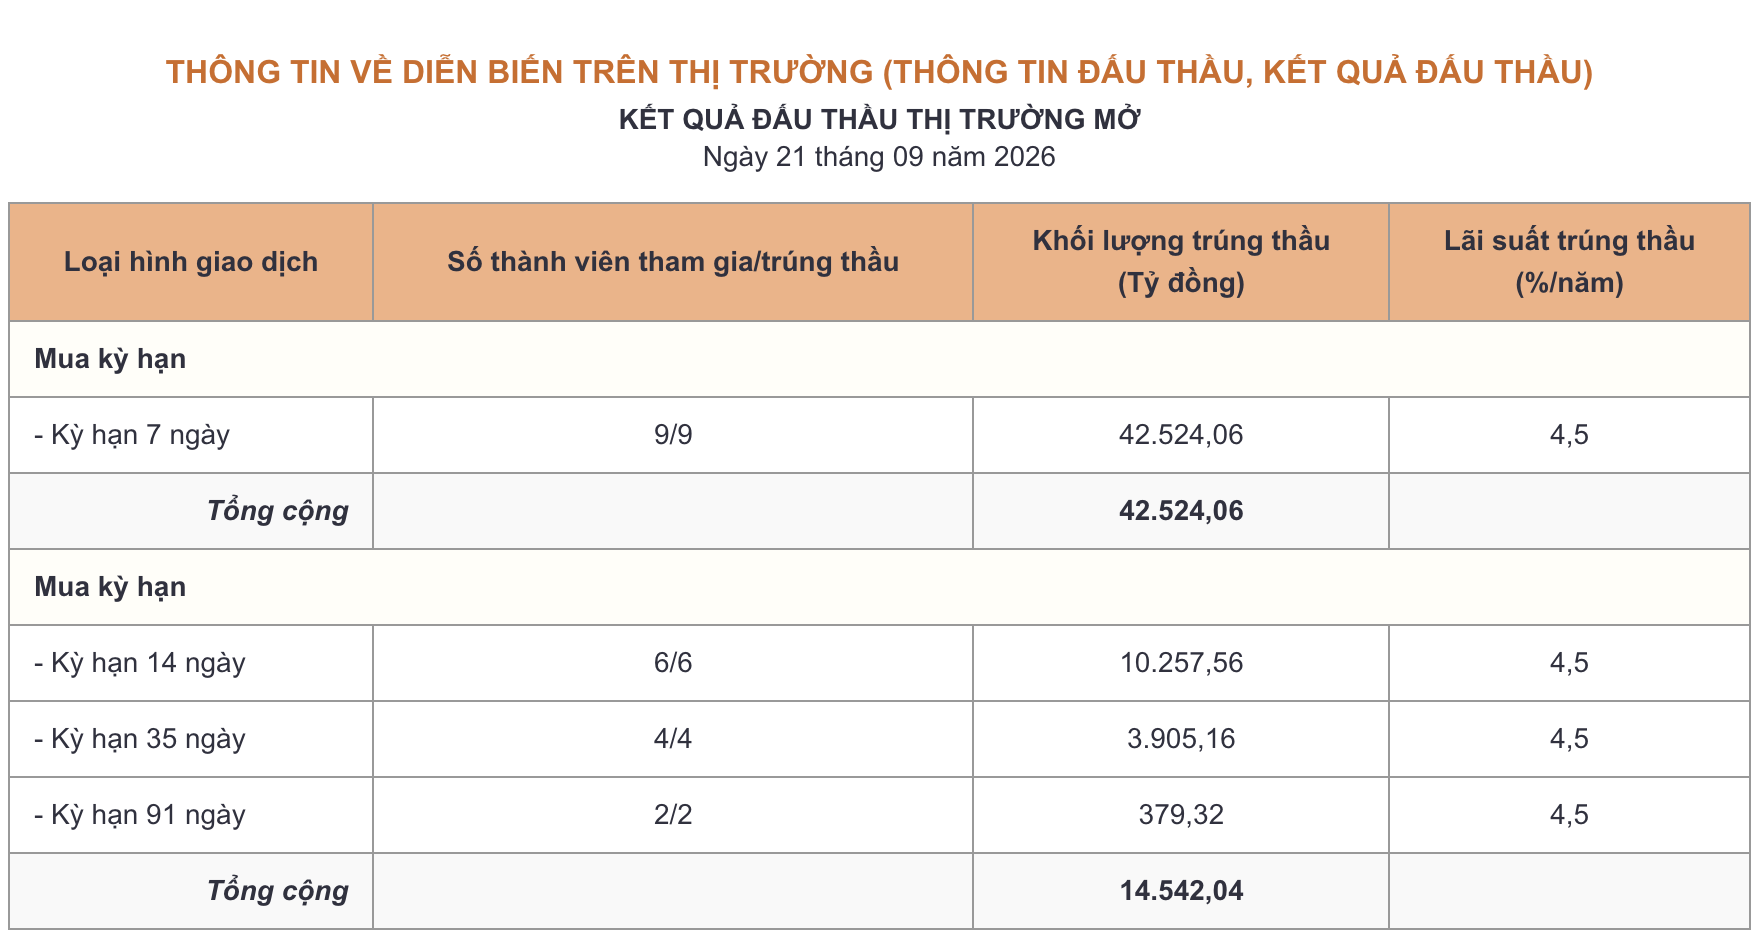
Điểm khá hay của công cụ FX swap 7D là nó xử lý hai bài toán cùng lúc: Ngân hàng có USD có thể đổi tạm lấy VND, nên giảm thiếu VND mà NHNN không cần bán USD dự trữ để chống tỷ giá. Nhưng chung quy phải ns thì xác nhận áp lực funding là có và bắt đầu mạnh sau khi Fed tăng lãi suất.
Câu chuyện đặt ra ở đây là Việt Nam vừa mới nâng hạng cần thu hút nguồn vốn lớn của đám 25cm. Việt Nam cần phải trở thành 1 cô gái đẹp trong mắt tụi 25cm này, muốn như vậy thì phải cho nó thấy sự hấp dẫn của Vnindex với giá trị tài sản, lợi nhuận doanh nghiệp, khả năng sinh lời,…và đặc biệt là câu chuyện tỷ giá phải ổn định cho tụi nó nếu k nó chạy về đám bank Mẽo hết thì nguy hay nhảy vào đám trái phiếu Mẽo
3 Likes
Tuần trước có 1 tin cũng khá tích cực có thể là 1 kênh huy động vốn trong tương lai cho Việt Nam. Giúp Vnam giảm áp lực về tỷ giá
JPMorgan chuẩn bị ra mắt một benchmark mới cho trái phiếu Chính phủ bằng đồng nội tệ của 26 thị trường frontier, tên là GBI-EM Edge, dự kiến cuối tháng 9/2026. Việt Nam nằm trong nhóm đạt trần tỷ trọng 8% cùng Kazakhstan, Pakistan, Bangladesh và một số nước khác. Trái phiếu muốn vào rổ phải có quy mô tối thiểu tương đương 250 triệu USD và còn ít nhất 2,5 năm đáo hạn. JPMorgan đặt trần mỗi quốc gia ở 8%, và Việt Nam dự kiến chạm trần đó.
Nó tạo ra một đường dẫn vốn mới cho Việt Nam: Quỹ trái phiếu quốc tế => benchmark JPMorgan => TPCP Việt Nam bằng VND => ngoại tệ vào Việt Nam => đổi sang VND => mua TPCP.
Tổng hợp: Đây tin này khá tốt khi USD vào và giúp Việt Nam giảm áp lực về tỷ giá và Vnindex sẽ hấp dẫn hơn khi tỷ giá được giữ ổn định trong trung và dài hạn. Nếu dòng vốn thực sự hình thành và VND duy trì ổn định, nó có thể hỗ trợ Foreign Exchange, thị trường trái phiếu và qua đó cải thiện tương đối sức hấp dẫn của cổ phiếu Việt Nam đối với nhà đầu tư quốc tế.
4 Likes
Cảm ơn anh vì những còm rất chất lượng trong giai đoạn khó khăn này! 
2 Likes
A lảm nhảm về tài chính ấy mà trong lúc đang móm
2 Likes