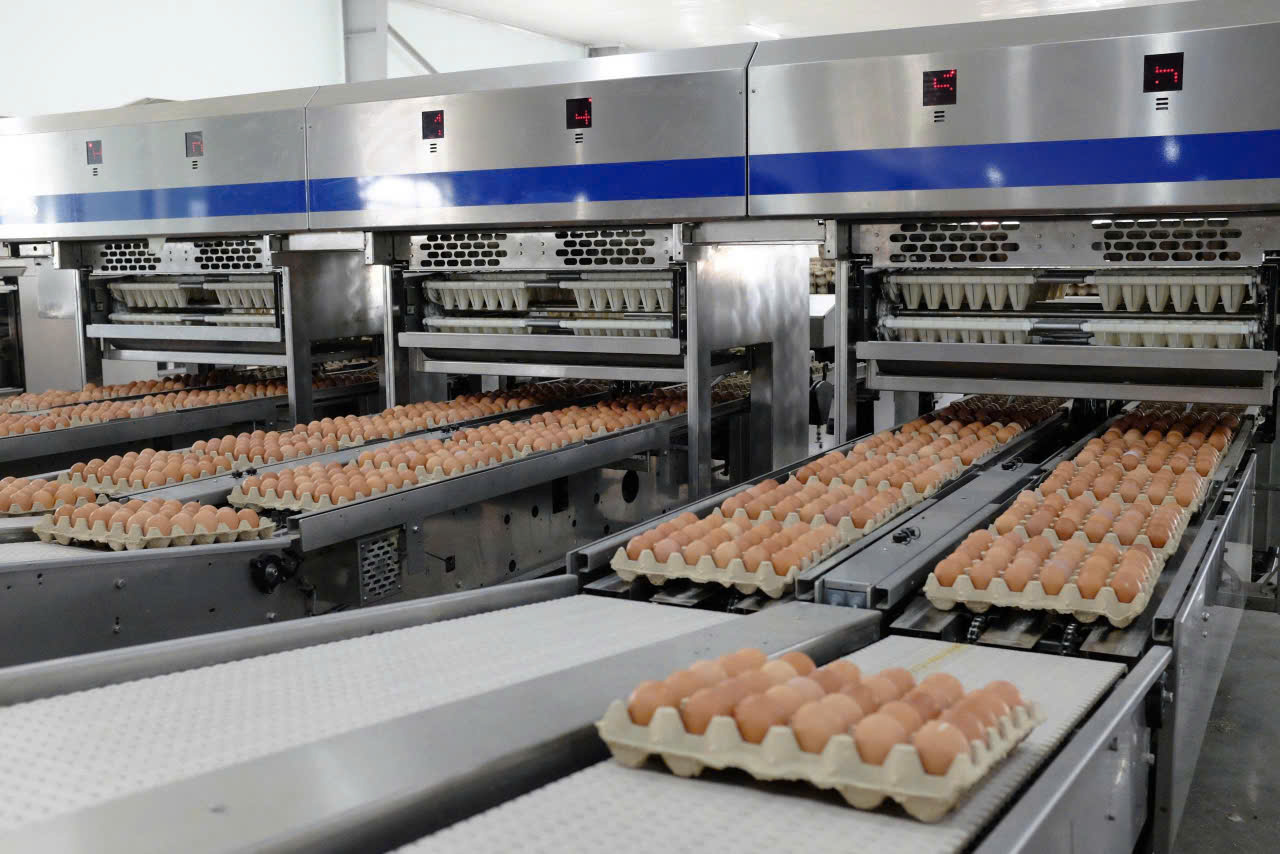
Tại buổi gặp nhà đầu tư ngày 6/11, câu hỏi về hiệu quả của mảng trứng gà được nhiều nhà đầu tư quan tâm. Ban lãnh đạo HPA thừa nhận đóng góp lợi nhuận của mảng này còn nhỏ, nhưng đưa ra hai lý do để tiếp tục duy trì: tạo đầu ra cho thức ăn chăn nuôi và xây dựng thương hiệu.
-
 Quy mô: Trong Q3/2026, HPA bán ra hơn 87 triệu quả trứng (+5% YoY), tương đương gần 1 triệu quả/ngày. Lũy kế 9 tháng đạt gần 258 triệu quả (+3% YoY). Đàn gà khoảng 1,2 triệu con tại 2 trang trại ở Phú Thọ, công suất thiết kế 336 triệu quả/năm. HPA hiện dẫn đầu thị phần trứng gà sạch miền Bắc.
-
 Đóng góp lợi nhuận: Trong 9T2026, mảng trứng chiếm ~11% doanh thu nhưng chỉ ~1% LNST, và lợi nhuận mảng này giảm ~65% YoY do giá trứng thấp hơn năm trước. Lợi nhuận chủ yếu đến từ chăn nuôi heo (66%) và thức ăn chăn nuôi (28%), cộng lại 94% LNST.
-
 Lý do thứ nhất, đầu ra cho cám: Hệ thống gà đẻ tiêu thụ ổn định khoảng 5.000 tấn thức ăn/tháng (~60.000 tấn/năm). Sản lượng nền này giúp nhà máy cám tối ưu chi phí sản xuất. Trang trại cũng là nơi kiểm nghiệm công thức thức ăn trên đàn heo DanBred và gà Hy-Line trước khi HPA bán ra thị trường.
-
 Lý do thứ hai, thương hiệu: Heo và bò của HPA chủ yếu bán dưới dạng hơi. Trứng là sản phẩm đưa thương hiệu Hòa Phát đến trực tiếp người tiêu dùng qua siêu thị, nhà hàng và trường học.
-
 Triển vọng: Ban lãnh đạo dự báo cung trứng còn dư đến 2027, nhất là ở miền Nam, còn miền Bắc ít áp lực hơn. HPA không đề cập việc thu hẹp mảng này, và mục tiêu đến 2030 vẫn là ~336 triệu quả/năm.
-
 Kết quả kinh doanh: Q3/2026, doanh thu đạt 1.685 tỷ đồng (-19% YoY) và LNST đạt 300 tỷ đồng (-16% YoY). Biên ròng đạt 18%, cao hơn mức 17% cùng kỳ. Lũy kế 9T2026, LNST đạt 948 tỷ đồng (-26,9% YoY), hoàn thành 94% kế hoạch năm.
-
 Cổ tức: HPA tạm ứng cổ tức 2026 bằng tiền 1.800 đồng/cp (~513 tỷ đồng), dự kiến chi trả ngày 27/11/2026. Tổng tiền mặt chi trả trong năm 2026 là 3.900 đồng/cp, tương đương 39% vốn điều lệ.