Theo đánh giá của Vietcap, HPA sở hữu một số lợi thế đáng chú ý trong nhóm doanh nghiệp chăn nuôi heo, đến từ hiệu quả hoạt động, chính sách cổ tức và triển vọng phục hồi sản lượng trong giai đoạn tới.
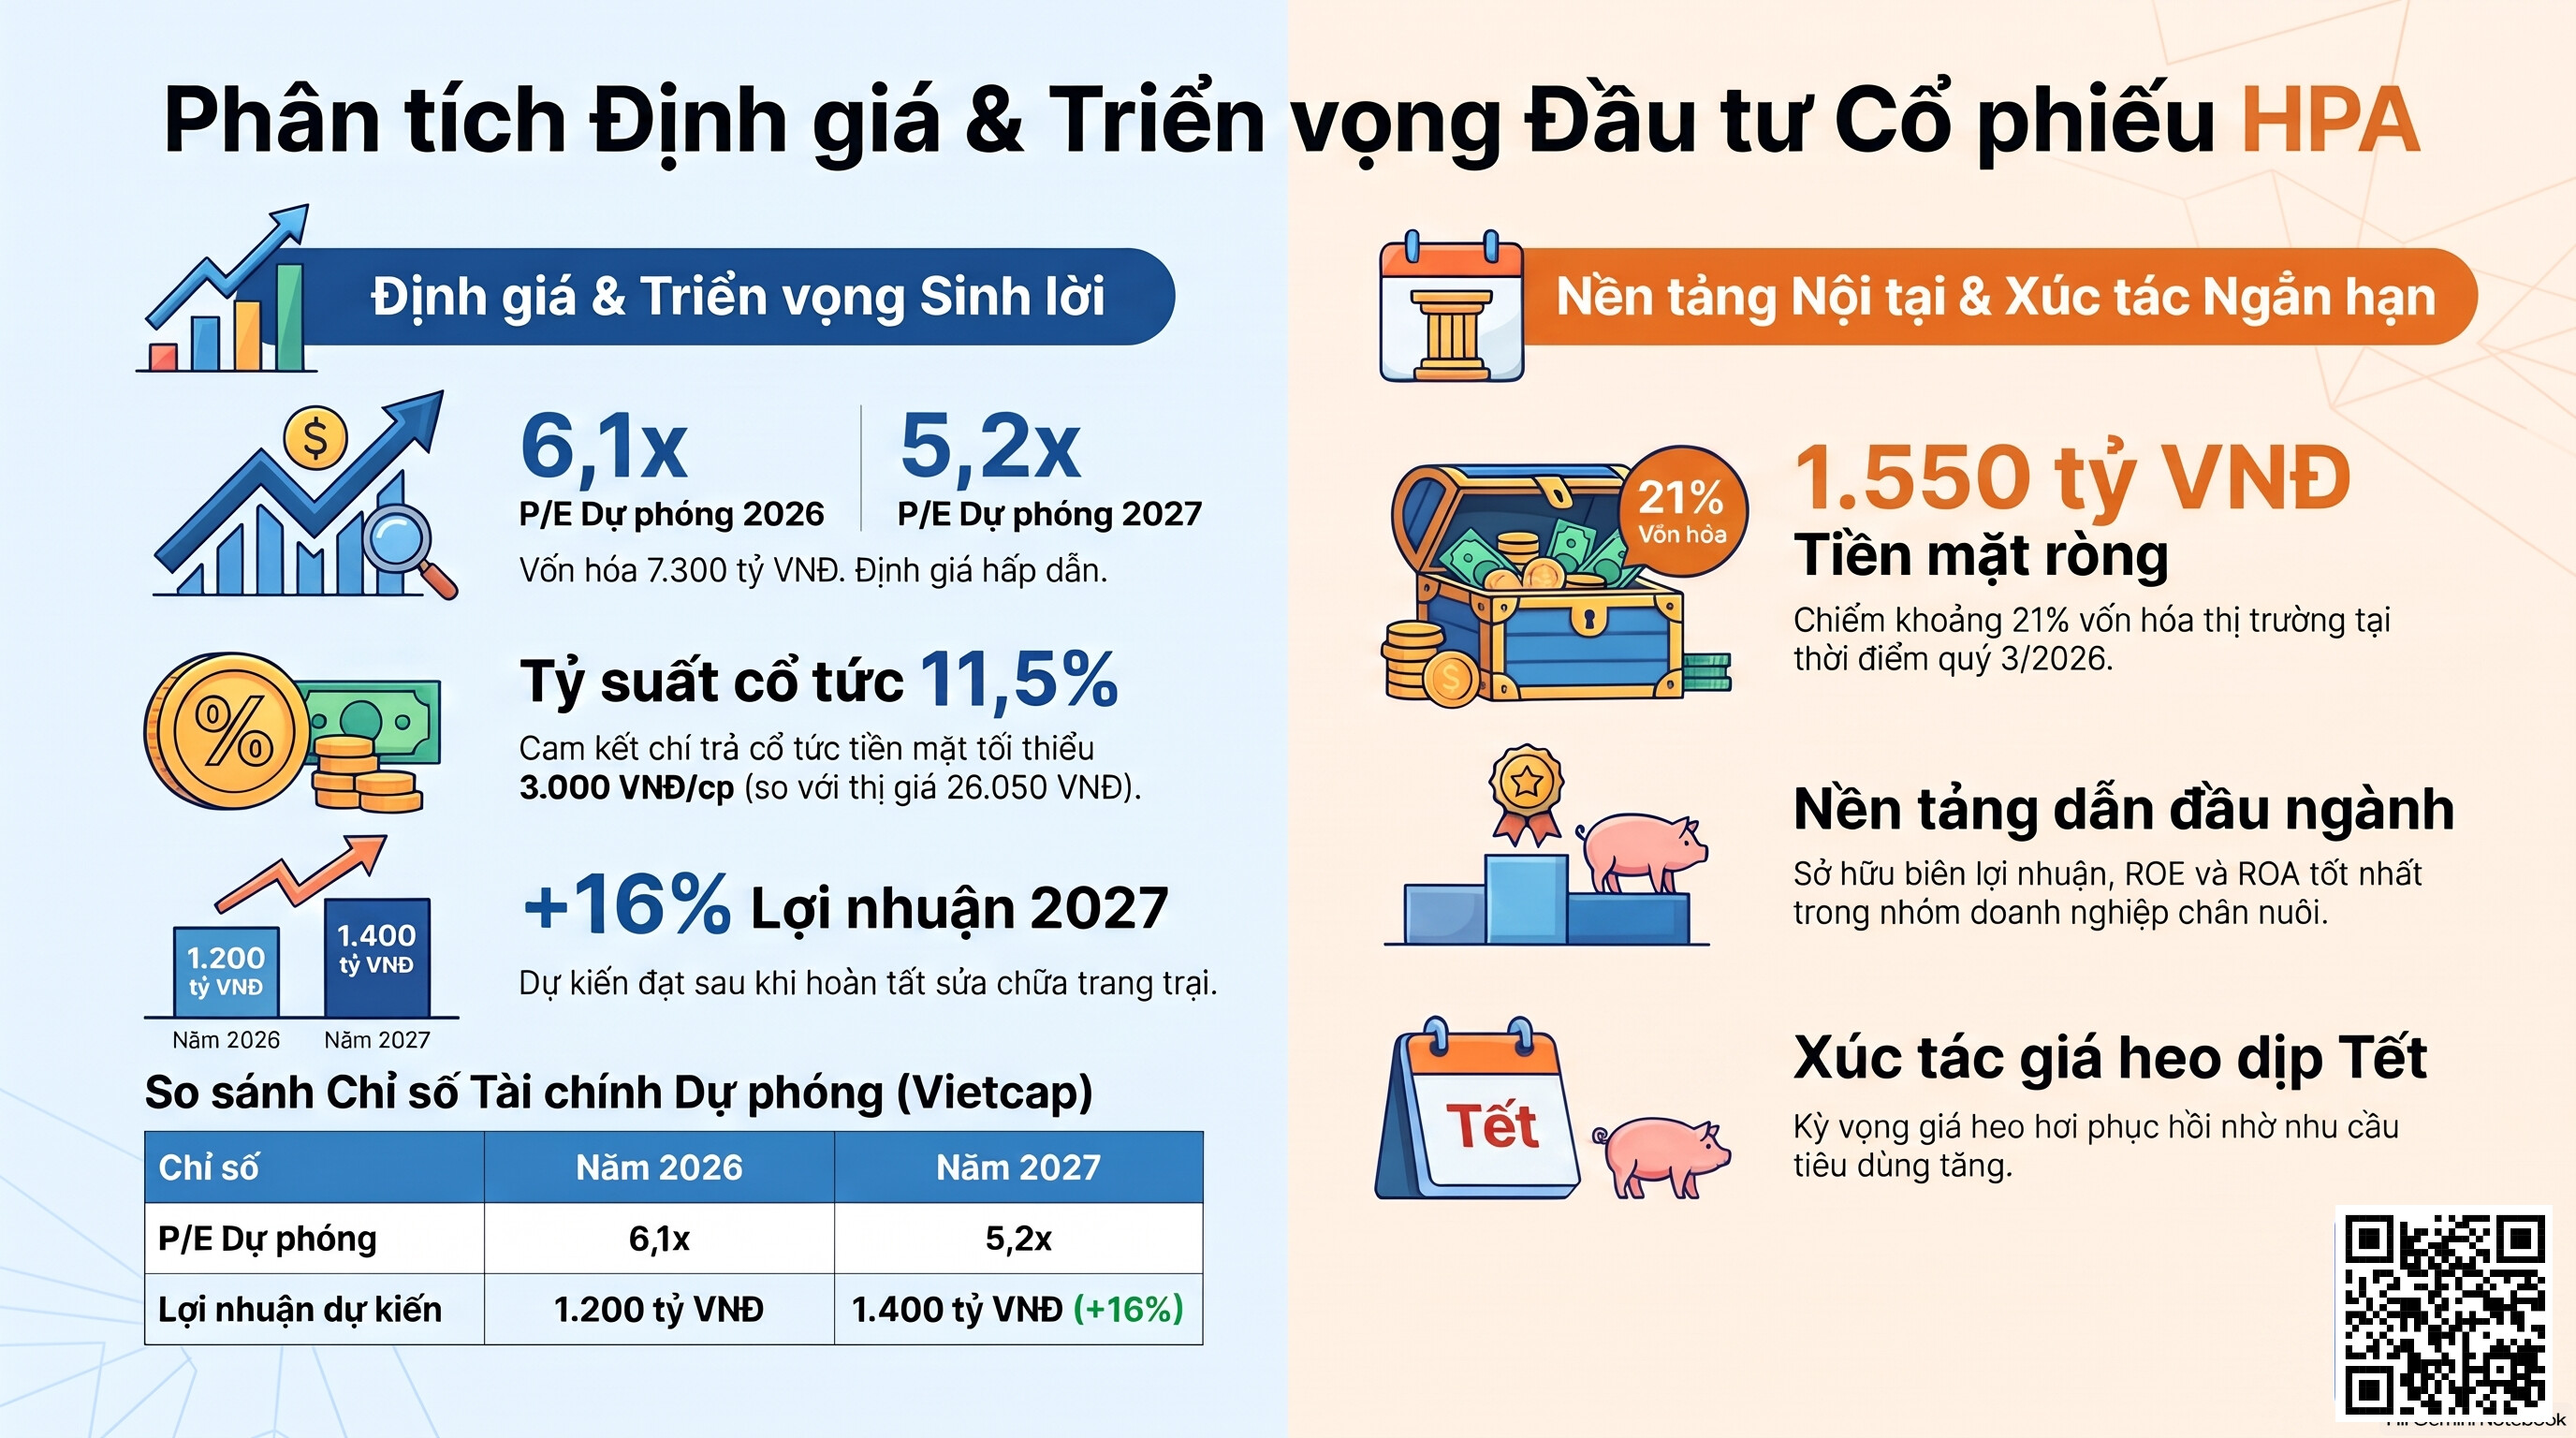
 Định giá hấp dẫn: HPA đang giao dịch ở mức P/E dự phóng 2026/2027 lần lượt là 6,1x/5,2x, dựa trên vốn hóa khoảng 7,3 nghìn tỷ đồng và dự báo lợi nhuận của Vietcap khoảng 1,2 nghìn tỷ/1,4 nghìn tỷ đồng.
 Tỷ suất cổ tức hấp dẫn: Ban lãnh đạo cam kết từ thời điểm IPO sẽ chi trả cổ tức tiền mặt tối thiểu 3.000 đồng/cổ phiếu mỗi năm, tương ứng tỷ suất cổ tức 11,5% theo mức giá hiện tại là 26.050 đồng/cổ phiếu.
 Lợi nhuận phục hồi trong năm 2027: Việc sửa chữa trang trại đã ảnh hưởng đến sản lượng heo bán và lợi nhuận 6T 2026. Khi hoạt động này hoàn tất, Vietcap kỳ vọng lợi nhuận năm 2027 đạt khoảng 1,4 nghìn tỷ đồng, tăng 16% so với mức 1,2 nghìn tỷ đồng của năm 2026.
 Chất xúc tác giá ngắn hạn: Vietcap kỳ vọng giá heo hơi sẽ phục hồi trong 2–3 tháng tới khi nhu cầu tiêu thụ tăng vào dịp Tết.
 Quan điểm của Vietcap: HPA có nền tảng cơ bản vững chắc nhất trong nhóm cổ phiếu chăn nuôi heo, với biên lợi nhuận và ROE/ROA tốt nhất ngành, khả năng phục hồi lợi nhuận năm 2027 rõ ràng, cùng vị thế tiền mặt ròng khoảng 1.550 tỷ đồng tại thời điểm 3Q26 (tương đương ~21% vốn hóa).