Kết quả kinh doanh
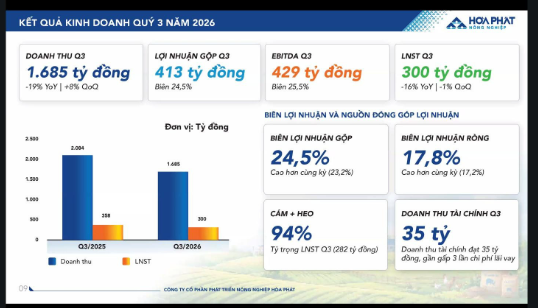
- Q3/2026: Doanh thu đạt 1.685 tỷ đồng (-19% YoY, +8% QoQ). LNST đạt 300 tỷ đồng (-16% YoY). Biên ròng 17,8%.
- 9T2026: Doanh thu đạt 5.064 tỷ đồng (-21% YoY) và LNST đạt 948 tỷ đồng (-27% YoY), lần lượt hoàn thành 70% và 94% kế hoạch năm. ROE đạt 29%. Nợ phải trả chỉ chiếm 20,7% tổng tài sản.
 Đóng góp theo mảng (9T2026)
- Heo đóng góp 66% LNST, biên ròng 23,3%. Năng suất nái đạt 33–34 con/nái/năm, cao hơn mức bình quân 22–26 con của Việt Nam.
- Thức ăn chăn nuôi đóng góp 28% LNST, sản lượng bán ra ngoài tăng 11%. Biên lợi nhuận bị thu hẹp vì giá nguyên liệu đã tăng 7 lần trong năm.
- Bò đóng góp 7% LNST, lợi nhuận tăng 27% dù doanh thu giảm.
- Trứng chỉ đóng góp 1% LNST do giá trứng thấp.
 Triển vọng
- Q4/2026: Lợi nhuận dự kiến thấp hơn Q3, vì giá heo hơi đã giảm về 46.000–49.000 đồng/kg (Q3 khoảng 58.500 đồng/kg). Ban lãnh đạo vẫn kỳ vọng hoàn thành kế hoạch năm. Giá thành của HPA khoảng 45.000 đồng/kg, thấp hơn mặt bằng ngành (từ 50.000 đồng/kg).
- 2027: Mảng heo dự báo nhiều thách thức, trứng tiếp tục dư cung, bò có thể cải thiện. Giá nguyên liệu thức ăn dự kiến tăng 5–13%.
 Đầu tư và cổ tức
- HPA đã giải ngân xong ~1.257 tỷ đồng vốn IPO, phần lớn cho mảng heo. Trại Minh Đức dự kiến lấp đầy đàn nái vào Q2/2027, Long Hà 2 thả heo sau Tết 2027.
- HPA cam kết chi cổ tức tiền mặt hằng năm giai đoạn 2026–2030. Gần nhất, công ty tạm ứng 1.800 đồng/cp, dự kiến chi trả ngày 27/11/2026.
Nguồn: Hòa Phát Nông nghiệp, Earnings Call Q3/2026.