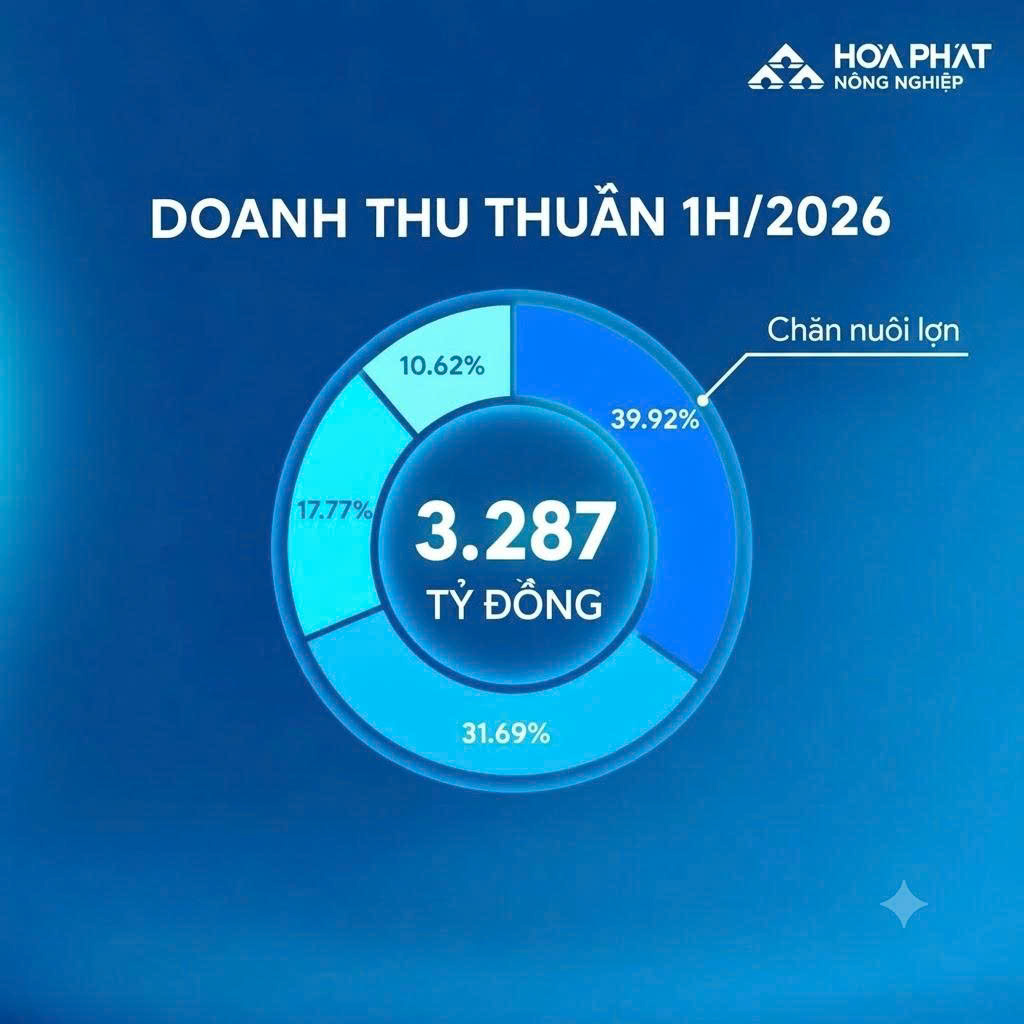
Mảng heo đang là động lực lợi nhuận chính của HPA. Trong 6T2026, mảng heo ghi nhận 1.312 tỷ đồng doanh thu và 432 tỷ đồng lợi nhuận , đóng góp khoảng 67% lợi nhuận HPA , tương ứng biên lợi nhuận ròng khoảng 33% . Sản lượng đạt hơn 212.000 con , trong đó hơn 140.000 heo thịt thương phẩm, hơn 72.000 heo cai sữa và gần 1.200 heo hậu bị.
Biên lợi nhuận cao được hỗ trợ bởi lợi thế giá thành. Theo HPA, giá thành nuôi heo duy trì ở mức 42.000–45.000 đồng/kg từ năm 2025 đến nay , thấp hơn khoảng 10.000 đồng/kg so với mặt bằng thị trường . Lợi thế này đến từ việc HPA chủ động toàn bộ chuỗi giống DanBred, từ cụ kỵ, ông bà, bố mẹ đến heo thương phẩm, qua đó kiểm soát tốt hơn chất lượng giống và chi phí đầu vào. Năng suất đàn nái cũng đạt 33–34 heo con cai sữa/nái/năm , tạo nền tảng cho hiệu quả chăn nuôi.
Lợi thế giá thành đặc biệt quan trọng trong bối cảnh giá heo đang điều chỉnh. Giá bán heo hơi bình quân của HPA trong 6T2026 đạt khoảng 66.000 đồng/kg , thấp hơn mức trên 68.000 đồng/kg cùng kỳ. Đến ngày 30/9, giá heo hơi thị trường dao động 56.000–58.000 đồng/kg . Theo Ban lãnh đạo, giá hiện đang ở vùng thấp và được kỳ vọng phục hồi vào dịp Tết; năm 2027, doanh nghiệp dự kiến mặt bằng giá có thể tương đương năm 2026. Với giá thành duy trì ở mức thấp, HPA có dư địa bảo vệ biên lợi nhuận tốt hơn khi giá bán biến động.
Bên cạnh lợi thế chi phí, HPA còn có dư địa tăng sản lượng từ hệ thống trang trại hiện hữu. HPA đã đầu tư hơn 3.000 tỷ đồng cho 8 trang trại, với quy mô khoảng 25.000 nái và 750.000 heo thịt/năm khi vận hành đầy đủ. Đáng chú ý, trang trại Minh Đức , công suất khoảng 150.000 heo thịt/năm , đã hoàn tất cải tạo và hoạt động trở lại từ Q1/2026 , qua đó mở thêm dư địa tăng sản lượng mà không cần phụ thuộc hoàn toàn vào đầu tư mới.
Nền tảng tài chính cũng cho phép HPA theo đuổi chiến lược mở rộng có kiểm soát. Trong tổng vốn đầu tư hơn 3.000 tỷ đồng cho hệ thống trang trại, khoảng 1.200 tỷ đồng là vốn chủ sở hữu , hình thành từ vốn tự có và khấu hao, trong khi doanh nghiệp không sử dụng nợ vay dài hạn cho các khoản đầu tư này. HPA hiện sở hữu gần 400 ha diện tích trang trại , tạo nền tảng tài sản cho quá trình mở rộng quy mô.
Trong dài hạn, HPA đặt mục tiêu nâng đàn lên khoảng 31.000 nái vào năm 2030 , nhưng định hướng tăng trưởng không đặt nặng việc mở rộng bằng mọi giá. Theo Ban lãnh đạo, nếu nhiều doanh nghiệp đồng thời tăng đàn, nguy cơ dư cung có thể khiến giá bán chịu áp lực; khi đó, giá thành và hiệu quả vận hành sẽ trở thành yếu tố quyết định khả năng cạnh tranh . Đây cũng là cơ sở để HPA ưu tiên tăng trưởng có kiểm soát, tận dụng lợi thế chi phí và công suất hiện hữu trước khi tiếp tục mở rộng quy mô.