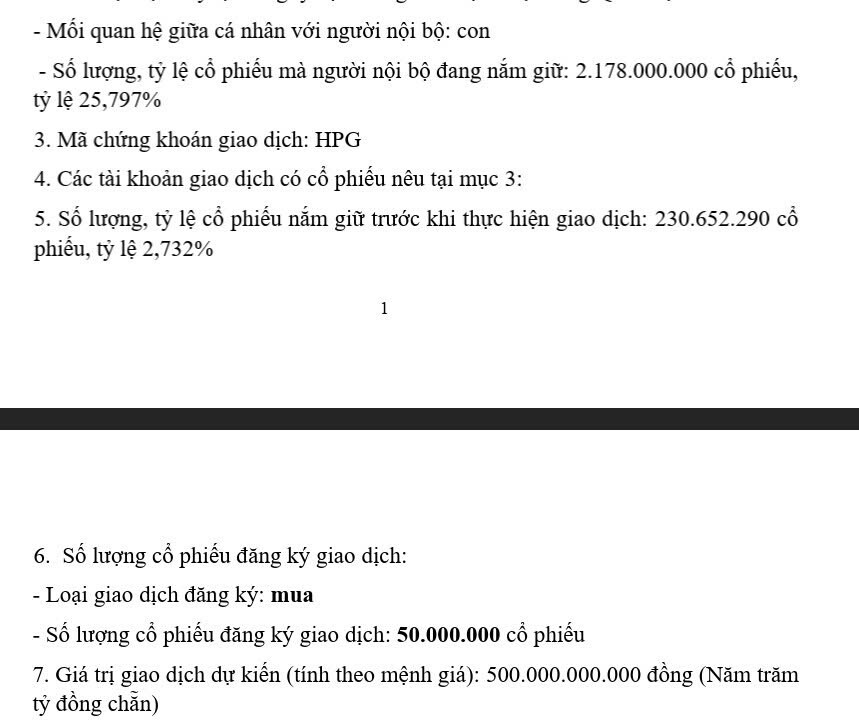
con số này bác tự dự đoán à, chứ sao thấp thế được ít gì quý 2 cũng trên 6k tỉ rồi
Mình lấy trên báo chí thôi, quý 1 hơn 8.000 tỷ, quý 2 tầm 5.000 thì 2 quý cũng tương ứng từng đó đó.
nể mấy anh, đánh thủng đít hết
phải chờ lâu lắm mới có những phiên washout như thế này nhưng từng này vẫn là chưa đủ. Thị trường sẽ còn những phiên chông chênh khi mà tất cả các cổ phiếu đều rẻ những NĐT thì chán nản lúc đó lại là cơ hội cực lớn cho một cuộc đại sóng mới. chắc sắp rồi nhé AE.
Quý 2/2026, Tập đoàn Hòa Phát đạt doanh thu 55.557 tỷ đồng, tăng 53% so với quý 2/2025. Lợi nhuận sau thuế ghi nhận 6.424 tỷ đồng, tăng 51% so với cùng kỳ năm trước. Lũy kế 6 tháng đầu năm 2026, doanh thu, lợi nhuận của Tập đoàn lần lượt là 108.870 tỷ đồng và 15.480 tỷ đồng, tương ứng tăng 47% và 103% so với nửa đầu năm 2025.
Lợi nhuận tốt hơn cả mong đợi.
Với tín hiệu này thì xác xuất tích lũy tạo đáy quanh đây là rất cao. khối ngoại ngừng bán và quay trở lại mua ròng lớn thì không lo giá ko tăng
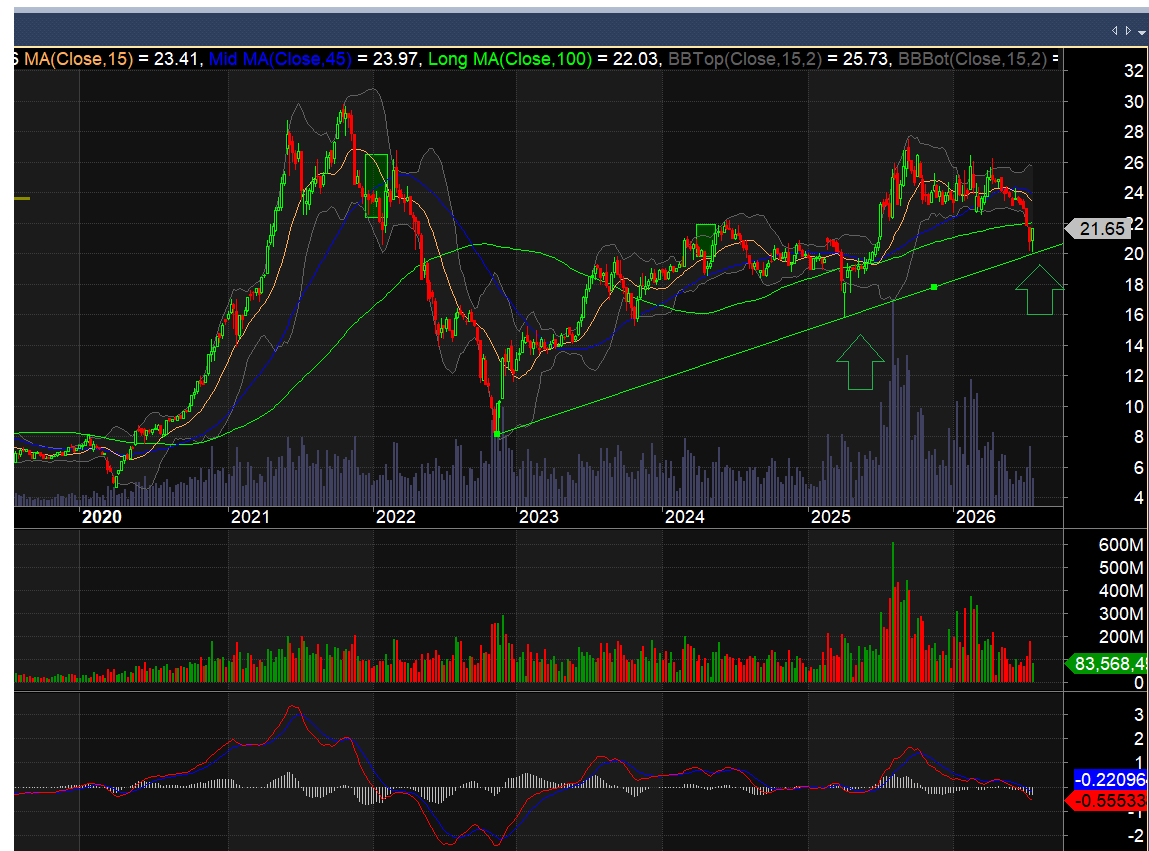
Đồng quan điểm với các bác về bước ngoặt lớn của HPG trong chu kỳ 2026 - 2028 khi Dung Quất 2 đi vào vận hành thương mại.
Bên cạnh câu chuyện mở rộng công suất lên 16 triệu tấn/năm, có 3 yếu tố mang tính cấu trúc định hình lại giá trị của HPG giai đoạn này:
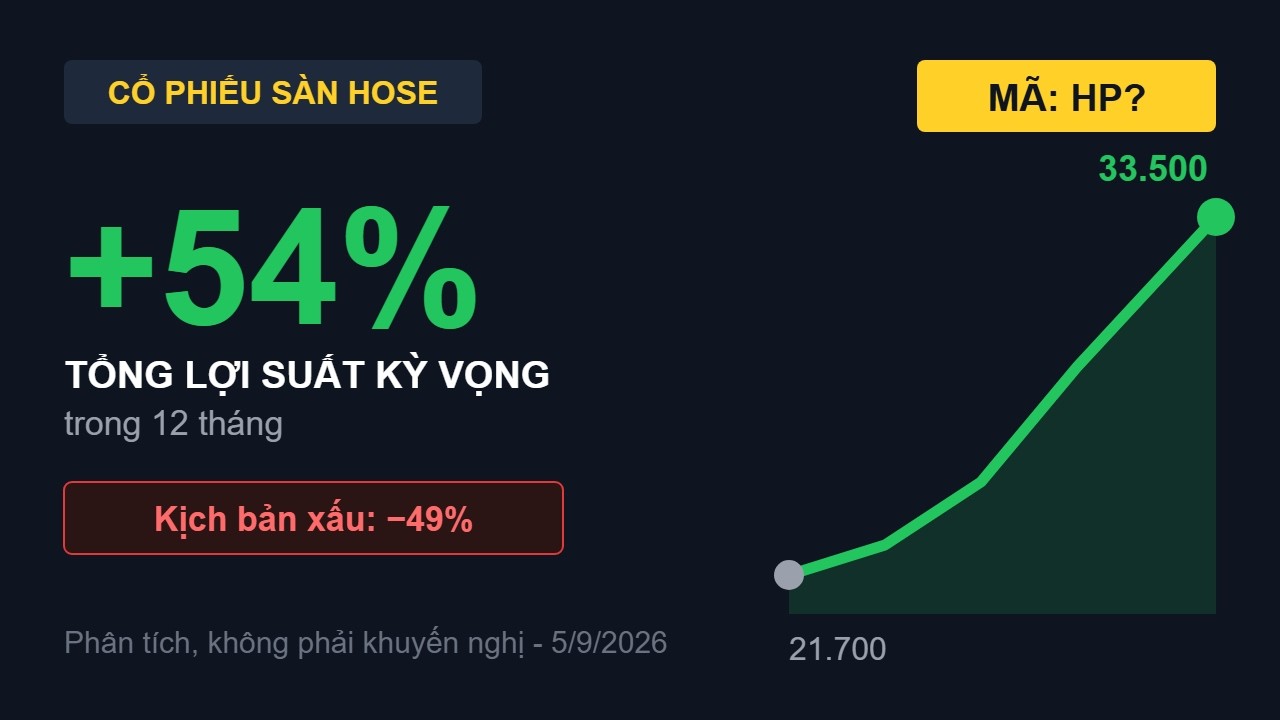
- Trợ lực từ thuế chống bán phá giá HRC (23.1% - 27.8%): Tạo ra lớp đệm bảo hộ vững chắc cho thị phần nội địa và thặng dư giá bán 30 - 50 USD/tấn, giúp biên lợi nhuận gộp mảng HRC duy trì ở mức cao và thúc đẩy LNST 2026 dự phóng hướng mốc 27.500 tỷ đồng.
- Điểm uốn dòng tiền tự do (FCF): Sau giai đoạn thâm dụng vốn đỉnh điểm, Capex hạ nhiệt mạnh từ mức 25.680 tỷ (2025) xuống 16.000 tỷ (2026), kéo theo dòng tiền tự do FCF chính thức đảo chiều từ âm sâu sang dương từ 9.000 - 19.000 tỷ/năm, hỗ trợ doanh nghiệp hạ nhanh nợ vay ròng.
- Con hào chi phí gang lỏng thấp nhất khu vực (410 - 430 USD/tấn): Tổ hợp lò cao tích hợp cảng nước sâu đón tàu Capesize 200.000 DWT cùng hệ thống tự phát điện nhiệt dư 75% - 80% tối ưu chi phí vận hành, giúp HPG giữ vững biên EBITDA trên 19% - 20% xuyên suốt chu kỳ.
Chi tiết mô hình định giá DCF, EV/EBITDA và kịch bản dòng tiền của HPG các bác có thể tham khảo thêm tại video phân tích định lượng:
Thị trường đang bước vào giai đoạn cực kỳ khó chịu khi tây lông bán ròng lớn suốt 3 năm nay, lãi suất tiền gửi quá cao cũng khiến cho NĐT chọn nơi trú ẩn. doanh nghiệp tốt mà giá chưa tăng lại là cơ hội rất lớn để tích lũy khi dòng tiền quay lại.