HPG: HRC đang mở đường cho tăng trưởng

HPG đang cho thấy một bức tranh khá tích cực về sản lượng, đặc biệt khi HRC đang trở thành động lực tăng trưởng chính .

Tháng 7/2026, HPG tiêu thụ 1,4 triệu tấn thép , tăng 66% so với cùng kỳ. Riêng HRC đạt 707.703 tấn, tăng 98% , đóng góp gần một nửa tổng sản lượng tháng. Lũy kế 7 tháng, sản lượng thép đạt 6,4 triệu tấn, tăng 34% .

Điểm đáng chú ý nằm ở thị phần HRC . Trong tháng 7, thị phần HRC của HPG tăng lên 37,5% , từ 29,8% cùng kỳ năm trước. Đây là kết quả của việc nguồn HRC Trung Quốc chịu các biện pháp phòng vệ thương mại, cùng với công suất bổ sung từ Dung Quất 2.

Không chỉ HRC, thép xây dựng cũng đang hưởng lợi từ đầu tư công . Tháng 7, HPG tiêu thụ gần 470.000 tấn thép xây dựng, tăng 27% so với cùng kỳ; trong khi giải ngân đầu tư công đạt 98,6 nghìn tỷ đồng, tăng 32%.

Đáng chú ý, Hòa Phát hiện có công suất khoảng 16 triệu tấn thép/năm , với Dung Quất 2 đóng vai trò quan trọng trong việc mở rộng năng lực sản xuất và tăng tỷ trọng các sản phẩm thép chất lượng cao.

Vậy HPG còn dư địa tăng trưởng?

Điểm đáng quan tâm không chỉ là sản lượng đang tăng, mà là HPG đang giành thêm thị phần đúng ở phân khúc HRC có giá trị cao hơn .

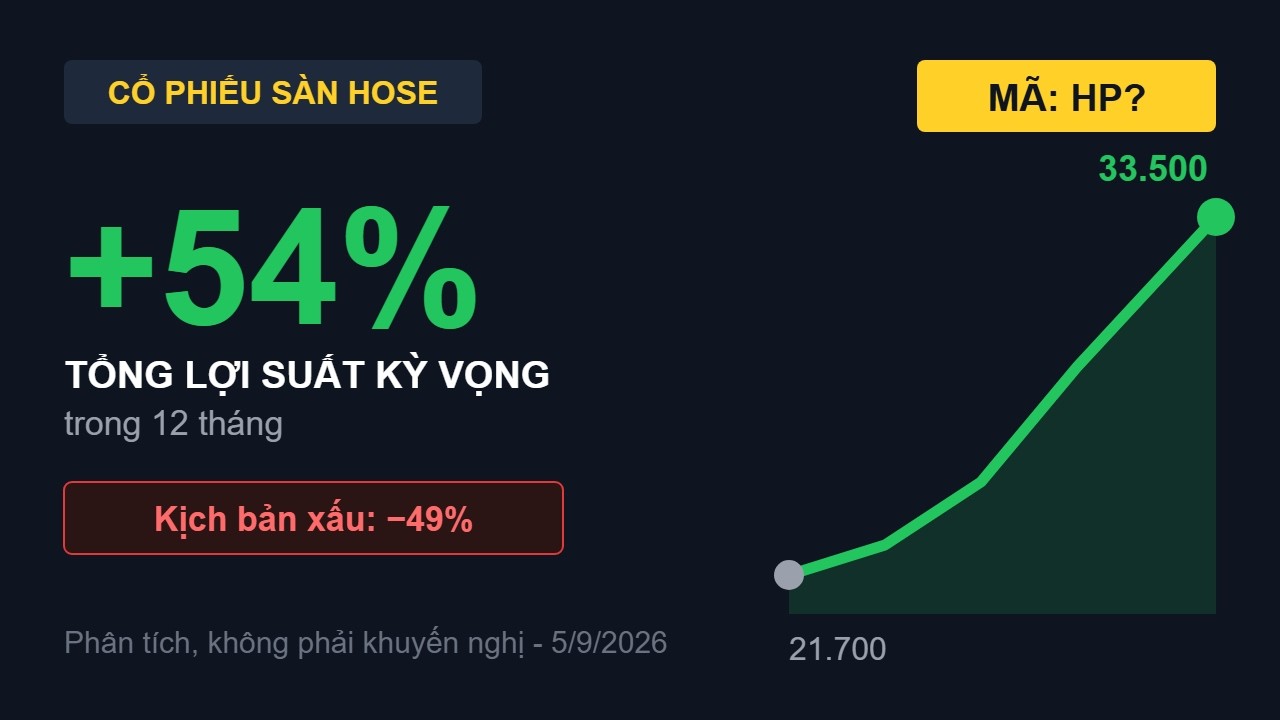
Trong khi đó, HPG đang được HSC định giá với P/E dự phóng 1 năm khoảng 6,7 lần , thấp hơn đáng kể mức bình quân 3 năm 12,2 lần . HSC hiện đưa giá mục tiêu 37.300 đồng/cp , tương đương mức tăng kỳ vọng 68%.

Nếu sản lượng tiếp tục duy trì, thị phần HRC được củng cố và nhu cầu thép trong nước cải thiện nhờ đầu tư công, định giá hiện tại của HPG có thể đang chưa phản ánh hết dư địa tăng trưởng từ công suất mới.

Bài viết nhằm mục đích tham khảo, không phải khuyến nghị mua/bán.

1 Likes

:laughing:

Chào bác chủ top @Linh039 và các bác quan tâm cổ phiếu HPG,

Số liệu bóc tách sản lượng và thị phần HRC tháng 7/2026 của bác rất chuẩn xác và kịp thời. Thực tế HRC đang trở thành “át chủ bài” chiến lược dẫn dắt chu kỳ tăng trưởng mới của Tập đoàn Hòa Phát giai đoạn 2026 - 2028 nhờ sự cộng hưởng của 3 động lực cấu trúc lớn:

  1. Hấp thụ 5,6 triệu tấn HRC Dung Quất 2 dưới ô bảo hộ thuế CBPG: Khi Khu liên hợp Gang thép Dung Quất 2 đi vào vận hành thương mại, tổng công suất luyện thép thô toàn hệ thống nâng vọt lên 16,0 triệu tấn/năm. Quyết định áp thuế chống bán phá giá 23,10% - 27,83% đối với HRC ngoại nhập tạo ra rào chắn bảo vệ thị phần nội địa và thặng dư giá bán 30 - 50 USD/tấn, giúp HPG làm chủ tuyệt đối sân nhà.

  2. Con hào chi phí gang lỏng thấp nhất khu vực (410 - 430 USD/tấn): Lợi thế quy mô lớn kết hợp cảng nước sâu đón tàu Capesize 200.000 DWT và hệ thống tự phát điện nhiệt dư 75% - 80% giúp HPG duy trì The Spread quanh 225 - 235 USD/tấn, biên EBITDA trên 19% - 20%, vượt trội hoàn toàn so với các nhà sản xuất khác trong khu vực.

  3. Điểm uốn dòng tiền tự do (FCF) đảo chiều dương: Đỉnh chu kỳ Capex Dung Quất 2 đã chính thức đi qua, chi phí đầu tư giảm mạnh từ 25.680 tỷ về 16.000 tỷ (2026) và 12.000 tỷ (2028). Dòng tiền tự do FCF bùng nổ dương 9.000 đến 19.000 tỷ VND/năm, hỗ trợ hạ nhanh nợ vay ròng và bảo đảm lợi nhuận sau thuế năm 2026 hướng tới mốc 27.500 tỷ VND.

Mô hình định giá đa phương pháp (DCF, EV/EBITDA, P/B) xác định giá trị hợp lý bình quân trọng số của HPG ở mức 24.689 đ/CP (vùng giá trị 22.996 - 26.633 đ/CP).

Gửi bác chủ top @Linh039 và các bác video phân tích chi tiết báo cáo tài chính và mô hình định lượng cổ phiếu HPG để các bác tham khảo trực tiếp ngay tại diễn đàn: