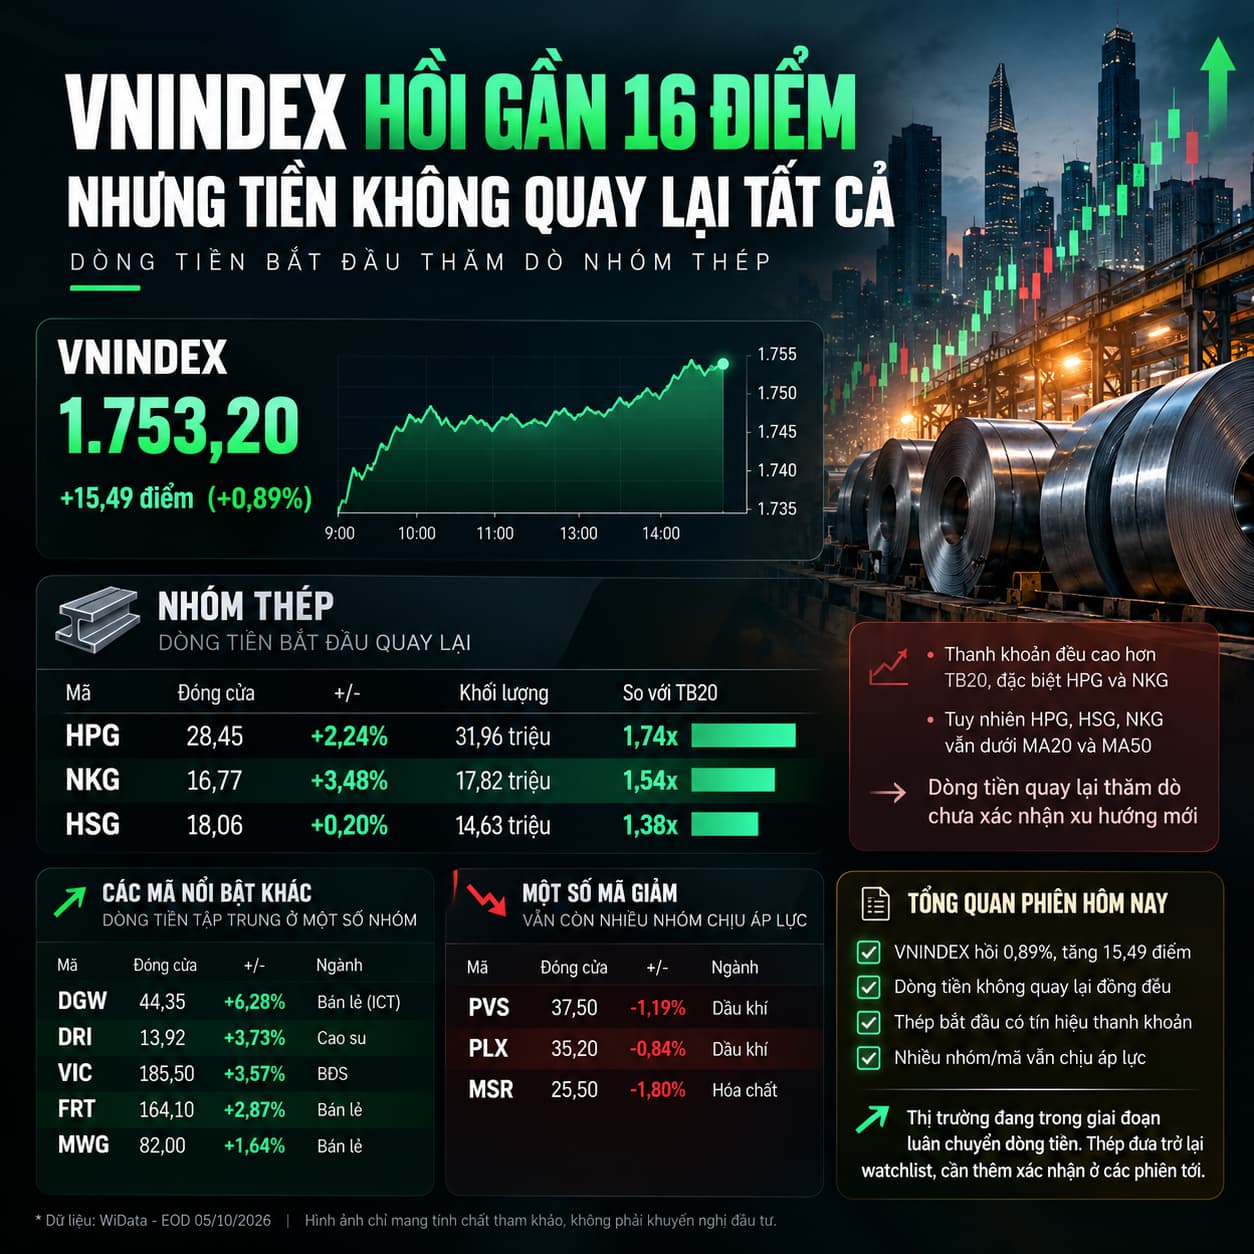
NKG: Xuất khẩu kéo lợi nhuận tăng mạnh, nhưng quý 4 mới là phép thử thực sự
CTCP Thép Nam Kim (NKG) ghi nhận một quý 3/2026 tích cực hơn đáng kể so với cùng kỳ, với lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 126 tỷ đồng, tăng 155% so với cùng kỳ và 21% so với quý trước. Điểm đáng chú ý không chỉ nằm ở mức tăng lợi nhuận, mà ở việc động lực chủ yếu đến từ hoạt động cốt lõi: xuất khẩu phục hồi mạnh, giá bán cải thiện và biên lợi nhuận vẫn duy trì ở mức cao. Tuy nhiên, câu hỏi quan trọng cho quý 4 là liệu tăng trưởng này có đủ bù phần chi phí phát sinh khi nhà máy Tôn Nam Kim Phú Mỹ đi vào vận hành đầy đủ hay không.
Sản lượng bán quý 3 đạt khoảng 254.000 tấn, tăng 30% so với cùng kỳ. Gần như toàn bộ động lực tăng trưởng đến từ xuất khẩu, khi sản lượng xuất khẩu đạt khoảng 144.000 tấn, tăng tới 155% so với cùng kỳ và chiếm 57% tổng sản lượng. NKG đã mở rộng sang các thị trường mới như Brazil và Anh, trong khi sản lượng trong nước vẫn giảm 21%. Nhờ đó, doanh thu quý 3 đạt 5.472 tỷ đồng, tăng 45%.
Chất lượng tăng trưởng cũng khá tích cực. Biên lợi nhuận gộp quý 3 đạt 9%, thấp hơn mức 10,5% của quý 2 nhưng cao gần gấp đôi mức 4,8% cùng kỳ. Đáng chú ý, NKG không ghi nhận trích lập hoặc hoàn nhập dự phòng hàng tồn kho trong 9 tháng, cho thấy phần lớn cải thiện lợi nhuận không đến từ yếu tố kế toán bất thường. Lợi nhuận cốt lõi quý 3 đạt 125 tỷ đồng, tăng 151% so với cùng kỳ.
Một yếu tố mới đáng chú ý là Tôn Nam Kim Phú Mỹ dường như đã bắt đầu đóng góp sớm hơn kế hoạch. Sản lượng bán hàng tháng tăng từ khoảng 66.000 tấn trong tháng 7 lên 109.000 tấn trong tháng 9. Cơ cấu sản phẩm giá trị gia tăng cao hơn từ nhà máy mới có thể là một phần nguyên nhân giúp biên lợi nhuận duy trì tích cực. Đây cũng là động lực quan trọng để NKG mở rộng công suất và cải thiện cơ cấu sản phẩm trong giai đoạn tới.
Nhưng chính nhà máy mới cũng tạo ra mặt trái cho lợi nhuận ngắn hạn. Chi phí lãi vay quý 3 tăng 83% so với cùng kỳ lên 100 tỷ đồng khi phần lớn tài sản của Tôn Nam Kim Phú Mỹ được chuyển sang tài sản cố định. Sang quý 4, NKG sẽ phải ghi nhận đầy đủ hơn cả chi phí lãi vay lẫn khấu hao. Nếu tốc độ nâng công suất chậm, doanh thu có thể tăng nhưng lợi nhuận chưa chắc cải thiện tương ứng.
Vì vậy, kết quả quý 3 cho thấy câu chuyện của NKG đã tích cực hơn: tăng trưởng lợi nhuận hiện được hỗ trợ bởi xuất khẩu, sản lượng và biên lợi nhuận thay vì các khoản bất thường. Tuy nhiên, biến số quyết định 1–2 quý tới sẽ là tốc độ nâng công suất Tôn Nam Kim Phú Mỹ và khả năng duy trì sản lượng xuất khẩu đủ lớn để hấp thụ chi phí mới. Rủi ro cần lưu ý là các cuộc điều tra chống bán phá giá tại Malaysia và Australia, hai thị trường chiếm khoảng 37% sản lượng xuất khẩu của NKG trong 8 tháng đầu năm.
Nếu NKG duy trì được nhịp xuất khẩu hiện tại đồng thời nâng nhanh hiệu suất nhà máy mới, dư địa cải thiện lợi nhuận vẫn còn. Ngược lại, chi phí lãi vay và khấu hao sẽ là lực cản đáng kể nếu công suất tăng chậm.
Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của NKG có thể vào trang tiểu sử để xem phân tích chi tiết.