HPG tăng mạnh nào.
Nhất trí, đầu tư cổ phiếu HPG vào thời điểm này rất yên tâm có thể nắm giữ ngắn/trung/dài hạn tùy vào điều kiện riêng của mỗi nhà đầu tư, chung cuộc đều có ăn.
Tôi có bài viết đánh giá kỹ lưỡng về cổ phiếu HPG theo địa chỉ:
HPG ổn chứ anh em?
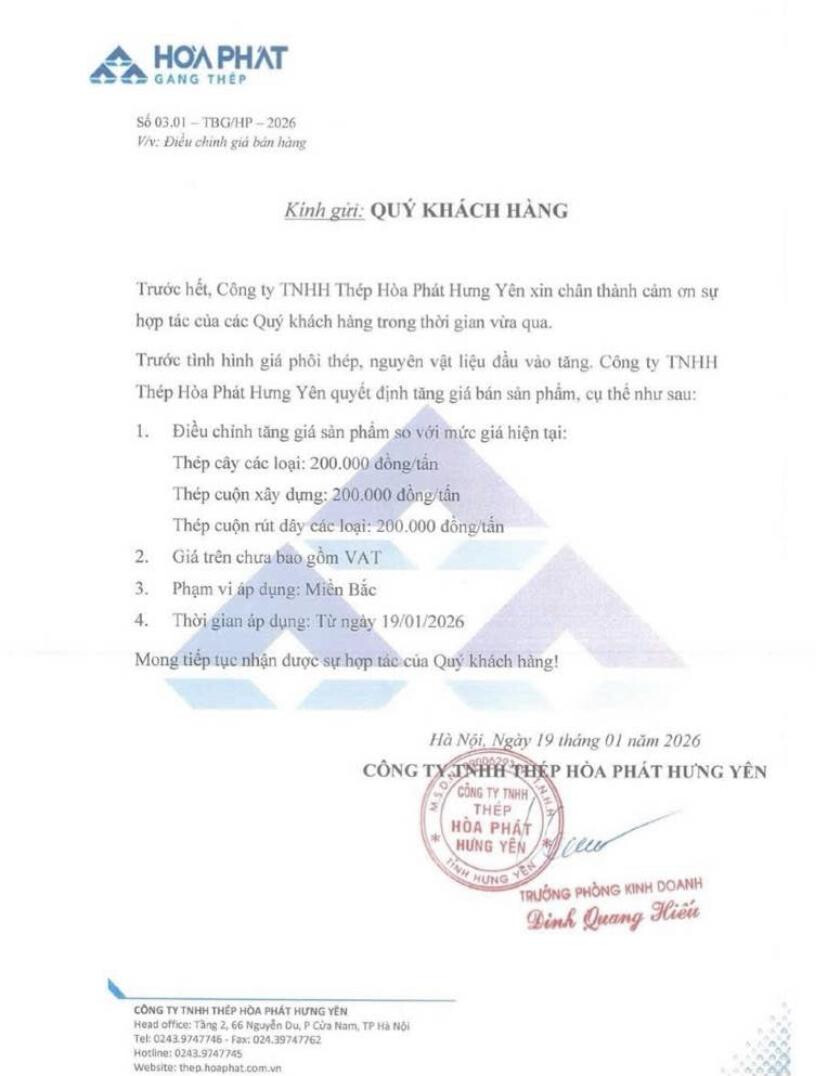
Giá thép lại tăng rồi anh em ơi.
Dự HPG nay thế nào anh em.
Hòa Phát báo lãi gần 3.900 tỷ quý 4/2025, tăng trưởng 38%
Hòa Phát báo lãi gần 3.900 tỷ quý 4/2025, tăng trưởng 38%
Lũy kế cả năm 2025, Hòa Phát ghi nhận 158.332 tỷ đồng doanh thu, 15.515 tỷ đồng lợi nhuận sau thuế, lần lượt đạt 93% và 103% kế hoạch đề ra, tăng tương ứng 13% và 29% so với năm 2024.
Tập đoàn Hòa Phát (mã HPG) vừa công bố kết quả kinh doanh quý 4/2025 với doanh thu đạt 47.302 tỷ đồng, tăng 34% so với cùng kỳ năm 2024. Lợi nhuận sau thuế đạt 3.888 tỷ đồng, tăng 38% so với cùng kỳ năm trước.
Lũy kế cả năm 2025, Hòa Phát ghi nhận 158.332 tỷ đồng doanh thu, 15.515 tỷ đồng lợi nhuận sau thuế, lần lượt đạt 93% và 103% kế hoạch đề ra, tăng tương ứng 13% và 29% so với năm 2024. Hòa Phát đã nộp ngân sách Nhà nước 13.000 tỷ đồng tại 20 tỉnh, thành phố trên cả nước trong năm 2025.
Lĩnh vực gang thép, sản phẩm liên quan đóng góp chính vào tổng doanh thu của Hòa Phát trong năm vừa qua với 94%. Nông nghiệp đóng góp 5% doanh thu, lớn thứ 2 sau thép.
Quý 4/2025, Hòa Phát sản xuất hơn 3 triệu tấn thép thô, tăng 10% so với quý 3 và tăng 36% so với cùng kỳ năm 2024. Sản lượng bán hàng thép cuộn cán nóng (HRC), thép xây dựng, thép chất lượng cao và phôi thép đạt 3 triệu tấn, tăng 24% so với quý trước và tăng 53% so với cùng kỳ năm 2024.
ADVERTISING
iTVC from Admicro
Lũy kế cả năm 2025, Hòa Phát sản xuất 11 triệu tấn thép thô, tăng 26% so với năm 2024. Bán hàng HRC, thép xây dựng, thép cuộn chất lượng cao và phôi thép lần đầu tiên trong lịch sử đạt 10,6 triệu tấn trong một năm, tăng 31% so với năm trước. Trong đó, thép cuộn cán nóng đóng góp 5 triệu tấn, tăng 73% so với năm 2024. Sản lượng HRC tăng nhanh một phần nhờ Khu liên hợp sản xuất gang thép Hòa Phát Dung Quất 2 hoàn thành và có sản phẩm từ tháng 9/2025.
Ngoài ra, Hòa Phát ghi nhận 423.000 tấn tôn mạ, tương đương năm ngoái. Sản phẩm ống thép đạt xấp xỉ 850.000 tấn, củng cố vững chắc thị phần số 1 Việt Nam với 30,8%. Thép dự ứng lực, thép rút dây các loại tăng 29% về sản lượng bán hàng với 174.000 tấn, trong đó xuất khẩu đóng góp trên 40%.
Năm 2025, Nông nghiệp Hòa Phát (HPA) ghi nhận doanh thu và lợi nhuận đạt được ở mức cao, lần lượt là 8.326 tỷ đồng và 1.600 tỷ đồng, tương ứng tăng 18% và 55% so với năm 2024. Tập đoàn đã phát hành thành công 30 triệu cổ phiếu HPA lần đầu ra công chúng và đang hoàn tất các thủ tục để niêm yết chính thức trên sàn giao dịch chứng khoán HOSE, dự kiến trong tháng 2 tới.
Lĩnh vực điện máy gia dụng (gồm các dòng sản phẩm điện lạnh, điện máy gia dụng) ghi nhận quy mô doanh thu cao gấp 5 lần so với năm 2021, khi Tổng Công ty Điện máy gia dụng Hòa Phát được thành lập. Trong lĩnh vực bất động sản, Tập đoàn mở rộng thêm hàng loạt Khu công nghiệp tại Hưng Yên, TP. Hải Phòng, Bắc Ninh, khởi công dự án nhà ở xã hội quy mô lớn tại tỉnh Hưng Yên.
Hòa Phát hiện là nhà sản xuất thép lớn nhất Đông Nam Á với công suất 16 triệu tấn từ cuối năm 2026. Trong đó, 60% là các loại thép công nghệ cao, phục vụ các ngành công nghiệp cơ khí chế tạo, sản xuất ô tô, đóng tàu, dầu khí, đồ gia dụng, kết cấu thép, năng lượng. Hiện tại, Hòa Phát là doanh nghiệp Việt Nam duy nhất đầu tư sản xuất được thép cuộn cán nóng HRC.
Hòa Phát đang triển khai dự án Nhà máy sản xuất thép ray và thép đặc biệt tại Dung Quất. Dự kiến nhà máy sẽ ra sản phẩm thép ray vào năm 2027, phục vụ các dự án đường sắt trọng điểm của Việt Nam và xuất khẩu ra thị trường quốc tế.
CTCP TẬP ĐOÀN HÒA PHÁT (HSX: HPG)
Năm 2025, HPG ghi nhận kết quả kinh doanh phù hợp kỳ vọng (LNST: +29% svck) nhờ nhà máy Dung Quất 2 vận hành vào Q1/2025 và Q3/2025 và nhanh chóng đi vào hoạt động ổn định. Nhờ đó, HPG hoàn thành 103% kế hoạch cả năm và 95% dự phóng của ACBS. Năm 2026, chúng tôi kỳ vọng triển vọng của ngành thép sẽ tích cực hơn nhờ vào thị trường nội địa tiếp tục giữ đà tăng trưởng Giữ nguyên dự phóng 2026 với doanh thu đạt 205.201 tỷ đồng (+16% svck), LNST đạt 21.841 tỷ đồng, (+41% svck). Giá mục tiêu cho 2026 là 35.700 đồng/cp. Khuyến nghị Mua.
Quý 4/2025, HPG ghi nhận 46.176 tỷ đồng doanh thu, (+27% q/q; +34% svck) và lợi nhuận sau thuế đạt 3.888 tỷ đồng (-3% q/q; +38% svck). Trong kỳ, HPG tiêu thụ hơn 1,3 triệu tấn thép thô, (+24% q/q; +14% svck). Sản lượng bán thép cuộn cán nóng (HRC) đạt 5 triệu tấn, (+26% q/q; +144% svck) nhờ vào nhà máy Dung Quất 2- giai đoạn 2 đã đi vào hoạt động từ tháng 9/2025.
Cả năm 2025, HPG ghi nhận doanh thu đạt 158.332 tỷ đồng (+13% svck), hoàn thành 93% kế hoạch và 94% dự phóng của ACBS, trong khi lợi nhuận ròng đạt 15.515 tỷ đồng (+29% svck), hoàn thành 103% kế hoạch và 95% dự phóng của ACBS. Đóng góp chính vào kết quả kinh doanh năm 2025 là lĩnh vực gang thép và các sản phẩm liên quan với 94% tỷ trọng doanh thu trong khi mảng nông nghiệp đóng góp 5%. Trong năm 2025, HPG tiêu thụ được 5,1 triệu tấn thép thô (+15% svck) và 10.6 triệu tấn HRC, thép xây dựng, thép cuộn chất lượng cao và phôi thép (+31% svck). Đáng chú ý, HRC đóng góp 5 triệu tấn (+73% svck) nhờ vào Khu liên hợp sản xuất gang thép Hòa Phát Dung Quất 2 hoàn thành và có sản phẩm từ tháng 9/2025. HRC cũng được hưởng lợi từ chính sách thuế chống bán phá giá đối với hàng nhập khẩu từ Trung Quốc.
Dù biên lợi nhuận gộp (BLNG) Q4/2025 giảm xuống 13,9% (so với 16,7% trong Q3/2025 và 12,7% trong Q4/2024), BLNG cả năm 2025 đã cải thiện lên 15,7%, cao hơn đáng kể so với 13,3% năm 2024, nhờ sự phục hồi trên toàn bộ các mảng kinh doanh của Tập đoàn. Sự điều chỉnh trong quý chủ yếu đến từ: (i) khấu hao tăng mạnh khi vận hành Dung Quất 2, giai đoạn 2 (2.888 tỷ đồng; +32% q/q; +70% svck); (ii) BLNG mảng nông nghiệp suy yếu do giá heo bình quân thấp hơn; và (iii) giá than cốc tăng ~8% q/q do gián đoạn nguồn cung tại Úc. Bên cạnh đó, do không còn vốn hóa lãi vay xây dựng nhà máy, chi phí lãi vay tăng lên 1.237 tỷ đồng (+52% q/q; +120% svck) dẫn đến tạm thời gây áp lực lên biên lợi nhuận ròng.
Chúng tôi kỳ vọng chi phí đầu vào trong năm 2026 sẽ ổn định trong khi giá bán thép tăng, công suất nhà máy mới dần được tối ưu làm BLNG 2026 cải thiện lên mức 19,4%.
HPG – Dự báo tăng trưởng lợi nhuận mạnh
 Khuyến nghị:
- Khuyến nghị MUA
- Giá mục tiêu: 35.700 đồng/cp (cuối 2026)
- Tỷ suất lợi nhuận +28%. Giá hiện tại 28.000 đ/CP ngày 17/04/2026.
 Đặc quyền ngày trở lại: Miễn phí giao dịch trong 90 ngày! Dành riêng cho khách hàng Inactive 2025. Đặt lệnh ngay để kích hoạt.
 Điểm nhấn đầu tư:
- HPG đặt mục tiêu tăng trưởng 35% doanh thu và 42% lợi nhuận cho năm 2026. Kế hoạch này thể hiện sự tự tin của ban lãnh đạo.
- Năm 2026 là năm đầu tiên Dung Quất 2 vận hành đủ 12 tháng, nâng tổng công suất HRC lên 9 triệu tấn/năm.
- Bộ Công Thương đã ban hành thuế chống bán phá giá tạm thời đối với thép cán nóng (HRC) khổ rộng từ Trung Quốc với mức thuế 27,83%. HPG sẽ được hưởng lợi cả về sản lượng sản xuất và giá bán nhờ giảm bớt áp lực cạnh tranh từ hàng nhập khẩu giá rẻ.
- Giá thép đang trong xu hướng cải thiện và KQKD Q1 tích cực có thể là chất xúc tác cho giá cổ phiếu trong ngắn hạn.
- Cổ tức bằng cổ phiếu 10% (dự kiến chi trả trong tháng 4) và cổ tức tiền mặt 500 đồng/cp (lợi suất cổ tức 1,9%), cùng kế hoạch cổ tức năm 2026 là 15% trên mệnh giá (chưa xác định bằng cổ phiếu hay tiền mặt).
- Đây là cổ phiếu vốn hóa lớn, được hưởng lợi từ dòng vốn đầu tư thụ động khi thị trường được nâng hạng.
Quan điểm PTKT:
- HPG đang trong xu hướng tăng ngắn hạn và dần mạnh hơn, giao dịch gần vùng kháng cự tuần (28,450).
- RSI ở mức 56,33, chưa vào vùng quá mua, vẫn còn dư địa tăng giá.
- MACD cắt lên đường tín hiệu và Histogram dương, xác nhận động lực tăng giá đang hình thành.
 Vùng hỗ trợ (Vùng cân nhắc tham gia/mua): 27.400
 Vùng kháng cự (Vùng cân nhắc chốt lời): 28.450
1 Likes
CTCP Tập đoàn Hòa Phát (HPG - HSX)
Giá hiện tại: 27.35
Giá mục tiêu: 36
Tổ chức thành công ĐHCĐ vào ngày 21/4
ĐHCĐ của HPG diễn ra ngày 21/4/2026, với sự tham dự đông đảo của cổ đông. Đại hội đã thông qua tất cả các tờ trình, bao gồm KHKD cho năm 2026, chính sách cổ tức cho giai đoạn 2025-2026 và phương án phân phối lợi nhuận. Đồng thời, công ty cũng đã công bố KQKD sơ bộ Q1/2026 khả quan. Những thông tin chính như sau:
Lợi nhuận Q1 tăng mạnh nhờ sản lượng tiêu thụ ổn định, tỷ suất lợi nhuận cải thiện và lợi nhuận không thường xuyên.
HPG công bố KQKD Q1/2026 đầy ấn tượng với lợi nhuận thuần đạt 9.055 tỷ đồng, tăng 171% so với cùng kỳ và tăng 135% so với quý trước. Kết quả trên cao hơn 29% so với dự báo của chúng tôi ở mức 7 nghìn tỷ đồng. Trong đó lợi nhuận thuần từ HĐKD cốt lõi đạt 5,2 nghìn tỷ đồng (gần như sát với dự báo), tăng 56% so với cùng kỳ và tăng 35% so với quý trước, cùng với lợi nhuận không thường xuyên 3.855 tỷ đồng (cao hơn nhiều so với dự báo của chúng tôi ở mức 1,5 nghìn tỷ đồng) từ việc thoái vốn tại dự án Khu đô thị Forestar Phố Nối.
Lợi nhuận từ HĐKD cốt lõi vững chắc, chủ yếu nhờ sản lượng tiêu thụ thép tăng ổn định 28% so với cùng kỳ, tỷ suất lợi nhuận mở rộng nhờ giá bán bình quân cao hơn và công suất hoạt động tại các nhà máy cải thiện.
Với kết quả trên, công ty hoàn thành 39,4% dự báo lợi nhuận thuần cho cả năm 2026 của chúng tôi ở mức 23 nghìn tỷ đồng, tăng trưởng 49%. BLĐ HPG bày tỏ sự tự tin về khả năng hoàn thành mục tiêu lợi nhuận thuần 22 nghìn tỷ đồng trong năm 2026. Thậm chí, chúng tôi nhận thấy tiềm năng lợi nhuận sẽ vượt xa kỳ vọng nếu các điều kiện thị trường tiếp tục duy trì đà ổn định như giai đoạn vừa qua.
Giai đoạn 2026-2030 là kỷ nguyên vàng của HPG
triển vọng của ngành thép Việt Nam giai đoạn 2025–2030 rất khả quan, với nhu cầu dự kiến tăng trên 10%/năm nhờ đẩy mạnh đầu tư công và phục hồi kinh tế. Trên bình diện quốc tế, áp lực cạnh tranh từ thép Trung Quốc đang có dấu hiệu hạ nhiệt khi nước này thực hiện lộ trình tái cân bằng cung cầu. Việc chủ động cắt giảm 5% sản lượng, đưa tổng công suất xuống dưới ngưỡng 1 tỷ tấn kể từ năm 2025. Trong năm 2026, Trung Quốc tiếp tục mục tiêu cắt giảm thêm 2% sản lượng, hỗ trợ cho việc giảm sản lượng xuất khẩu trong những năm tới.
Bất chấp các rào cản mới nổi như Cơ chế điều chỉnh biên giới carbon (CBAM) của EU, HPG tự tin vào khả năng thích ứng nhờ lộ trình khử carbon dài hạn. BLĐ lưu ý rằng sản lượng xuất khẩu hiện tại sang EU vẫn ở mức có thể kiểm soát (khoảng 100.000 tấn/năm) so với tổng công suất 16 triệu tấn của công ty. HPG đang chủ động bám sát Quyết định 263/QĐ-TTg về thí điểm hạn ngạch phát thải cho các lĩnh vực có tác động cao như thép, xi măng và điện
Mặc dù mức thuế tự vệ 6,1% đối với thép xây dựng đã chính thức hết hiệu lực từ ngày 23/3/2026, BLĐ HPG vẫn giữ quan điểm lạc quan về khả năng kiểm soát thị trường trước rủi ro thép nhập khẩu từ Trung Quốc. Sự tự tin này đến từ mức thuế nhập khẩu 15% vẫn còn hiệu lực, kết hợp với chi phí logistics giúp thép thanh của HPG (chiếm 75% sản lượng thép xây dựng) duy trì năng lực cạnh tranh cao. Mặc dù có rủi ro bán phá giá ở phân khúc thép cuộn giá rẻ, không thương hiệu (chiếm 25% sản lượng thép xây dựng), đặc biệt là tại miền Bắc, HPG lưu ý rằng Bộ Công Thương sẽ xem xét khởi xướng điều tra nếu có bằng chứng về các hành vi này.
Đối với HRC, việc áp dụng thuế chống lẩn tránh thuế CBPG đối với HRC khổ rộng từ Trung Quốc (có hiệu lực từ 17/4/2026) dự kiến sẽ tạo động lực lớn cho sản lượng tiêu thụ của HPG trong thời gian tới. Chúng tôi dự báo HPG sẽ thiết lập những kỷ lục mới về sản lượng tiêu thụ HRC trong các tháng tới.
Duy trì khuyến nghị Mua vào
HPG hiện đang giao dịch với P/E trượt dự phóng 1 năm là 9,6 lần, thấp hơn so với bình quân 3 năm ở mức 13 lần. Chúng tôi duy trì khuyến nghị Mua vào, với giá mục tiêu không đổi là 36.300đ
1 Likes
36.3 là có tính chia cổ tức chưa bác, hay đơn thuần chỉ là giá cổ phiếu
HPG đi ngang cũng gần được một năm rồi
Đúng rồi bro
1 Likes
năm nay ĐTC mà ngon thì HPG lên giá được không nhỉ
Đúng rồi bro.
1 Likes
hpg nhịp này có vẻ khỏe đó bác
khoẻ thì múc đi bạn
OK bro
HPG chuẩn bị có tin gì à ad