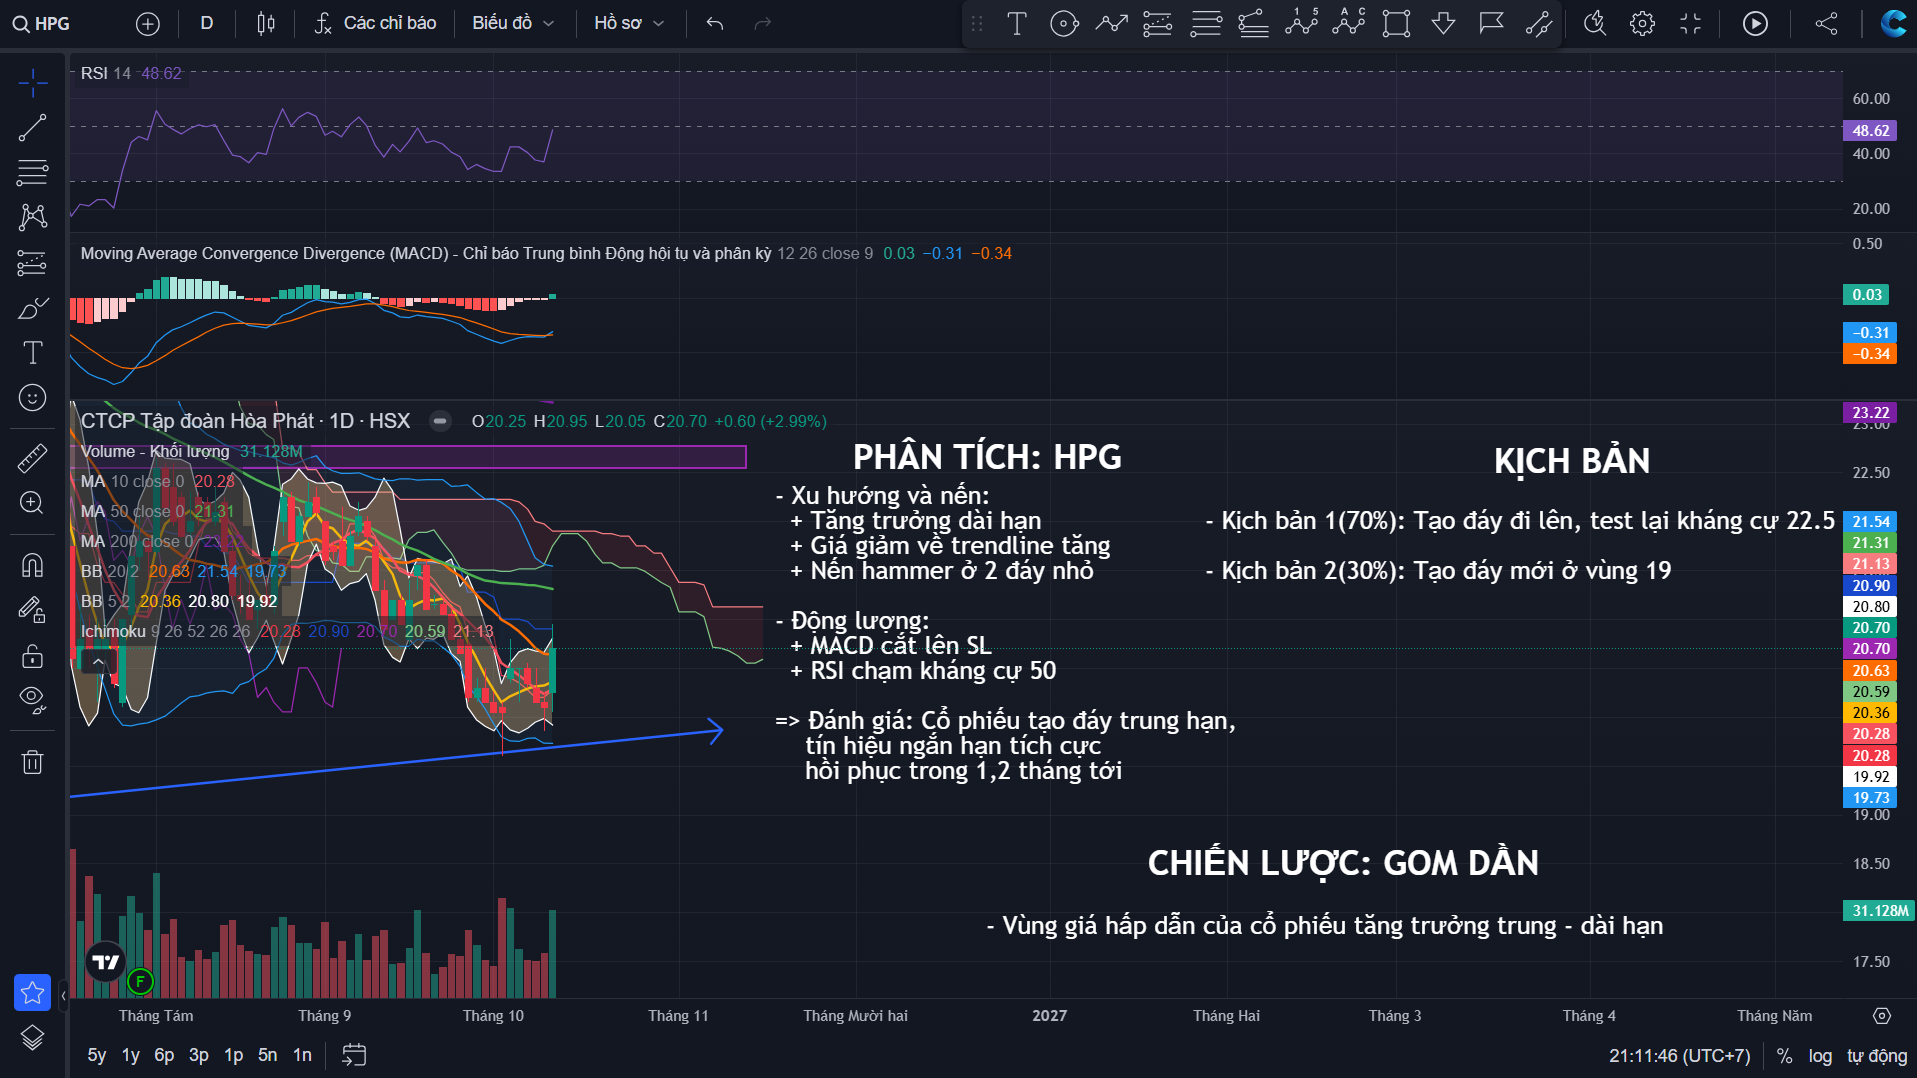
Trong phiên giao dịch ngày 12/10/2026, VN-Index giảm 14 điểm, trong đó VIC và VHM đóng góp phần lớn mức giảm của chỉ số. Dù thị trường vẫn chịu áp lực, HPG đang xuất hiện một số tín hiệu kỹ thuật đáng chú ý sau nhịp điều chỉnh, mở ra khả năng hình thành đáy trung hạn và phục hồi trong 1–2 tháng tới.
Vậy HPG đã tạo đáy hay chưa? Đây có phải vùng giá phù hợp để nhà đầu tư trung và dài hạn bắt đầu giải ngân?
 1. Xu hướng dài hạn: HPG đang tiến sát trendline hỗ trợ
Trên khung thời gian tháng, HPG vẫn duy trì cấu trúc tăng dài hạn với các đáy sau cao hơn đáy trước. Hiện tại, giá đang tiến sát đường trendline tăng hình thành từ chu kỳ trước.
Đây là khu vực đáng chú ý vì nếu trendline tiếp tục phát huy vai trò hỗ trợ, HPG có thể hình thành đáy và bước vào nhịp phục hồi mới.
Bên cạnh đó, giá đã xuất hiện hai cây nến Hammer tại vùng đáy ngắn hạn . Đây là tín hiệu cho thấy lực cầu đang phản ứng tại vùng giá thấp, dù vẫn cần thêm diễn biến xác nhận trong các phiên tiếp theo.
 2. Tín hiệu kỹ thuật ngắn hạn đang cải thiện
Xét trên khung thời gian ngắn hạn, HPG đã xuất hiện một số tín hiệu tích cực:
- Hai nến Hammer: Cho thấy giá đã có lực mua kéo lên sau khi chịu áp lực bán trong phiên.
- MA5 cắt lên MA10: Động lượng ngắn hạn bắt đầu cải thiện.
- Giá duy trì phía trên MA20: Cho thấy lực cầu đang cố gắng giữ cấu trúc phục hồi.
- MACD cắt lên đường Signal: Động lượng tăng ngắn hạn đang được củng cố.
- RSI tiến gần vùng 50: Đây là ngưỡng cần theo dõi để đánh giá liệu sức mạnh giá có đủ để chuyển sang trạng thái tích cực hơn hay không.
Tuy nhiên, các tín hiệu này chưa đủ để khẳng định HPG đã chính thức đảo chiều. Đặc biệt, khi giá tiến về các vùng kháng cự, áp lực chốt lời vẫn có thể xuất hiện.
 3. Hai kịch bản cần theo dõi
Kịch bản 1: HPG hình thành đáy và phục hồi
Đây là kịch bản được ưu tiên trong phân tích hiện tại.
Việc giá tiến sát trendline tăng dài hạn, xuất hiện hai nến Hammer và có tín hiệu cải thiện về MACD là những yếu tố hỗ trợ cho khả năng HPG hình thành đáy trung hạn.
Nếu lực cầu tiếp tục duy trì, cổ phiếu có thể phục hồi và kiểm định vùng kháng cự quanh 22.5 .
Trong kịch bản này, HPG có thể bước vào giai đoạn phục hồi trong 1–2 tháng tới. Tuy nhiên, vùng 22.5 sẽ cần được vượt qua để củng cố thêm triển vọng tăng giá.
Kịch bản 2: HPG phá vỡ hỗ trợ và giảm về vùng 19
Kịch bản tiêu cực được đặt ra nếu lực bán quay trở lại và HPG không giữ được vùng hỗ trợ hiện tại.
Khi đó, giá có thể tiếp tục điều chỉnh về quanh 19 , là vùng đáy sâu hơn cần quan sát.
Nếu kịch bản này xảy ra, nhà đầu tư giải ngân quá nhanh hoặc sử dụng toàn bộ vốn ở vùng giá hiện tại có thể phải chịu áp lực đáng kể.
Vì vậy, dù nghiêng về khả năng tạo đáy và phục hồi, vẫn cần duy trì kế hoạch quản trị vốn cho trường hợp thị trường diễn biến bất lợi.
 4. Chiến lược với HPG: Ưu tiên gom từng phần
Với nhà đầu tư trung và dài hạn, vùng giá hiện tại có thể bắt đầu được đưa vào danh sách theo dõi giải ngân, do HPG đang tiến sát trendline tăng dài hạn và xuất hiện những tín hiệu phục hồi ban đầu.
Tuy nhiên, thay vì mua toàn bộ vị thế ngay lập tức, chiến lược hợp lý hơn là chia vốn thành nhiều phần và giải ngân theo diễn biến thực tế của giá .
Cụ thể:
- Giai đoạn đầu: Có thể cân nhắc giải ngân một phần nếu giá duy trì được vùng hỗ trợ và các tín hiệu phục hồi tiếp tục được củng cố.
- Giai đoạn xác nhận: Theo dõi khả năng vượt các vùng kháng cự gần và cải thiện động lượng trước khi tăng tỷ trọng.
- Nếu giá giảm về vùng 19: Đánh giá lại cấu trúc giá, diễn biến thị trường và luận điểm đầu tư trước khi quyết định mua thêm.
Đối với nhà đầu tư ngắn hạn, nên thận trọng hơn vì các tín hiệu đảo chiều hiện tại vẫn cần được xác nhận.
 5. Những rủi ro cần lưu ý
Dù HPG đang có dấu hiệu tích cực, vẫn tồn tại một số rủi ro:
Thứ nhất, thị trường chung chưa ổn định. VN-Index vẫn chịu áp lực từ nhóm cổ phiếu vốn hóa lớn. Nếu thị trường tiếp tục điều chỉnh, HPG có thể bị ảnh hưởng dù cấu trúc kỹ thuật riêng đang cải thiện.
Thứ hai, tín hiệu tạo đáy có thể thất bại. Hai nến Hammer và MACD cắt lên Signal chỉ phản ánh khả năng thay đổi động lượng, không đảm bảo giá sẽ đảo chiều thành công.
Thứ ba, vùng kháng cự có thể tạo áp lực chốt lời. Nếu HPG tiến đến vùng 22.5 nhưng không vượt qua được, cổ phiếu có thể tiếp tục rung lắc hoặc quay lại kiểm định hỗ trợ.
 Kết luận
HPG đang tiến sát trendline tăng dài hạn và xuất hiện một số tín hiệu kỹ thuật tích cực sau nhịp điều chỉnh, gồm hai nến Hammer, MA5 cắt lên MA10 và MACD cắt lên đường Signal.
Trong 1–2 tháng tới, kịch bản được ưu tiên là HPG hình thành đáy và phục hồi lên kiểm định vùng 22.5 . Ngược lại, nếu cấu trúc hỗ trợ bị phá vỡ, vùng 19 sẽ là mốc cần theo dõi.
Với nhà đầu tư trung và dài hạn, có thể bắt đầu quan sát cơ hội giải ngân từng phần, nhưng không nên mặc định rằng HPG đã tạo đáy chỉ dựa trên tín hiệu kỹ thuật ban đầu.
Chiến lược quan trọng nhất lúc này là giải ngân có kế hoạch, theo dõi xác nhận của giá và luôn chuẩn bị phương án nếu kịch bản phục hồi không xảy ra.
Lưu ý: Nội dung trên được xây dựng dựa trên phân tích kỹ thuật và chỉ nhằm cung cấp thông tin để nhà đầu tư tham khảo, không phải là khuyến nghị mua hoặc bán chứng khoán. Nhà đầu tư cần tự đánh giá khẩu vị rủi ro và chiến lược đầu tư trước khi đưa ra quyết định.
Mọi người liên hệ: 0832217147 để tham gia cộng đồng/nhận hỗ trợ tư vấn miễn phí hoặc tham gia vào quỹ đầu tư của chúng tôi nhé