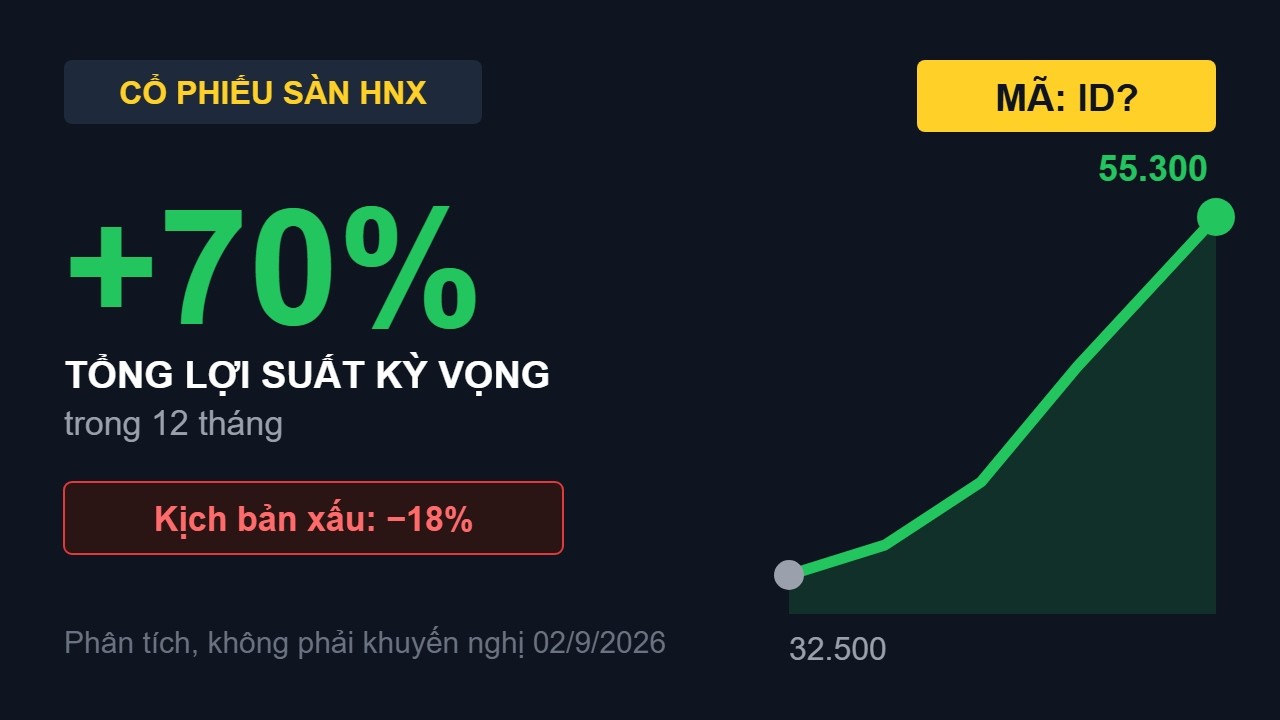
Chào bác chủ top @chungnhalam cùng các bác đang theo dõi cổ phiếu IDC,
Rất đồng tình với các phân tích sâu sắc của bác chủ top về vị thế đầu ngành KCN của IDC cũng như định giá còn rất hấp dẫn trong chu kỳ tăng trưởng hiện tại.
Bổ sung thêm góc nhìn tài chính và định lượng dòng tiền chi tiết để các bác cùng tham khảo:
-
Quỹ đất sạch sẵn sàng cho thuê hơn 510 ha: Các dự án trọng điểm như Hựu Thạnh, Quế Võ 2, Cầu Nghìn, Phú Mỹ 2 đảm bảo khả năng bàn giao đều đặn 80–90 ha/năm trong giai đoạn 2026–2027. Giá trị tài sản ròng (RNAV) của quỹ đất này ước tính đạt ~47.000 đ/cp. Lượng MOU đã ký và khách hàng FDI chờ nhận đất đang tạo bệ phóng doanh thu rất vững cho các quý tới.
-
Cỗ máy dòng tiền phụ trợ & đệm cổ tức tiền mặt 9.2%/năm: Khác biệt lớn nhất của IDICO so với các doanh nghiệp KCN thuần túy là mảng phân phối điện KCN tiêu thụ 1.85–2.15 tỷ kWh/năm, trạm thu phí BOT An Sương - An Lạc và hơn 178.000 m2 nhà xưởng xây sẵn (RBF). Khối tài sản này tạo ra dòng EBITDA định kỳ ổn định trên 1.100 tỷ VND/năm – chính là nguồn tiền mặt dồi dào bảo chứng cho mức chi trả cổ tức tiền mặt 3.000 – 3.500 đ/cp đều như vắt chanh.
-
Vị thế tài chính cực kỳ lành mạnh với 7.360 tỷ VND tiền mặt: Với lượng tiền gửi dồi dào và 5.777 tỷ VND doanh thu chưa thực hiện từ khách thuê trả trước, IDC sở hữu vị thế tiền mặt ròng 1.483 tỷ VND. Nhờ đó, doanh nghiệp hoàn toàn tự tài trợ được chi phí đền bù giải phóng mặt bằng 470 ha KCN Tân Phước 1 (Tiền Giang) mà không cần phát hành tăng vốn pha loãng hay chịu rủi ro nợ vay.
Mô hình định giá kết hợp (RNAV, DCF, EV/EBITDA) xác lập vùng giá trị hợp lý của IDC ở mức 41.400 – 47.000 đ/cp, P/E forward chỉ ~5.7x, mở ra biên an toàn rất lớn cho nhà đầu tư trung - dài hạn.
Gửi bác chủ top @chungnhalam và cả nhà video phân tích chi tiết báo cáo tài chính và mô hình dòng tiền IDC để mọi người tiện theo dõi trực tiếp ngay tại diễn đàn: