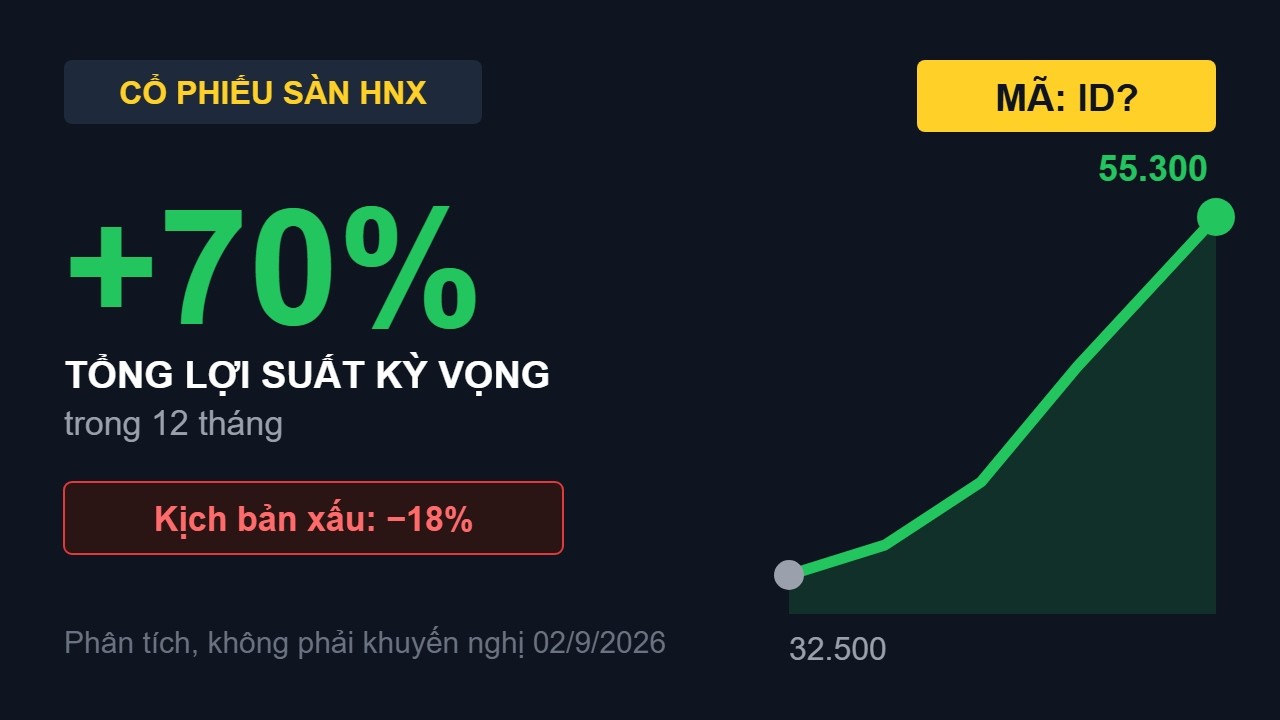
IDC và VND lợi nhuận tăng trưởng cao nhất ngành, định giá hấp dẫn nhất nhưng giá chưa tăng
IDC lợi nhuận tăng trưởng rất mạnh. Định giá P/E quanh 5 lần hấp dẫn nhất ngành khu công nghiệp mà giá chưa tăng trong khi VGC SZC BCM GEL cùng ngành KCN tăng trần liên tục.
VND thì tăng trưởng mạnh nhất dòng chứng khoán mà giá cũng chưa tăng. Định giá P/E cũng hấp dẫn nhất ngành chứng khoán
Cả IDC và VND đều còn nhiều “của để dành” để tiếp tục tăng trưởng lợi nhuận trong các quý tới.
Rất đồng tình với góc nhìn của bạn về tiềm năng tăng trưởng lợi nhuận và mức định giá rất hấp dẫn của IDC ở thời điểm hiện tại. Đúng như bạn chia sẻ, IDC đang sở hữu lợi nhuận tăng trưởng mạnh mẽ nhưng mức định giá P/E forward lại bị thị trường chiết khấu về mức rất thấp (chỉ ~5.7x, P/E trailing 6.4x, EV/EBITDA 2.99x).
Nếu nhìn sâu vào cấu trúc tài sản và dòng tiền thì IDC đang sở hữu 3 bệ đỡ giá trị thực tế rất vững chắc:
Quỹ đất sạch sẵn sàng cho thuê 510 ha: Các dự án Hựu Thạnh, Quế Võ 2, Cầu Nghìn, Phú Mỹ 2 đảm bảo khả năng bàn giao 80–90 ha/năm trong 2026–2027 với giá trị tài sản ròng (RNAV) đạt ~47.004 đ/cp. Điểm rơi lợi nhuận từ bàn giao đất KCN sẽ bùng nổ rõ nét khi các hợp đồng ghi nhận doanh thu.
Cỗ máy dòng tiền tiện ích & hạ tầng định kỳ: Khác với các doanh nghiệp KCN thuần túy bán đất, IDC sở hữu hệ thống phân phối điện KCN 1.85–2.15 tỷ kWh/năm, trạm BOT An Sương - An Lạc và 178.431 m2 sàn nhà xưởng xây sẵn (RBF) đem lại EBITDA định kỳ ổn định trên 1.100 tỷ/năm. Đây là nguồn tiền thật bảo đảm chi trả cổ tức tiền mặt 3.000 đ/cp (tỷ suất lợi tức lên tới 9.2%/năm).
Vị thế tiền mặt ròng 1.483 tỷ VND: Sở hữu 7.360 tỷ VND tiền gửi ngân hàng và 5.777 tỷ VND doanh thu chưa thực hiện (tiền khách thuê trả trước). Nền tảng này giúp IDC tự tài trợ 100% chi phí đền bù giải phóng mặt bằng 470 ha KCN Tân Phước 1 (Tiền Giang) mà không cần phát hành tăng vốn hay vay nợ lớn.
Mô hình định giá kết hợp (RNAV, DCF, EV/EBITDA) xác lập vùng giá trị hợp lý của IDC ở mức 41.424 – 42.193 đ/cp (kỳ vọng tổng lợi suất +36.7% trong 12 tháng).
Gửi các bác video phân tích chi tiết báo cáo tài chính và mô hình dòng tiền IDC để các bác tiện theo dõi trực tiếp ngay tại diễn đàn: