Thị trường hôm nay đỏ lửa nhưng có một mã đang tăng gần trần, kéo thanh khoản đột biến: DGW (Digiworld). Với người chưa biết, DGW là nhà phân phối chính hãng số 1 Việt Nam của Apple, Xiaomi, Dell, HP… — nên mỗi lần Apple ra sản phẩm mới, DGW gần như luôn được nhắc tới đầu tiên. Và với tin đồn iPhone 18 sắp trình làng, nhiều NĐT đang đặt câu hỏi: đây có phải cú hích mới cho định giá cổ phiếu này?
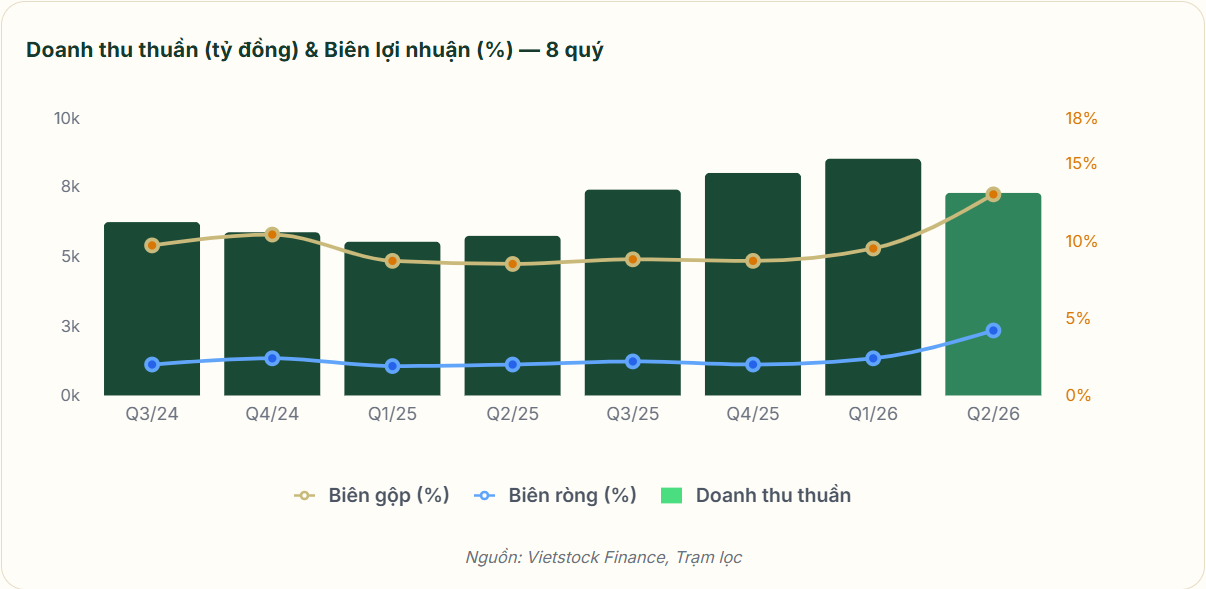
Thực tế thú vị hơn nhiều: iPhone chỉ là phần nổi. Động lực thật sự nằm ở việc DGW đang âm thầm tái cơ cấu mô hình kinh doanh — giảm tỷ trọng điện thoại phổ thông (biên lợi nhuận <5%) để dồn lực vào laptop cao cấp, thiết bị văn phòng và đặc biệt là hạ tầng máy chủ AI (đã trúng gói 127 máy chủ NVIDIA H200 cho Viettel). Kết quả: biên lợi nhuận gộp Q2/2026 nhảy vọt từ 8,5% lên 13,0% — mức cao chưa từng thấy, lợi nhuận tăng 166% YoY.
Ở vùng giá hiện tại, DGW đang giao dịch thấp hơn khá nhiều so với trung vị P/E 5 năm. Nếu chu kỳ iPhone 18 tạo thêm cú hích ngắn hạn, đây có thể là chất xúc tác đẩy nhanh câu chuyện định giá lại vốn đã được đặt ra từ trước.
Trạm lọc có xây một báo cáo đầy đủ về mô hình kinh doanh, kết quả Q2/2026 và 3 kịch bản định giá DGW 2026, nhà đầu tư quan tâm đọc thêm tại đây.
Không khuyến nghị mua/bán, chỉ chia sẻ góc nhìn để nhà đầu tư có thể tham khảo…
DGW: Đánh giá nhanh kết quả quý III/2026 và nhịp giảm hôm nay
Trạm Lọc Đầu Tư · 28/10/2026
Diễn biến: DGW giảm sàn khối lượng lớn sau khi công bố KQKD quý 3 trong khi thị trường vẫn giữ đi ngang.
1. Tích cực: Quy mô tăng mạnh
- Doanh thu quý III đạt 11.022 tỷ đồng, cao nhất từ trước đến nay, tăng 49% so với cùng kỳ.
- Lợi nhuận sau thuế cổ đông mẹ 276 tỷ đồng (+66%). Lũy kế 9 tháng 786 tỷ đồng, đã vượt 19% kế hoạch cả năm.
- Tồn kho giảm 19% so với quý II (từ 5.731 xuống 4.655 tỷ đồng): lượng hàng tích trữ đã được bán ra như kỳ vọng.
2. Vì sao thị trường vẫn bán mạnh?
- Biên lợi nhuận gộp giảm từ 13,0% (quý II) về 8,4%, ngang mức các năm trước. Câu chuyện DGW chuyển sang mảng biên cao (laptop cao cấp, máy chủ AI) là lý do chính giúp giá tăng từ 35 lên 47 nghìn đồng. Quý III cho thấy biên cao của quý II chưa bền vững.
- Dòng tiền kinh doanh âm 1.273 tỷ đồng trong quý. Hàng bán ra phần lớn chuyển thành công nợ phải thu, với khoản phải thu khách hàng lên 4.525 tỷ đồng. Cùng lúc, công ty trả bớt nhà cung cấp. Vay ngắn hạn tăng lên 3.866 tỷ đồng, tiền mặt giảm còn khoảng 1.115 tỷ đồng.
- Dự phòng giảm giá hàng tồn kho tăng lên 214 tỷ đồng (đầu năm: 135 tỷ đồng).
- Giá đã tăng khoảng 30% từ cuối tháng 7 và vượt giá mục tiêu 42.000đ của Trạm Lọc, nên áp lực chốt lời lớn khi kết quả không như kỳ vọng.
3. Góc nhìn Trạm lọc
Xem đầy đủ tại đây.