KDH kỳ vọng thu hơn 10.000 tỷ đồng năm 2027: Dòng tiền bứt phá, lợi nhuận có theo kịp?
CTCP Đầu tư và Kinh doanh Nhà Khang Điền (KDH) đang đặt kỳ vọng lớn vào năm 2027 khi dòng tiền thu từ bán bất động sản dự kiến tăng hơn gấp đôi, vượt 10.000 tỷ đồng. Đáng chú ý, doanh nghiệp còn có khả năng thu thêm hàng nghìn tỷ đồng từ hợp tác đầu tư. Tuy nhiên, dòng tiền tăng mạnh có đồng nghĩa lợi nhuận sẽ bứt phá tương ứng? Câu trả lời phụ thuộc vào tiến độ bán hàng, bàn giao và khả năng hiện thực hóa các thương vụ hợp tác.
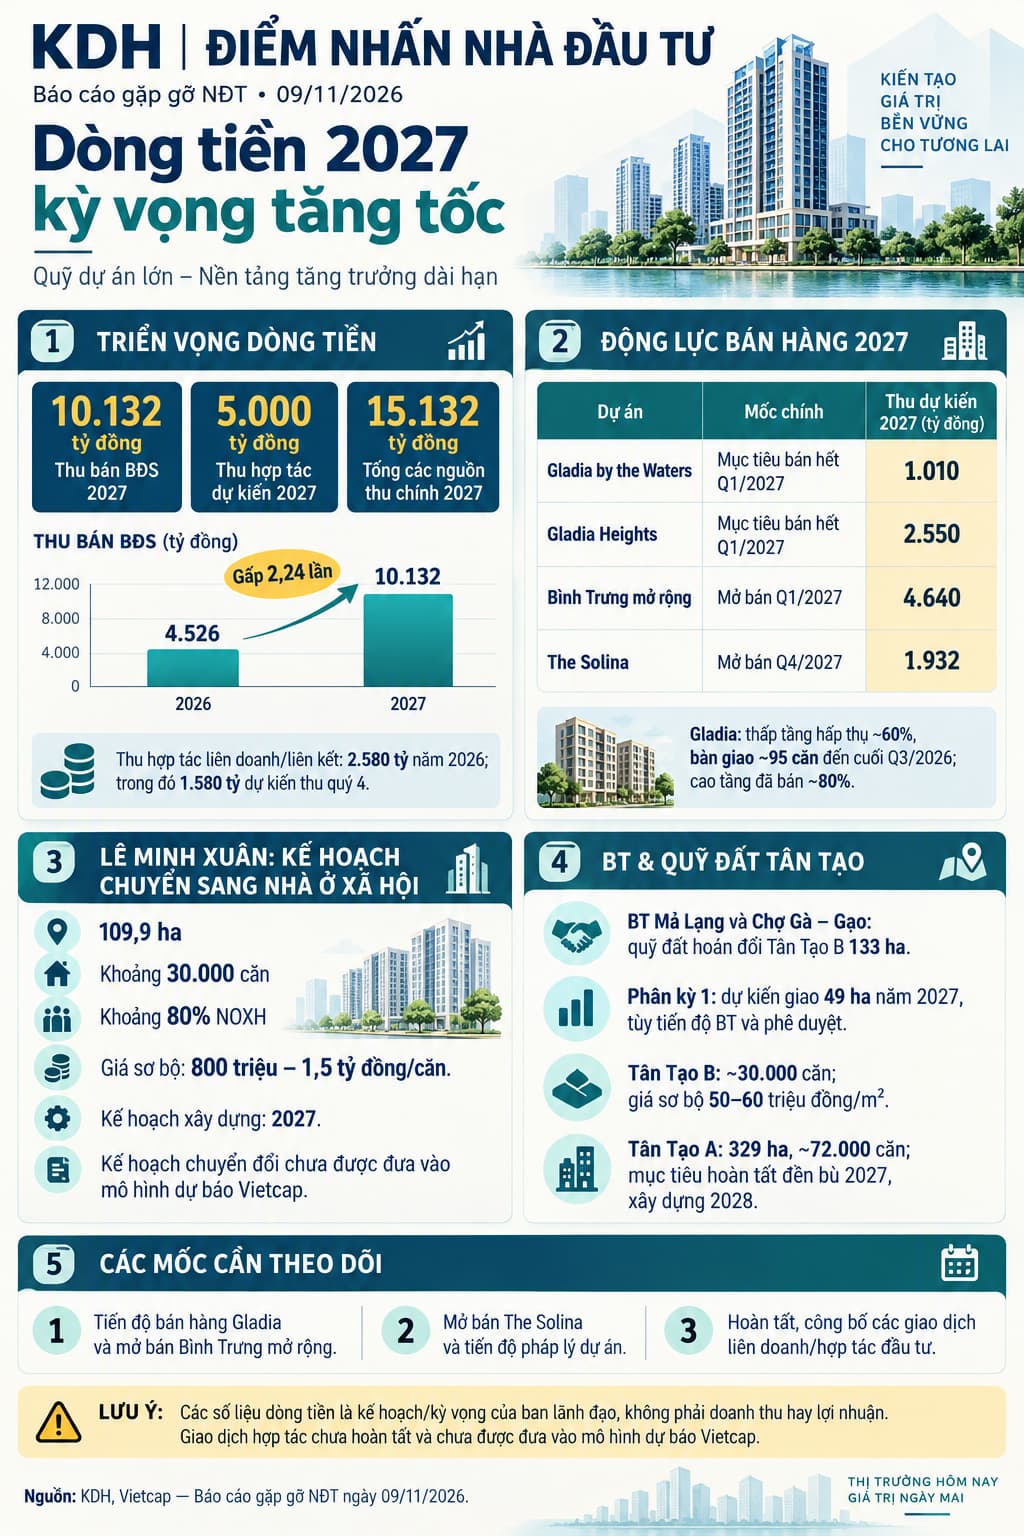
Theo kế hoạch của ban lãnh đạo, dòng tiền thu từ bán bất động sản năm 2027 dự kiến đạt 10.132 tỷ đồng, tăng khoảng 124% so với mức 4.526 tỷ đồng của năm 2026. Đây là mức tăng đáng kể, cho thấy KDH đang chuyển từ giai đoạn tập trung phát triển dự án sang đẩy mạnh bán hàng và thu hồi vốn.
Động lực lớn nhất đến từ ba dự án Gladia, Bình Trưng mở rộng và The Solina. Trong đó, Bình Trưng mở rộng dự kiến đóng góp 4.640 tỷ đồng, chiếm gần 46% tổng dòng tiền bán bất động sản năm 2027. Dự án đã có quyết định giao đất, đang xây dựng hạ tầng và dự kiến mở bán từ quý 1/2027.
Gladia cũng đang ghi nhận tín hiệu tiêu thụ tích cực. Phân khu thấp tầng đã bán khoảng 60% sản phẩm và bàn giao 95 căn tính đến cuối quý 3/2026. Đặc biệt, phân khu căn hộ Gladia Heights đã bán khoảng 80% kể từ khi mở bán tháng 8/2026. Đây là cơ sở hỗ trợ kỳ vọng thu tiền trong thời gian tới, thay vì chỉ dựa vào những dự án chưa triển khai kinh doanh.
Một điểm đáng chú ý khác là dòng tiền từ hợp tác liên doanh, liên kết. KDH dự kiến thu 2.580 tỷ đồng trong năm 2026, trong đó đã nhận 1.000 tỷ đồng tiền đặt cọc vào quý 3 và kỳ vọng thu thêm 1.580 tỷ đồng trong quý 4. Sang năm 2027, nguồn tiền tiềm năng này có thể đạt 5.000 tỷ đồng.
Nếu thực hiện đúng kế hoạch, tổng tiền thu từ bán bất động sản và hợp tác đầu tư năm 2027 có thể đạt 15.132 tỷ đồng, hơn gấp đôi năm 2026. Nguồn vốn bổ sung sẽ giúp KDH cải thiện khả năng tài trợ dự án và giảm áp lực huy động vốn bên ngoài.
Tuy nhiên, cần phân biệt rõ dòng tiền thu về với lợi nhuận. Tiền khách hàng thanh toán trước không đồng nghĩa doanh nghiệp được ghi nhận toàn bộ doanh thu và lợi nhuận ngay lập tức. Đối với bất động sản, tiến độ bàn giao và điều kiện ghi nhận doanh thu mới quyết định kết quả kinh doanh. Trong khi đó, các thương vụ hợp tác đầu tư vẫn đang hoàn tất và chưa được công bố chi tiết.
Về dài hạn, kế hoạch chuyển đổi khu công nghiệp Lê Minh Xuân mở rộng thành dự án khoảng 30.000 căn hộ, với 80% là nhà ở xã hội, mở ra hướng phát triển mới. Tuy nhiên, dự án mới đặt mục tiêu khởi công quý 1/2027 và dự kiến bàn giao từ năm 2029, nên chưa phải động lực lợi nhuận trước mắt.
Rủi ro lớn nhất nằm ở khả năng triển khai đúng tiến độ và sức hấp thụ của thị trường. Nếu Bình Trưng mở rộng hoặc The Solina chậm mở bán, dòng tiền năm 2027 có thể thấp hơn kỳ vọng. Việc các thương vụ hợp tác không hoàn tất đúng kế hoạch cũng sẽ ảnh hưởng đáng kể đến nguồn vốn dự kiến.
Nhìn chung, câu chuyện đáng chú ý nhất của KDH trong năm 2027 là khả năng tạo ra dòng tiền lớn từ các dự án hiện hữu và sản phẩm mở bán mới. Tuy nhiên, dòng tiền cải thiện chưa đủ để khẳng định lợi nhuận sẽ tăng tương ứng. Tiến độ mở bán Bình Trưng mở rộng, bàn giao Gladia và hoàn tất các giao dịch hợp tác sẽ là những yếu tố quyết định.
Với nhà đầu tư quan tâm KDH, việc đánh giá cổ phiếu cần đặt triển vọng thu tiền bên cạnh khả năng chuyển hóa thành lợi nhuận thực tế, thay vì chỉ nhìn vào quy mô dự án hoặc kế hoạch doanh số.
Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của KDH có thể vào trang tiểu sử để xem phân tích chi tiết.