- KDH đóng cửa 15.100 đồng (+5,2%), trong khi VN-Index giảm 0,88%.
- Khối lượng khớp ~33,6 triệu cp, gấp 4 lần bình quân 10 phiên.
- Khối ngoại mua ròng ~11,6 triệu cp (~179 tỷ đồng), chủ yếu qua giao dịch thỏa thuận.
- TP.HCM giao đất dự án Bình Trưng (18,24ha) theo QĐ 7251 ngày 29/10/2026.
- Dự án có 7,15ha đất ở. Dự kiến gồm ~200 căn thấp tầng và ~3.000 căn hộ.
- Quỹ đất KDH tại Bình Trưng – Cát Lái lên gần 40ha.
- Quý III/2026: LNST sau CĐTS 176 tỷ đồng (-25%).
- 9T2026: LNST sau CĐTS 1.209 tỷ đồng (+117%).
- Gladia thấp tầng đã bàn giao ~95/226 căn. Gladia Heights dự kiến bàn giao từ 2027.
- Các dự án dự kiến đóng góp từ 2027: Bình Trưng, The Solina, KCN Lê Minh Xuân mở rộng.
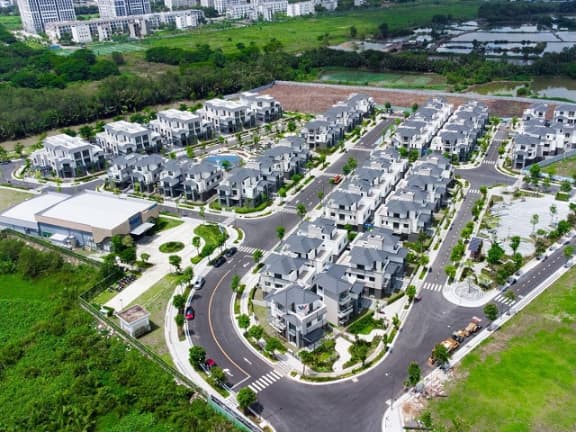
KDH dự kiến thu hơn 15.000 tỷ năm 2027, nhưng áp lực nợ có giảm?
CTCP Đầu tư và Kinh doanh Nhà Khang Điền (KDH) đặt kế hoạch thu về 15.132 tỷ đồng trong năm 2027, hơn gấp đôi mức dự kiến năm 2026. Tuy nhiên, dư nợ vay đã lên gần 17.800 tỷ đồng, kéo theo áp lực lãi vay đáng kể. Câu hỏi quan trọng không chỉ là KDH có bao nhiêu dự án để bán, mà là tốc độ thu tiền có đủ nhanh để giảm gánh nặng tài chính hay không.
Trong 9 tháng đầu năm 2026, KDH ghi nhận lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 1.208 tỷ đồng, hoàn thành 81% kế hoạch năm. Như vậy, quý 4 chỉ cần đóng góp khoảng 292 tỷ đồng để hoàn thành mục tiêu 1.500 tỷ đồng.
Dù vậy, chất lượng lợi nhuận cần được nhìn nhận thận trọng. Kết quả 9 tháng được hỗ trợ đáng kể bởi lãi mua rẻ An Lập, thoái vốn Bình Trưng Mới và khoản bồi thường trong quý 3. Đây không phải những nguồn lợi nhuận có thể lặp lại thường xuyên. Vì vậy, hoàn thành kế hoạch năm chưa đồng nghĩa hoạt động kinh doanh cốt lõi đã phục hồi mạnh.
Điểm tích cực hơn nằm ở khả năng bán hàng và thu tiền. Trong 9 tháng, KDH ghi nhận tổng số tiền thu từ kinh doanh và hợp tác đạt 4.889 tỷ đồng. Riêng hai phân khu Gladia đóng góp 3.889 tỷ đồng, cho thấy các dự án đang tạo ra nguồn thu thực tế.
Tuy nhiên, tiền thu từ dự án liên doanh không đồng nghĩa toàn bộ số tiền đã chuyển về công ty mẹ. Chẳng hạn, tiền bán hàng tại Gladia được giữ lại trong liên doanh để triển khai dự án và chỉ phân chia theo cơ chế quyết toán. Đây là khác biệt quan trọng khi đánh giá khả năng trả nợ.
Bước sang năm 2027, Bình Trưng mở rộng và 11A Solina được kỳ vọng trở thành hai động lực thu tiền mới. Bình Trưng mở rộng dự kiến mở bán 2.000 căn trong quý 1, mang về khoảng 4.640 tỷ đồng. Trong khi đó, 11A Solina dự kiến mở bán 1.400 căn vào quý 4, đóng góp khoảng 1.932 tỷ đồng.
Hai dự án này có thể tạo bước chuyển lớn về quy mô kinh doanh. Tuy nhiên, việc mở bán không đồng nghĩa doanh thu và lợi nhuận được ghi nhận ngay. Bình Trưng mở rộng dự kiến bàn giao từ năm 2028, còn 11A Solina từ năm 2029. Vì vậy, năm 2027 nhiều khả năng là giai đoạn cải thiện nguồn tiền thu trước, trong khi lợi nhuận từ bàn giao sẽ đến muộn hơn.
Vấn đề nằm ở chỗ KDH phải duy trì nguồn vốn lớn trong thời gian chờ các dự án hoàn thành.
Cuối quý 3/2026, dư nợ vay đạt 17.777 tỷ đồng, trong khi tiền mặt khoảng 6.199 tỷ đồng. Nợ vay ròng tương đương 11.578 tỷ đồng. Với lãi suất bình quân 10,8%/năm, chi phí lãi vay ước tính gần 1.920 tỷ đồng mỗi năm nếu dư nợ duy trì như hiện tại, chưa tính phần được vốn hóa vào giá trị dự án.
Đáng chú ý, kế hoạch thu tiền năm 2027 còn bao gồm 5.000 tỷ đồng từ bán sỉ, chuyển nhượng cổ phần và hợp tác đầu tư, chiếm khoảng 33% tổng nguồn thu dự kiến. Điều này cho thấy KDH không chỉ phụ thuộc vào bán nhà cho khách hàng cá nhân mà còn cần các giao dịch hợp tác để cân đối nguồn vốn.
Áp lực tài chính có thể kéo dài khi KDH đồng thời triển khai dự án BT Mả Lạng - Gà Gạo để nhận quỹ đất hoán đổi Tân Tạo B rộng 133 ha. Dự án đòi hỏi ứng vốn trước, trong khi nguồn tiền từ kinh doanh quỹ đất dự kiến chỉ xuất hiện ở những năm sau.
Bên cạnh đó, việc chuyển đổi Lê Minh Xuân thành dự án 30.000 căn nhà ở cũng mở ra dư địa phát triển dài hạn. Tuy nhiên, tiến độ xây dựng kéo dài 4–5 năm và lợi nhuận nhà ở xã hội chịu giới hạn, nên đây chưa phải động lực giải quyết nhanh áp lực dòng tiền.
Nhìn chung, KDH có lợi thế về quỹ đất và danh mục dự án đang tiến gần giai đoạn thương mại hóa. Nhưng giá trị quỹ đất chỉ thực sự chuyển thành sức mạnh tài chính khi doanh nghiệp bán được hàng, thu được tiền và kiểm soát tốt vốn vay.
Vì vậy, câu chuyện đầu tư KDH trong 1–2 quý tới sẽ phụ thuộc nhiều vào tiến độ hoàn tất nghĩa vụ tài chính tại Bình Trưng mở rộng, kết quả mở bán đầu năm 2027 và khả năng hiện thực hóa các khoản hợp tác. Nếu các nguồn thu đến đúng kế hoạch, áp lực nợ có cơ sở để giảm dần. Ngược lại, chậm bán hàng hoặc phải tăng ưu đãi có thể khiến gánh nặng tài chính kéo dài.
Với KDH, điều cần đánh giá không chỉ là tiềm năng tăng giá của quỹ đất, mà còn là mức giá cổ phiếu đã phản ánh bao nhiêu kỳ vọng và rủi ro dòng tiền.
Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của KDH có thể vào trang tiểu sử để xem phân tích chi tiết.
KDH: 2027 có thể là điểm rơi tăng trưởng dòng tiền
-
 Dòng tiền BĐS tăng tốc: Khang Điền (KDH) kỳ vọng dòng tiền bán BĐS năm 2027 vượt 10.000 tỷ đồng, hơn gấp đôi kế hoạch 4.526 tỷ đồng năm 2026.
-
 Gladia chứng minh sức hấp thụ: Gladia Heights có 616 căn hộ; khoảng 500 căn được mở bán tháng 8/2026 và hơn 90% được đặt mua ngay ngày đầu, tương ứng giá trị giao dịch gần 4.000 tỷ đồng. Dự án được kỳ vọng bắt đầu ghi nhận kết quả từ 2027.
-
 Nguồn cung 2027 tiếp tục được bổ sung: Sau Gladia, Bình Trưng mở rộng dự kiến mở bán Q1/2027 và có thể đóng góp khoảng 4.640 tỷ đồng dòng tiền trong năm. The Solina dự kiến mở bán Q4/2027, tạo nguồn sản phẩm gối đầu cho chu kỳ tiếp theo.
-
 JV/liên kết là catalyst đáng chú ý: KDH kỳ vọng thêm khoảng 5.000 tỷ đồng dòng tiền từ hoạt động liên doanh/liên kết. Nếu các kế hoạch được hiện thực hóa, tổng nguồn tiền thu về năm 2027 có thể đạt khoảng 15.132 tỷ đồng.
-
 Nền lợi nhuận cải thiện: 9T2026, LNST sau lợi ích CĐTS đạt 1.209 tỷ đồng, +117% YoY, trong khi biên LNG đạt 55,9%, so với 52,0% cùng kỳ. Tuy nhiên, một phần lợi nhuận 2026 đến từ các khoản bất thường, do đó tăng trưởng 2027 cần được kiểm chứng thêm bằng bàn giao và dòng tiền thực tế.
-
 Quỹ đất tạo dư địa dài hạn: Một báo cáo phân tích năm 2026 ước tính KDH sở hữu khoảng 600 ha quỹ đất, với Gladia, Bình Trưng, The Solina, Tân Tạo và Lê Minh Xuân tạo pipeline phát triển cho các năm tiếp theo.
-
 Rủi ro cần theo dõi: Dư nợ cuối Q2/2026 khoảng 16.700 tỷ đồng, tăng 64% so với đầu năm. Vì vậy, tiến độ mở bán, thu tiền và việc hiện thực hóa dòng tiền 2027 là những biến số đặc biệt quan trọng.
 Góc nhìn đầu tư
-
 Điểm đáng chú ý của KDH đang chuyển từ “sở hữu quỹ đất lớn” sang “thương mại hóa quỹ đất và tạo dòng tiền”.
-
 Nếu Gladia tiếp tục bàn giao thuận lợi, Bình Trưng mở rộng triển khai đúng kế hoạch và các thương vụ JV được hiện thực hóa, 2027 có thể trở thành năm bản lề về dòng tiền của KDH.
-
 Gladia là bước khởi đầu, Bình Trưng và The Solina tạo nguồn tăng trưởng tiếp theo, trong khi mục tiêu hơn 10.000 tỷ đồng dòng tiền BĐS năm 2027 sẽ là phép thử quan trọng đối với chu kỳ tăng trưởng mới của KDH.
Thông tin mang tính tham khảo và thảo luận, không phải khuyến nghị mua/bán cổ phiếu.

KDH: Dòng tiền có thể tăng gấp đôi năm 2027, nhưng lợi nhuận có theo kịp?
CTCP Đầu tư và Kinh doanh Nhà Khang Điền (KDH) kỳ vọng dòng tiền thu từ bán bất động sản năm 2027 đạt hơn 10.100 tỷ đồng, tăng hơn gấp đôi so với năm 2026. Động lực không chỉ đến từ Gladia mà còn từ hai dự án chuẩn bị mở bán. Tuy nhiên, tiền thu về chưa đồng nghĩa với lợi nhuận tăng tương ứng, bởi thời điểm bán hàng và bàn giao bất động sản có thể cách nhau nhiều năm.
Theo kế hoạch, dòng tiền thu từ bán bất động sản năm 2027 đạt 10.132 tỷ đồng, tăng khoảng 124% so với mức 4.526 tỷ đồng dự kiến năm 2026. Trong đó, Bình Trưng mở rộng đóng góp lớn nhất với 4.640 tỷ đồng, tiếp đến là Gladia Heights với 2.550 tỷ đồng, The Solina với 1.932 tỷ đồng và Gladia by the Waters với 1.010 tỷ đồng.
Điểm tích cực là Gladia đã chứng minh được sức hấp thụ của thị trường. Phân khu thấp tầng gồm 226 căn đã bán khoảng 60%, với 95 căn được bàn giao đến cuối quý 3/2026. Đáng chú ý, phân khu cao tầng Gladia Heights gồm 639 căn hộ đã bán khoảng 80% kể từ khi mở bán tháng 8/2026. Đây là cơ sở hỗ trợ dòng tiền và khả năng ghi nhận lợi nhuận khi dự án được bàn giao.
Tuy nhiên, động lực lớn nhất của năm 2027 lại nằm ở Bình Trưng mở rộng. Dự án rộng 18,2 ha, gồm 200 căn thấp tầng và 3.300 căn hộ, đã có quyết định giao đất và đang xây dựng hạ tầng. KDH dự kiến mở bán từ quý 1/2027. Nếu tiến độ thuận lợi và sức mua duy trì tích cực, dự án có thể trở thành nguồn tiền quan trọng nhất trong năm tới.
The Solina cũng được kỳ vọng đóng góp gần 2.000 tỷ đồng tiền thu trong năm 2027. Tuy nhiên, dự án mới đặt mục tiêu mở bán vào quý 4/2027, với giá bán sơ bộ 4–6 tỷ đồng/căn. Vì vậy, khả năng hoàn thành kế hoạch phụ thuộc đáng kể vào tiến độ triển khai và tốc độ bán hàng.
Một điểm đáng chú ý khác là dòng tiền từ hợp tác đầu tư. KDH kỳ vọng thu 2.580 tỷ đồng trong năm 2026, trong đó đã nhận 1.000 tỷ đồng tiền đặt cọc trong quý 3 và dự kiến nhận thêm 1.580 tỷ đồng trong quý 4. Năm 2027, nguồn tiền tiềm năng này lên tới 5.000 tỷ đồng.
Nếu cả hai nguồn tiền đạt kế hoạch, tổng tiền thu về có thể đạt 15.132 tỷ đồng trong năm 2027, so với 7.106 tỷ đồng dự kiến năm 2026. Điều này có thể giúp KDH củng cố thanh khoản, giảm áp lực huy động vốn và tăng khả năng triển khai quỹ đất lớn. Dù vậy, các giao dịch hợp tác vẫn chưa được công bố chi tiết nên chưa thể xem toàn bộ khoản tiền này là chắc chắn.
Vấn đề cần phân biệt là Bình Trưng mở rộng dự kiến bàn giao từ năm 2028, còn The Solina từ năm 2029. Do đó, phần lớn tiền thu từ hai dự án trong năm 2027 có thể chưa chuyển ngay thành doanh thu và lợi nhuận kế toán. Triển vọng lợi nhuận ngắn hạn vẫn phụ thuộc nhiều vào tiến độ bàn giao Gladia.
Về dài hạn, kế hoạch chuyển đổi gần 110 ha đất tại Lê Minh Xuân sang phát triển khoảng 30.000 căn nhà ở, trong đó 80% là nhà ở xã hội, mở thêm hướng tăng trưởng. Tuy nhiên, dự án mới đặt mục tiêu khởi công trong quý 1/2027 nên chưa phải động lực lợi nhuận trước mắt.
Nhìn chung, triển vọng KDH năm 2027 tích cực hơn về dòng tiền và năng lực triển khai dự án, nhưng chưa đủ cơ sở để kỳ vọng lợi nhuận tăng tương ứng. Hai yếu tố quyết định là khả năng mở bán thành công Bình Trưng mở rộng và tiến độ bàn giao Gladia. Rủi ro lớn nhất nằm ở việc doanh số bán hàng hoặc các giao dịch hợp tác chậm hơn kế hoạch.
Với KDH, cần đánh giá riêng khả năng tạo tiền và khả năng chuyển tiền bán hàng thành lợi nhuận. Đây cũng là cơ sở quan trọng khi xác định mức định giá phù hợp cho giai đoạn 2027–2028.
Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của KDH có thể vào trang tiểu sử để xem phân tích chi tiết.